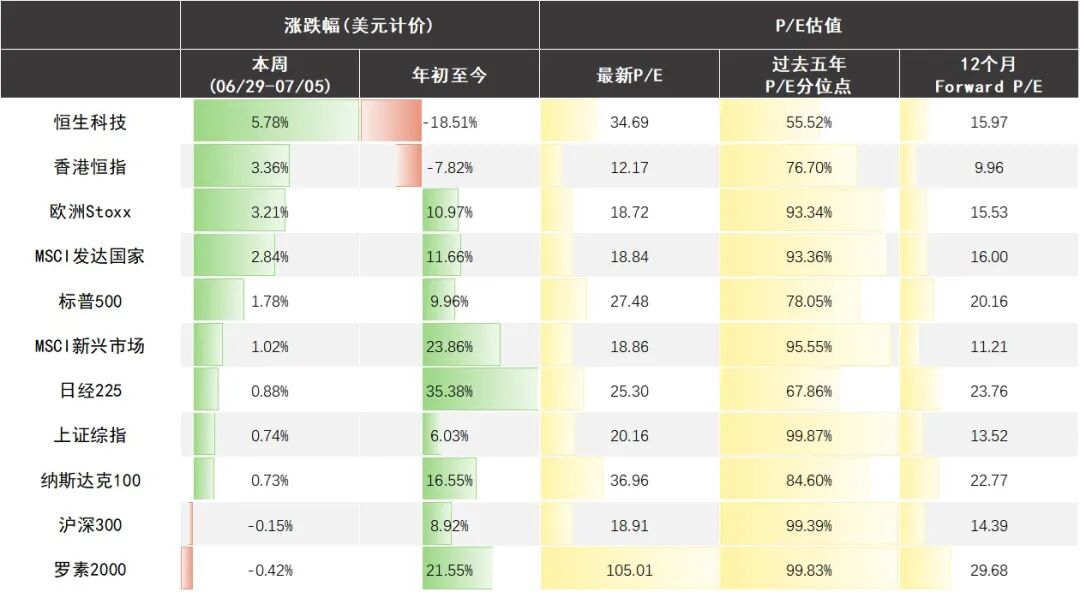
Desempeño de los principales índices bursátiles mundiales (valorados en dólares) y valoración
Fuente de datos: Bloomberg
Puntos clave
La semana pasada, el informe de empleo no agrícola de EE.UU. para junio fue significativamente más débil de lo esperado, con sólo 57.000 nuevos empleos, y una revisión a la baja de 74.000 empleos en los dos meses anteriores. La caída en la tasa de participación laboral también hace que la disminución en la tasa de desempleo tenga menos peso. Los datos laborales debilitaron la necesidad de aumentos de tasas de interés a corto plazo, promoviendo una rotación temporal de fondos desde la línea principal de alta prosperidad de IA hacia industrias tradicionales sensibles a las tasas, con el Dow Jones alcanzando nuevos máximos y las acciones “oldies” del Gran China mostrando una recuperación evidente. En cuanto a IA, el aumento de precios en almacenamiento y la intención de Meta de alquilar capacidad de cómputo ociosa se han convertido en focos del mercado recientemente, reflejando que el gasto de capital en IA ha entrado en una nueva etapa que enfatiza más la eficiencia y el retorno, pero esto no significa un pico en el ciclo industrial; la volatilidad de precios a corto plazo está principalmente influenciada por fondos y emociones del mercado.
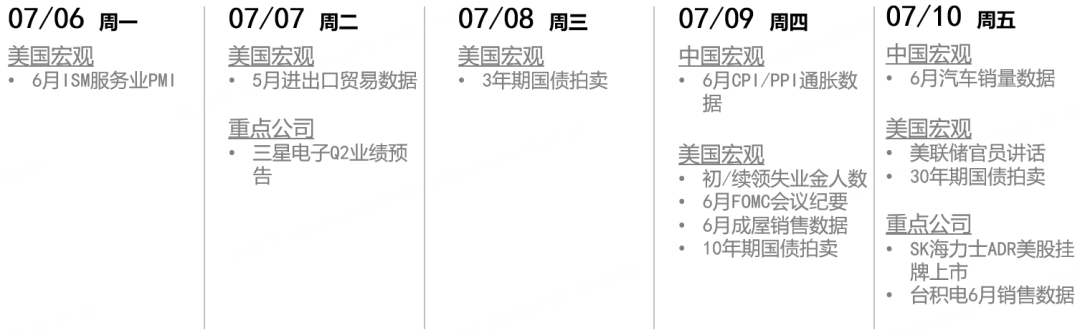
A mediano y largo plazo, mientras que los ingresos recurrentes anuales (ARR) de los fabricantes de modelos continúen creciendo y AI Agent siga generando eficiencias y reducción de costos, la línea de CAPEX de IA no se ve dañada. Esta semana, atención especial a las previsiones de resultados del Q2 de Samsung y la cotización ADR de SK Hynix, que no sólo validan la tendencia de la industria de almacenamiento, sino que también representan una prueba de presión para la congestión de fondos en el sector. Sin embargo, la continuidad del rally en la próxima fase dependerá de los datos del CPI de EE.UU. en junio en las próximas dos semanas, así como de los informes de resultados de TSMC y ASML para verificar la demanda de computadoras y pedidos de equipos.
Atención especial de la semana
Mercado estadounidense & mercado del Gran China
La semana pasada, Estados Unidos publicó el informe de empleo no agrícola de junio, que fue más débil que la narrativa previa de “estabilización y mejora del mercado laboral”. Se agregaron sólo 57.000 empleos, aproximadamente la mitad de lo que esperaba el mercado, y los dos meses anteriores fueron revisados a la baja en 74.000 puestos; la tasa de participación laboral cayó de 61.8% a 61.5%, con el descenso de la tasa de desempleo explicado más por la salida de trabajadores que por un aumento visible de la demanda de contrataciones. Por sectores, el sector IT redujo 9.000 empleos, el sector de ocio y hotelería redujo 61.000, siendo los principales responsables de esta debilidad laboral; mientras tanto, el salario promedio anual aumentó ligeramente a 3.5%, y salarios en sectores de alta remuneración como IT, Finanzas y Servicios Profesionales se mantuvieron sólidos, mostrando que el mercado laboral no está debilitado en su totalidad, sino presentando una combinación de “contrataciones más lentas, baja tasa de participación, persistencia salarial”.Para el mercado, este informe debilita la necesidad de aumentos de tasas a corto plazo, por lo que las industrias tradicionales no relacionadas con IA y sensibles a tasas reciben una rotación de fondos.Así, el Dow Jones marcó nuevos máximos, y las “oldies” del Gran China tuvieron una clara recuperación.
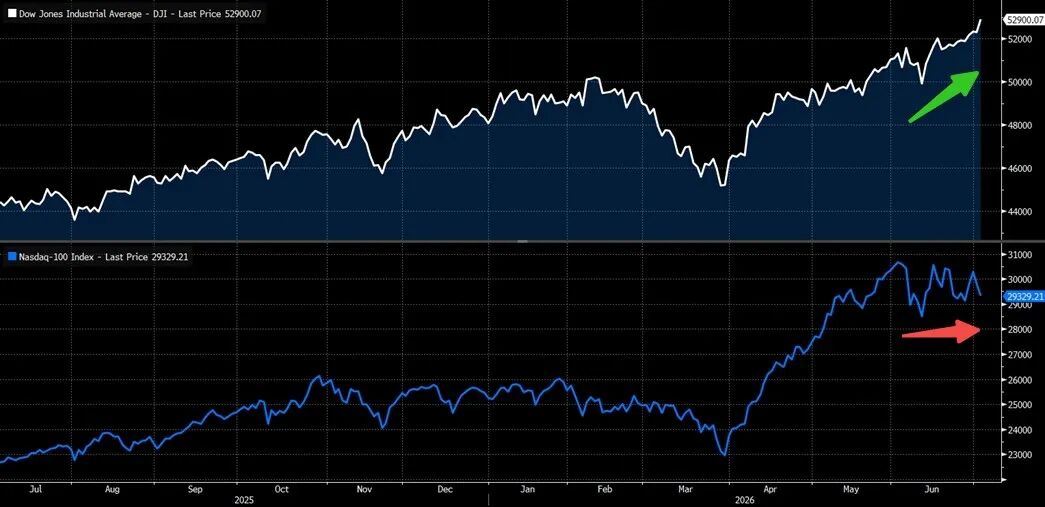
Fuente de datos: Bloomberg
Recientemente,las transacciones de IA tienen dos focos principales: aumento de precios de almacenamiento y alquiler de capacidad de cómputo ociosa por parte de fabricantes de modelos. En esencia, ambos apuntan a un aumento del enfoque en la eficiencia de los gastos de capital en IA, pero no implican un pico en el ciclo de inversión industrial.El aumento de precios en almacenamiento está remodelando la distribución de costos y ganancias, aumentando momentáneamente la presión de costos para fabricantes de electrónica de consumo y cloud, obligando a la industria a enfocarse más en el retorno de inversión. Sin embargo, para 2027–2028, al liberarse nueva oferta, es muy probable que la industria de almacenamiento cambie de expansión de precios a expansión de volumen, impulsando la demanda de almacenamiento avanzado y de equipos de embalaje de alta gama. Por otro lado, el alquiler de capacidad de cómputo ociosa por fabricantes de modelos se parece más a un mecanismo de mercado para convertir activos de baja utilización en flujo de caja, más que a un simple exceso de capacidad de cómputo. A corto plazo, la caída en precios de alquiler de chips anteriores y la presión sobre centros de datos pequeños puede alterar el ánimo del mercado; a mediano plazo, mientras que los ARR de los fabricantes de modelos sigan creciendo y AI Agent continúe generando eficiencias y reducción de costos, la lógica de CAPEX en IA sigue intacta, sólo entrando en una etapa de validación conjunta entre modelos, hardware, aplicaciones y flujo de caja.
Para esta semana, el mercado pone el foco en el sector de almacenamiento de IA, siendo la previsión de resultados de Q2 de Samsung y la cotización ADR de SK Hynix en el mercado estadounidense eventos clave para evaluar la fortaleza tanto de almacenamiento como de toda la industria de semiconductores. Consideramos que,más que los resultados financieros en sí, esta semana es importante observar el ritmo de operaciones tras el cumplimiento de expectativas favorables.La tendencia industrial del sector de almacenamiento sigue siendo fuerte, pero dado el alto nivel de concentraciones de fondos y expectativas, los resultados y eventos de cotización pueden ser ventanas para la toma de ganancias por parte de inversores a corto plazo. A más largo plazo, el próximo catalizador o punto de inflexión para las transacciones de IA podría ser la próxima semana: desde lo macro, los datos del CPI en EE.UU. de junio; desde la industria, los informes de resultados de TSMC y ASML, que podrían validar la expansión continua de la demanda de computadoras, del proceso avanzado y de pedidos de equipos de semiconductores, siendo estos los puntos clave para la próxima ola de transacciones de IA.