
Goldman Sachs: ¡A comprar acciones estadounidenses con valentía!

👆Hacé clic en el texto azul y seguinos
Punto de vista de Goldman Sachs
Esta semana Wilson de Morgan Stanley se mantuvo en silencio y no publicó su informe habitual, así que vamos a tomar el reporte de Rich Privorotsky, jefe de Delta One de Goldman Sachs, como referencia. Este tipo es jefe de operaciones en el front office, tiene un olfato especial para las dinámicas del mercado, por lo tanto, su marco de análisis es más enfocado en el corto plazo. Tomen lo que les sirva. Sin más vueltas, vamos al informe.
El informe arranca destacando que las condiciones financieras actuales son relativamente laxas. El VIX, el famoso índice del miedo que mide la volatilidad del S&P, anda rondando los 14-15, un nivel bajo. Sumando los datos propios de Goldman Sachs, Rich llega a varias conclusiones: la desinversión de julio ya terminó, las posiciones netas y brutas de compradores y vendedores están más sanas, así que a corto plazo, la clase de activos de acciones sigue siendo fuerte.
En cuanto a las acciones tecnológicas del rubro IA, Rich opina que el mayor ganador podría ser el mercado en general, no una o dos empresas aisladas. Observa que el costo de los tokens sigue bajando y cada dólar invertido genera un output cada vez más efectivo; esta productividad aumentada favorecerá las ganancias de varios sectores. En definitiva, el ganador real será el conjunto de empresas. Si tuviéramos que distinguir, aquellas que invierten menos pero logran sacar más rédito gracias a la IA saldrán mejor paradas.
Rich destaca especialmente a CoreWeave. Dice que su ingreso anual recurrente (ARR) sigue creciendo de manera compuesta, con un potencial de mercado más grande de lo que muchos esperaban antes; la mayoría de las señales siguen siendo positivas. Estos rendimientos calmaron muchas preocupaciones bajistas. Pero al final del día, todo depende de si aparece flujo de caja libre o no. Si no lo hay, Rich dice que no se la juega.
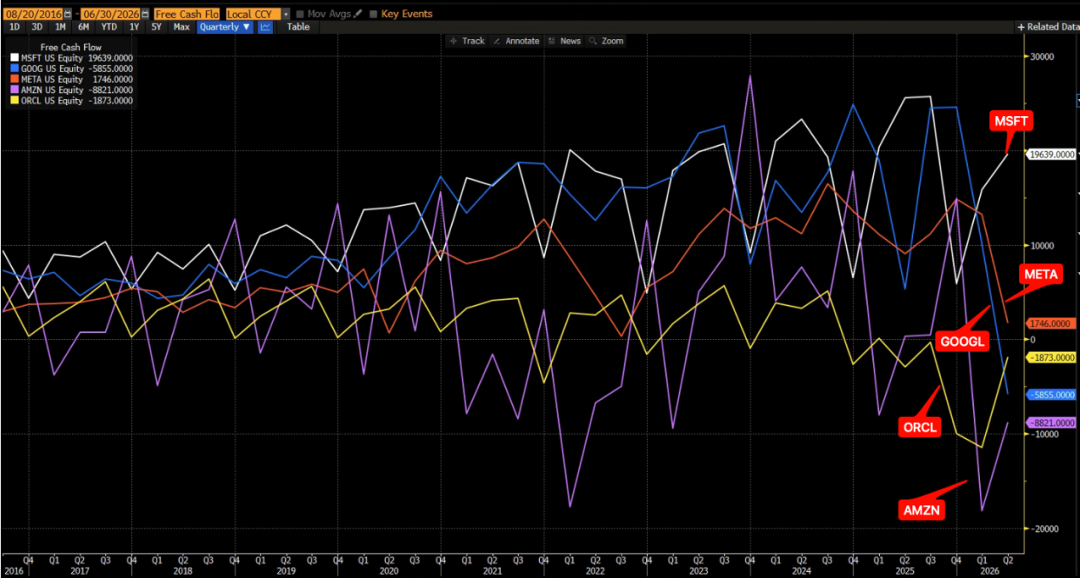
Añado un dato: entre las cinco grandes de la nube, solo Microsoft mantiene un flujo de caja libre alto de forma constante; Google, que antes estaba segunda, pasó a negativo este trimestre; Meta, que era tercera, también cayó fuerte este trimestre. Amazon, por su modelo de negocios, siempre tiene mucho vaivén y ahora está en un mínimo histórico. Oracle también viene presionada desde el Q3 2025, pero el último trimestre mostró cierta recuperación.
En resumen, el flujo de caja libre de las cinco grandes de la nube aún está bajo presión y no muestra signos claros de mejora, por lo que Rich todavía no apuesta fuerte ahí.
El informe luego aborda el mercado de bonos del Tesoro. Rich menciona que estuvo de vacaciones por un tiempo, y mientras tanto ocurrió la intervención de EE.UU. en el yen japonés. Sin embargo, Rich cree que el impacto real fue limitado, el resultado también lo fue, y el tipo de cambio USD/JPY volvió a alrededor de 160, como antes de la intervención. Después de esto llegó la ola de ventas de bonos a largo plazo de varios países.
Según Rich, con un déficit fiscal estadounidense del 6% al 7% del PBI, EE.UU. sigue emitiendo una tonelada de bonos del Tesoro y bonos corporativos grado inversión. Esta oferta está empujando los rendimientos hacia arriba. Al mismo tiempo, la tasa real sigue siendo muy alta. Además, Waller no aportó calma en su última comunicación de julio.
Así que, es difícil atribuir la situación de los bonos estadounidenses de largo plazo a una sola política específica, pero visto todo junto, estos problemas produjeron el actual contexto de ventas. ¿Cómo puede corregirse esto? La respuesta va hacia un endurecimiento.
Rich sostiene que los datos económicos recientes vinieron flojos, dándole a la Reserva Federal argumentos para mantener la tasa en septiembre. Esto es positivo para las acciones, aunque la curva de rendimientos se hace más pronunciada. Pero si el banco central no logra el objetivo de inflación a largo plazo, puede perder credibilidad. Hoy en día, tres miembros de la Fed ya votaron a favor de subir la tasa en julio, y el mercado de bonos a largo plazo quizás empuje a la Fed a actuar finalmente.
Entonces, si la Fed sube la tasa para restaurar reputación, las tasas cortas van a subir porque son ancladas por política, pero las largas no tienen esa referencia y pueden hasta bajar, aplanando toda la curva desde la actual inclinación excesiva a una más equilibrada.
En síntesis, dice Rich, cualquier gobierno que toque quedará con el crecimiento económico como prioridad, tolerando una inflación un poco mayor. Por eso, recomienda sostener activos nominales, como S&P 500 y oro, vender o ir corto en bonos del Tesoro de EE.UU. y sumar opciones call baratas sobre el VIX en el portafolio como seguro ante la incertidumbre futura.
En cuanto a sectores específicos, Rich prefiere finanzas, la cadena de capex de semiconductores, industriales y sectores cíclicos amplios. No le gustan los activos sin poder de fijación de precios y que se comportan como bonos, como el consumo básico, telecomunicaciones y REITs. Al hablar de telecomunicaciones, Rich bromea: ahora nadie en el mercado quiere competir con Musk. Se refiere al negocio de Starlink de SpaceX, que es muy fuerte y probablemente termine dominando ese mercado. Así que Rich opta por tener posiciones short en consumo básico, telecomunicaciones y REITs, combinadas con exposiciones largas defensivas en salud, logrando un portafolio equilibrado.
Sobre riesgos, Rich cree que un precio por barril de petróleo entre 80 y 90 dólares sigue siendo tolerable, pero hoy las reservas son muy bajas y la situación en Medio Oriente es incierta. El juicio base es que, cerca de las elecciones estadounidenses de medio término, los policymakers suelen actuar con racionalidad económica.
Pero cuando el mercado está en auge, sus restricciones disminuyen. Cuando el S&P 500 está en máximos históricos y las condiciones financieras son laxas, es más fácil que estalle una guerra. Por ende, no hay que subestimar el riesgo geopolítico. Por suerte, hoy las coberturas ante riesgos extremos siguen baratas.
Jason opina que, respecto a clases de activos, Rich se inclina por acciones y usa oro y calls sobre el VIX para cubrirse ante colas extremas. Dentro de las acciones, prefiere con alto cash flow y fuerte certidumbre: cadenas de capex, finanzas, industriales, sectores cíclicos amplios, sumando salud como estrategia de barbell defensivo. El razonamiento es muy claro; vale que el inversor retail lo tome en cuenta.
Respecto a los bonos del Tesoro, aunque suban los cortos por las tasas, también se fortalece la reputación de la Fed, ayudando a caer los largos y dándole respiro al mercado de bonos a largo plazo. Estoy totalmente de acuerdo, y opino que, aunque Waller salga a endurecer el discurso en el simposio anual, no va a asustar demasiado al mercado accionario porque los bonos ya hicieron parte del trabajo de la Fed, descontando muchas cosas con anticipación.
Para el futuro, yo creo que los rendimientos largos probablemente sigan altos, ya que Waller como mucho puede suavizar la presión, pero el sostenimiento fuerte viene de la oferta de deuda de las big tech, algo que Waller no maneja.
Por el ritmo de crecimiento actual de ingresos, tamaño de capex y gap de libre flujo de caja de las grandes tecnológicas, es probable que el año que viene sigan emitiendo deuda a gran escala, así que la oferta de bonos grado inversión no va a caer de repente y los largos seguirán sostenidos.
Por eso, quizás como en los últimos meses, cada tanto aparezca el "vigilante del mercado de bonos" y ajuste las valuaciones. A las empresas de valuaciones elevadas, alto apalancamiento y cash flow negativo se les complica. Pero a los sectores defensivos de los que habla Rich y a las empresas con abundante flujo de caja y modelos estables sí les va bien. Ejemplos que me gustan: Apple, Costco, Walmart, etc.
En otras palabras, independientemente de los rendimientos de los bonos americanos, esos papeles son muy buenas opciones de inversión a largo plazo. Tal vez no sean emocionantes en el corto plazo, pero sostenerlos rinde mucho con los años.
En definitiva, todo se resume así: siempre hay oportunidades en las acciones estadounidenses, el cinturón de seguridad va cuando hay riesgo, diversificación para lo inesperado y el interés compuesto premia a quien sabe esperar.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

La construcción de la capacidad de computación de IA pasa de la "falta de electricidad" a la "falta de personal": el auge de la modularización brinda nuevas oportunidades para Schneider, Vertiv y Eaton.
Bernstein publicó recientemente un informe de investigación y señaló que, en el contexto de la rápida expansión de la construcción de capacidad de IA, la principal contradicción que limita el desarrollo de los centros de datos está cambiando.

¡Sin miedo a los precios del petróleo, bonos a largo plazo y aumentos de tasas! Varias instituciones de Wall Street siguen siendo optimistas sobre las acciones estadounidenses, Yardeni minimiza las preocupaciones sobre la desaceleración de la IA
La mayoría de los estrategas de Wall Street todavía creen que mientras el ritmo de suba de tasas sea moderado, las ganancias empresariales sean fuertes y la inflación no se descontrole, el mercado alcista de acciones estadounidenses podría continuar.

¡Estados Unidos apuesta fuertemente por la cadena de suministro nacional de tungsteno! Elmet (ELMT.US) recibe la promesa de inversión de 450 millones de dólares del Departamento de Defensa y un contrato de defensa de 2 mil millones de dólares; las acciones suben fuertemente.
Elmet Group anunció el lunes que la empresa recibió una inversión de 450 millones de dólares por parte del Departamento de Guerra de Estados Unidos. Su subsidiaria de propiedad total, Elmet Technologies, obtuvo un contrato con la Agencia de Logística de Defensa de Estados Unidos por un monto máximo de 2 mil millones de dólares.

Precios de las criptos
Más


