
El aumento de los rendimientos a largo plazo a nivel mundial presiona el precio del oro, que vuelve a una fase de consolidación dentro de un rango.

Huitong News, 19 de agosto—— Los principales bonos a largo plazo de las economías más importantes del mundo vieron un rápido aumento en sus rendimientos: el rendimiento de los bonos estadounidenses a 30 años llegó a un máximo de aproximadamente 5,33%, el nivel más alto desde 2007, lo que presionó al oro, un activo sin rendimiento. Al mismo tiempo, el precio del petróleo crudo se mantiene en niveles elevados, por lo que los costos energéticos podrían volver a impulsar las expectativas inflacionarias. Sin embargo, la reciente debilidad en los datos de inflación y ventas minoristas de Estados Unidos ha enfriado notablemente las expectativas del mercado sobre nuevas subas de tasas de la Reserva Federal, lo que da soporte al precio del oro debido al debilitamiento del dólar. En el corto plazo, el oro enfrenta una doble puja entre el alza de los rendimientos y la mejora en las expectativas de política monetaria.
El precio internacional del oro se mantuvo cerca de los 4.350 dólares por onza durante la sesión asiática del miércoles tras retroceder desde el máximo de ciclo de aproximadamente 4.450 dólares de principios de junio. En la sesión anterior, el oro soportó una presión de venta significativa, principalmente no por una menor demanda de refugio, sino por fuertes ajustes en el mercado global de bonos: el rápido aumento de los costos de financiamiento a largo plazo redujo el atractivo relativo del oro como activo sin rendimiento. El 18 de agosto, el oro spot cayó a alrededor de 4.365 dólares, con una baja intradiaria de alrededor del 1,1%.
El aumento de los rendimientos ya se ha expandido desde un único factor de mercado al conjunto del mercado global de bonos. El rendimiento de los bonos estadounidenses a 30 años alcanzó cerca del 5,33%, el mayor nivel desde 2007; el bono a 10 años también subió hasta aproximadamente 4,74%. A la vez, el rendimiento del bono japonés a 10 años escaló hasta el 2,95%, el mayor de los últimos 30 años, y los bonos a largo plazo de Alemania y Francia también están en máximos de varios años.
Desde la perspectiva de los precios de mercado, el rápido aumento en el extremo largo no significa que los inversores apuesten nuevamentte por grandes subas de tasas por parte de los bancos centrales. Actualmente, el mercado se centra más en factores estructurales como el tamaño del financiamiento fiscal, el riesgo de inflación a largo plazo, los precios de la energía y el aumento en la oferta global de bonos. Es decir, el mercado de bonos está exigiendo una mayor prima por duración, y esta presión sobre el oro es diferente al clásico mecanismo en el que "la suba de tasas reales presiona el precio del oro". Si los rendimientos a largo plazo siguen subiendo, aunque las expectativas sobre la tasa oficial no suban notablemente, el oro aún podría verse afectado por una reasignación de capitales.
El mercado energético amplifica aún más este entorno complejo. Recientemente, el petróleo crudo se mantuvo en niveles altos: el Brent rozó los 91 dólares el 18 de agosto y el WTI escaló a alrededor de 85 dólares. El aumento de los precios de la energía podría reavivar las preocupaciones inflacionarias del mercado y llevar a los inversores en bonos a exigir mayores rendimientos, dando lugar a una cadena de transmisión de "alza del petróleo – expectativas inflacionarias al alza – suba del rendimiento de bonos – presión a corto plazo para el oro".
No obstante, el oro actualmente no se enfrenta solamente a factores bajistas. Los últimos datos de inflación y ventas minoristas de Estados Unidos fueron flojos, reduciendo las apuestas del mercado sobre un endurecimiento mayor por parte de la Reserva Federal. La bajada de las expectativas de tasas suele favorecer el debilitamiento del dólar y mejora el entorno de valuación del oro. Actualmente, las apuestas para la reunión de política monetaria de septiembre han pasado de una tendencia alcista previa hacia una probabilidad mayor de mantener las tasas sin cambios, lo que implica que la cuestión clave para el oro ha ido pasando de "¿subirán las tasas?" a "¿hasta dónde podrán subir los rendimientos a largo plazo?".
Al mismo tiempo, los riesgos geopolíticos siguen sirviendo de soporte básico para el oro. La atención de los mercados se centra en el funcionamiento de los corredores clave de transporte energético, ya que el número de embarcaciones comerciales que atraviesan estos pasos cruciales se mantiene bajo. Si los problemas de suministro persisten, el precio del petróleo podría seguir alto, aumentando la presión inflacionaria global. Pero desde una perspectiva de oro, el impacto del alza en los precios del petróleo es doble: por un lado, la demanda de refugio y cobertura frente a la inflación respalda al oro; por otro, si el petróleo encarece los costos de financiamiento y suben los rendimientos de los bonos, el oro podría quedar presionado a corto plazo. Así, la tendencia futura probablemente dependerá de cuál de estas dos fuerzas terminen dominando.
Desde la lógica de flujos de capital, también se observa un cambio estructural en la demanda de oro. Algunas instituciones consideran que los inversores ahora ven al oro más como un instrumento de cobertura directa ante el riesgo de inflación, no solo como una apuesta por el retorno a un ciclo de relajamiento. Esto significa que incluso si los rendimientos de los bonos son altos, mientras los inversores crean que los riesgos inflacionarios son persistentes, el oro seguirá teniendo relevancia en las carteras. El verdadero riesgo es que si el rendimiento real sube rápidamente y al mismo tiempo las expectativas de inflación no se fortalecen, la ventaja de costo de mantener oro caerá notablemente.
Desde un punto de vista técnico, la estructura diaria del oro permanece en una fase de ajuste. Tras impulsarse hasta los 4.450 dólares, el precio retrocedió y vuelve a poner a prueba la zona sobre los 4.300 dólares, mostrando un menor impulso alcista de corto plazo. El precio actual aún está por debajo de la media móvil de 100 días, situada cerca de los 4.385 dólares, lo que indica que la tendencia alcista de mediano plazo todavía no se confirma; sin embargo, el oro se mantiene cerca de la banda media de las Bollinger de 20 días, más próximo a una corrección dentro de una tendencia alcista que a una ruptura clara a la baja de mediano plazo. El indicador de fuerza relativa diario sigue en zona fuerte, sin mostrar sobrecompra ni sobreventa notorias.
Al alza, primero hay que vigilar la zona de 4.385 dólares, que es tanto un área técnica relevante (media móvil de 100 días) como el nivel clave para definir si termina la fase de ajuste actual. Si el precio del oro consigue asentarse por encima de 4.385 y superar los 4.450 dólares, se abriría de nuevo el espacio alcista hacia los 4.500 dólares o incluso más arriba. A la baja, el primer soporte importante es la zona de 4.210 dólares, coincidente con la banda media de Bollinger de 20 días, área clave para la defensa de los alcistas de corto plazo. Si cae de manera efectiva por debajo de los 4.210 dólares, la corrección podría ampliarse y buscar soporte en la zona de 3.900–3.920 dólares, en el limite inferior.
En gráfico de 4 horas, el oro sigue en una estructura débil de consolidación tras el retroceso desde máximos, buscando soporte repetidamente cerca de los 4.350 dólares. Si logra recuperar la zona de 4.380–4.400 dólares, significaría que la presión bajista se debilita y podría intentar testear nuevamente los 4.450 dólares; si el rebote queda frenado por debajo de los 4.380 dólares y rompe el umbral de 4.300 dólares, la corrección a corto plazo podría extenderse a la zona de 4.250 o incluso hasta los 4.210 dólares. En cuanto a indicadores técnicos, el impulso de corto plazo se ha enfriado visiblemente, pero aún no muestra sobreventa extrema, por lo que es mejor esperar una confirmación de ruptura en niveles clave antes que asumir que la tendencia cambió solo por una caída diaria.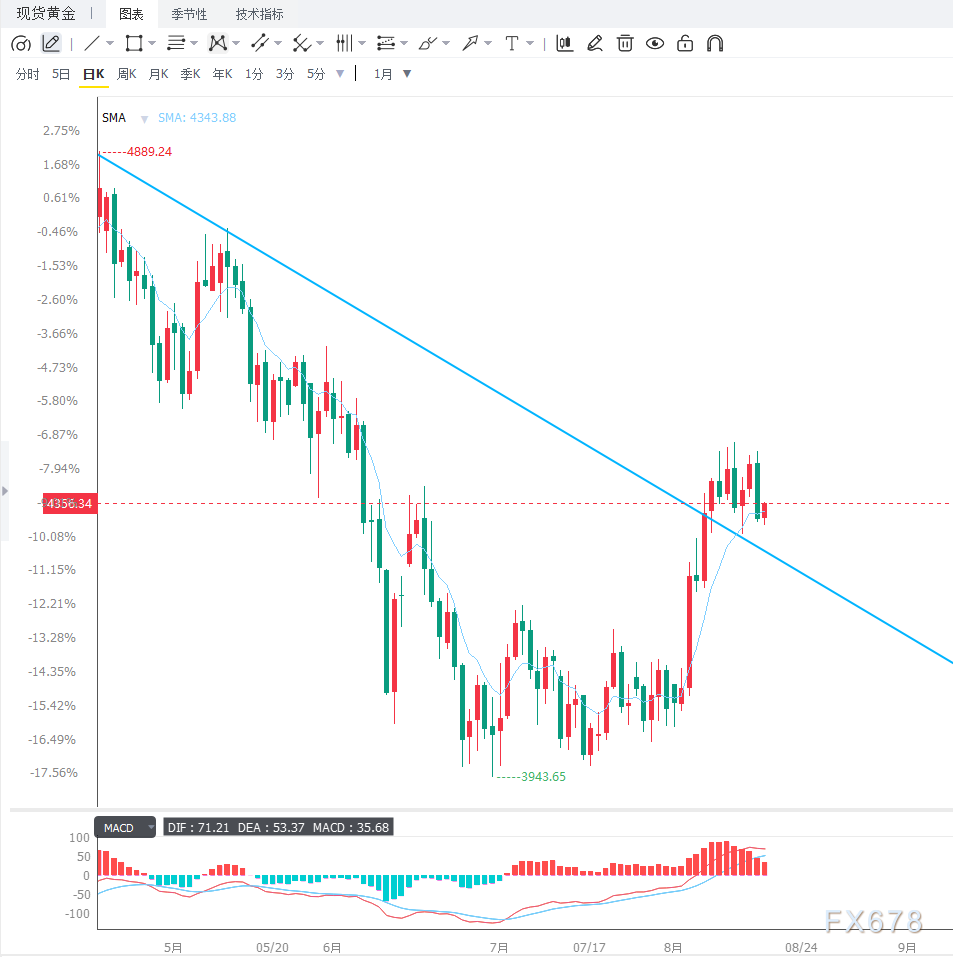
El oro atraviesa una etapa compleja, marcada por el aumento vertiginoso de los rendimientos a largo plazo, el riesgo inflacionario del sector energético y una moderación en las expectativas de política monetaria de la Reserva Federal. A corto plazo, el rendimiento de los bonos estadounidenses a 30 años, cerca de 5,3%, constituye una presión evidente: si el oro no logra estabilizarse sobre los 4.385 dólares, persiste el riesgo de una mayor corrección. Sin embargo, a mediano plazo, el cambio de expectativas sobre la política monetaria estadounidense y la demanda persistente tanto por inflación como por cobertura de riesgo mantienen un soporte fundamental para el oro. A futuro, el mercado debe vigilar de cerca el rendimiento real de los bonos estadounidenses, la evolución del dólar, el precio del petróleo y los señales de la Reserva Federal. Si los rendimientos retroceden desde sus máximos y el dólar se debilita, podría reanudarse la tendencia alcista del oro; si los rendimientos siguen superando máximos, la presión correctiva aumentará.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Avanzando contra la corriente en la tormenta de "desaceleración de la IA"? Se rumorea que Kioxia planea cotizar en Estados Unidos para recaudar al menos 10 mil millones de dólares.
Kioxia supuestamente está considerando recaudar 10 mil millones de dólares mediante una oferta pública en Estados Unidos.

La construcción de la capacidad de computación de IA pasa de la "falta de electricidad" a la "falta de personal": el auge de la modularización brinda nuevas oportunidades para Schneider, Vertiv y Eaton.
Bernstein publicó recientemente un informe de investigación y señaló que, en el contexto de la rápida expansión de la construcción de capacidad de IA, la principal contradicción que limita el desarrollo de los centros de datos está cambiando.

¡Sin miedo a los precios del petróleo, bonos a largo plazo y aumentos de tasas! Varias instituciones de Wall Street siguen siendo optimistas sobre las acciones estadounidenses, Yardeni minimiza las preocupaciones sobre la desaceleración de la IA
La mayoría de los estrategas de Wall Street todavía creen que mientras el ritmo de suba de tasas sea moderado, las ganancias empresariales sean fuertes y la inflación no se descontrole, el mercado alcista de acciones estadounidenses podría continuar.

¡Estados Unidos apuesta fuertemente por la cadena de suministro nacional de tungsteno! Elmet (ELMT.US) recibe la promesa de inversión de 450 millones de dólares del Departamento de Defensa y un contrato de defensa de 2 mil millones de dólares; las acciones suben fuertemente.
Elmet Group anunció el lunes que la empresa recibió una inversión de 450 millones de dólares por parte del Departamento de Guerra de Estados Unidos. Su subsidiaria de propiedad total, Elmet Technologies, obtuvo un contrato con la Agencia de Logística de Defensa de Estados Unidos por un monto máximo de 2 mil millones de dólares.

Precios de las criptos
Más


