
Las acciones estadounidenses están cerca de máximos históricos, pero las instituciones están llenas de preocupaciones. Socio de Goldman Sachs: No te enfrentes al mercado.

Mientras las acciones estadounidenses se acercan a máximos históricos, la segmentación estructural interna del mercado está alcanzando niveles extremos, lo que ha intensificado la preocupación entre los inversores institucionales.
Wilson, socio de Goldman Sachs, mantiene una postura optimista en su último informe y recomienda a los inversores no ir en contra de la alta concentración del mercado, anticipando que las acciones todavía tienen margen para subir antes de fin de año. Sin embargo, varios estrategas tanto de Goldman Sachs como de Morgan Stanley, Bank of America y otras instituciones discrepan y argumentan que el entorno macroeconómico se está complicando, que el sector tecnológico ha dejado de ser un viento a favor y que los riesgos de mercado van en aumento.
El núcleo de esta controversia alcista-bajista radica en que: actualmente, el crecimiento de ganancias del mercado de acciones estadounidense depende altamente de un puñado de empresas, el ancho de mercado sigue deteriorándose, y la volatilidad del mercado de bonos junto con la incertidumbre de los precios de la energía podrían convertirse en cualquier momento en el detonante que rompa la aparente calma.
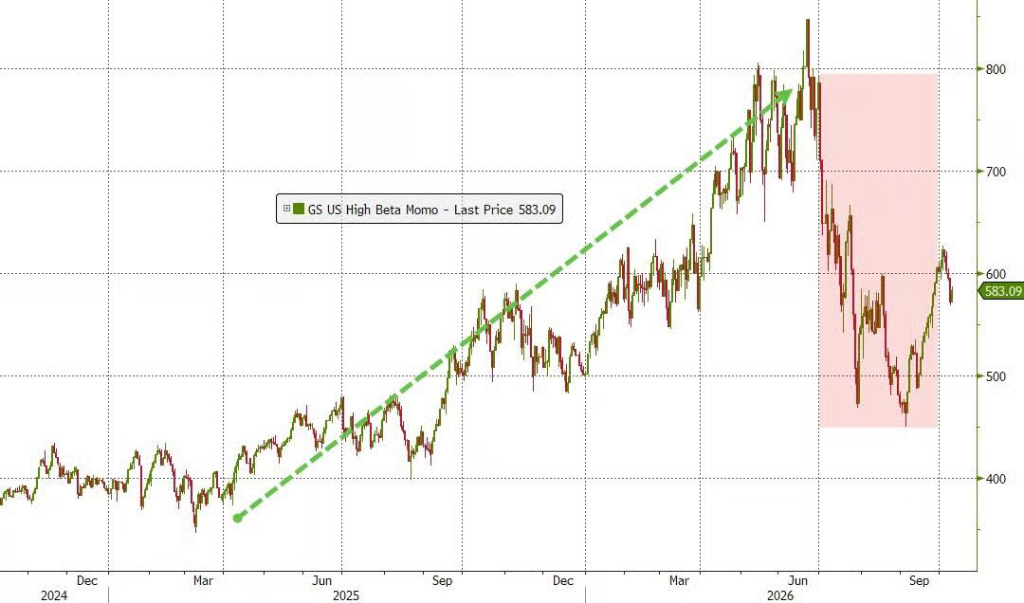
Crecimiento de ganancias extremadamente concentrado: dos acciones sostienen un tercio del crecimiento
La concentración en la estructura de beneficios de las acciones estadounidenses ha alcanzado su máximo en el ciclo actual.
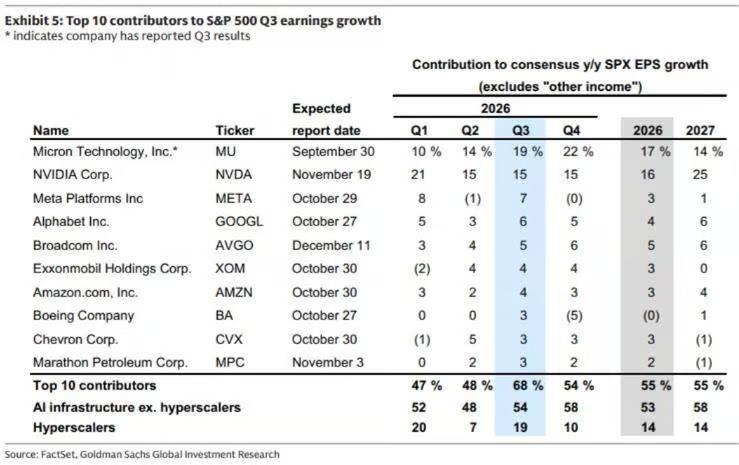
Según el informe "Lanzamiento Semanal de Estados Unidos: Previsión de la Temporada de Resultados del Tercer Trimestre 2026" de Ben Snider, estratega de Goldman Sachs, se espera que el crecimiento de beneficios por acción (EPS) del S&P 500 este trimestre alcance un 27%, el pico de este ciclo, aunque en los próximos tres trimestres se moderará progresivamente.
Vale la pena destacar la extrema concentración en las fuentes de crecimiento: de los incrementos de EPS del S&P 500 este trimestre, los diez mayores contribuyentes representarán el 68%, frente al 48% del trimestre anterior. De ellos, sólo Micron Technology y Nvidia aportarán la mitad de ese 68%, es decir, el 19% y el 15% respectivamente del crecimiento total del EPS del S&P 500. En otras palabras, el aporte de una sola fabricante de chips de almacenamiento al crecimiento de beneficios del índice supera la suma total de Meta, Alphabet y Amazon.
Al mismo tiempo, el crecimiento del EPS de la acción mediana del S&P 500 se ha desacelerado del 14% al 9%, y el margen de beneficio ha caído del 15,1% al 14,7%. Los datos de Snider muestran que, si se mantiene la tendencia actual, para el segundo trimestre de 2027, el crecimiento general de beneficios del mercado caerá a dígitos bajos —un período de comparación que coincide exactamente con el trimestre en que las grandes tecnológicas registraron unos 150 mil millones de dólares en "otros ingresos" por la revalorización de inversiones de capital, lo cual representó el 12% del EPS del S&P 500.
El ancho de mercado sigue deteriorándose: la mayoría de las acciones están en corrección
Aunque los índices están cerca de máximos, la segmentación interna del mercado es ya bastante notable.
Según Charlie McElligott, estratega de Nomura Securities, el 85% de las acciones que integran el S&P 500 han retrocedido más de un 10% desde sus máximos individuales, mientras que el 59% ha caído más del 20%. Las estadísticas del estratega de Goldman Sachs, Tuteja, lo describen de manera aún más clara: desde el 27 de agosto, el S&P 500 ha subido un 1,3%, pero, excluyendo las acciones relacionadas con inteligencia artificial, el índice habría bajado un 5,2% en el mismo período.
Esta segmentación también existe en Europa, aunque en menor grado. Los diez mayores componentes del Euro Stoxx 600 representan aproximadamente el 17% del peso del índice, mientras que en el S&P 500 los diez principales suponen casi el 40%, por lo que el ancho de mercado europeo está más alineado con la media histórica de largo plazo.
Divergencias dentro de las instituciones e insistencia en riesgos a la baja
Frente a estos problemas estructurales, los inversores institucionales no tienen un juicio unificado e, incluso dentro de Goldman Sachs, se han evidenciado discrepancias notables.
El estratega de Goldman Sachs, Tuteja, señala: "En los niveles actuales, creo que la relación riesgo-recompensa del sector tecnológico/IA ha cambiado. El entorno macro se ha tornado claramente más difícil y las posiciones en IA y tecnológicas de gran capitalización han dejado de ser viento de cola". Indica que el riesgo inmediato es que, si el dato de IPC supera las expectativas y obliga a la Reserva Federal a subir las tasas nuevamente, todos los sectores enfrentarán presión bajista a corto plazo.
Por su parte, Mike Wilson, estratega de Morgan Stanley, ya advirtió previamente que el S&P 500 podría caer un 10% hasta los 7100 puntos y señaló que el deterioro del ancho de mercado "debe corregirse de algún modo", siendo la volatilidad del mercado de bonos un factor clave.
El estratega de Bank of America, Michael Hartnett, reveló que, en la semana cerrada al 7 de octubre, los fondos del mercado monetario registraron una entrada neta de 166.400 millones de dólares, la mayor desde abril de 2020, y resumió en cinco palabras las condiciones previas para que los fondos vuelvan a las acciones: “sin recorte de tasas, sin reducción de posiciones”. En el contexto actual de alzas de tasas por parte de la Reserva Federal, esta ventana temporal podría retrasarse.
McElligott, de Nomura Securities, indica que el único pánico visible en el mercado de opciones se relaciona con el miedo a una subida brusca —el sesgo de opciones de compra del S&P 500 está en el percentil 99,6. Pero al mismo tiempo advierte que, si las tasas continúan en ascenso sumado a un aumento en precios de la energía, el mercado podría cambiar rápidamente a un modo de “pánico por el crecimiento”.
El socio de Goldman Sachs mantiene su visión alcista, pero hay condiciones inciertas
Ante estas objeciones, el socio de Goldman Sachs, Wilson, sostiene su postura alcista y expone un marco lógico específico.
Wilson considera que, mientras la inversión en gasto de capital en IA no muestre una desaceleración clara, no hay motivos para esperar una caída pronunciada de las tasas de interés; sin embargo, si los precios de la energía se estabilizan, la presión vendedora en el mercado de bonos se aliviará, lo que podría crear condiciones para nuevas subidas bursátiles de cara a fin de año. Recomienda a los inversores “no ir en contra de la alta concentración del mercado, que incluso podría intensificarse aún más”.
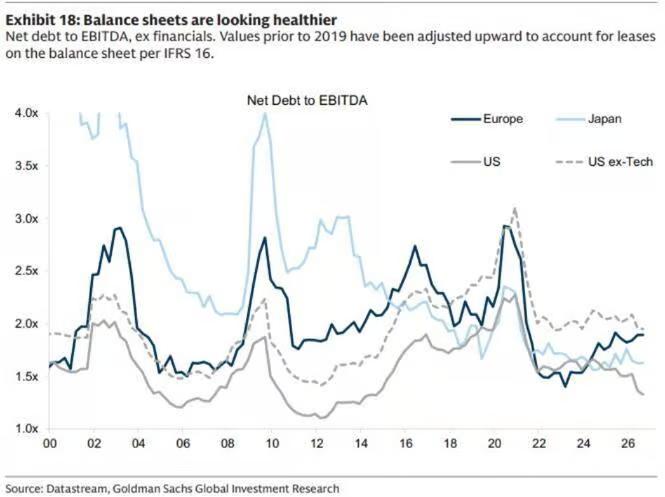
Wilson prevé que el crecimiento de gasto de capital de los hyperscalers (grandes proveedores de servicios cloud) alcanzará su punto máximo este trimestre, con expectativas de consenso del mercado en un 116%, y que los pedidos pendientes de la nube crecerán incluso más rápido. Pronostica que el liderazgo se irá trasladando de proveedores de infraestructura —los que “venden palas”— a aquellos que empiezan a mostrar los retornos de inversión en IA y que son los que más gastan en IA.
No obstante, esta lógica alcista implica dos premisas importantes: en primer lugar, la expansión continua del gasto en IA significa que las tasas se mantendrán elevadas, lo que precisamente fundamenta el escenario optimista de Goldman Sachs; y, en segundo lugar, el repunte de fin de año depende de la estabilidad de los precios de la energía, aunque actualmente el precio del crudo Brent ya alcanza los 103 dólares, el 63% de la capacidad del Golfo de México está paralizada por huracanes, y los incidentes de Irán atacando petroleros cerca del Estrecho de Ormuz siguen en aumento.
Estructura del mercado esconde riesgos: calma tensa antes de la tormenta
En síntesis, el mercado bursátil estadounidense presenta actualmente un delicado equilibrio.
Dos acciones aportan un tercio del crecimiento de ganancias, el crecimiento alcanzará su máximo este trimestre y los flujos marginales en compras dependen altamente de fondos estructurales específicos —esto no es más un resorte a punto de dispararse, sino la calma antes de que los mercados de crédito y tasas transmitan completamente su influencia sobre las acciones.
No obstante, como dice el final del artículo: esos “fantasmas bajistas” estuvieron equivocados todo el año.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Se ha subestimado en el mercado el retorno de la enorme inversión de capital de Amazon en IA?
Amazon cotiza a un PER esperado de 29 veces, por debajo de las 37 veces de Walmart, a pesar de que sus ingresos crecen tres veces más rápido que los de Walmart. Esta discrepancia refleja una profunda preocupación en el mercado sobre si la inversión en capital para IA logrará concretarse. El CEO de AWS, Matt Garman, reveló que los ingresos anuales de AWS ya alcanzan entre 160.000 y 170.000 millones de dólares, con un crecimiento del 37%. La migración empresarial a la nube, las startups nativas de IA y los flujos de trabajo inteligentes están impulsando en simultáneo tres curvas de crecimiento.
TSMC asigna un pedido de 2 mil millones de dólares de capas intermedias de silicio a GlobalFoundries; por primera vez, componentes clave de CoWoS serán producidos en Estados Unidos.
Esta medida marca la extensión oficial de un eslabón clave de la cadena de suministro de encapsulado de IA hacia territorio estadounidense. Los analistas señalan que el contrato a cinco años refleja la expectativa de TSMC respecto a una demanda sostenida y fuerte por los interposers de silicio. Mientras tanto, las empresas taiwanesas UMC y PSMC están expandiendo activamente su capacidad para competir por pedidos, pero la adjudicación de este gran contrato a GlobalFoundries significa que en los próximos cinco años la competencia en interposers de silicio incorporará nuevas variables de capacidad estadounidense.

¡Los precios de la nafta suben junto a la curva de las elecciones! Goldman Sachs: Faltan 26 días para las elecciones de medio término y la probabilidad de que el Partido Demócrata arrase subió al 65%.
Goldman Sachs afirmó que la probabilidad de una victoria abrumadora de los demócratas aumentó al 65%, pero las encuestas en los estados rojos suelen sobreestimar su ventaja; el precio del petróleo es el verdadero factor decisivo.

Precios de las criptos
Más


