
Aspectos destacados del informe financiero del primer trimestre del año fiscal 2027 de Microsoft: los ingresos de Azure aumentan un 48% superando las expectativas, el gasto de capital está bajo control y la rentabilidad de la inversión en IA es positiva.
 2026/10/29 04:34
Puntos clave
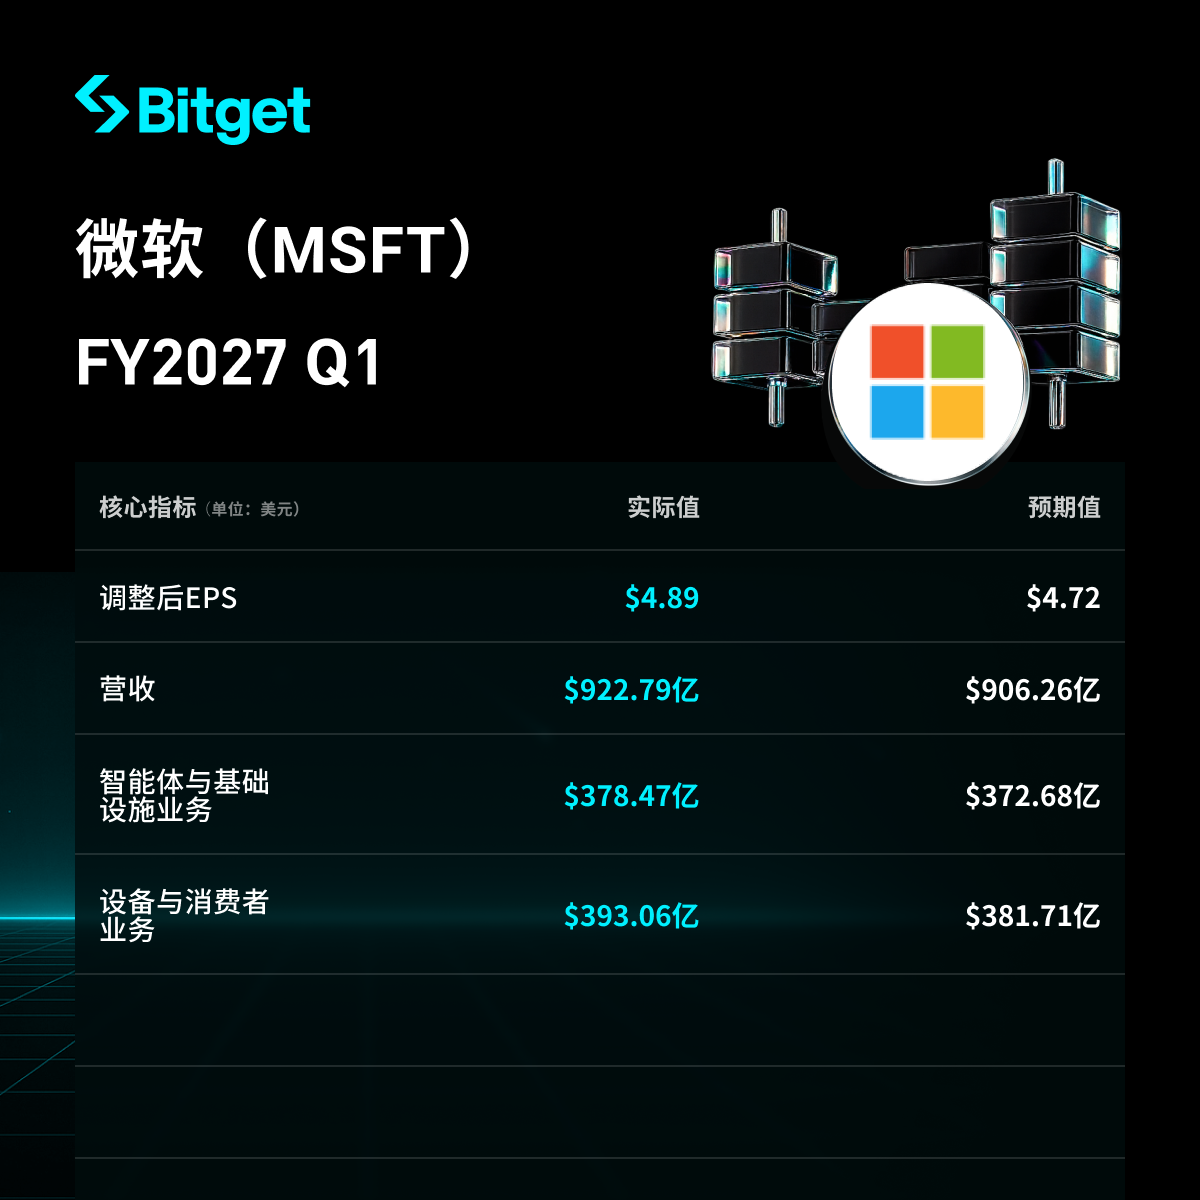
Microsoft superó ampliamente las expectativas en los resultados del primer trimestre del año fiscal 2027 (hasta el 30 de septiembre de 2026). Los ingresos aumentaron un 19% interanual hasta 92.279 millones de dólares, el beneficio operativo creció un 21% hasta 45.915 millones de dólares y el beneficio por acción ajustado (no GAAP) fue de 4,89 dólares, con un crecimiento interanual del 18,4%. Los ingresos de Azure Cloud se dispararon aproximadamente un 48% interanual, alcanzando 33.165 millones de dólares; el crecimiento se aceleró respecto al trimestre anterior y superó notablemente las expectativas del mercado, convirtiéndose en el mayor destaque. El gasto de capital en efectivo fue de 39.367 millones de dólares, el doble que el año anterior, pero un 14,3% por debajo de lo esperado por los analistas; el flujo de caja libre cayó un 27% interanual hasta 18.633 millones de dólares. Tras el cierre del mercado, el precio de la acción llegó a subir casi un 5,7%. El mercado interpreta que ha mejorado el retorno de las inversiones en IA y que el gasto de capital no está "fuera de control", disipando preocupaciones acerca de una estrategia de "sólo quemar dinero sin monetizar".
Análisis detallado
1. Desempeño general de ingresos y beneficios
- Ingresos: 92.279 millones de dólares, un aumento del 19% interanual (vs 18% el trimestre anterior), superando las expectativas de los analistas (90.630 millones) en un 1,8%.
- Beneficio operativo: 45.915 millones de dólares, un 21% más interanual, superando las expectativas (43.920 millones) en un 5,4%. El margen operativo fue de aproximadamente 49,8%, superior a la expectativa de 48,3%.
- Beneficio por acción ajustado (EPS, no GAAP): 4,89 dólares, un 18,4% más interanual, superando las previsiones en torno al 3,4%.
- Beneficio neto GAAP: 36.629 millones de dólares, un aumento del 32%; beneficio neto no GAAP: 36.422 millones de dólares, un aumento del 18%. El alto crecimiento GAAP se debió principalmente a las ganancias netas de la inversión en OpenAI, de 207 millones de dólares (contribuyendo aproximadamente 0,03 dólares por acción); el año anterior fue una pérdida neta de 3.086 millones.
- Beneficio bruto: 62.559 millones de dólares.
- Flujo de caja operativo: aproximadamente 58.000 millones de dólares, un aumento del 29% interanual.
- Flujo de caja libre: 18.633 millones de dólares, una caída del 27% respecto al año anterior (25.663 millones), principalmente por el elevado gasto de capital.
- Efectivo, equivalentes de efectivo e inversiones a corto plazo: 64.509 millones de dólares. Recompra de acciones por 4.379 millones, dividendos en efectivo por 6.757 millones, y amortización de deuda por 4.850 millones.
2. Desempeño de Azure y negocios en la nube
- Ingresos de Azure: 33.165 millones de dólares, un aumento de aproximadamente 48% interanual (también 48% sin efecto divisas), crecimiento del 12,8% respecto al trimestre anterior; notablemente por encima de las expectativas (44,7%-45,2%), y superior al 43% del trimestre anterior.
- Por primera vez, los ingresos de Azure superaron los 30.000 millones, aproximadamente un 3% por encima de las estimaciones del mercado (32.200 millones).
- Ingresos totales del negocio cloud de Microsoft: 63.900 millones de dólares, un 30% más interanual (31% a tipo de cambio fijo), por encima de los 61.620 millones esperados, un 3,7% superior.
- En el año fiscal anterior (FY2026), los ingresos de Azure fueron 101.940 millones, un 40,4% más; este trimestre mantiene la aceleración sobre una base alta, reflejando la fuerte demanda de IA.
- Ingresos de Microsoft 365 comercial en la nube aumentaron un 17% interanual (18% a tipo de cambio fijo; ajustado, 18%/19%); los ingresos de la nube para consumidores subieron un 17%.
- Amy Hood, CFO, destacó que el crecimiento acelerado de la nube de Microsoft impulsó ingresos, beneficio operativo y EPS, todos por encima de lo esperado. La demanda sigue superando la oferta.
3. Desempeño de otras divisiones
- Segmento de Agents e Infra (nueva estructura, más del 80% del ingreso total): ingresos de 76.795 millones de dólares, un aumento del 25% interanual; beneficio operativo de 40.558 millones, un 24% más.
- Azure: 33.165 millones de dólares
- Microsoft 365 Cloud: 27.778 millones
- Productividad y licencias de servidores: 8.407 millones
- Soluciones sectoriales: 5.337 millones
- Frontier y servicios de soporte: 2.108 millones
- Segmento Dispositivos y Consumo: ingresos de 15.484 millones, un descenso del 3% interanual; beneficio operativo de 5.357 millones, con un leve crecimiento.
- Ingresos por búsqueda y publicidad (excluyendo costes de adquisición de tráfico): +12% interanual
- Ingresos de Xbox por contenidos y servicios: -2% interanual
- Ingresos Windows OEM y dispositivos: -22% interanual
- El crecimiento de asientos comerciales Microsoft 365 se desaceleró del 7% al 5% respecto al trimestre anterior. Las reservas comerciales cayeron un 12% interanual (vs +10% el trimestre pasado).
4. Plan de gastos de capital
- CapEx en efectivo este trimestre: 39.367 millones de dólares, un 103% más interanual, por debajo de los 45.930 millones previstos por analistas (14,3% por debajo), e inferior a los 41.000 millones del trimestre anterior.
- Activos netos de propiedades y equipamiento: subieron de 313.076 millones a fines de junio a 346.844 millones a fines de septiembre; activos por derecho de uso de arrendamientos operativos crecieron de 24.177 millones a 30.178 millones.
- Guía de CapEx para todo 2026: aproximadamente 170.000 millones de dólares, levemente inferior a las expectativas previas, indicando que el ritmo de inversión es controlable.
- Estructura de gastos: I+D 9.047 millones (+11% interanual); ventas y marketing 5.716 millones (prácticamente sin cambio); administración y generales 1.881 millones (leve aumento).
| CapEx en efectivo | 39.367 millones de dólares (+103% YoY) | Esperado: 45.930 millones, 14,3% menos |
| Flujo de caja libre | 18.633 millones de dólares (-27% YoY) | Mismo período año anterior: 25.663 millones |
| Guía anual 2026 | Aproximadamente 170.000 millones de dólares | Levemente por debajo de lo esperado previamente |
5. Guía para el próximo trimestre
- Para el segundo trimestre fiscal se espera que los ingresos de Azure crezcan entre el 49% y el 50% (tipo de cambio fijo), acelerando aún más respecto al 48% de este trimestre.
- La empresa mantiene una visión optimista sobre el crecimiento en la nube, enfatiza que la demanda sigue superando a la oferta y que los pedidos relacionados con IA se mantienen sólidos.
- Obligaciones comerciales restantes (RPO): 677.000 millones de dólares, un 73% más interanual, por debajo de los 705.600 millones esperados por analistas (alrededor de un 4% menos), virtualmente sin crecimiento comparado con el trimestre pasado (678.000 millones).
6. Contexto de mercado e inquietudes de inversores
- Conflicto central: si el alto gasto de capital en IA puede traducirse en un crecimiento sostenido elevado y mejora de la rentabilidad. Este trimestre, la aceleración de Azure + CapEx por debajo de lo esperado + margen de beneficio cercano al 50% fue interpretado como el “fin de la discusión sobre el gasto en IA”.
- Preocupaciones de los inversores: el flujo de caja libre cayó un 27%, las reservas comerciales se tornaron negativas (-12%), el RPO se estancó secuencialmente y el crecimiento de asientos desaceleró a 5%, reflejando una desaceleración en la conversión de parte de los pedidos.
- Reacción de la acción: tras el informe de resultados, la acción subió entre 5,7% y 6% fuera de hora, reflejando la interpretación positiva sobre la rentabilidad de las inversiones en IA. Nicholas Mugalli, CIO de World Trade Securities, comentó: “Microsoft logró en el mismo trimestre un crecimiento más rápido, mayor rentabilidad y un menor CapEx al esperado”.
- Inversión en OpenAI: este trimestre generó una ganancia neta de 207 millones de dólares (+0,03 dólares EPS), una mejora significativa respecto a la gran pérdida del año pasado, respaldando aún más la contribución positiva del ecosistema de IA.
Descargo de responsabilidad
El contenido de este artículo es solo de referencia y no constituye una recomendación de inversión. Los datos han sido compilados a partir de informes públicos y reportes periodísticos; por favor, consulte la información oficial de la empresa para detalles precisos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El negocio principal de Gilead (GILD.US) crece al ritmo más rápido en más de una década en el tercer trimestre, con noticias buenas y malas: eleva la proyección de ventas anuales pero Biktarvy enfrentará una presión de reducción de precio del 38% en el sistema de salud estadounidense.
El gigante biofarmacéutico estadounidense Gilead Sciences (GILD.US) publicó su informe financiero del tercer trimestre de 2026 el jueves 29 de octubre (hora local). Impulsada por el crecimiento de dos dígitos en su línea principal de medicamentos para el VIH, las ventas de productos de la compañía aumentaron un 13% interanual en el trimestre, alcanzando los 8.300 millones de dólares y superando las expectativas del mercado.
Las tasas hipotecarias en Estados Unidos caen por segunda semana consecutiva pero no logran reanimar el mercado; el precio de venta de las viviendas registra su primera baja en más de tres años.
Las tasas hipotecarias en Estados Unidos cayeron por segunda semana consecutiva, pero siguen por encima del 7%, sin lograr estimular de manera efectiva un mercado inmobiliario que continúa deprimido.
Se revela el mayor cliente individual de SpaceX: Anthropic paga más de 3 mil millones de dólares al mes y representa más de un tercio de los ingresos del tercer trimestre.
Según informes de los medios, Anthropic es actualmente el mayor cliente individual de SpaceX, aportando el 34,5% de los ingresos de SpaceX en el tercer trimestre de este año. Esta exposición ha generado dudas en el mercado sobre la estabilidad de los ingresos de SpaceX, ya que Anthropic podría ejercer su derecho de rescindir el contrato a partir del próximo año. Musk predice que los pagos de la NASA representarán menos del 5% de los ingresos de la empresa en 2026.
SanDisk (SNDK.US) reportó un ingreso en el primer trimestre que aumentó un 378% interanual a 11 mil millones de dólares, con los ingresos del negocio de centros de datos disparándose casi 17 veces.
Impulsado por la creciente demanda de NAND flash debido al desarrollo de infraestructuras de inteligencia artificial y el aumento de los precios de los productos, los ingresos de SanDisk en el primer trimestre aumentaron un 378% interanual.
Precios de las criptos
Más


