
Bitcoin et la liquidité des banques centrales : la corrélation cachée qui alimente les cycles du marché

Le prix du Bitcoin suit de près les cycles de liquidité mondiaux, mais l’augmentation des risques liés à la dette fragilise les marchés. Les experts suggèrent toutefois que le BTC pourrait encore progresser en tant que couverture contre la faiblesse du dollar.
Évaluer la corrélation entre Bitcoin et les données macroéconomiques est une étape clé pour identifier les tendances à long terme. Une analyse récente suggère que surveiller les bilans des banques centrales peut fournir des perspectives plus approfondies, au lieu de se concentrer uniquement sur la masse monétaire mondiale M2.
Cependant, le tableau macroéconomique est plus complexe que ne le suggèrent les graphiques. L’analyse suivante met en lumière des facteurs imbriqués selon des points de vue d’experts.
Que révèle la corrélation entre la liquidité mondiale des banques centrales et le prix du Bitcoin ?
Une étude récente menée par Alphractal soutient que les flux de liquidité des banques centrales pénètrent dans l’économie — actions, or et crypto — bien plus rapidement que la masse monétaire mondiale M2.
Par conséquent, comparer les données de liquidité des banques centrales avec le prix du Bitcoin révèle comment fonctionne cette corrélation.
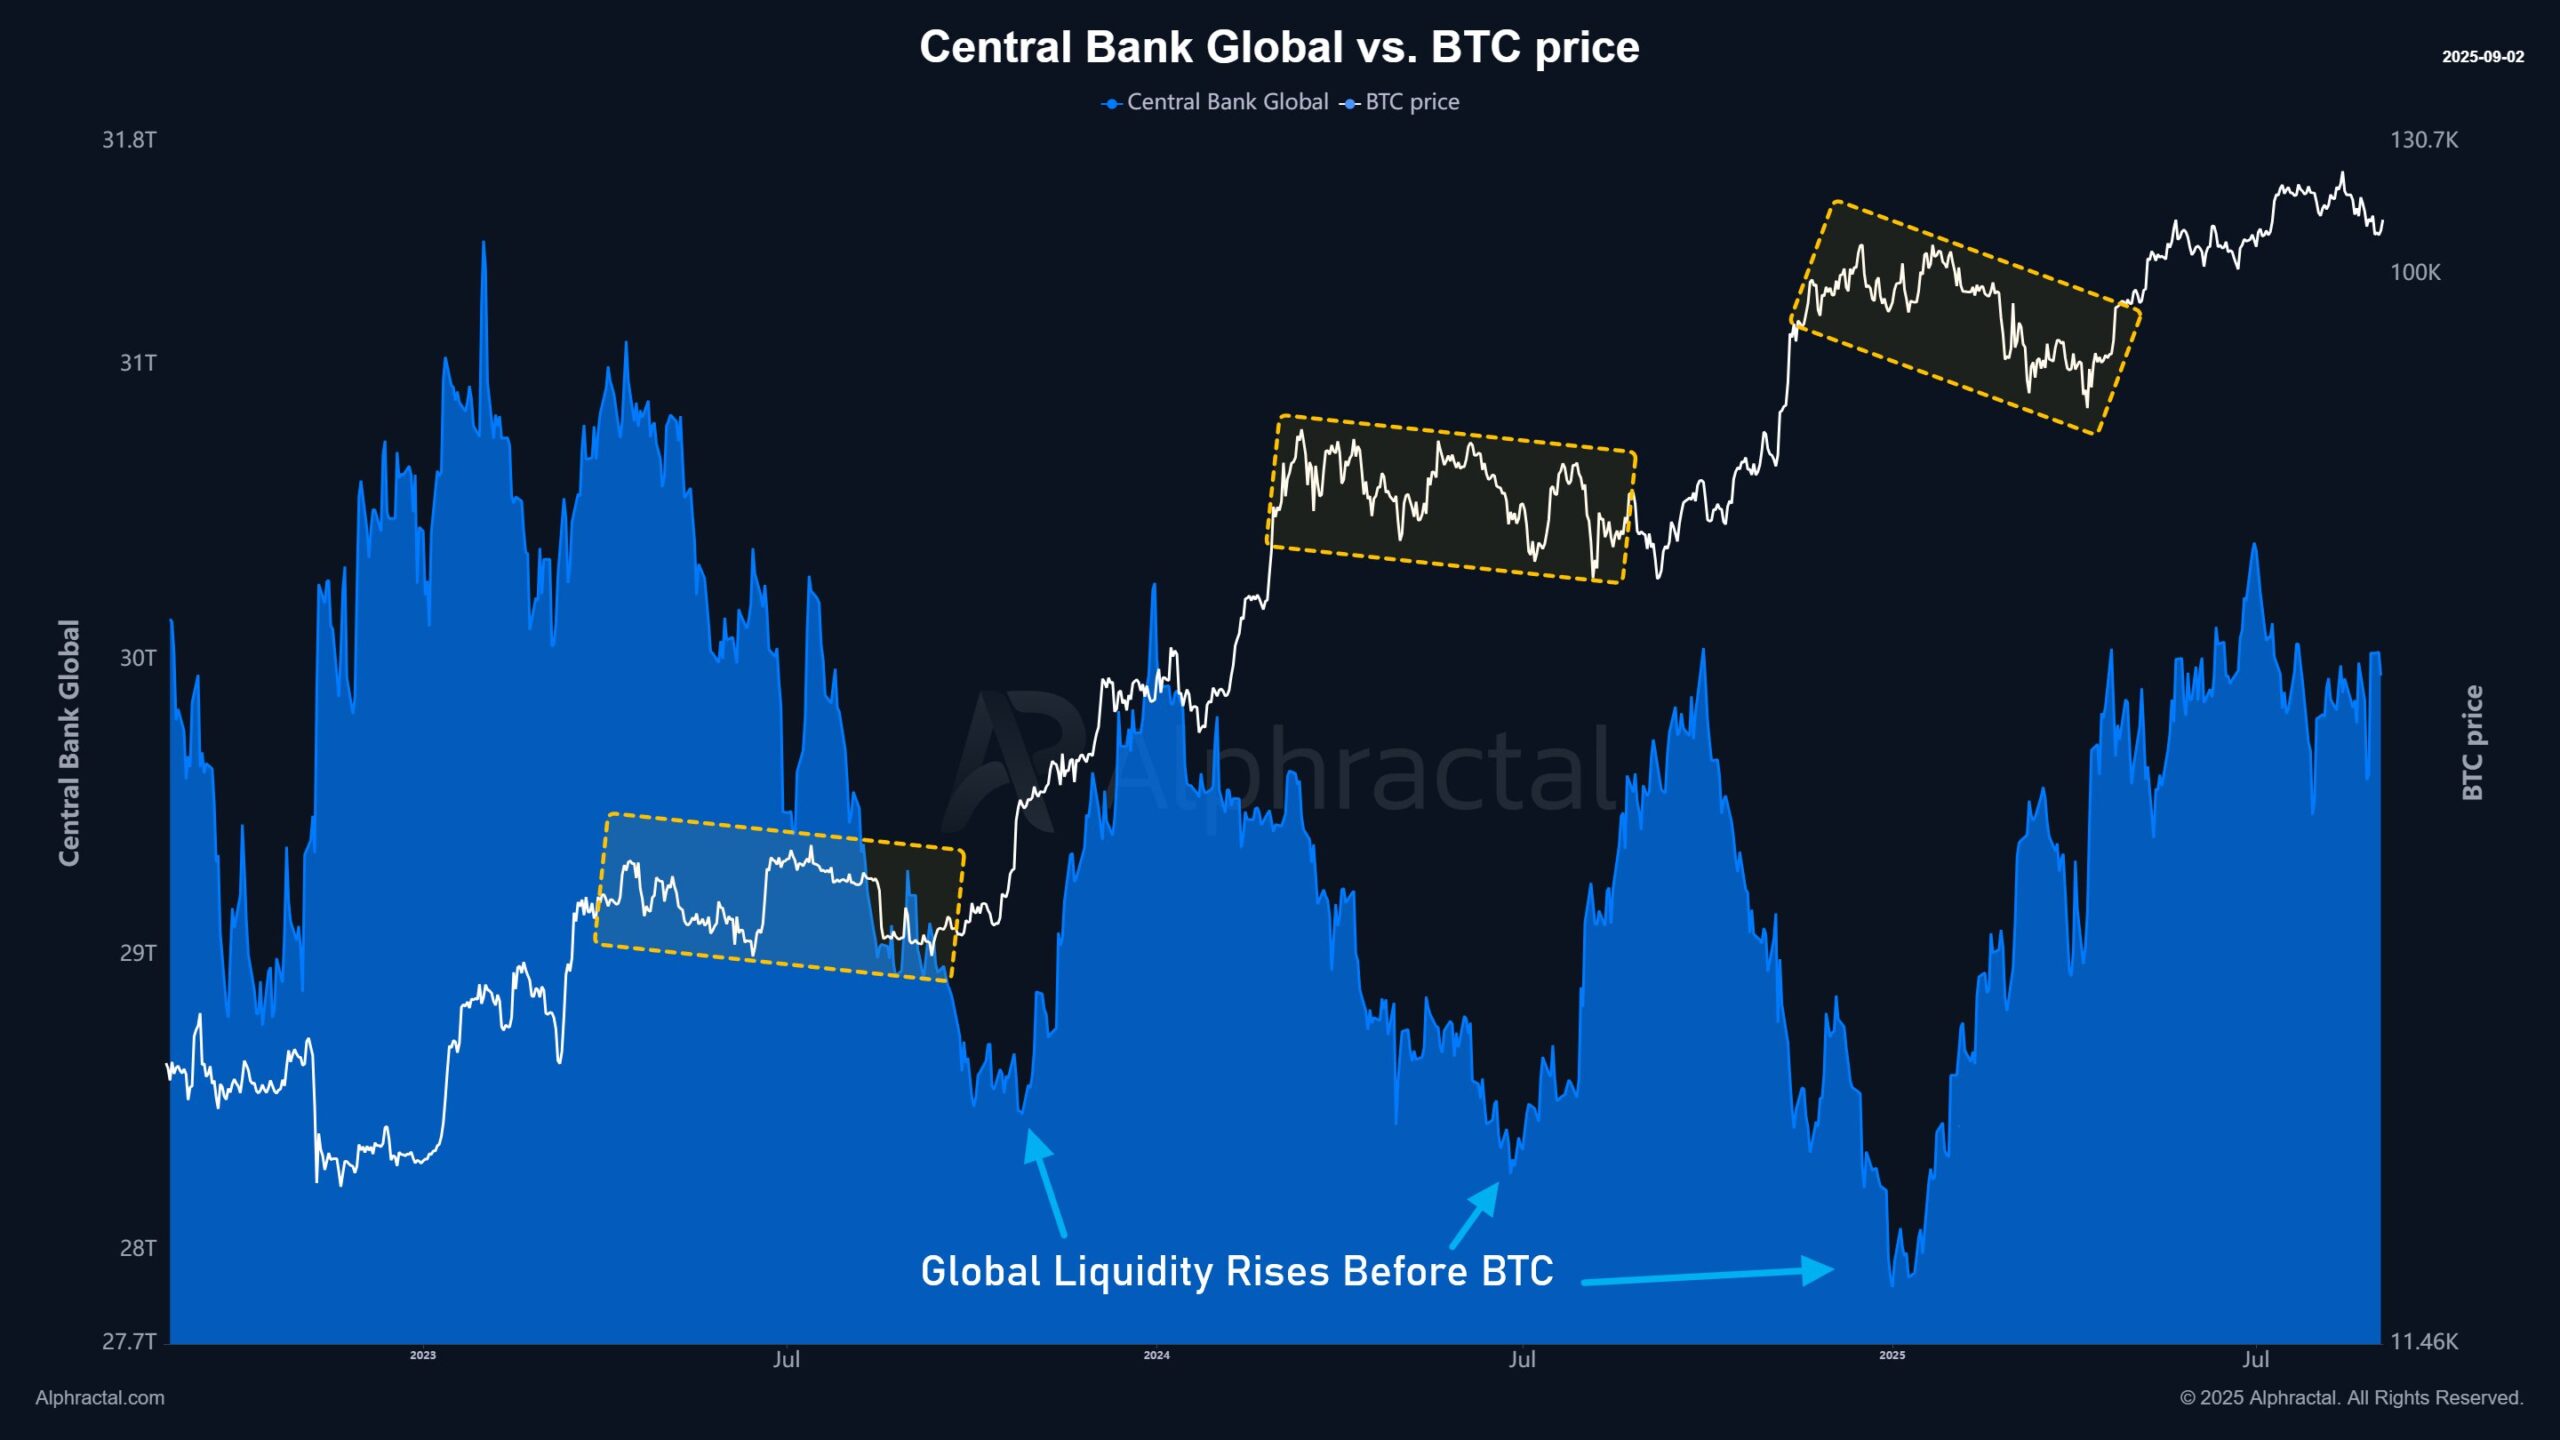 Central Bank Global Liquidity vs BTC Price. Source: Alphractal
Les données montrent que la liquidité mondiale des banques centrales a fluctué entre 28 trillions de dollars et 31 trillions de dollars de 2023 à 2025, traversant quatre cycles d’expansion et de contraction. À chaque fois que la liquidité augmentait, le Bitcoin montait environ deux mois plus tard.
« La liquidité mondiale des banques centrales a tendance à augmenter avant BTC. Généralement, lorsque la liquidité est dans sa phase finale de déclin, BTC entre dans une période de stagnation. En d’autres termes, les banques centrales injectent d’abord de l’argent, et une partie de cette liquidité migre ensuite vers des actifs à risque — comme BTC », a expliqué Alphractal.
Cette observation aide à expliquer les fluctuations du Bitcoin entre 100 000 et 120 000 dollars au troisième trimestre, alors que la liquidité s’est stabilisée sous les 30 trillions de dollars.
En élargissant le graphique depuis 2020, l’analyste Quinten a noté que le cycle de quatre ans du Bitcoin s’aligne étroitement avec le cycle de liquidité de quatre ans.
Ces conclusions renforcent le rôle crucial des injections de liquidité des banques centrales dans la performance des actifs, y compris Bitcoin. Elles suggèrent également la possibilité de l’émergence d’un nouveau cycle de liquidité dans les quatre prochaines années.
La croissance de la dette américaine dépasse les signaux de liquidité
Jamie Coutts, Chief Crypto Analyst chez Realvision, a ajouté une autre dimension à la discussion. Un stress financier pourrait émerger si la dette continue d’augmenter plus rapidement que la liquidité, rendant les marchés plus fragiles.
Il a décrit la liquidité mondiale comme une machine de refinancement constant dans laquelle la dette s’accroît plus vite que la croissance économique. La liquidité doit suivre le rythme pour éviter l’effondrement.
Aux États-Unis, la croissance de la dette dépassant la liquidité signale déjà un risque systémique. Son graphique montre que le ratio entre la liquidité et la dette américaine est tombé à des niveaux bas.
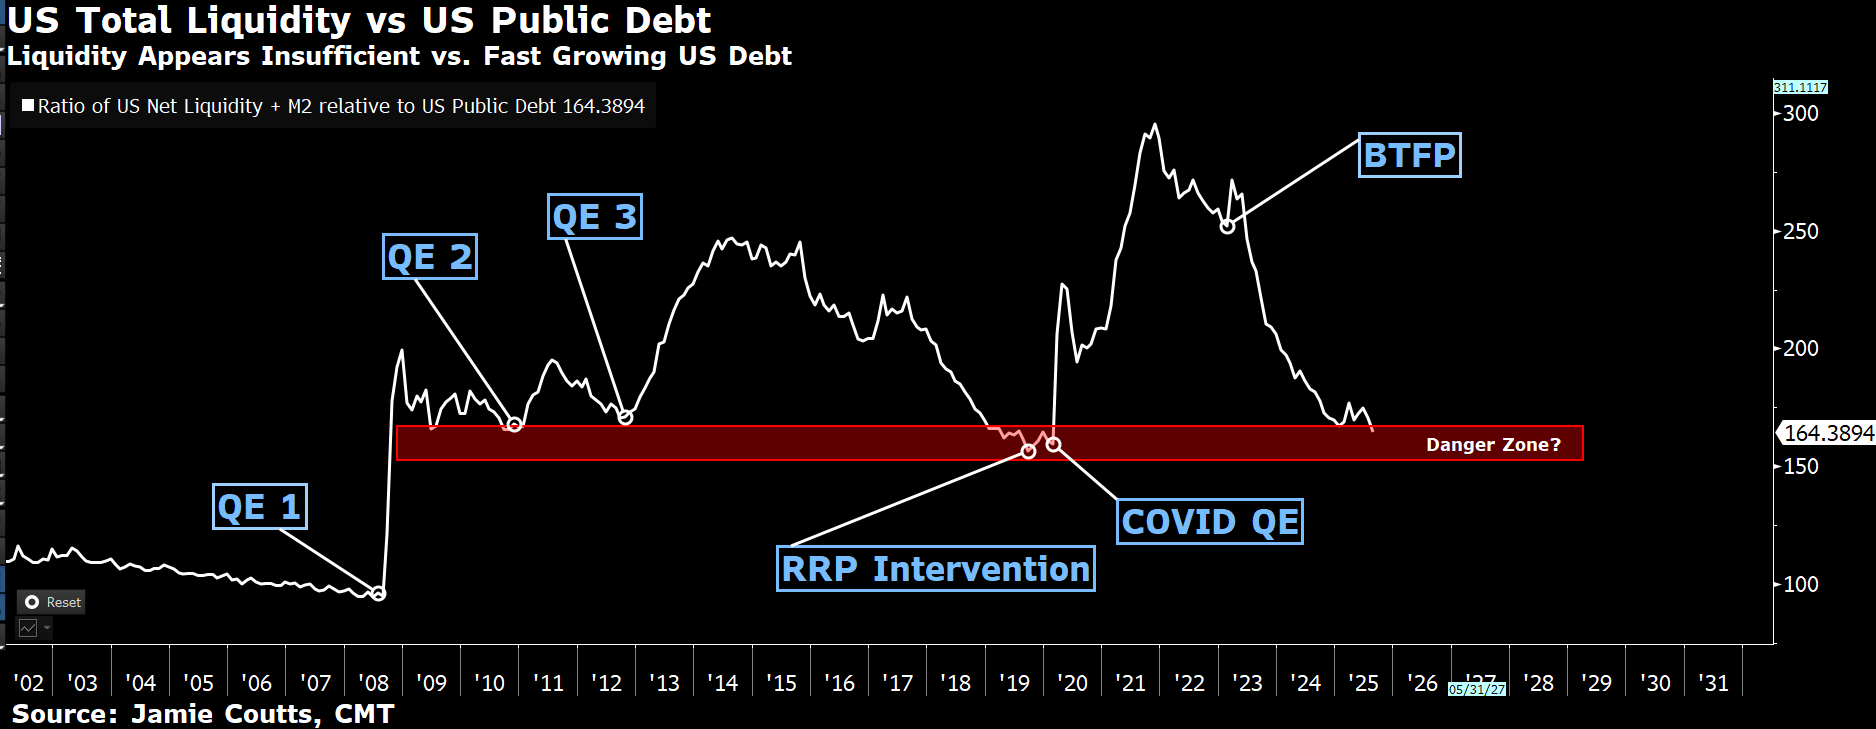 US Total Liquidity vs. US Public Debt. Source: Jamie Coutts
« Lorsque le ratio est élevé, l’excès de liquidité alimente l’inflation. Lorsqu’il est bas, des pressions de financement émergent et les actifs à risque deviennent vulnérables… Et alors ? Cela ne signifie pas que le cycle est terminé. Mais cela signale une fragilité », a déclaré Jamie Coutts.
Le milliardaire Ray Dalio constate également cette fragilité. Il a averti que la dette publique américaine a atteint des niveaux dangereux et pourrait déclencher une « crise cardiaque économique » d’ici trois ans. Il a prédit que les cryptomonnaies à offre limitée pourraient devenir des alternatives attractives si le dollar américain se déprécie.
Alors que les observations d’Alphractal se concentrent principalement sur des schémas historiques récurrents, Jamie Coutts et Ray Dalio mettent l’accent sur les différences actuelles. Malgré ces points de vue contrastés, Bitcoin reste dans une position unique. Les experts soutiennent toujours que l’impact de ces forces pourrait être positif pour BTC.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

SpaceX (SPCX.US) tente de rendre les racks indépendants de Nvidia : développement de l’armoire Kessel pour contourner la carte de calcul L6, achat uniquement des puces
SemiAnalysis : SpaceX développe en interne des armoires Kessel, contournant les cartes L6 de Nvidia, afin d'offrir davantage de choix pour l'équipement et la fabrication de ses propres matériels.

3,7 milliards de dollars de "prépaiement pour des équipements de production d'électricité pour centres de données" abandonnés ! SoftBank, le "plus grand acheteur de turbines à gaz", qu'a-t-il vu ?
Au deuxième trimestre de l'exercice 2026, SoftBank a enregistré une perte nette de 7,1 milliards de dollars, principalement en raison d'une dépréciation de 3,7 milliards de dollars sur un acompte de 9,5 milliards de dollars versé pour sécuriser des équipements de production d'énergie destinés à des centres de données aux États-Unis — parmi lesquels environ 2,9 milliards de dollars sont irrécupérables. Le directeur financier a reconnu que SoftBank avait passé commande avant que le projet ne soit finalisé, et procède actuellement à une réévaluation complète de sa stratégie d'approvisionnement. « L'acheteur le plus agressif de turbines à gaz a ainsi vu ses dépôts annulés. »
Prix des cryptos
Plus


