

Auteur : Ignas Survila
Traduction : AididiaoJP, Foresight News
La monnaie vit actuellement son « moment Internet ».
Le réseau dispose déjà de systèmes de communication (e-mail), de plateformes de publication (blogs, réseaux sociaux) et de systèmes commerciaux (Stripe, Shopify). Il construit désormais son propre système financier. Ce système est nativement programmable, ouvert par défaut et sans frontières dès le premier jour. Ce système est en train de se construire sur le protocole sous-jacent des stablecoins.
Mais l'essentiel est : bien que l'infrastructure soit en plein essor, il nous manque toujours une expérience utilisateur clé. Et l'histoire nous enseigne que c'est précisément là que les plus grands gagnants sont couronnés.
L'infrastructure rend possible, l'expérience utilisateur gagne tout
Chaque révolution technologique commence par l'infrastructure, mais personne ne se souvient des protocoles, tout le monde se souvient des produits qui les rendent utilisables.
En 1982, le protocole SMTP (Simple Mail Transfer Protocol) a rendu l'e-mail possible. Pourtant, ce n'est qu'en 2004, avec le lancement de Gmail, grâce à son produit épuré, son stockage massif et son filtre anti-spam efficace, que l'e-mail s'est vraiment démocratisé.
Les moteurs de recherche existaient bien avant Google. AltaVista, Archie, Lycos. Mais Google a tout simplifié : plus rapide, plus épuré, plus intelligent.
Skype n'a pas inventé le protocole VoIP (voix sur IP), WhatsApp n'a pas inventé la messagerie instantanée, mais ils ont rendu ces technologies accessibles au grand public.
Nous sommes à un tournant similaire dans le développement de la monnaie
Les stablecoins contribuent à créer un système financier natif d'Internet.
Et ce n'est pas théorique, cela fonctionne déjà.
-
En 2024, les stablecoins ont réglé plus de 15,6 trillions de dollars sur la blockchain.
-
Tether est désormais le 18e plus grand détenteur de bons du Trésor américain au monde, dépassant des pays comme la Corée du Sud, les Émirats arabes unis, voire l'Allemagne. Autrement dit, la quatrième plus grande économie mondiale détient désormais moins de dette américaine qu'un émetteur de stablecoin.
-
Cependant, malgré cette ampleur, la quantité de stablecoins en circulation n'est que de 263 milliards de dollars, alors que la masse monétaire M2 des États-Unis atteint 22 trillions de dollars, soit un taux de pénétration à peine supérieur à 1 %.
-
Aujourd'hui, moins de 5 % de la population mondiale utilise les stablecoins, mais on estime qu'au cours des cinq prochaines années, le taux d'adoption atteindra 7 à 10 %, déclenchant ainsi une nouvelle vague massive d'inclusion financière.
-
En Amérique latine, au Moyen-Orient, en Afrique du Nord et en Asie du Sud-Est, les stablecoins fonctionnent déjà comme des économies parallèles en dollars, les gens s'appuyant sur eux quotidiennement pour échapper à l'inflation, au contrôle des capitaux ou à l'échec des systèmes bancaires locaux.
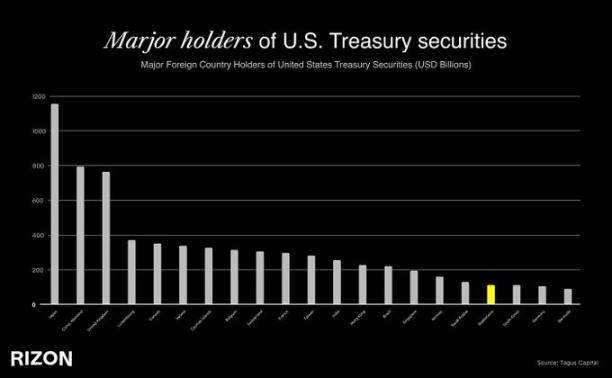
Nous n'avons jamais vu une infrastructure financière s'étendre aussi rapidement, en particulier au-delà des frontières. Les stablecoins ont déjà touché des millions d'utilisateurs à travers le monde. Et cela pour de bonnes raisons : ils sont rapides, sans frontières, libellés en dollars et fonctionnent sur des protocoles ouverts. Dans un monde où 1,4 milliard de personnes n'ont pas accès à des services financiers adéquats, et où encore plus de personnes sont soumises à des contrôles de capitaux ou à des monnaies locales très volatiles, les stablecoins offrent quelque chose de révolutionnaire : une interface vers le réseau mondial du dollar, accessible de n'importe où avec un simple smartphone.
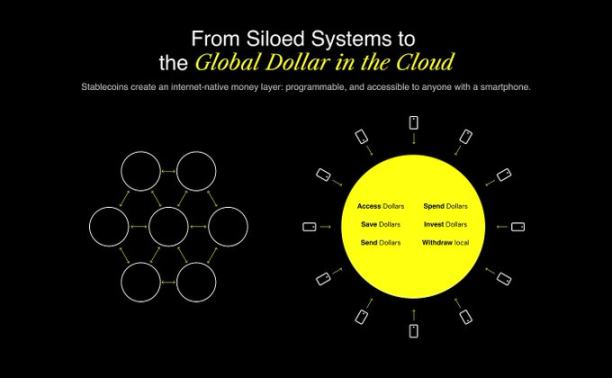
Mais le problème est le suivant : si vous essayez d'utiliser un stablecoin aujourd'hui, vous vous heurterez rapidement à des obstacles. L'expérience de paiement est maladroite, l'intégration est déroutante, tout est enveloppé de jargon, de portefeuilles, de frais de gas, de réseaux, de ponts inter-chaînes.
C'est là que réside le fossé : nous avons un nouveau système d'exploitation monétaire, que l'on peut appeler le cloud financier natif d'Internet, mais la plupart des gens n'y ont toujours pas accès.
C'est comme recevoir un volant de PS2 à Noël sans avoir la PlayStation pour le brancher. Une opportunité immense est là : rendre tout cela naturel, invisible, fluide.
Pourquoi l'expérience utilisateur est-elle un avantage décisif ?
Dans la fintech, posséder l'utilisateur signifie posséder la relation client. C'est là que la confiance se construit, que les comportements se forment, que la valeur à long terme se crée.
Bien que lors des réunions stratégiques, l'expérience utilisateur soit rarement l'argument le plus fort, dans la fintech, c'est tout. Car il ne s'agit pas seulement de logiciel, il s'agit d'argent. Et l'argent exige la confiance.
Regardez simplement les cas les plus réussis dans la néobanque : Revolut, Cash App, Nubank. Ces entreprises opèrent sur des marchés différents, mais elles suivent toutes la même stratégie : offrir une expérience utilisateur de classe mondiale.
À mesure que les stablecoins entrent dans leur prochaine phase d'adoption, les véritables gagnants seront les marques auxquelles les gens font confiance pour envoyer de l'argent à leur famille, la carte qu'ils utilisent instinctivement pour payer leur déjeuner, et l'application qui remplace discrètement leur banque locale. Ce sera l'expérience qui rend les stablecoins invisibles, qui les fait ressembler à de la monnaie ordinaire. Ordinaire, mais universelle.
Pourquoi maintenant ?
Ce qui rend ce moment si urgent et passionnant, c'est la convergence de trois forces :
L'infrastructure est prête
-
Les stablecoins sont liquides et s'intègrent en profondeur.
-
Les plateformes de wallet-as-a-service (comme Privy) et les passerelles d'intégration embarquées (comme Bridge) permettent de résoudre les défis techniques de l'expérience utilisateur.
-
L'émission de cartes de crédit, la conformité en tant que service et les fournisseurs de KYC sont tous éprouvés sur le terrain.
La régulation suit le rythme
-
Hong Kong a lancé une législation sur les stablecoins en 2024.
-
Le projet de loi GENIUS du Trésor américain trace la voie pour une utilisation des stablecoins réglementée et évolutive.
La base d'utilisateurs croît rapidement
-
En Amérique latine et en Afrique subsaharienne, les stablecoins remplacent déjà les banques à grande échelle.
-
Il y a encore 1,4 milliard de personnes dans le monde sans accès adéquat aux services financiers. Mais elles possèdent des smartphones.
-
La génération Z est naturellement native de la finance sur Internet.
Ce n'est pas un cycle spéculatif de hype. C'est la maturité de l'infrastructure, la régulation qui ouvre la voie, et un immense marché de consommateurs en attente de service. Des milliards de personnes manquent encore d'accès aux outils et services financiers modernes, mais elles ont des smartphones, un accès à Internet et se familiarisent de plus en plus avec les stablecoins. Les protocoles sous-jacents sont enfin en place. C'est maintenant une course pour construire cette couche d'expérience qui va tout transformer.
Les standards des stablecoins sont en train de s'écrire
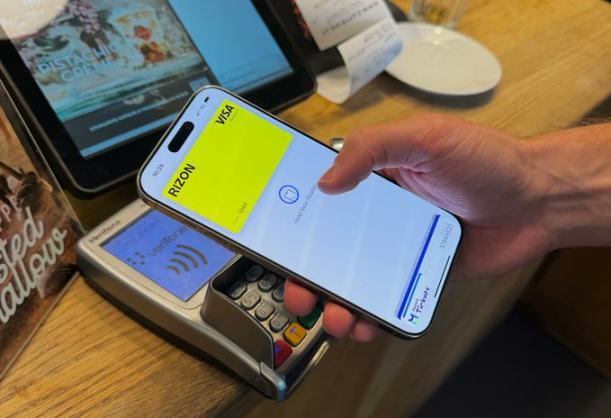
Nous croyons que l'initiative la plus sous-estimée dans la fintech aujourd'hui est de construire une expérience stablecoin qui ressemble à Apple Pay : une expérience qui s'efface en arrière-plan, qui fonctionne tout simplement, et qui gagne par son évidence, sa fiabilité et son universalité mondiale.


