
Les stablecoins peuvent-ils vraiment devenir le véritable pilier de l’hégémonie du dollar américain ?

Auteur : Spyros Andreopoulos
Traduction : TechFlow
Titre original : Les stablecoins ne peuvent pas sauver l’hégémonie du dollar
À court terme, la croissance des stablecoins pourrait atténuer les contraintes budgétaires américaines et renforcer davantage la position du dollar en tant que monnaie dominante. Cependant, à long terme, les stablecoins ne font qu’ajouter une couche de complexité au débat sur la qualité des institutions américaines.
En fin de compte, ce qui détermine le statut du dollar reste la solidité budgétaire des États-Unis ainsi que la capacité de sa banque centrale à maintenir une inflation faible et stable.
Source : Photo de SpaceX sur Unsplash
L’administration Trump semble placer de grands espoirs dans l’expansion de la demande de stablecoins pour compenser le déficit budgétaire fédéral — cette demande étant l’une des principales justifications officielles du Trésor américain pour raccourcir la durée moyenne de la dette (en émettant plus de bons du Trésor tout en maintenant constants les volumes d’émission de billets et d’obligations).
Soit dit en passant, je pense que raccourcir la durée moyenne de la dette est aussi un moyen d’accroître la pression sur la Fed pour baisser les taux d’intérêt.
Il existe également certaines preuves que la demande de stablecoins a déjà réduit les taux d’intérêt de la dette américaine à court terme.
De plus, le gouvernement considère la demande de stablecoins comme un pilier majeur du soutien à la position dominante du dollar.
La raison n’est pas difficile à comprendre.
La secrétaire au Trésor Bessent prévoit que la taille des stablecoins atteindra 2 000 milliards de dollars (j’ai même vu des chiffres plus élevés). Étant donné que la grande majorité des stablecoins sont indexés sur le dollar, la demande de stablecoins est très probablement une demande de dollars.
Selon la loi GENIUS (GENIUS Act), les espèces en dollars, les dépôts bancaires assurés aux États-Unis et les bons du Trésor ayant une échéance résiduelle n’excédant pas 93 jours sont considérés comme des instruments de réserve autorisés, de sorte qu’une grande partie de cette demande sera dirigée vers la dette fédérale.
D’un point de vue purement domestique américain, il n’est pas encore certain que les stablecoins augmentent réellement la demande nette de bons du Trésor — cela dépend de ce que les stablecoins remplacent effectivement.
Si les gens détiennent une partie de leur richesse en stablecoins au lieu de parts de fonds monétaires investis dans des obligations à court terme du gouvernement américain, la demande nette de bons du Trésor n’augmentera en réalité pas.
Mon intuition — qui reste à confirmer — est que le canal le plus important générant une demande nette de dollars et de bons du Trésor américains est le canal international : la dollarisation via la demande de stablecoins.
Les stablecoins facilitent l’accès au dollar pour des millions de personnes en dehors des États-Unis, en particulier dans les pays où l’inflation est élevée, la monnaie faible et le système bancaire sous-développé.
Cela dit, la croissance de la demande de stablecoins par le secteur privé non américain pourrait être partiellement compensée par une baisse de la demande officielle de dollars. Pourquoi ?
Les stablecoins semblent susceptibles d’améliorer la stabilité financière mondiale en augmentant la part des actifs en dollars sur les bilans hors des États-Unis. Cependant, si tel est le cas, cela pourrait réduire le « mismatch » monétaire des pays émergents, lequel est justement l’une des principales raisons de la demande préventive de dollars par les autorités officielles de ces marchés émergents.
Retour sur les fondements institutionnels du dollar
Cependant, j’ai des préoccupations plus profondes quant à l’aide que la demande de stablecoins pourrait apporter au rôle du dollar. Cela concerne le dollar lui-même et les institutions qui le soutiennent.
La situation budgétaire des États-Unis est bien connue, inutile d’y revenir ici.
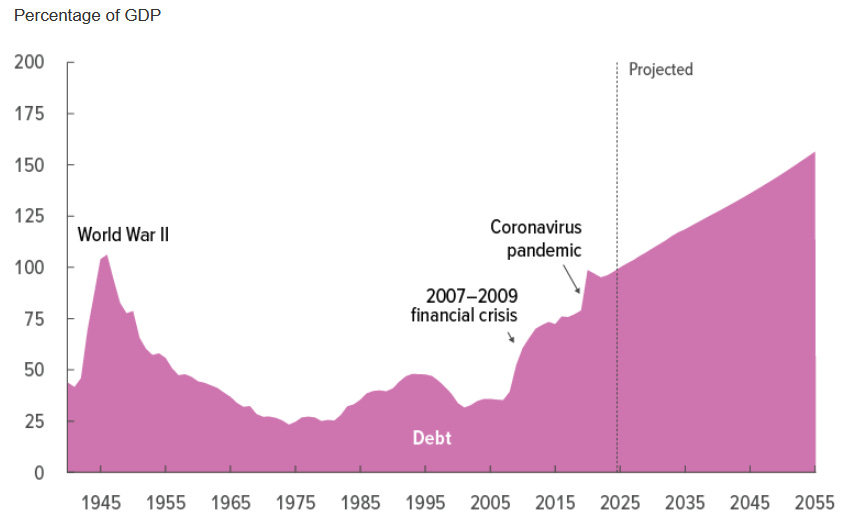
Source : Congressional Budget Office (mars 2025)
En tant qu’Européen admirant depuis longtemps les États-Unis, je ne suis sans doute pas le seul à diagnostiquer une sorte de « machine de l’apocalypse budgétaire » provoquée par la division politique.
L’une des raisons clés pour lesquelles cette « machine de l’apocalypse » peut continuer à fonctionner est la position dominante du dollar et la demande qui en découle pour les actifs du gouvernement américain : le « privilège excessif » du dollar élargit la marge de manœuvre budgétaire du gouvernement fédéral américain.
Mais cela ne dispense finalement pas de la nécessité d’une réforme budgétaire fondamentale. Cette réforme devrait principalement porter sur l’augmentation des recettes fédérales (soit dit en passant, c’est l’inverse de la situation européenne, où la réforme budgétaire devrait se concentrer sur la réduction des dépenses).
Revenons maintenant aux stablecoins.
L’augmentation de la demande de stablecoins pour la dette du gouvernement américain pourrait, à court terme, desserrer les contraintes de la politique budgétaire. Mais cela ne résout aucun problème à long terme — cela ne détruit pas cette machine de l’apocalypse.
En fait, cela risque plutôt d’entraver la réforme budgétaire pourtant nécessaire.
En d’autres termes, je crains que les stablecoins ne soient qu’une corde que les politiciens américains utilisent pour se pendre eux-mêmes — ainsi que le privilège excessif qui en découle.
Et puis il y a la Fed.
J’ai toujours pensé que, compte tenu du relâchement des contraintes sur les autorités budgétaires grâce au privilège excessif, la politique monétaire doit également être contrainte : la politique monétaire ne doit pas céder aux exigences de la politique budgétaire (comme l’affirment Trump et son mouvement). Une condition institutionnelle nécessaire (bien que non suffisante) pour éviter cela est l’indépendance de la Fed.
L’essentiel ici est que, si l’indépendance de la Fed est affaiblie pendant cette période et conduit à une inflation plus élevée, alors les stablecoins ne serviront finalement à rien pour le statut du dollar.
L’adossement des stablecoins
En fin de compte, comme l’a dit Pierpaolo Benigno, tout dépend de la manière dont les stablecoins sont adossés.
Dans un régime dominé par la monnaie (c’est-à-dire où la banque centrale assure la stabilité des prix et où les autorités budgétaires sont seules responsables de la soutenabilité de la dette), les stablecoins et les bons du Trésor qui les soutiennent sont finalement garantis par les impôts : « Pour que les stablecoins soient sûrs, les bons du Trésor eux-mêmes doivent l’être. »
Dans un régime dominé par le budget, les stablecoins sont finalement garantis par la banque centrale. Dans ce cas, les stablecoins pourraient déclencher de l’inflation, car la Fed pourrait être contrainte de monétiser les émissions correspondantes.
Ma conclusion est que, bien qu’à court terme la croissance des stablecoins puisse atténuer les contraintes budgétaires américaines et renforcer la position dominante du dollar, à long terme, les stablecoins ne font qu’ajouter une couche de complexité au débat sur la qualité des institutions américaines. En fin de compte, ce qui détermine si le dollar peut conserver son statut, c’est la solidité budgétaire des États-Unis et la capacité de sa banque centrale à maintenir une inflation faible et stable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le ralentissement du développement de l'IA conjugué à la flambée des prix du pétrole frappe d'abord les actions des semi-conducteurs en Corée et au Japon : SK Hynix chute de plus de 5 %, SoftBank s'effondre de 11 %.
Les géants de l'IA se sont exceptionnellement unis pour appeler à un ralentissement du développement des modèles de pointe. Les marchés boursiers sud-coréen et japonais ont chuté, l'indice composite de Séoul perdant plus de 3 % tandis que le Nikkei 225 reculait de plus de 2 %. SoftBank a enregistré une chute de 11 % en une seule séance et SK Hynix a reculé de plus de 5 %. Parallèlement, la fermeture d'un oléoduc par l'Arabie Saoudite a fait bondir le Brent à 107 dollars, couplé à un indice CPI américain supérieur aux prévisions qui porte à plus de 90 % la probabilité d'une hausse des taux par la Fed mercredi. Ces deux facteurs négatifs conjugués ont provoqué un début de semaine agité sur les marchés asiatiques.

ASIC et l’interconnexion optique soutiennent la carte de croissance rapide ! Bank of America soutient fermement la flambée de Marvell (MRVL.US) et proclame qu’il y a encore 55 % de potentiel de hausse
Bank of America maintient son objectif de cours de 365 dollars pour Marvell, appréciant sa capacité à accroître sa part de revenus par système AI grâce à ses accélérateurs AI sur mesure (AI ASIC/XPU) répondant à la demande massive de calcul d'agents intelligents, ainsi qu'à ses puces d’interconnexion optique associées. Par rapport au cours de clôture de 236,10 dollars du 11 septembre, cet objectif implique un potentiel de hausse d’environ 54,6 %.

Prix des cryptos
Plus


