
L'épée de la régulation plane, le récit des trésors cryptographiques fait face à l'éclatement de la bulle.

Auteur : KKK
Titre original : La SEC américaine commence à cibler les sociétés Crypto Treasury, le récit DAT va-t-il continuer ?
Le 24 septembre, la Securities and Exchange Commission (SEC) des États-Unis et la Financial Industry Regulatory Authority (Finra) ont conjointement annoncé qu'elles allaient enquêter sur plus de 200 sociétés cotées ayant annoncé des plans de Crypto Treasury, invoquant des « fluctuations anormales des cours des actions » observées juste avant la publication de ces annonces.
Depuis que MicroStrategy a été la première à intégrer le bitcoin à son bilan, le « Crypto Treasury » est devenu une sorte d’« alchimie financière » sensationnelle sur le marché boursier américain — les actions de nouveaux venus comme Bitmine ou SharpLink ont parfois été multipliées par plusieurs dizaines suite à des opérations similaires. Selon les données publiées par Architect Partners, depuis 2025, 212 nouvelles sociétés ont annoncé vouloir lever environ 102 milliards de dollars pour acheter des actifs cryptographiques majeurs tels que BTC et ETH.
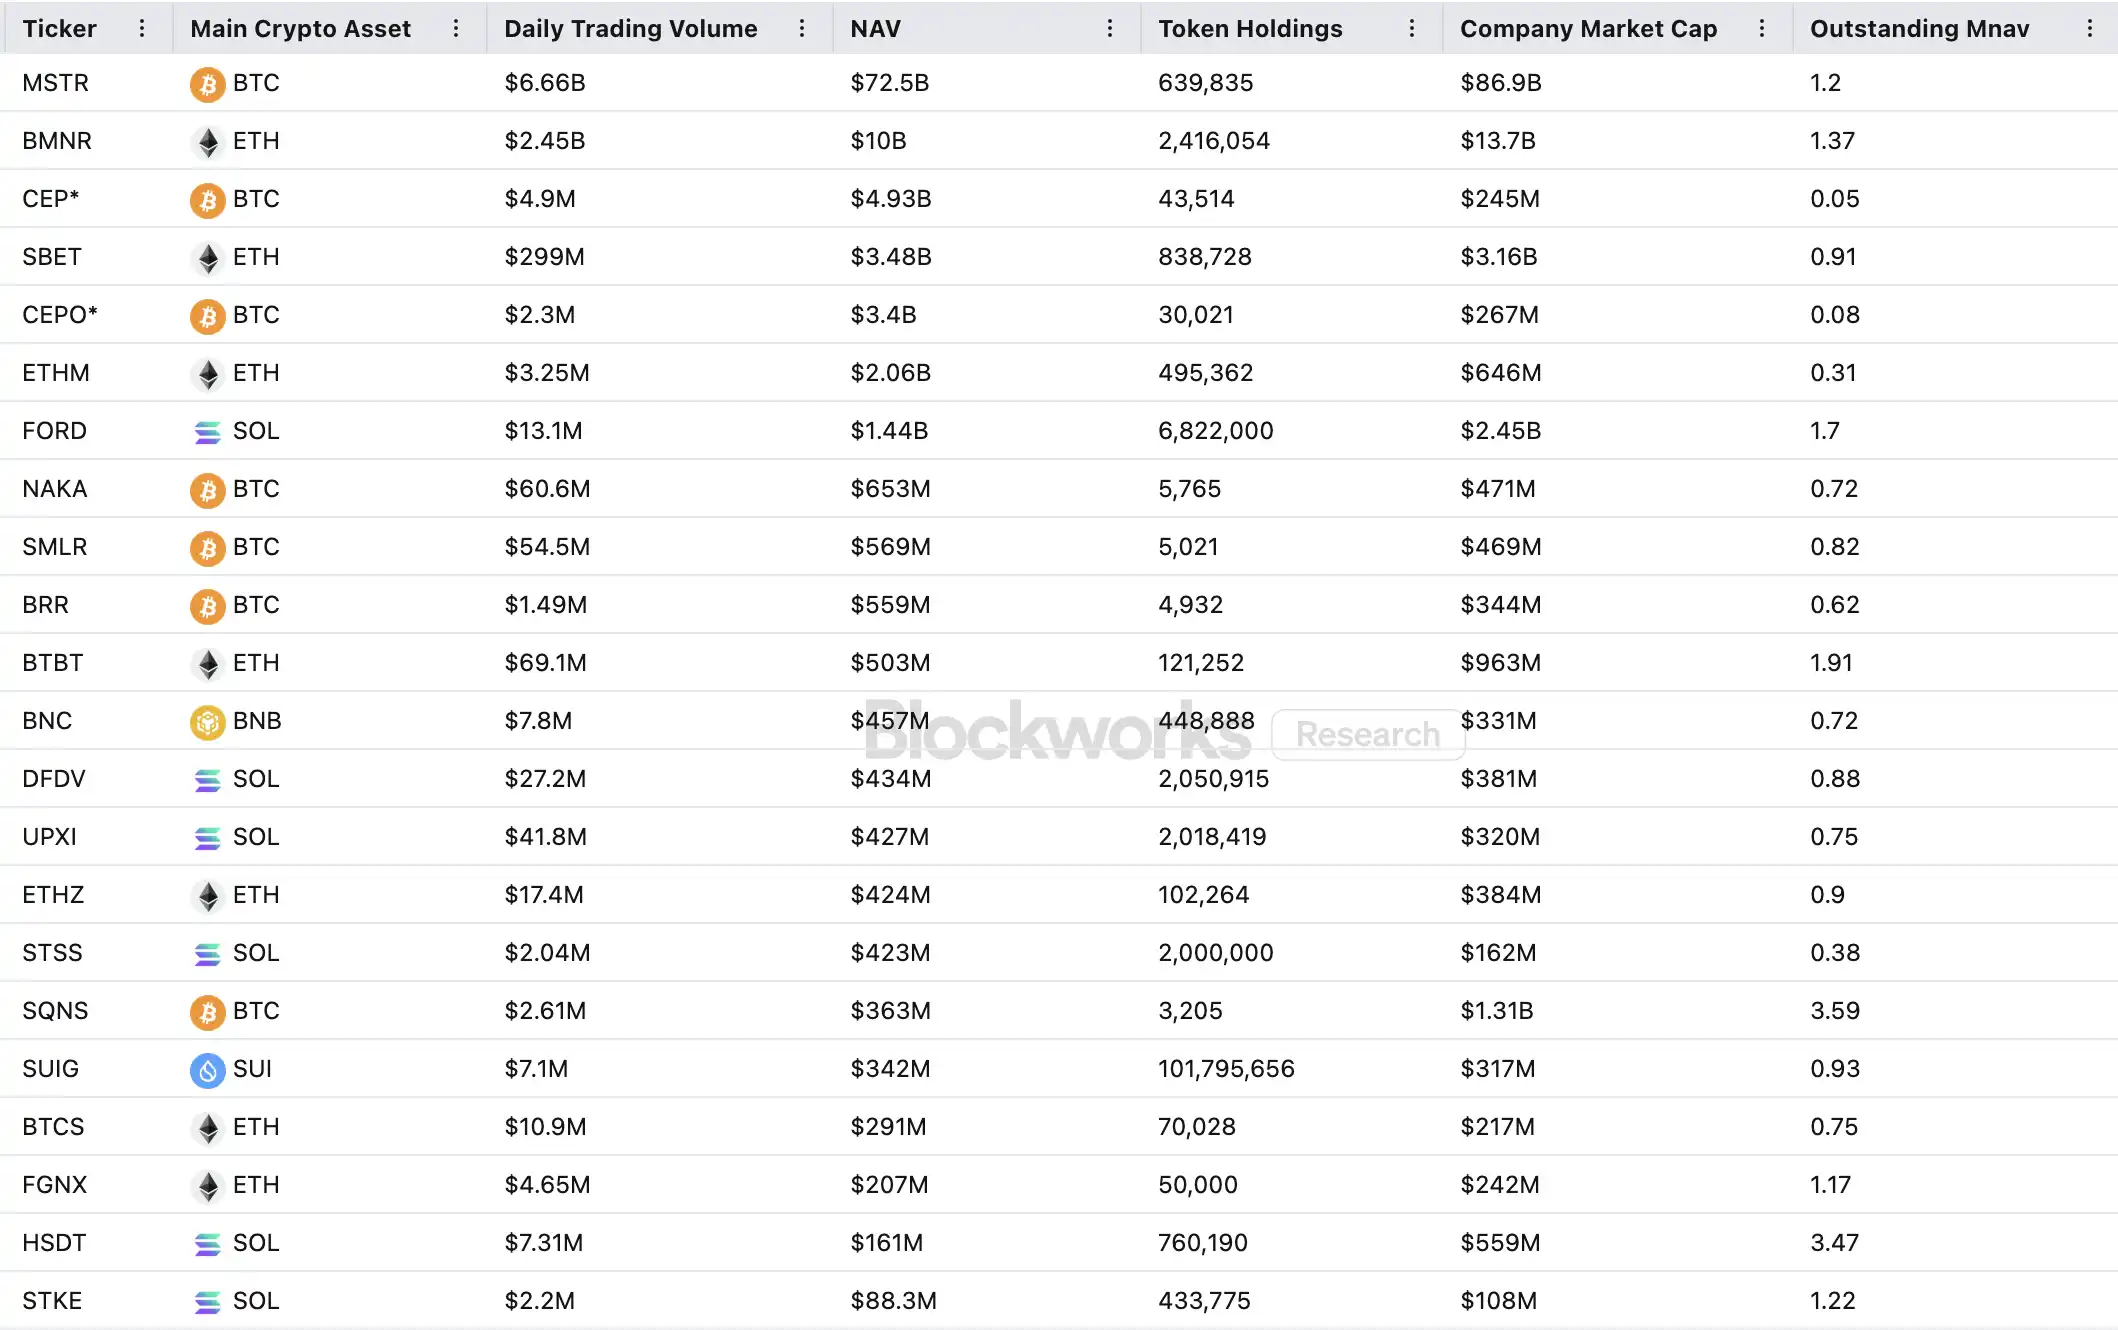
Cependant, cette frénésie de capitaux, tout en faisant grimper les prix, a également suscité de nombreuses interrogations. Le mNAV (rapport entre la capitalisation boursière et la valeur nette comptable) de MSTR est passé de 1,6 à 1,2 en un mois, et pour les vingt premières sociétés Crypto Treasury, les deux tiers ont un mNAV inférieur à 1. Les doutes concernant une bulle d’actifs ou des délits d’initiés se multiplient, et cette nouvelle tendance d’allocation d’actifs fait face à des défis réglementaires sans précédent.
Comment fonctionne le flywheel des sociétés Crypto Treasury
Le flywheel de financement des sociétés Crypto Treasury repose sur le mécanisme du mNAV, qui est essentiellement une logique réflexive permettant à ces sociétés de disposer d’une capacité d’investissement apparemment « illimitée » en période de marché haussier. Le mNAV désigne le ratio de la valeur nette d’actif de marché, calculé comme la capitalisation boursière (P) divisée par la valeur nette d’actif par action (NAV). Dans le contexte des sociétés Crypto Treasury, le NAV fait référence à la valeur des actifs numériques détenus.
Lorsque le prix de l’action P est supérieur à la NAV par action (c’est-à-dire mNAV > 1), la société peut continuer à lever des fonds et à les investir dans des actifs numériques. Chaque nouvelle émission et achat augmente la position par action et la valeur comptable, renforçant ainsi la confiance du marché dans le récit de la société et faisant monter le cours de l’action. Ainsi, une boucle de rétroaction positive se met en place : hausse du mNAV → émission de nouvelles actions → achat d’actifs numériques → augmentation de la position par action → confiance du marché renforcée → nouvelle hausse du cours de l’action. C’est grâce à ce mécanisme que MicroStrategy a pu continuer à lever des fonds pour acheter du bitcoin ces dernières années sans diluer fortement ses actions.
Une fois que le cours de l’action et la liquidité atteignent un niveau suffisamment élevé, la société peut débloquer tout un ensemble de mécanismes d’entrée de capitaux institutionnels : émission de dettes, d’obligations convertibles, d’actions privilégiées, etc., transformant le récit du marché en actifs comptables, ce qui fait à nouveau grimper le cours de l’action et alimente le flywheel. Le cœur de ce jeu réside dans la résonance complexe entre le cours de l’action, le storytelling et la structure du capital.
Cependant, le mNAV est une arme à double tranchant. Une prime peut refléter une grande confiance du marché, mais aussi n’être que de la pure spéculation. Dès que le mNAV converge vers 1 ou passe en dessous, le marché passe d’une « logique d’accroissement » à une « logique de dilution ». Si, à ce moment-là, le prix du token baisse, le flywheel passe d’une rétroaction positive à une boucle de rétroaction négative, entraînant une chute simultanée de la capitalisation et de la confiance. De plus, le financement des sociétés Crypto Treasury repose également sur la prime du mNAV ; si le mNAV reste longtemps en dessous de 1, la possibilité d’émission de nouvelles actions est bloquée, et les petites sociétés déjà en difficulté ou proches de la radiation verront leur modèle s’effondrer instantanément. En théorie, lorsque le mNAV < 1, la solution la plus rationnelle pour la société est de vendre ses positions pour racheter ses propres actions afin de rétablir l’équilibre, mais il ne faut pas généraliser : une société sous-évaluée peut aussi représenter une opportunité de valeur.
Lors du marché baissier de 2022, même lorsque le mNAV de MicroStrategy est passé sous 1, la société n’a pas vendu ses bitcoins pour racheter ses actions, mais a préféré restructurer sa dette afin de conserver tous ses bitcoins. Cette logique de « tenir coûte que coûte » découle de la vision quasi religieuse de Saylor envers BTC, qu’il considère comme un actif de garantie central « à ne jamais vendre ». Mais ce chemin n’est pas duplicable par toutes les sociétés Crypto Treasury. La plupart des sociétés de type altcoin Crypto Treasury manquent d’activité principale stable et se transforment en « sociétés d’achat de tokens » par nécessité, sans conviction profonde. Si les conditions de marché se détériorent, elles sont plus susceptibles de vendre pour limiter les pertes ou réaliser des profits, provoquant ainsi un effet domino.
À lire également : « Première vente de tokens, radiation, les sociétés crypto ne sont plus des reliques intouchables »
Y a-t-il des délits d’initiés ?
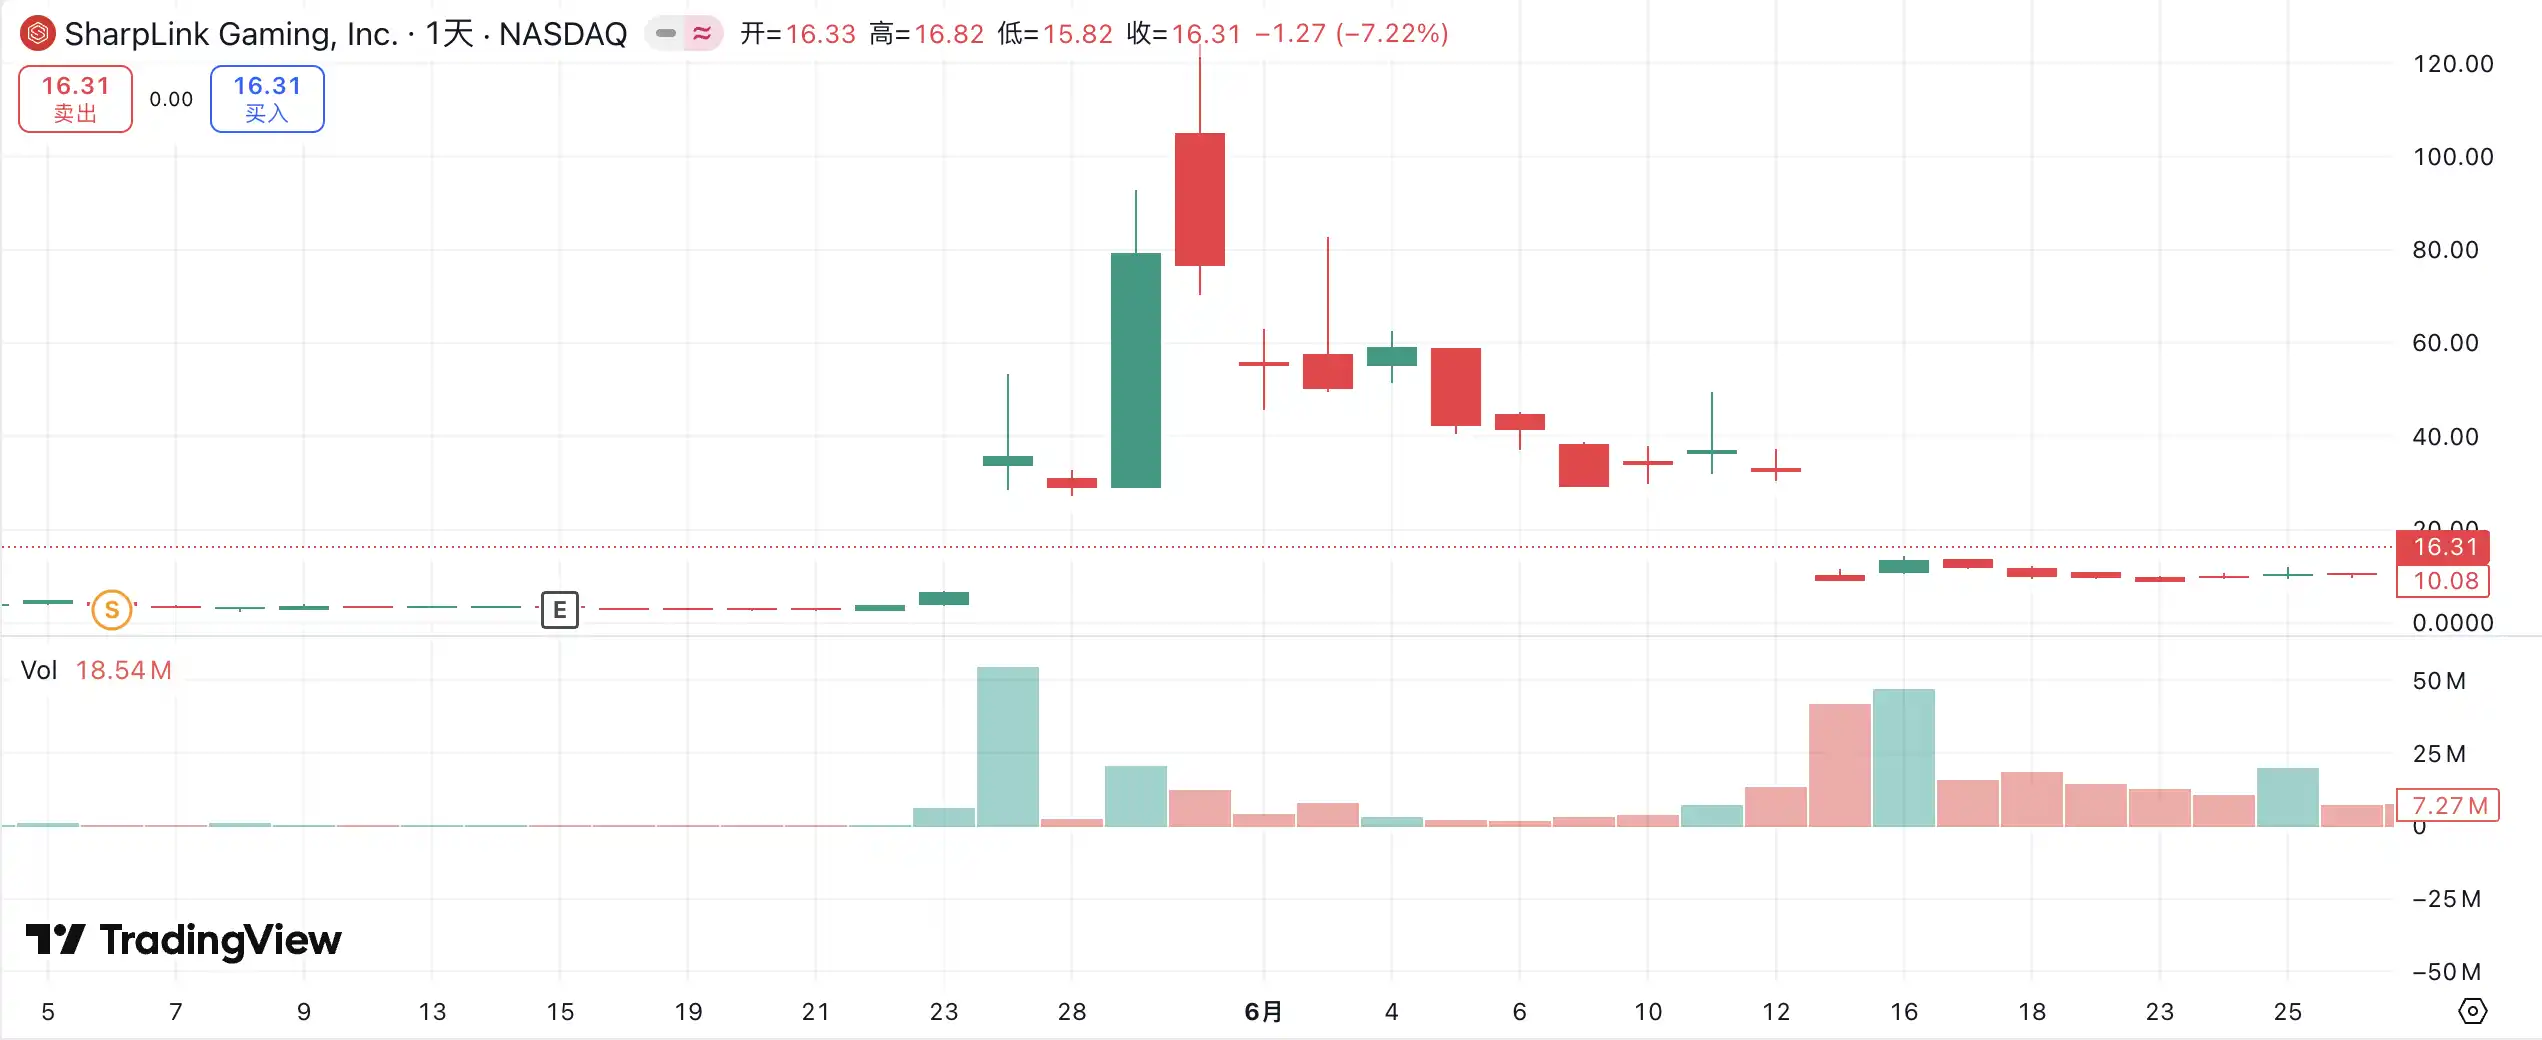
SharpLink Gaming est l’un des premiers cas à avoir secoué le marché lors de cette vague de « Crypto Treasury ». Le 27 mai, la société a annoncé vouloir augmenter ses réserves d’ethereum jusqu’à 425 millions de dollars ; le jour même, le cours de l’action a grimpé jusqu’à 52 dollars. Pourtant, de façon étrange, dès le 22 mai, le volume d’échanges avait déjà fortement augmenté, le cours passant de 2,7 à 7 dollars, alors que la société n’avait encore rien annoncé ni informé la SEC.
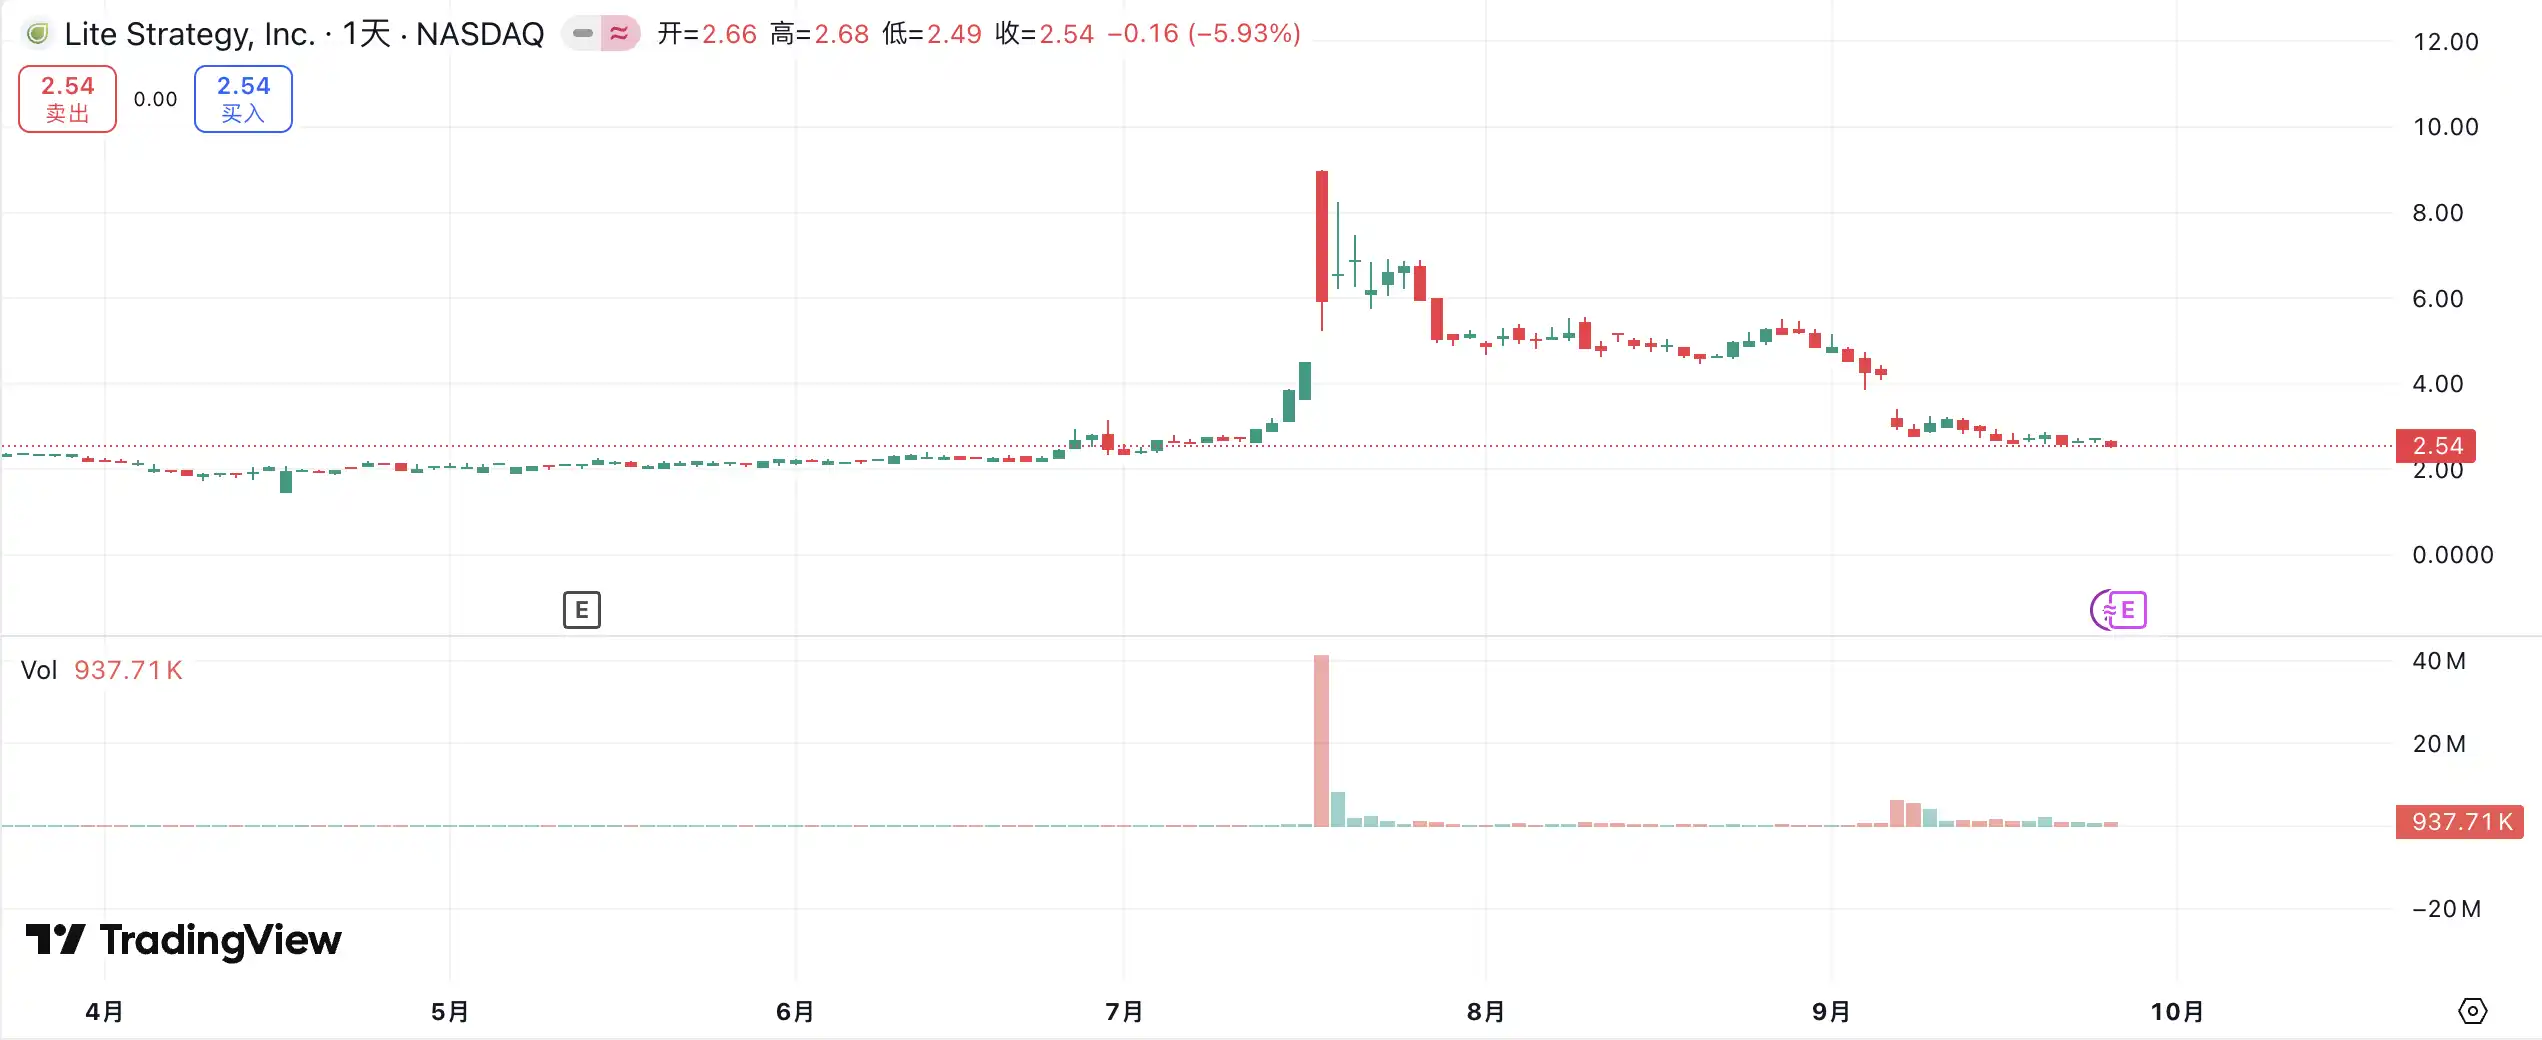
Ce phénomène de « hausse du cours avant l’annonce » n’est pas isolé. MEI Pharma a annoncé le 18 juillet le lancement d’une stratégie Crypto Treasury litecoin de 100 millions de dollars, mais le cours avait déjà doublé en quatre jours avant l’annonce, passant de 2,7 à 4,4 dollars. La société n’a soumis aucune mise à jour majeure ni communiqué de presse, et son porte-parole a refusé de commenter.
Des situations similaires ont été observées chez Mill City Ventures, Kindly MD, Empery Digital, Fundamental Global et 180 Life Sciences Corp, qui ont toutes connu des fluctuations de cours anormales avant d’annoncer leurs plans Crypto Treasury. La question d’une fuite d’informations et de transactions anticipées a attiré l’attention des régulateurs.
Le récit DAT va-t-il s’effondrer ?
Arthur Hayes, conseiller d’Upexi, la « MicroStrategy de Solana », souligne que le Crypto Treasury est devenu le nouveau récit du monde de la finance traditionnelle. Selon lui, cette tendance va continuer à évoluer sur plusieurs segments d’actifs majeurs. Cependant, il faut garder à l’esprit qu’il n’y aura au final qu’un ou deux gagnants par blockchain.
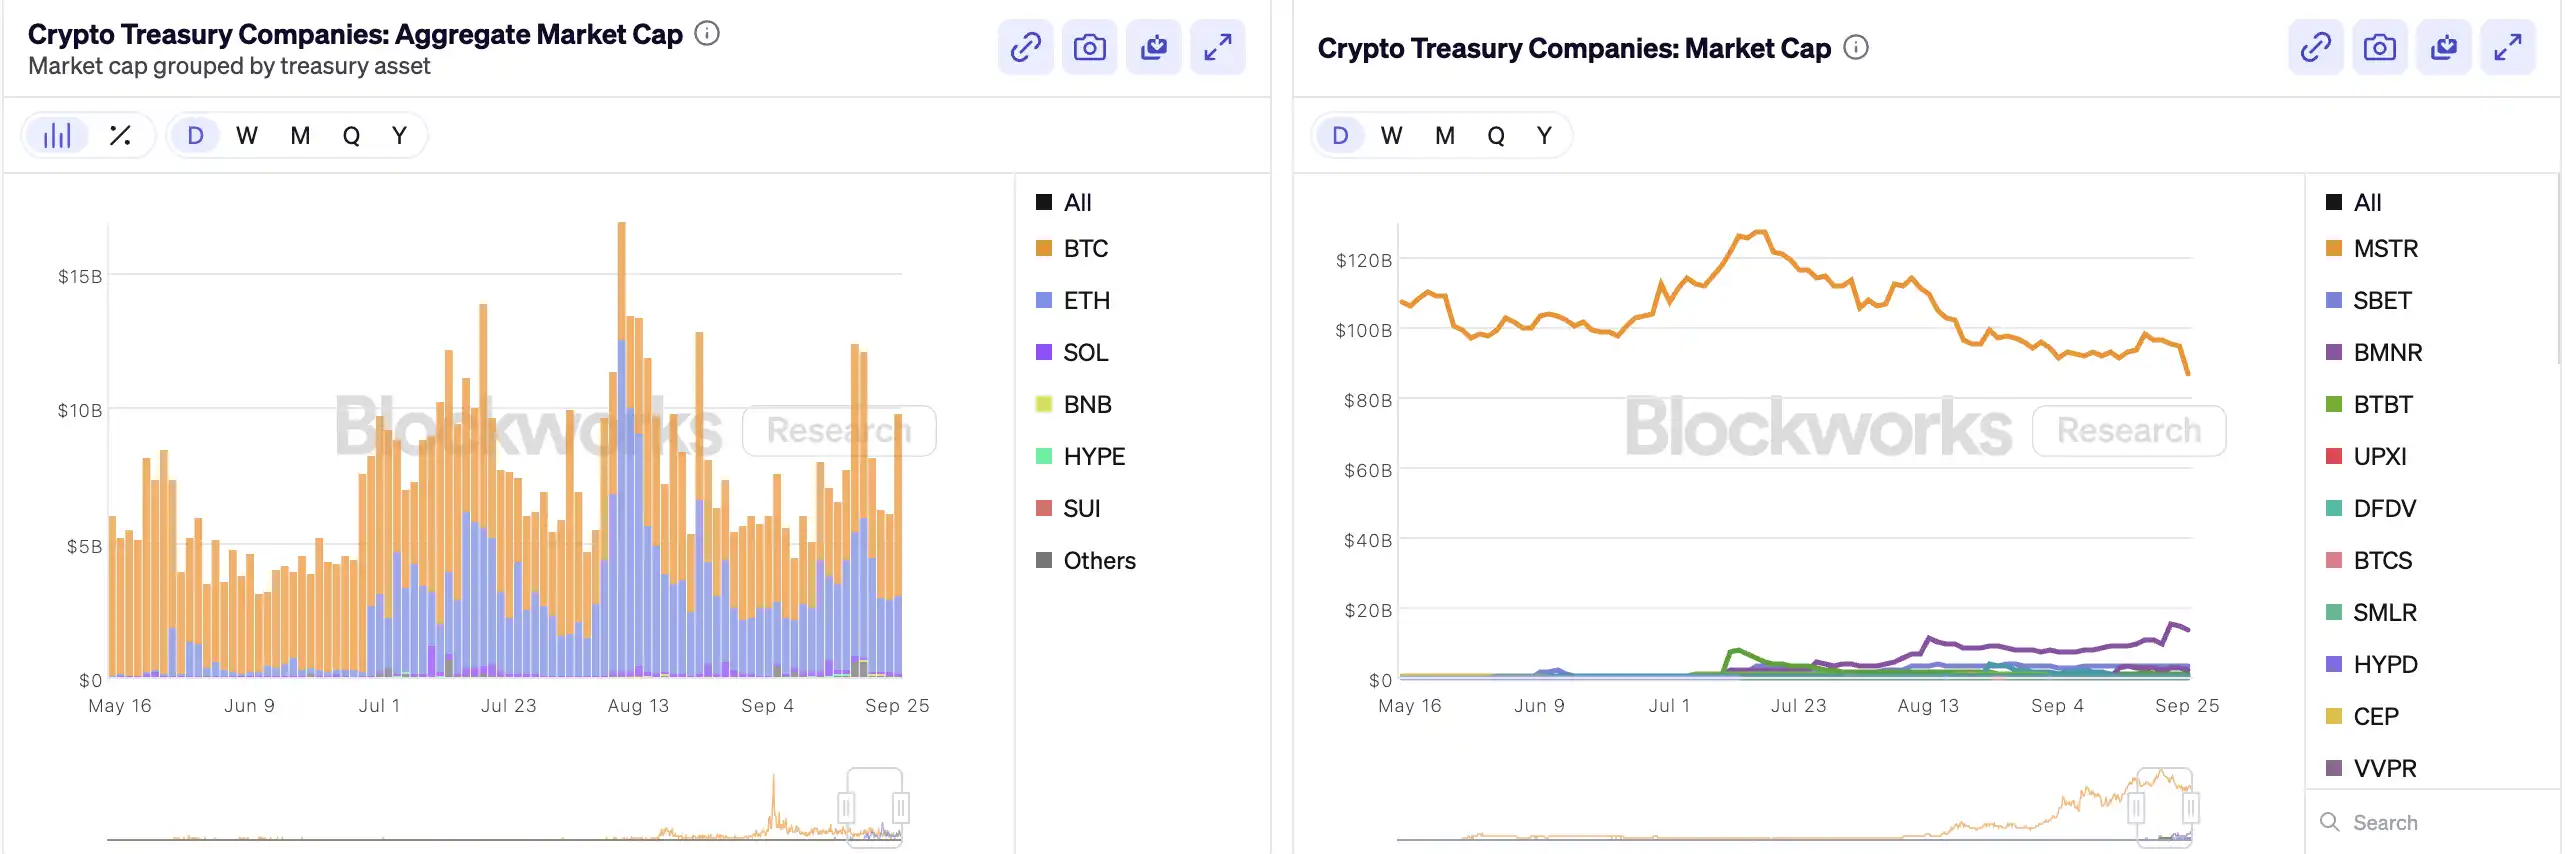
Dans le même temps, l’effet de concentration s’accélère. Bien que plus de 200 sociétés aient annoncé une stratégie Crypto Treasury en 2025, couvrant BTC, ETH, SOL, BNB, TRX et d’autres blockchains, les capitaux et les valorisations se concentrent rapidement sur un très petit nombre de sociétés et d’actifs — les Crypto Treasury BTC et ETH dominent la majorité des sociétés DAT. Dans chaque catégorie d’actifs, une à deux sociétés seulement peuvent réellement émerger : MicroStrategy pour BTC, Bitmine pour ETH, Upexi peut-être pour SOL, les autres projets peinant à atteindre une taille critique.
Comme l’a démontré Michael Saylor, il existe de nombreux gestionnaires de fonds institutionnels souhaitant une exposition au risque bitcoin, mais qui ne peuvent pas acheter directement du BTC ni détenir d’ETF — mais ils peuvent acheter des actions MSTR. Si vous parvenez à intégrer une société détenant des actifs cryptographiques dans leur « panier conforme », ces fonds sont prêts à payer 2, 3, voire 10 dollars pour un actif qui n’en vaut qu’1 en valeur comptable. Ce n’est pas de l’irrationalité, c’est de l’arbitrage réglementaire.
Dans la seconde moitié du cycle, de nouveaux émetteurs continueront d’apparaître, utilisant des instruments financiers d’entreprise toujours plus agressifs pour rechercher une plus grande élasticité du cours de l’action. Lorsque les prix baissent, ces pratiques se retourneront contre eux. Arthur Hayes estime que ce cycle verra un accident majeur de type FTX parmi les sociétés DAT. À ce moment-là, ces sociétés feront faillite, leurs actions ou obligations subiront de fortes décotes, provoquant une grande volatilité sur le marché.
Les régulateurs ont également pris conscience de ce risque structurel. Début septembre, le Nasdaq a proposé de renforcer la surveillance des sociétés DAT ; aujourd’hui, la SEC et la FINRA ont lancé une enquête conjointe sur les délits d’initiés. Ces mesures visent à réduire l’espace pour les délits d’initiés, à relever les seuils d’émission et à rendre le financement plus difficile, limitant ainsi la capacité de manipulation des nouvelles sociétés DAT. Pour le marché, cela signifie que les « faux leaders » seront éliminés plus rapidement, tandis que les véritables leaders survivront et pourraient même prospérer grâce au récit.
Conclusion
Le récit du Crypto Treasury persiste, mais les seuils d’entrée augmentent, la régulation se renforce et la bulle se purge en même temps. Pour les investisseurs, il est essentiel de comprendre la logique et les voies d’arbitrage derrière la structure financière, tout en restant vigilants face à l’accumulation de risques derrière le récit — cette « alchimie on-chain » ne pourra pas durer indéfiniment, seuls les gagnants resteront, les perdants quitteront la scène.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le médicament contre le cancer du sein Etcamah d'AstraZeneca (AZN.US) échoue à l'essai clinique de phase III, ce qui pourrait entraîner une baisse des ventes de plusieurs milliards de dollars
John Murphy, analyst chez Bloomberg Intelligence, indique que l'échec de l'essai du médicament contre le cancer du sein par AstraZeneca pourrait réduire les ventes de 2,6 à 3,8 milliards de dollars en 2035.

Alors que la controverse autour de l’IA s’intensifie, les fonds spéculatifs achètent des actions technologiques à un rythme inédit depuis 15 mois.
Les fonds spéculatifs ont enregistré des achats nets d'actions américaines TMT lors de 10 des 11 dernières séances, reconstruisant leurs positions longues sur la technologie à la vitesse la plus rapide en 15 mois. Cependant, une tempête réglementaire sur l'IA a éclaté au « pire moment » : les appels des géants de l'IA à ralentir le développement ont été rejetés et l'incertitude réglementaire a directement frappé des actions technologiques asiatiques comme SoftBank. Alors que l'euphorie haussière coïncide avec la semaine des grandes banques centrales, le secteur technologique fait face à une épreuve majeure.
Suivi des préventes d’Apple : la demande pour la série iPhone 18 Pro à l’étranger reste faible, l’évaluation Duo est positive mais le matériel est en retard
Selon une enquête menée par Jefferies, après le lancement de l’iPhone 18 Pro, le temps d’attente de livraison dans les quatre grands marchés (États-Unis, Royaume-Uni, Allemagne, Japon) a diminué de 5 à 11 jours par rapport à l’année dernière, et il n’y a même plus de délai d’attente aux États-Unis. Cette situation indique clairement une faiblesse de la demande, en supposant que la capacité de production reste stable. Les marchés chinois et hongkongais montrent une contre-tendance de vigueur, mais les soupçons de stockage spéculatif persistent. Le nouveau modèle à écran pliant Duo est reconnu pour sa qualité logicielle, mais son prix élevé de 2 000 dollars ne fait qu’offrir un appareil de 254 grammes avec une configuration à double caméra, ce qui le place en retard par rapport aux concurrents Android sur l’aspect matériel. Jefferies maintient une recommandation "sous-performance" et le cours cible implique une baisse de 21% par rapport au cours actuel.
Enquête sur les avantages de santé par UBS : Elevance Health (ELV.US) en tête, les employeurs américains se préparent à la hausse des coûts médicaux
Dans l'enquête annuelle de gestion des avantages sociaux menée par UBS auprès des institutions, Elevance Health (ELV.US) est devenue la compagnie d'assurance santé américaine la mieux notée.

Prix des cryptos
Plus


