
Le crash du 11 octobre était-il le résultat d'une attaque ciblée ?

Peut-être le plus grand rug pull de ces dernières années ?
Titre original : "Le krach du 11 octobre était-il une attaque ciblée ?"
Auteur original : Aussie Master, Crypto KOL
Ces derniers jours, alors que j’écrivais mon post sur les liquidations, je n’ai pas pu m’empêcher de me poser cette question : face à une liquidation aussi massive, qui en a été le plus grand bénéficiaire au final ? Combien ont-ils gagné ?
Aujourd’hui, le post de @yq_acc m’a aidé à repenser la logique en exposant clairement la chronologie des événements.
Après avoir discuté avec elle, j’ai découvert que de nombreuses coïncidences s’accumulaient, rendant ce krach quelque peu étrange. Plus j’y pense, plus cela ressemble à une attaque ciblée soigneusement planifiée, similaire à ce que nous avons vu lors de l’effondrement de LUNA.
-- Cibler l’accumulation de risques systémiques, en appuyant doucement sur les vulnérabilités
Le post de YQ est long, donc je vais mentionner brièvement quelques détails et mes propres spéculations pour essayer de comprendre ce qui s’est réellement passé :
Le catalyseur de ce krach majeur réside dans trois tokens — USDe, WBETH et BnSOL, les deux derniers utilisant les prix spot pour leurs oracles. Cependant, pour les actifs à faible liquidité, les prix spot peuvent être facilement manipulés. Binance avait également reconnu ce risque à l’avance et avait annoncé un plan pour changer l’oracle au 14ème jour (plus tard révisé au 11ème jour).
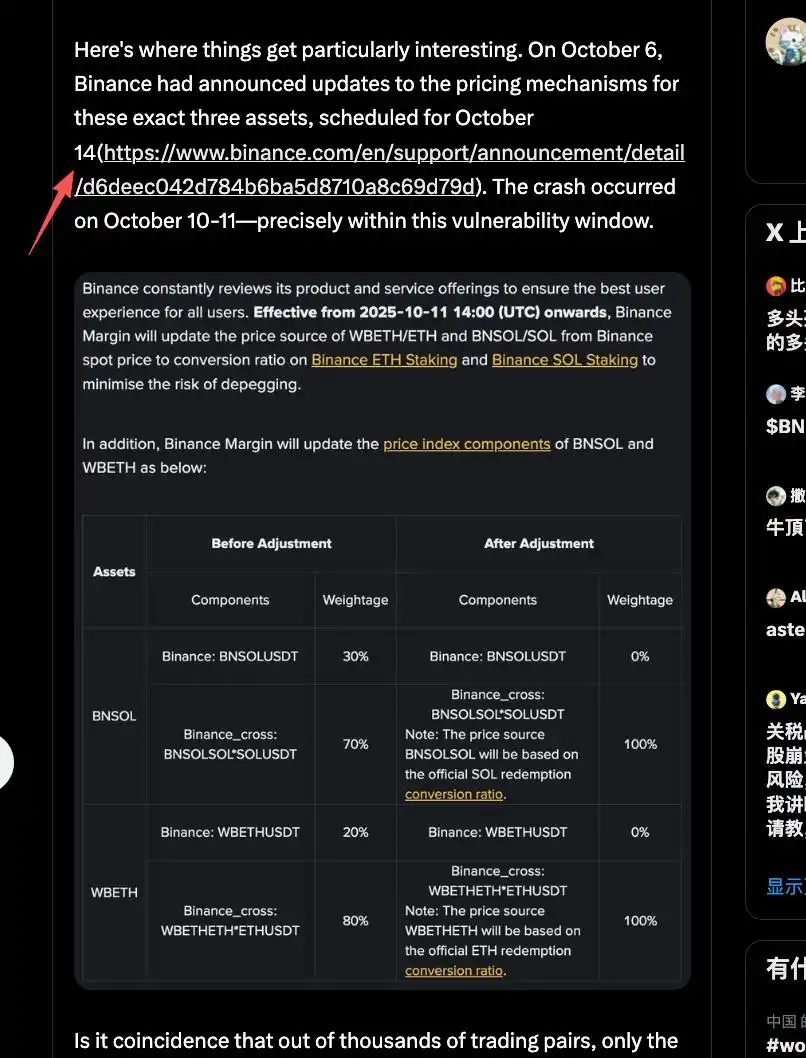
L’attaque a alors eu lieu juste avant la mise à jour de l’oracle, profitant de la vulnérabilité de l’oracle non mis à jour, ce qui a entraîné une seconde vague d’effondrement total.
Voyons maintenant comment l’attaque s’est déroulée :
Tout a commencé avec USDe, où pendant l’attaque (5h43), une vente instantanée de 60 millions de dollars en spot a eu lieu. L’attaquant a dû accumuler progressivement suffisamment de jetons au fil du temps, puis tout vendre d’un coup. Le manque de liquidité spot pour USDe était insuffisant pour résister au choc initial, entraînant le premier décrochage.
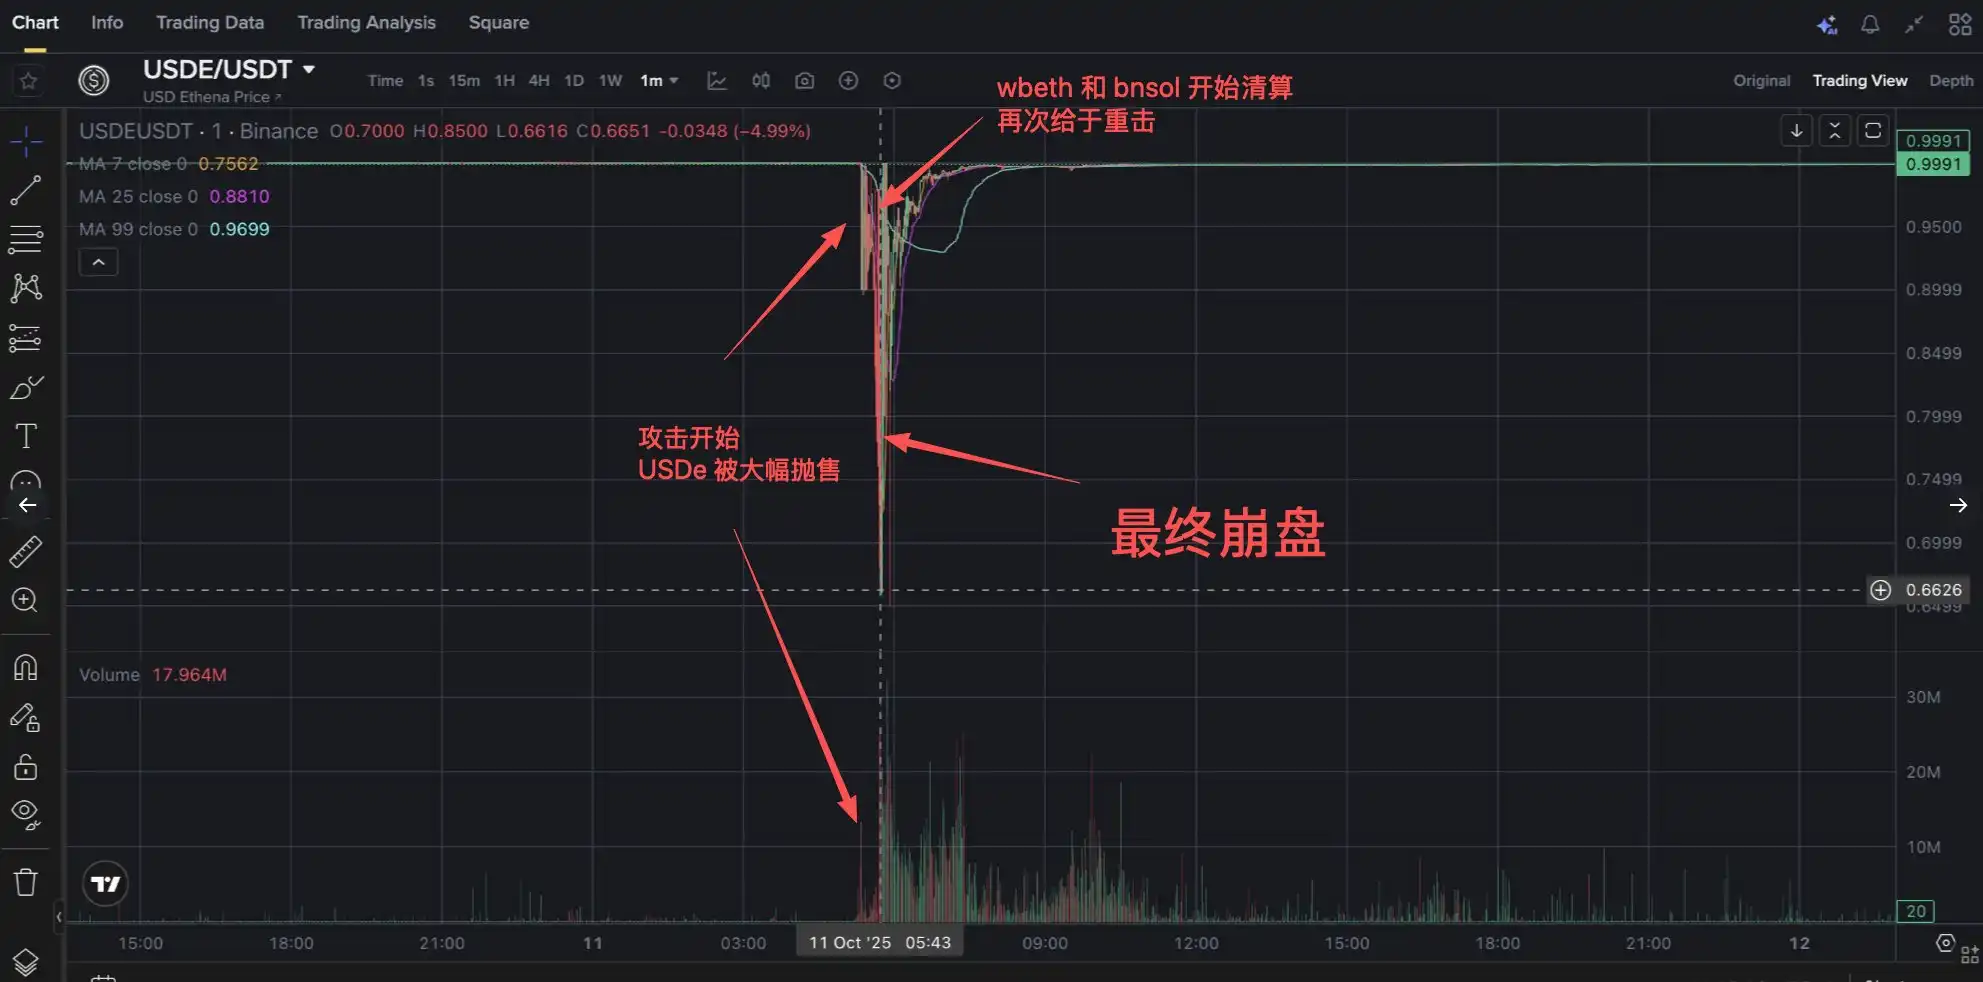
À 5h44, USDe a chuté jusqu’à 0,89 $, provoquant une baisse rapide de la valeur des positions collatéralisées par USDe et déclenchant des appels de marge.
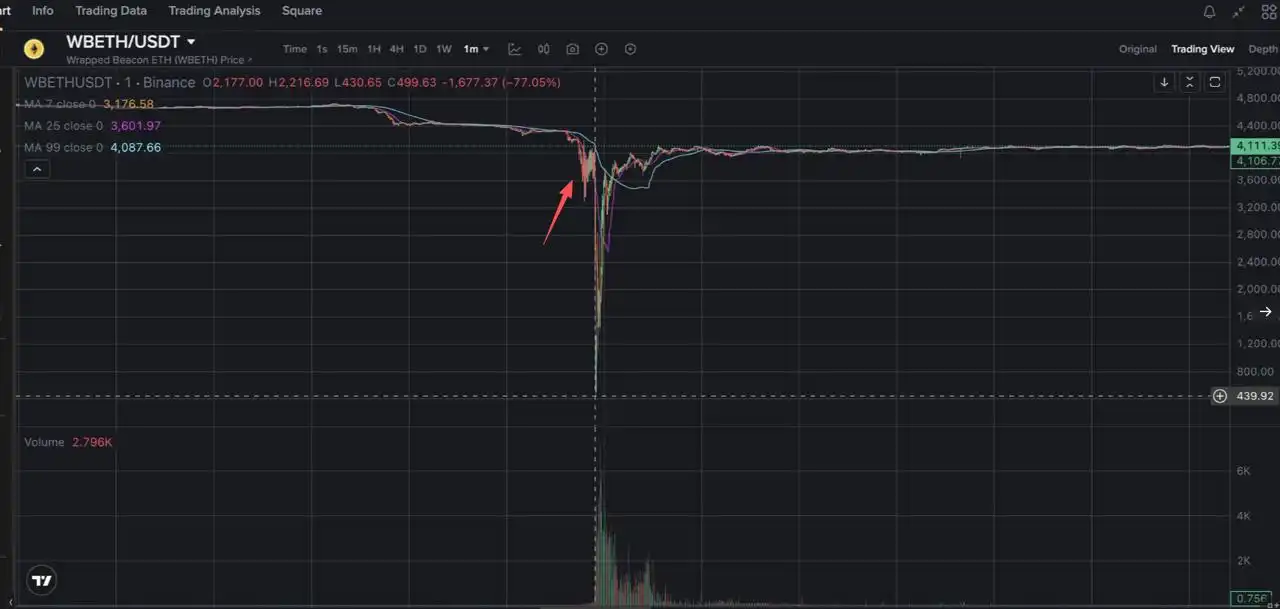
En raison du système de marge unifié de Binance permettant la collatéralisation croisée des actifs, cela a conduit à la liquidation forcée des positions wBETH et BNSOL. Les liquidations manipulées dans la faible liquidité de wBETH et BNSOL (la profondeur de trading quotidienne moyenne de wBETH n’étant que d’environ 2 000 ETH) ont provoqué un décrochage temporaire de plus de 20 % de leurs prix spot. Pendant ce temps, l’oracle de la valeur des collatéraux de Binance s’appuyait toujours sur les prix spot, ce qui a entraîné une forte réduction des collatéraux et déclenché une liquidation violente du marché.
Puis la boucle de règlement récursive a commencé (BN s’est effondré en raison d’une explosion de trafic à court terme) :
Les utilisateurs employant une stratégie de yield farming (staking ETH/SOL → minting wBETH/BNSOL → emprunt de USDT → échange contre USDe) ont vu leur compte entièrement liquidé. Lorsque USDe s’est écarté de son ancrage, faisant tomber le ratio de collatéral en dessous du seuil de 91 %, le système a automatiquement liquidé tous les actifs, intensifiant encore la pression de vente sur wBETH/BNSOL.
Atteignant finalement le pic de l’écart : USDe à 0,65, wBETH tombé à 430 $, et BNSOL à 34,90 $.
Pourquoi je soupçonne une attaque ciblée :
Coïncidence n°1 : L’attaque a eu lieu juste avant que Binance n’annonce des correctifs pour deux actifs clés (BNSOL et wBETH) concernant une vulnérabilité de l’oracle.
Coïncidence n°2 : L’attaquant a instantanément vendu jusqu’à 60 millions de dollars de USDE en spot, sans se soucier de la perte due au slippage d’une telle vente, ce qui est très inhabituel.
Pour être honnête, des exemples d’attaques d’oracle déclenchant des liquidations en cascade à des fins de profit sont déjà survenus à plusieurs reprises lors du précédent DeFi summer. Cependant, cette fois, il se peut que la taille de Binance ait été trop importante, et il n’y avait pas d’aide de flash loan pour tirer parti de la situation, forçant l’attaquant à passer beaucoup de temps et d’argent à se préparer.
Le profit potentiel pour l’attaquant, tel que spéculé par @yq_acc, est proche de ce que j’ai écrit dans mon post précédent :
· Profit potentiel sur les positions courtes : 3-4 billions de dollars
· Actifs accumulés à des prix inadéquats : 4-6 billions de dollars
· Arbitrage inter-plateformes : 1-2 billions de dollars
· Profit total potentiel : 8-12 billions de dollars
Peut-être le plus grand profit issu d’une attaque de ces dernières années ?
Si Binance le voulait, ils pourraient probablement utiliser le KYC pour identifier l’identité de l’attaquant dès le petit matin (même si cela pourrait être une fausse identité). Moralement parlant, l’attaquant ne commet pas de crime mais exploite plutôt une faille dans les règles en déclenchant la plus grande avalanche de l’histoire de la crypto avec une petite boule de neige.
Peuvent-ils être condamnés ? Je ne peux pas le dire.
Je suggère à @cz_binance @heyibinance @binance d’examiner cela pour voir si ce que je dis a du sens. Je recommande également de consulter l’article original de YQ lorsque vous aurez le temps ; la chronologie présentée est excellente, et elle inclut l’heure de retrait du MM, offrant une perspective différente sur la raison pour laquelle le spot sur la plateforme Binance était inférieur à celui des autres exchanges, car le MM de Binance a subi de lourdes pertes et a dû se retirer pour des raisons de sécurité pendant la catastrophe.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


