
BTC Marché Pulse : Semaine 42
Le marché des crypto-monnaies a connu cette semaine l’un des épisodes de désendettement les plus sévères de son histoire.
Vue d'ensemble
Plus de 19 milliards de dollars d'intérêts ouverts ont été effacés et le financement des contrats à terme s'est effondré à des niveaux jamais vus depuis le marché baissier de 2022. Le désengagement rapide de l'effet de levier a déclenché des liquidations massives et un réajustement brutal des positions sur le marché.
Des indicateurs de momentum tels que le RSI et le spot CVD confirment l'ampleur du changement, la pression d'achat s'étant estompée et les ventes agressives dominant les flux à court terme. L'intérêt ouvert sur les contrats à terme s'est contracté de manière significative, reflétant une réduction du risque sur l'ensemble des marchés dérivés, tandis que les métriques de profits et pertes réalisés indiquent une période de prise de pertes et un refroidissement du sentiment.
Malgré la gravité de l'événement, la structure globale du marché reste intacte. Les volumes de trading au comptant restent élevés, les flux entrants dans les ETF se poursuivent, et les volumes de transfert ajustés par entité signalent une activité on-chain robuste. Ces dynamiques suggèrent que, bien que les participants à effet de levier aient été évincés, le capital structurel et la demande institutionnelle demeurent présents en profondeur.
Sur le marché des options, l'intérêt ouvert s'est accru alors que les traders se repositionnaient autour de nouveaux régimes de volatilité, avec une légère hausse du skew indiquant un regain de demande pour la protection à la baisse. Les métriques on-chain reflètent également cette normalisation, avec des ratios de rentabilité qui se détendent depuis des niveaux euphoriques mais témoignent toujours d'un marché dominé par des détenteurs profitables.
En résumé, le désendettement marque une remise à zéro significative mais nécessaire pour le marché du Bitcoin. L'excès de levier a été purgé, les positions spéculatives réduites et le sentiment à court terme réajusté. Alors que la liquidité et la participation globale au marché restent intactes, le momentum a ralenti et la prise de profits s'est apaisée. Le marché entre désormais dans une phase de consolidation, caractérisée par une prudence renouvelée, une prise de risque sélective et une reconstruction plus mesurée de la confiance tant sur le marché spot que sur les marchés dérivés.
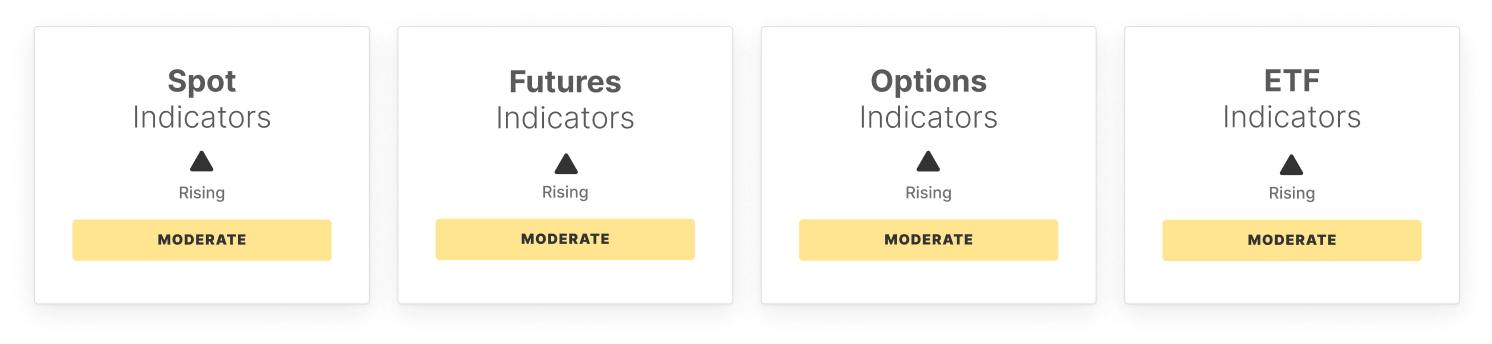
Indicateurs Off-Chain
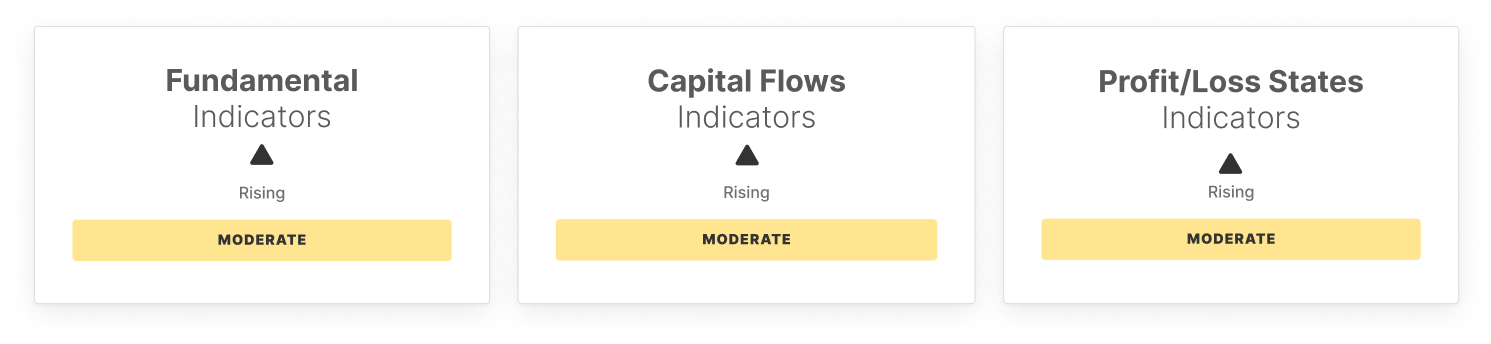
Indicateurs On-Chain
Ne le manquez pas !
Une intelligence de marché pointue, directement dans votre boîte mail.
Abonnez-vous maintenantAvertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


