
Le partenaire de Dragonfly, Haseeb : USDe a-t-il vraiment perdu son ancrage ?

Pendant le krach du marché, le prix de USDe sur sa principale plateforme de trading Curve n'a baissé que de 0,3 %.
Pendant l'effondrement du marché, le prix de USDe sur sa principale plateforme d'échange, Curve, n'a chuté que de 0,3 %.
Auteur : Haseeb Qureshi, associé chez Dragonfly
Traduction : Luffy, Foresight News
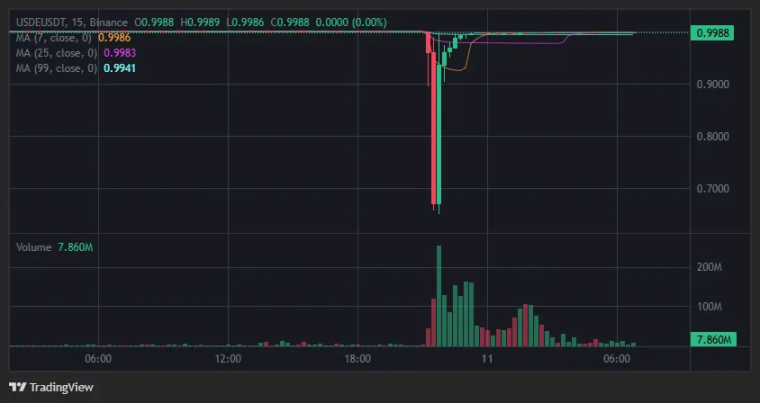
J'ai vu beaucoup de discussions sur le fait qu'Ethena aurait perdu son ancrage pendant le chaos du marché ce week-end. En réalité, USDe (le stablecoin émis par Ethena) a brièvement perdu son ancrage jusqu'à environ 0,68 dollar, avant de remonter. C'est ce que montre le graphique de Binance cité par tout le monde :
Mais après avoir étudié les données en profondeur ces deux derniers jours et discuté avec de nombreuses personnes, je peux maintenant affirmer clairement que cette affirmation est incorrecte : USDe n'a pas perdu son ancrage.
La première chose à comprendre est la suivante : le lieu où USDe dispose de la plus grande liquidité n'est en fait pas sur les exchanges, mais sur Curve. Curve dispose de centaines de millions de dollars de liquidité permanente, alors que chaque exchange, y compris Binance, n'a que quelques dizaines de millions de dollars de liquidité.
Donc, si vous ne regardez que le graphique de USDe sur Binance, cela donne l'impression d'une perte d'ancrage. Mais si vous prenez en compte les autres plateformes de liquidité de USDe, vous obtenez une image différente :
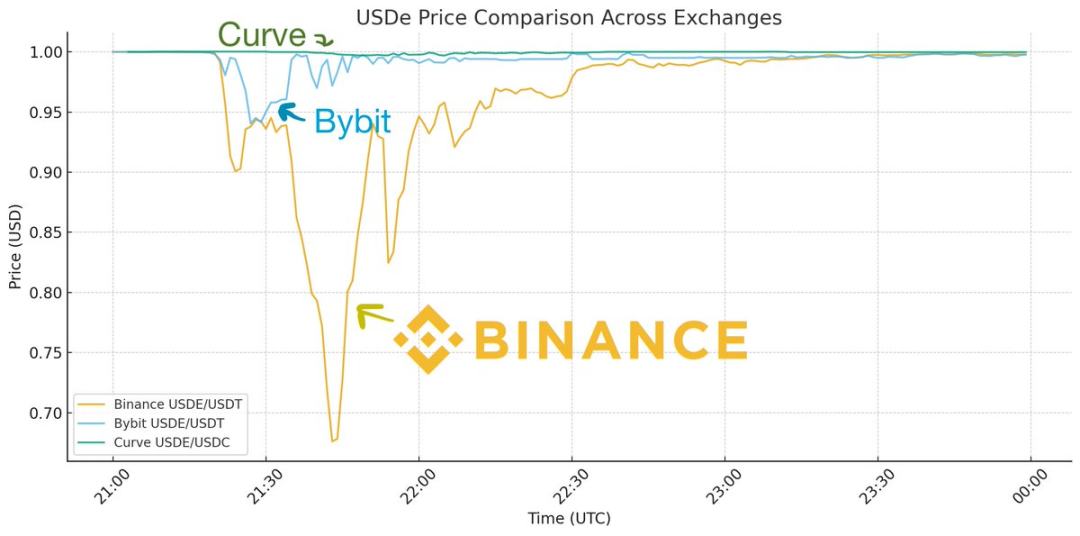
On peut voir que, bien que le prix de USDe ait baissé sur chaque exchange centralisé, la baisse n'était pas uniforme. Bybit est brièvement descendu à 0,95 dollar avant de se rétablir rapidement, tandis que la perte d'ancrage sur Binance a été beaucoup plus importante et a mis beaucoup de temps à se résorber. Pendant ce temps, le prix sur Curve n'a chuté que de 0,3 %. Comment expliquer cette différence ?
Rappelez-vous que ce jour-là, chaque exchange subissait une pression énorme, c'était l'un des plus grands événements de liquidation de l'histoire des cryptomonnaies. Binance était extrêmement instable pendant cette période, avec des dysfonctionnements de l'API, des dépôts et retraits bloqués, les market makers ne pouvaient pas déplacer leurs positions, personne ne pouvait intervenir pour faire de l'arbitrage.
C'est comme si un incendie s'était déclaré sur Binance, mais que toutes les routes étaient bloquées, empêchant les pompiers d'intervenir. Cela a conduit à une situation incontrôlable sur Binance, alors que sur presque toutes les autres plateformes, la liquidité a rapidement éteint l'incendie. Comme Guy l'a montré dans son post, en raison des mêmes problèmes d'instabilité généralisée, USDC a également brièvement perdu quelques centimes sur Binance, simplement parce que la liquidité ne pouvait pas entrer, mais cela ne constituait pas non plus un événement de perte d'ancrage pour USDC.
Ainsi, dans une situation d'API instable, il n'est pas surprenant que les prix diffèrent fortement entre les exchanges, car personne ne pouvait prendre de position. Mais pourquoi la baisse sur Binance a-t-elle été beaucoup plus profonde que sur Bybit ?
La réponse est double. Premièrement, Binance n'a aucune relation de primary dealer avec Ethena, il n'est pas possible de frapper ou de racheter directement sur la plateforme (Bybit et d'autres exchanges ont intégré cette fonctionnalité), ce qui permet aux market makers de rester sur la plateforme pour faire de l'arbitrage. C'est très important, sinon les market makers doivent retirer des fonds de Binance, aller sur Ethena pour faire l'arbitrage d'ancrage, puis ramener leur position. En période de crise avec une API défaillante, personne ne peut faire cela.
Deuxièmement, l'oracle de Binance a mal fonctionné, déclenchant des liquidations qui n'auraient pas dû avoir lieu ; un bon mécanisme de liquidation ne devrait pas s'activer lors d'un flash crash. Si vous n'êtes pas la principale plateforme de trading d'un actif (ce qui est le cas de Binance pour USDe), vous devriez vous référer au prix de la principale plateforme. Si vous ne regardez que votre propre carnet d'ordres, vous allez sur-líquider. Cela a conduit Binance à liquider USDe à environ 0,80 dollar, déclenchant ainsi une réaction en chaîne. C'est aussi la raison pour laquelle Binance rembourse actuellement les utilisateurs dont les USDe ont été liquidés (à ma connaissance, les autres exchanges ne le font pas). Ils n'ont regardé que leur propre prix et non le véritable prix externe, ce qui a conduit à une erreur.
Il s'agit donc d'un événement de flash crash spécifique à Binance, qu'une meilleure structure de marché aurait pu éviter. Sur sa principale plateforme, Curve, USDe est resté relativement stable toute la journée. Cela diffère vraiment de ce que l'on décrit comme une perte d'ancrage.
Si vous vous souvenez de la crise de la Silicon Valley Bank en 2023 concernant USDC, voilà ce qu'est une véritable perte d'ancrage :
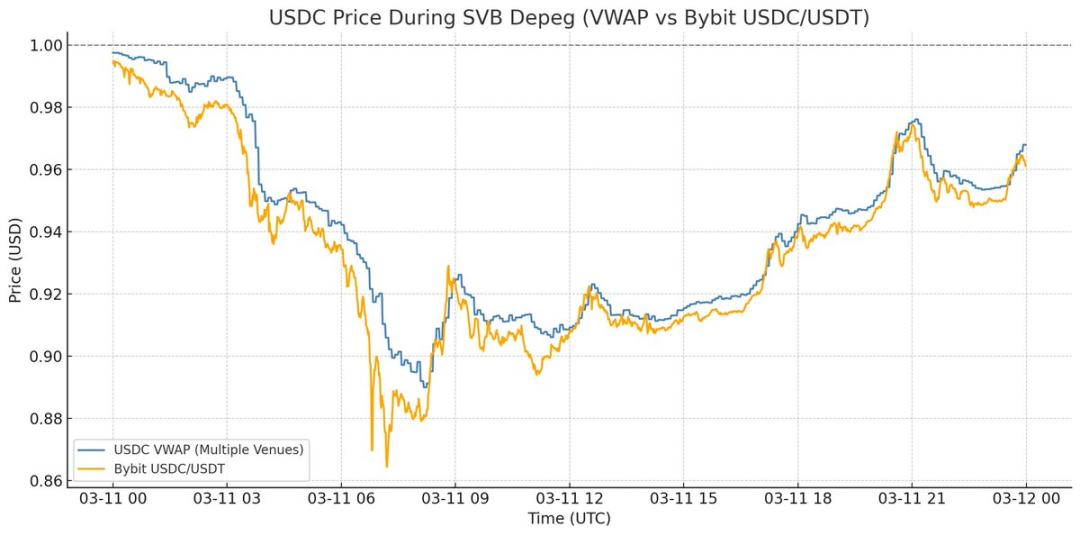
Pendant la crise de la Silicon Valley Bank, le prix de USDC a chuté sur toutes les plateformes, il n'y avait aucun endroit où vous pouviez vendre USDC à 1 dollar. Les rachats étaient effectivement suspendus, donc 0,87 dollar était son vrai prix, c'est cela la définition d'une perte d'ancrage.
Cette fois-ci, il ne s'agissait que d'un écart de prix spécifique à Binance. C'est une leçon importante pour l'infrastructure du marché, mais si vous essayez de tirer des conclusions sur le mécanisme de USDe à partir de l'événement de ce week-end, il est crucial d'en comprendre les subtilités.
Tout au long de l'événement, USDe était entièrement collatéralisé sur sa principale plateforme, avec une valeur de 1 dollar, et en raison de la volatilité des prix, ses collatéraux ont même augmenté pendant le week-end. Autrement dit, cette instabilité du marché a finalement été bénéfique, car elle a servi de leçon à l'ensemble du secteur. Le post de Guy explique comment tout exchange, y compris Binance, peut éviter ce genre de problème à l'avenir.
En résumé : USDe n'a pas perdu son ancrage, c'est le prix sur Binance qui a posé problème.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


