
Avec une valorisation de 1 milliard de dollars, pourquoi Farcaster n'a-t-il pas réussi à créer un "Twitter décentralisé" ?

Farcaster reconnaît que les réseaux sociaux décentralisés rencontrent des difficultés à passer à l’échelle et réoriente sa stratégie, passant d’une approche « social-first » à une activité centrée sur les portefeuilles.
Original Article Title: " Une valorisation de 10 milliards et cinq ans d'exploration, pourquoi a-t-il « jeté l'éponge » ?"
Original Article Author: Bootly, via Bitpush News
Après cinq ans d’existence, environ 180 millions de dollars levés au total et une valorisation ayant frôlé les 10 milliards de dollars, Farcaster a officiellement admis que la voie du social Web3 n’a pas abouti.
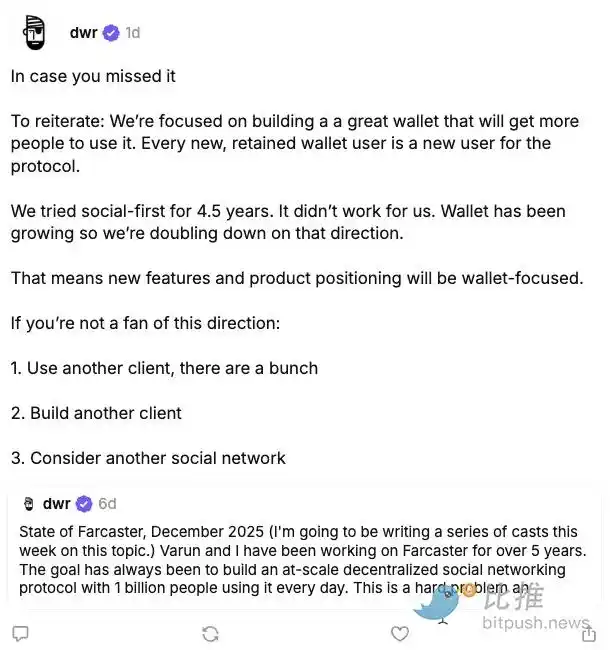
Récemment, Dan Romero, cofondateur de Farcaster, a publié plusieurs messages consécutifs sur la plateforme, annonçant que l’équipe allait abandonner la stratégie produit « social-first » pour se concentrer pleinement sur l’orientation wallet. Dans sa déclaration, il ne s’agit pas d’une amélioration proactive, mais d’un choix imposé par la réalité après une longue période d’essais.
« Nous avons essayé pendant 4,5 ans de mettre le social en premier, mais cela n’a pas fonctionné. »
Cette évaluation ne signifie pas seulement la transformation de Farcaster, mais remet également en lumière les défis structurels du social Web3.
L’écart entre l’idéal et la réalité : pourquoi Farcaster n’a pas pu devenir le « Twitter décentralisé »
Farcaster a émergé en 2020, au cœur de la montée du récit Web3. Il tentait de résoudre trois problèmes fondamentaux des plateformes sociales Web2 :
· Monopole des plateformes et censure
· Les utilisateurs ne possèdent pas leurs propres données
· Les créateurs ne peuvent pas monétiser directement
Son concept de design était assez idéaliste :
· Décentralisation au niveau du protocole
· Les clients peuvent construire librement
· Les relations sociales sont on-chain et migrables
Parmi les nombreux projets « social décentralisé », Farcaster était autrefois considéré comme le produit le plus proche du Product-Market Fit (PMF). Surtout après Warpcast en 2023, de nombreux Key Opinion Leaders (KOLs) ont rejoint Crypto Twitter, donnant l’impression d’un prototype du réseau social de prochaine génération.
Cependant, les problèmes sont rapidement apparus.
Selon les données des utilisateurs actifs mensuels (MAU) de Farcaster sur Dune Analytics, la trajectoire de croissance des utilisateurs de Farcaster a révélé un schéma très clair mais peu optimiste :
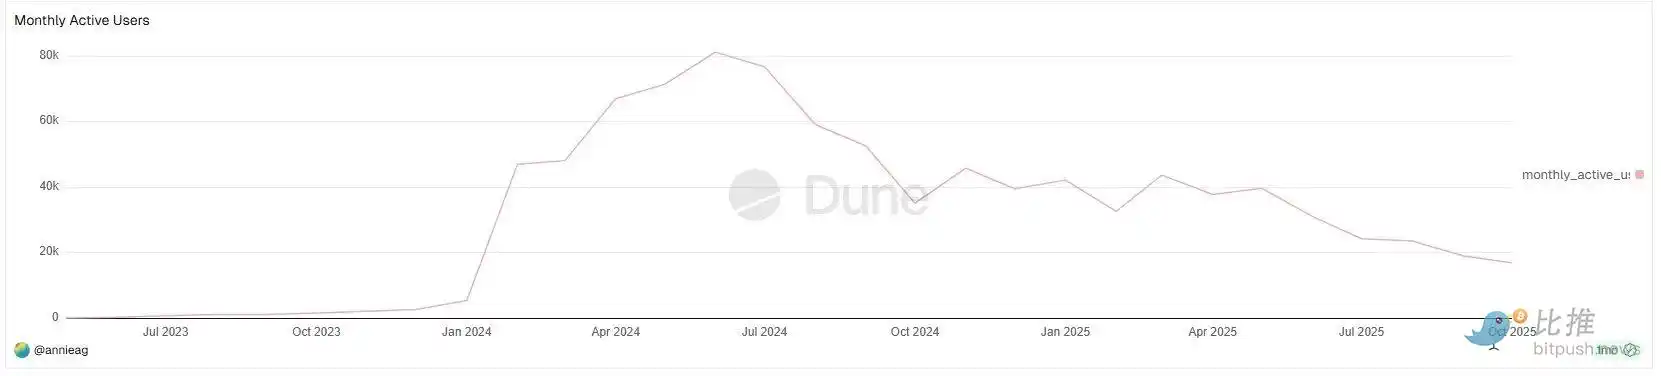
Pendant la majeure partie de 2023, les utilisateurs actifs mensuels (MAU) de Farcaster étaient presque négligeables ;
Le véritable point d’inflexion de la croissance est survenu début 2024, avec un MAU passant rapidement de quelques milliers à environ 40 000–50 000 en peu de temps, culminant à près de 80 000 MAU à la mi-2024.
Ce fut la seule véritable fenêtre d’expansion significative pour Farcaster depuis sa création. Il est particulièrement notable que cette croissance n’a pas eu lieu pendant un bear market, mais lors d’une phase d’activité élevée de l’écosystème Base et de récits SocialFi intenses.
Cependant, cette fenêtre n’a pas duré longtemps.
À partir du second semestre 2024, les données MAU ont montré une baisse notable, affichant une tendance baissière fluctuante au cours de l’année suivante :
· Le MAU a rebondi plusieurs fois, mais les pics étaient de plus en plus bas
· Au second semestre 2025, le MAU était tombé à moins de 20 000
En réalité, la croissance de Farcaster n’a jamais réussi à « briser le cercle », sa base d’utilisateurs restant très homogène :
· Professionnels de l’industrie crypto
· VCs
· Builders
· Utilisateurs crypto-natifs
Pour l’utilisateur moyen :
· Le seuil d’inscription est élevé
· Le contenu social est fortement « entre initiés »
· L’expérience utilisateur n’est pas supérieure à X/Instagram
Cela a conduit Farcaster à ne jamais parvenir à générer de véritables effets de réseau.
Le KOL DeFi Ignas sur X (@DeFiIgnas) a déclaré sans détour que Farcaster « a simplement reconnu ce que tout le monde ressentait depuis longtemps » :
L’intensité de l’effet de réseau de X (anciennement Twitter) est presque impossible à dépasser positivement.
Ce n’est pas un problème de récits crypto, mais une barrière structurelle des produits sociaux. D’un point de vue produit, les problèmes sociaux de Farcaster sont assez typiques :
· La croissance des utilisateurs est toujours restée confinée au public crypto-natif
· Le contenu est très auto-référentiel, rendant le débordement difficile
· La monétisation des créateurs et la rétention des utilisateurs n’ont pas formé de boucle de rétroaction positive
C’est aussi pourquoi Ignas a résumé la nouvelle stratégie de Farcaster en une phrase :
« Il est plus facile d’ajouter du social à un wallet que d’ajouter un wallet à un produit social. »
Cette évaluation reconnaît fondamentalement que « le social n’est pas le besoin principal du Web3 ».
« Les bulles sont confortables, mais les chiffres sont impitoyables »
Si les données MAU répondent à la question « Comment va Farcaster », une autre question se pose : quelle est la taille de ce marché lui-même ?
Le créateur crypto Wiimee a fourni sur X un ensemble de données comparatives percutantes.
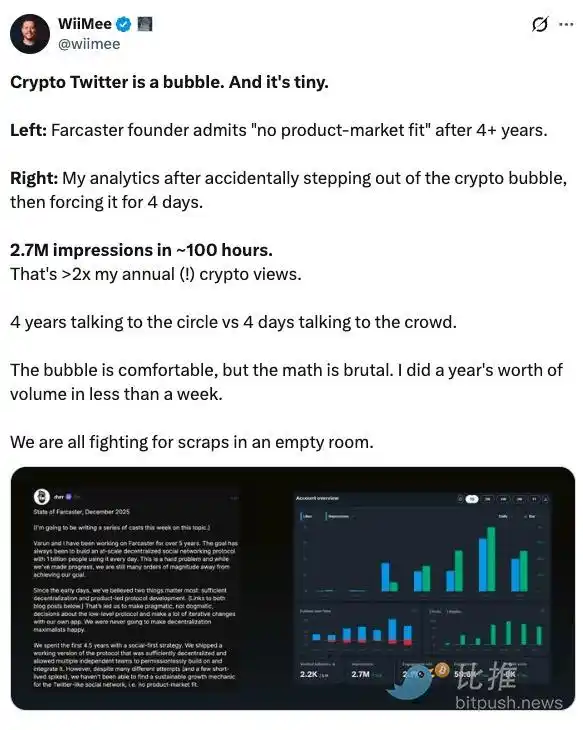
Après une « percée accidentelle hors du cercle du contenu crypto », Wiimee a créé du contenu pour le grand public pendant quatre jours consécutifs. Les données d’analyse ont montré qu’en environ 100 heures, il a obtenu 2,7 millions d’impressions, soit plus du double du total des vues de tout son contenu crypto en un an.
Il a commenté : « Crypto Twitter est une bulle, et elle est petite. Parler au grand public pendant quatre jours a plus d’impact que de parler aux initiés pendant quatre ans. »
Ce n’est pas une critique directe de Farcaster, mais cela révèle un problème plus fondamental : le social crypto est intrinsèquement un écosystème très auto-référentiel avec une capacité de diffusion externe faible. Lorsque le contenu, les relations et les abonnés sont tous limités au même groupe d’utilisateurs natifs, même le design de protocole le plus sophistiqué peine à dépasser la limite de taille du marché.
Ainsi, le défi auquel Farcaster est confronté n’est pas « le produit n’est pas assez bon » mais plutôt « il n’y a pas assez de monde dans l’espace ».
Le wallet, une réalisation inattendue du PMF
Ce qui a réellement modifié le jugement interne de Farcaster n’est pas une réflexion sur le social, mais une validation inattendue du wallet.
Début 2024, Farcaster a introduit un wallet intégré dans l’application, initialement conçu comme un complément à l’expérience sociale. Cependant, selon les données d’utilisation, le taux de croissance, la fréquence d’utilisation et la rétention du wallet se sont avérés nettement différents du module social.
Dan Romero a souligné dans une réponse publique : « Chaque nouvel utilisateur de wallet et chaque utilisateur retenu est un nouvel utilisateur pour le protocole. »
Cette phrase révèle en elle-même la logique centrale de l’ajustement de la feuille de route. Le wallet ne traite pas de « l’expressivité », mais des besoins réels et concrets d’opérations on-chain : transfert, transaction, signature et interaction avec de nouvelles applications.
En octobre, Farcaster a acquis l’outil d’émission de tokens piloté par AI Agent, Clanker, et l’a progressivement intégré au système de wallet. Cette initiative a également été perçue comme l’engagement clair de l’équipe envers la voie « wallet-first ».
D’un point de vue business, cette direction présente des avantages évidents :
· Fréquence d’utilisation plus élevée
· Chemin de monétisation plus clair
· Intégration plus étroite avec l’écosystème on-chain
En comparaison, les fonctionnalités sociales ressemblent davantage à la cerise sur le gâteau qu’au moteur de croissance.
Bien que la stratégie wallet soit guidée par les données, la controverse communautaire a suivi.
Plusieurs utilisateurs de longue date ont clairement indiqué qu’ils n’étaient pas opposés au wallet en soi, mais se sentaient mal à l’aise face au changement culturel qui l’accompagne : les « utilisateurs » redéfinis comme « traders », les « co-bâtisseurs » qualifiés d’« anciens ».
Cela met en lumière une question pratique : lorsque la direction du produit change, les émotions de la communauté sont souvent plus difficiles à migrer que la feuille de route. La couche protocolaire de Farcaster reste décentralisée, mais le pouvoir de décision concernant la direction produit demeure largement entre les mains de l’équipe. Cette tension est amplifiée lors de la transition.
Romero a ensuite reconnu des problèmes de communication, mais a également précisé que l’équipe avait fait son choix.
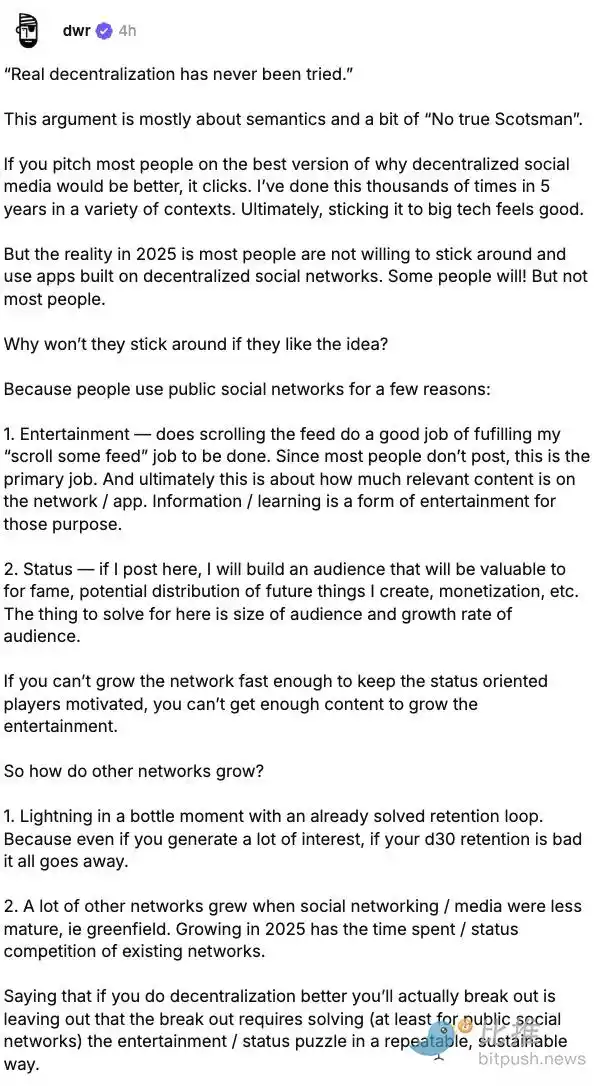
Ce n’est pas de l’arrogance, mais un constat courant pour un projet startup en phase avancée. En ce sens, Farcaster n’a pas abandonné l’idéal social, mais a renoncé à l’illusion de le faire passer à l’échelle.
Peut-être, comme l’a dit un observateur, « faites d’abord rester les utilisateurs pour l’outil, puis il y aura de la place pour l’interaction sociale ».
Le choix de Farcaster n’est peut-être pas le plus romantique, mais il est sans doute le plus proche de la réalité, en s’enfonçant dans l’intégration des outils financiers natifs (wallet, transaction, émission), ce qui constitue la voie pratique vers la transformation en valeur commerciale durable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Actions sur les marchés américains pendant la nuit | Les trois principaux indices affichent des variations divergentes, la dette américaine et les prix du pétrole perturbent le marché, le projet de centre de données Oracle (ORCL.US) suscite des inquiétudes
Jeudi, les trois principaux indices boursiers américains ont clôturé en ordre dispersé.
Les trois responsables de la Réserve fédérale ont tenu un discours hawkish le même jour, les attentes du marché quant à une hausse des taux en octobre ont augmenté à 69%.
Jeudi, le président de la Fed de Philadelphie a déclaré qu’un nouveau resserrement de la politique pourrait être nécessaire ; le président de la Fed de New York a estimé qu’une nouvelle hausse des taux d’intérêt cette année était raisonnable ; la présidente de la Fed de Cleveland a indiqué que le risque de désancrage des anticipations d’inflation augmentait de manière significative. Auparavant, mercredi, le gouverneur de la Fed Michael Barr avait déclaré qu’il pourrait être nécessaire d’ajuster davantage la politique ; mardi, le président de la Fed de Richmond a signalé que le risque d’inflation persistante était en hausse. Sous l’effet des déclarations agressives des responsables et de données économiques solides, la probabilité attendue par le marché d’une hausse des taux en octobre est passée de 53 % le week-end dernier à 69 %.
La vente massive des obligations américaines s'intensifie ! L’adjudication des obligations américaines à 7 ans suscite peu d’intérêt, le montant racheté par le Trésor reste à nouveau en dessous du plafond, et le rendement des obligations municipales atteint un sommet inédit depuis 15 ans.
Jeudi, le rendement de l'adjudication de bons du Trésor américain à 7 ans a grimpé à 5,085 %, atteignant un record historique pour cette échéance, tandis que la part attribuée aux investisseurs étrangers est tombée à son plus bas niveau depuis près de deux ans. Le département du Trésor des États-Unis n'a réalisé que 68 % du plafond lors de l'élargissement de ses opérations de rachat, contre 86 % précédemment, offrant un soutien à la liquidité inférieur aux attentes. Cette pression s'est propagée au marché des obligations municipales américaines, où le rendement à 30 ans a dépassé 5 %, un sommet depuis 2011, et le volume des ventes a atteint un pic depuis le début de la pandémie. Jeudi, le rendement des bons du Trésor à 10 ans a franchi la barre des 5,2 %, une première depuis 2007.
Macron : La France fournira une aide militaire à l’Arabie saoudite pour protéger les installations pétrolières du port de Yanbu en mer Rouge
Macron a déclaré que la France enverrait des troupes à Yanbu et fournirait des systèmes radar et de défense. Il a souligné que la mission de cette opération est de protéger les installations de Yanbu, et non d'intervenir dans les conflits régionaux. Vendredi dernier, il a indiqué qu'après l’obstruction du détroit d’Hormuz, l’oléoduc Est-Ouest d’Arabie Saoudite était devenu une voie de transport alternative importante, mais que le volume de pétrole transporté par ce pipeline avait fortement diminué en raison des attaques des Houthis du Yémen contre Yanbu.
Prix des cryptos
Plus


