

Auteur : Alex Krüger
Traduction : TechFlow
La Fed vient de s'engager à acheter 40 milliards de dollars de bons du Trésor américain chaque mois, et le marché crie déjà « assouplissement quantitatif (QE) ! »
Bien qu'à première vue, ce chiffre semble être un signal de stimulation économique, le mécanisme sous-jacent raconte une histoire différente. L'action de Powell n'est pas destinée à stimuler l'économie, mais à empêcher le dysfonctionnement du système financier.
Voici les différences structurelles entre le programme d'achats de gestion des réserves (Reserve Management Purchases, RMP) de la Fed et le QE, ainsi qu'une analyse de ses impacts potentiels.
Qu'est-ce que l'assouplissement quantitatif (QE) ?
Pour définir strictement le QE et le distinguer des opérations d'open market standards, les conditions suivantes doivent être remplies :
Trois conditions mécaniques majeures
-
Mécanisme (achat d'actifs) : La banque centrale achète des actifs, généralement des obligations d'État, en créant de nouvelles réserves.
-
Échelle (grande ampleur) : Le volume des achats est significatif par rapport à la taille totale du marché, avec pour objectif d'injecter une grande quantité de liquidités dans le système, et non de procéder à des ajustements fins.
-
Objectif (quantité plutôt que prix) : La politique standard ajuste l'offre pour atteindre un objectif de taux d'intérêt (prix) spécifique, tandis que le QE s'engage à acheter une quantité spécifique d'actifs (quantité), quel que soit le taux d'intérêt final.
Condition fonctionnelle
-
Liquidité nette positive (QE) : Le rythme des achats d'actifs doit dépasser la croissance des passifs non réservés (tels que la monnaie et le compte général du Trésor). L'objectif est d'injecter de la liquidité excédentaire dans le système, et pas seulement de fournir la liquidité nécessaire.
Qu'est-ce que le Reserve Management Purchases (RMP) ?
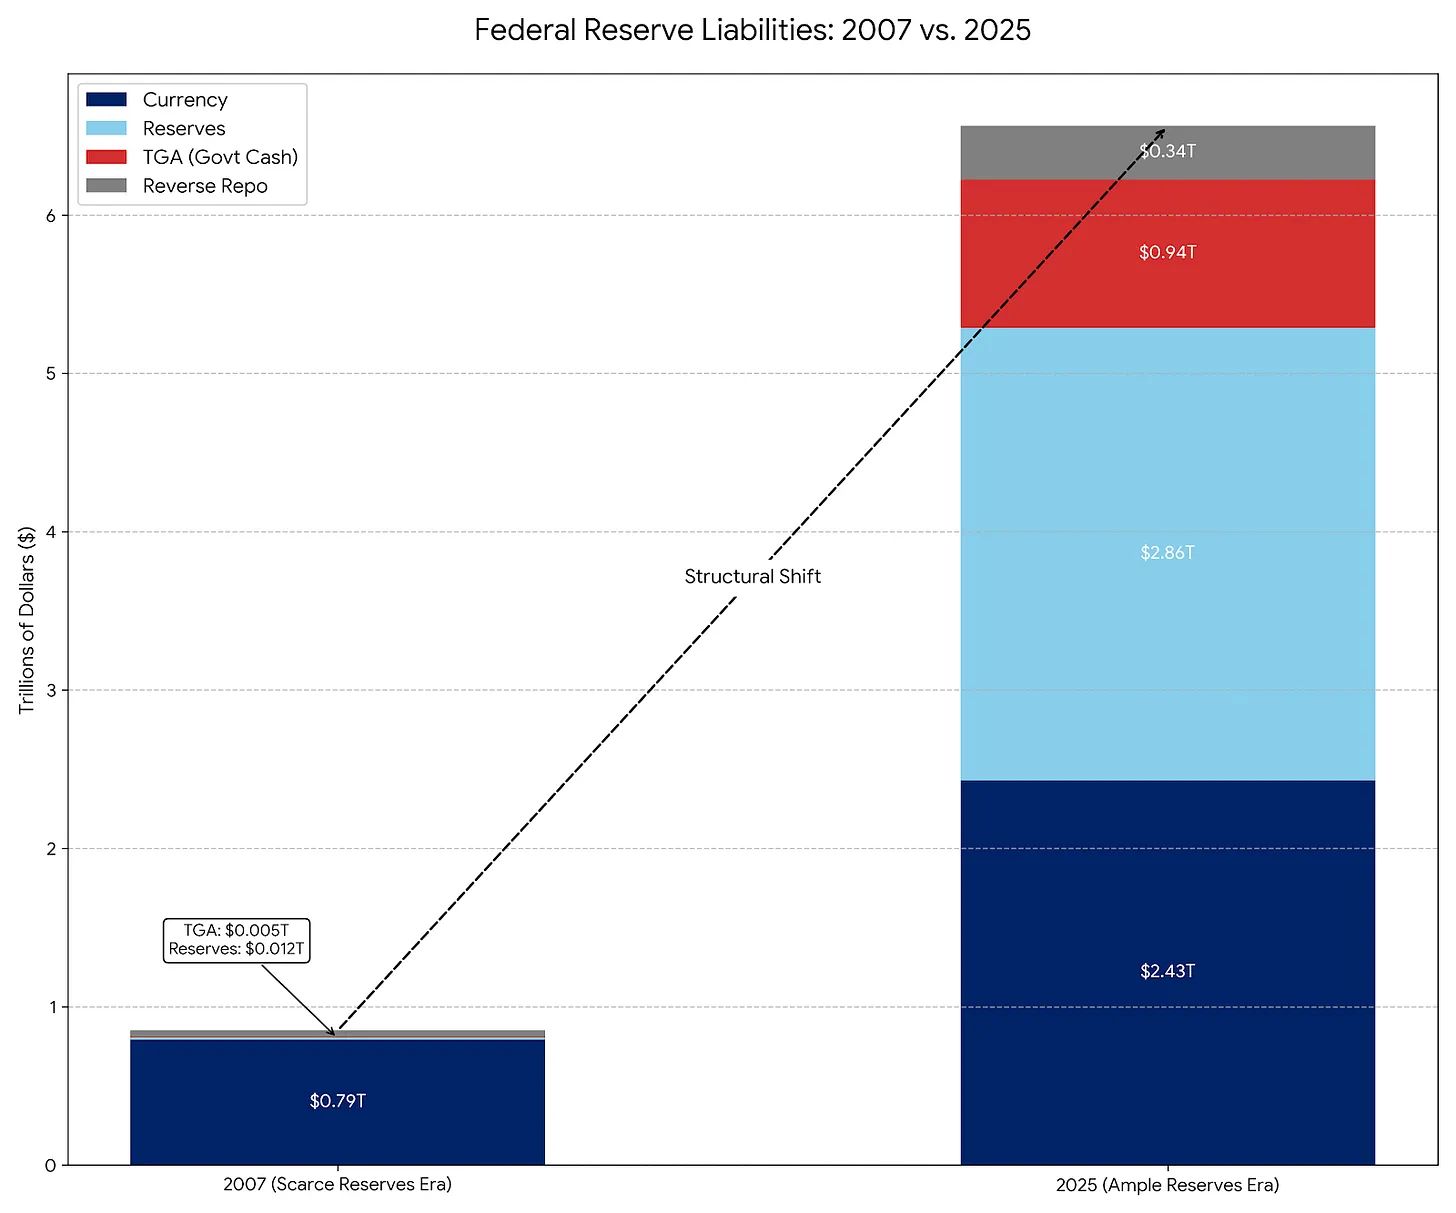
Le RMP est en réalité l'héritier moderne des opérations permanentes d'open market (Permanent Open Market Operations, POMO), qui constituaient la procédure standard des années 1920 à 2007. Cependant, depuis 2007, la composition des passifs de la Fed a radicalement changé, nécessitant un ajustement de la portée des opérations.
POMO (ère des réserves rares)
Avant 2008, le principal passif de la Fed était la monnaie physique en circulation ; les autres passifs étaient faibles et prévisibles. Dans le cadre du POMO, la Fed achetait des titres uniquement pour répondre à la demande progressive de monnaie physique du public. Ces opérations étaient calibrées pour être neutres en termes de liquidité et de petite taille, sans distorsion des prix du marché ni baisse des rendements.
RMP (ère des réserves abondantes)
Aujourd'hui, la monnaie physique ne représente qu'une petite partie des passifs de la Fed, qui sont désormais dominés par des comptes importants et volatils tels que le compte général du Trésor (TGA) et les réserves bancaires. Dans le cadre du RMP, la Fed achète des bons du Trésor à court terme (T-Bills) pour amortir ces fluctuations et « maintenir en permanence une offre suffisante de réserves ». Comme le POMO, le RMP est conçu pour être neutre en termes de liquidité.
Pourquoi lancer le RMP maintenant : l'impact du TGA et de la saison fiscale
Powell a mis en œuvre le programme d'achats de gestion des réserves (RMP) pour résoudre un problème spécifique du système financier : le drainage de liquidité du TGA (compte général du Trésor).
Principe de fonctionnement : Lorsque les particuliers et les entreprises paient leurs impôts (notamment lors des principales échéances fiscales en décembre et avril), les liquidités (réserves) sont transférées de leurs comptes bancaires vers le compte de chèques gouvernemental de la Fed (TGA), qui se trouve en dehors du système bancaire commercial.
Impact : Ce transfert de fonds retire de la liquidité du système bancaire. Si les réserves chutent trop bas, les banques cessent de se prêter entre elles, ce qui peut déclencher une crise sur le marché des pensions (Repo Market), comme en septembre 2019.
Solution : La Fed lance maintenant le RMP pour compenser ce drainage de liquidité. Elle crée 40 milliards de dollars de nouvelles réserves pour remplacer la liquidité qui sera immobilisée dans le TGA.
Sans RMP : le paiement des impôts resserrerait les conditions financières (négatif). Avec le RMP : l'impact du paiement des impôts est neutralisé (neutre).
Le RMP est-il vraiment du QE ?
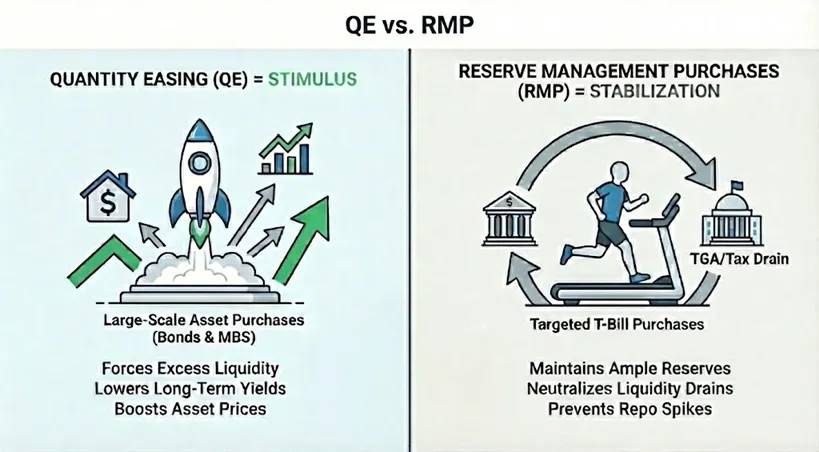
D'un point de vue technique : Oui. Si vous êtes un monétariste strict, le RMP correspond à la définition du QE. Il remplit les trois conditions mécaniques : achats d'actifs à grande échelle (40 milliards de dollars par mois) via de nouvelles réserves, avec un objectif de quantité plutôt que de prix.
D'un point de vue fonctionnel : Non. Le rôle du RMP est la stabilité, alors que celui du QE est la stimulation. Le RMP n'assouplit pas significativement les conditions financières, mais empêche un resserrement supplémentaire lors d'événements comme le réapprovisionnement du TGA. Comme l'économie retire naturellement de la liquidité, le RMP doit fonctionner en continu pour maintenir le statu quo.
Quand le RMP deviendra-t-il un véritable QE ?
Pour que le RMP se transforme en QE complet, l'un des deux paramètres suivants doit changer :
A. Changement de maturité : Si le RMP commence à acheter des obligations d'État à long terme ou des titres adossés à des créances hypothécaires (MBS), il deviendra du QE. Ce faisant, la Fed éliminera le risque de taux (maturité) du marché, fera baisser les rendements et poussera les investisseurs vers des actifs plus risqués, ce qui fera grimper les prix des actifs.
B. Changement de quantité : Si la demande naturelle de réserves ralentit (par exemple, si le TGA cesse de croître), mais que la Fed continue d'acheter 40 milliards de dollars par mois, le RMP deviendra du QE. À ce moment-là, la Fed injectera dans le système financier une liquidité excédentaire qui finira inévitablement sur les marchés d'actifs financiers.
Conclusion : impact sur le marché
Le RMP vise à empêcher que le drainage de liquidité de la saison fiscale n'affecte les prix des actifs. Bien qu'il soit techniquement neutre, sa réintroduction envoie un signal psychologique au marché : le « Fed Put » est activé. Cette annonce est globalement positive pour les actifs risqués, offrant un « vent favorable modéré ». En s'engageant à acheter 40 milliards de dollars par mois, la Fed fournit en réalité un plancher de liquidité au système bancaire. Cela élimine le risque extrême d'une crise du marché des pensions et renforce la confiance dans l'effet de levier du marché.
Il convient de noter que le RMP est un stabilisateur, pas un stimulateur. Puisque le RMP ne fait que remplacer la liquidité drainée par le TGA, sans élargir la base monétaire nette, il ne doit pas être confondu avec un véritable assouplissement quantitatif systémique.


