
Bitget Rapport matinal sur les actions américaines|L’indépendance de la Fed réaffirmée ; les données sur l’emploi non agricole dépassent les attentes ; le rebond des valeurs technologiques stimule le marché (17 décembre 2025)
I. Actualités principales
Actualités de la Fed
- Hassett réaffirme que l’ajustement des taux doit être basé sur les données et le consensus du FOMC, afin d’éviter toute ingérence politique ;
- Le secrétaire au Trésor Bessent a déclaré que 1 à 2 entretiens auront lieu cette semaine, Trump devrait annoncer le candidat au début de l’année prochaine ;
- Trump prévoit de rencontrer mercredi le gouverneur de la Fed Waller, qui a soutenu une baisse des taux cette année et s’est opposé au maintien des taux en juillet. Impact sur le marché : cette démarche atténue les inquiétudes du marché concernant la continuité de la politique de la Fed et pourrait aider à stabiliser les attentes des investisseurs quant à la trajectoire monétaire de l’année prochaine.
Marchés mondiaux des matières premières
- Le prix du cuivre, stimulé par le stockage américain et la demande des centres de données IA, atteint un niveau record, mais Goldman Sachs met en garde contre un risque spéculatif pouvant entraîner une correction ;
- Le prix de règlement du WTI chute de 2,6 % sous les 55 dollars, son plus bas depuis début 2021, en raison des attentes de cessez-le-feu entre la Russie et l’Ukraine et de stocks mondiaux élevés ;
- Autres dynamiques : l’or et l’argent connaissent de légères fluctuations. Impact sur le marché : la divergence des matières premières met en évidence la coexistence d’un apaisement géopolitique et d’une demande atone, ce qui pourrait accentuer la pression sur le secteur de l’énergie tout en profitant à la chaîne d’approvisionnement technologique.
Politiques macroéconomiques
- En novembre, les créations d’emplois non agricoles s’élèvent à 64 000, dépassant les attentes (50 000), mais les données d’octobre sont révisées à la baisse à -105 000, le taux de chômage atteignant son plus haut niveau depuis 2021 ;
- Les ventes au détail d’octobre sont restées stables en glissement mensuel, en dessous des attentes (0,1 %), mais les ventes de base (hors automobile et essence) ont bondi de 0,8 %, leur plus forte hausse depuis juin, indiquant une forte consommation pendant les fêtes ;
- Trump signe un décret interdisant l’immigration, imposant des restrictions d’entrée totales pour les citoyens du Burkina Faso et d’autres pays, et des contrôles partiels pour 15 pays. Impact sur le marché : les données sur l’emploi mitigées renforcent les attentes de baisse des taux de la Fed, mais la résilience de la consommation soutient la perspective d’un atterrissage en douceur de l’économie, avec un impact potentiel sur le marché du travail à moyen et long terme.
II. Rétrospective du marché boursier américain
Performance des indices
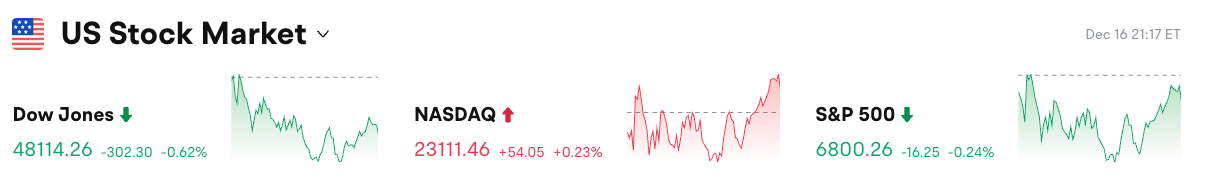
- Dow Jones : baisse de 0,62 % à 48 114,26 points, deux jours consécutifs de repli, pénalisé par les valeurs énergétiques ;
- S&P 500 : baisse de 0,24 % à 6 800,26 points, volatilité accrue en séance, pression globale due à la divergence des données macroéconomiques ;
- Nasdaq : hausse de 0,23 % à 23 111,46 points, tiré par le rebond des valeurs technologiques, inversant la faiblesse du début de séance.
Actualités des géants technologiques
- Tesla : +3,07 %, cumulant plus de 9 % de hausse sur trois jours et atteignant un record, porté par l’optimisme autour du Robotaxi et le plan d’expansion de la production de batteries à l’usine de Berlin ;
- Oracle : +2,02 %, grâce à la reprise de la demande en cloud computing ;
- Meta : +1,49 %, la croissance des utilisateurs sur la plateforme sociale soutient le cours de l’action ;
- Nvidia : légère hausse de 0,5 %, la demande de puces IA reste forte ;
- Apple : +0,18 %, les rumeurs d’expansion de la gamme de produits renforcent la confiance ;
- Amazon : légère fluctuation, les fortes ventes de la saison e-commerce compensent les inquiétudes liées aux tensions commerciales ;
- Microsoft : légère baisse de 0,2 %, la concurrence accrue dans le cloud met la pression.
-
Dans l’ensemble, la plupart des géants technologiques sont en hausse, portés par les perspectives optimistes de l’IA et de l’électronique grand public, atténuant l’incertitude macroéconomique.
Observation des mouvements sectoriels
- Actions représentatives : MicroStrategy +3,5 %, Robinhood +3,2 % ;
- Facteurs moteurs : la stabilisation du prix du bitcoin et le lancement par Visa du service de règlement en USDC stimulent l’activité autour des actifs numériques.
- Actions représentatives : ExxonMobil -2,1 %, Chevron -2,3 %, Occidental Petroleum -3,5 % ;
- Facteurs moteurs : la forte baisse du prix du pétrole brut pèse sur la chaîne énergétique, aggravée par les attentes d’un excédent mondial de l’offre.
- Actions représentatives : Baidu +1,2 %, Nio +0,8 %, Luckin Coffee -7,1 % ;
- Facteurs moteurs : les actions de consommation sont sous pression en raison de la concurrence accrue, tandis que les actions de véhicules électriques bénéficient de l’optimisation de la chaîne d’approvisionnement.
III. Analyse approfondie des actions individuelles
Tesla - Accélération du déploiement du Robotaxi
Apple - Plan d’expansion de la gamme de produits
Warner Bros. Discovery - Refus de l’offre d’acquisition de Paramount
Pfizer - Perspectives de revenus 2026 stables
Luckin Coffee - Envisage l’acquisition d’activités de café haut de gamme
Événements importants à venir
- Discours du président de la Fed de New York Williams : 22h05 - Perspectives du marché des changes, surveiller les indices sur la politique de la Fed ;
- Résultats du T2 de Micron Technology : après la clôture - Indicateur de la demande de semi-conducteurs, impact sur le secteur technologique ;
- Discours du gouverneur de la Banque du Canada : 01h45 - Orientation de la politique monétaire, possible impact sur les perspectives économiques nord-américaines ;
- IPO de Medline sur le marché américain : Introduction en bourse - Le géant des fournitures médicales vise une levée de fonds de 5,37 milliards de dollars, testant la vigueur du marché des IPO.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

UBS : La volonté des entreprises américaines d'investir en Capex rebondit après avoir touché le fond, l'impact économique d'une nouvelle hausse des taux pourrait être limité
UBS estime que les investissements traditionnels américains sont depuis longtemps en berne et à des niveaux bas, avec un espace limité pour de nouvelles hausses de taux. Parallèlement, la croissance du flux de trésorerie des entreprises atteint 25 %, ce qui leur donne une abondance de fonds internes et pourrait atténuer l'impact des taux d'intérêt sur les dépenses en capital (Capex). Alors que la volonté d'investir en capital rebondit depuis des niveaux historiquement bas, les investissements hors IA montrent également des signes de stabilisation. Les investissements des entreprises américaines pourraient entrer dans une phase de redressement.

Au moment où Nscale dépose son dossier, Bernstein analyse le cloud de puissance de calcul de l’IA : CoreWeave (CRWV.US) sous-performe, IREN (IREN.US) surperforme.
La nouvelle étoile montante britannique de l'IA Nscale a officiellement déposé son prospectus S1 vendredi dernier. Ce document tant attendu par le marché offre une nouvelle référence pour Bernstein afin d'analyser le modèle commercial, les barrières à l'entrée et les risques potentiels de la nouvelle génération de cloud de puissance de calcul.
Un cadre de Dell : « L’IA déléguée est différente cette fois-ci, la pénurie de composants clés (principalement la mémoire et les disques durs HDD) pourrait durer plus de 5 ans »
Jeff Clarke, directeur des opérations chez Dell Technologies, a déclaré que l’IA agent augmente continuellement les besoins en calcul et en stockage en prenant en charge davantage de tâches, ce qui différencie le cycle actuel des infrastructures d’IA des cycles traditionnels de renouvellement du matériel. D’ici 2030, la puissance de calcul des centres de données devrait augmenter de 200 gigawatts, la génération de tokens d’inférence devrait être multipliée par 87, et la demande en infrastructures devrait continuer de s’étendre.
Prix des cryptos
Plus


