
Le canari dans la mine de crédit privé : de Blue Owl à l’illusion des produits semi-liquides

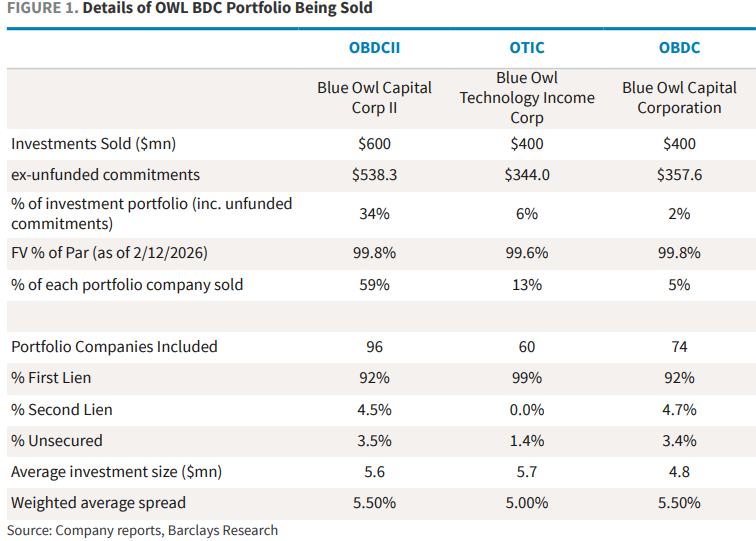
Le 18 février, Blue Owl, une des principales sociétés mondiales de gestion d'actifs alternatifs, a annoncé que son outil de crédit privé destiné au détail, OBDCII, cessait définitivement les rachats trimestriels, optant à la place pour un remboursement progressif du capital aux investisseurs via la récupération de prêts, la vente d'actifs et des dividendes exceptionnels. Parallèlement, afin de fournir la liquidité promise aux investisseurs et de rembourser la dette, Blue Owl a annoncé la vente d'environ 1,4 milliard de dollars d'actifs de prêts directs à travers trois véhicules BDC (OBDCII, le fonds BDC coté OBDC, et le fonds de revenus technologiques OTIC), dont environ 600 millions de dollars pour OBDCII, représentant environ 34% de son portefeuille d'investissement.
Suite à cette annonce, le marché a réagi violemment. Le 19 février, l'action Blue Owl a chuté de près de 10% en séance, atteignant son niveau le plus bas depuis deux ans et demi, pour finalement clôturer en baisse de 5,9%. La panique s'est rapidement propagée à l'ensemble du secteur de la gestion d'actifs alternatifs, les actions de sociétés concurrentes telles qu'Ares, Apollo, Blackstone, KKR ayant généralement reculé de 3% à 6%. Les groupes européens CVC et Partners Group ont également connu une baisse.
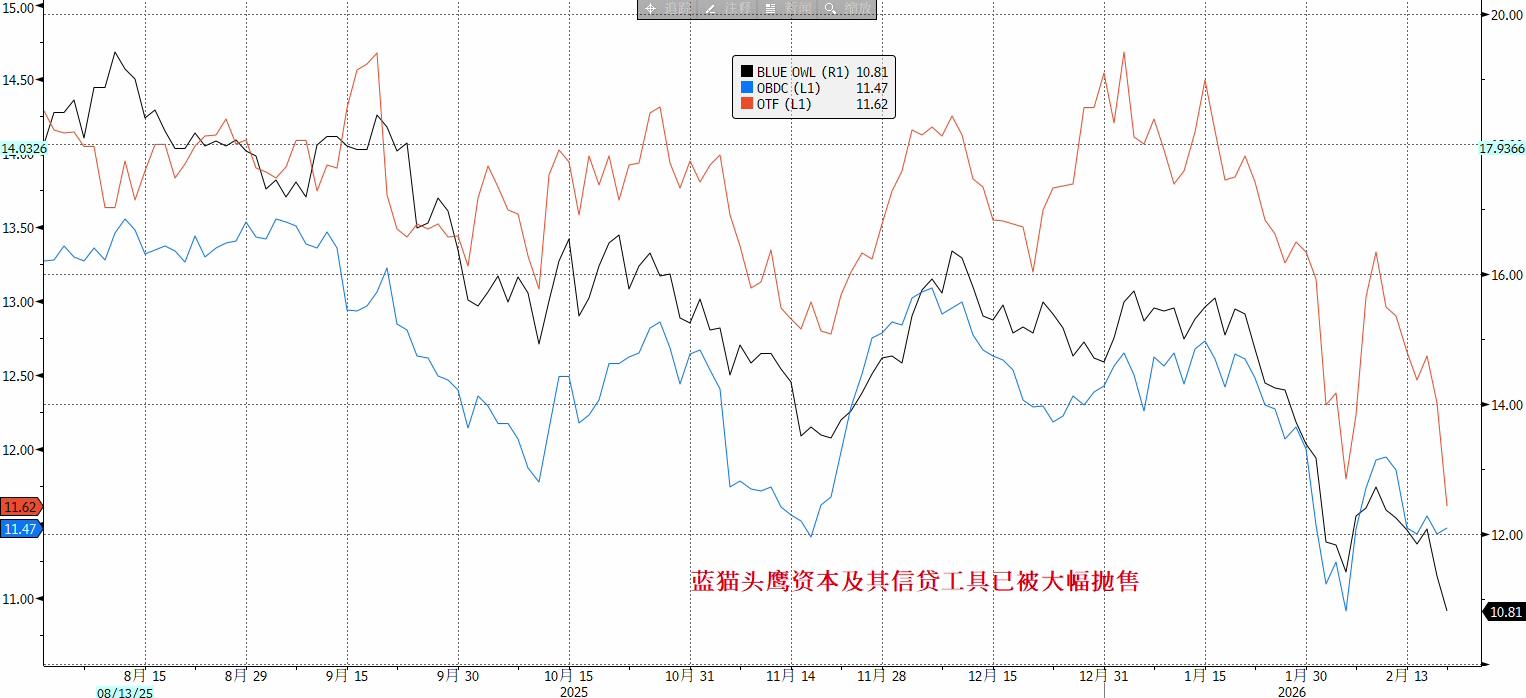
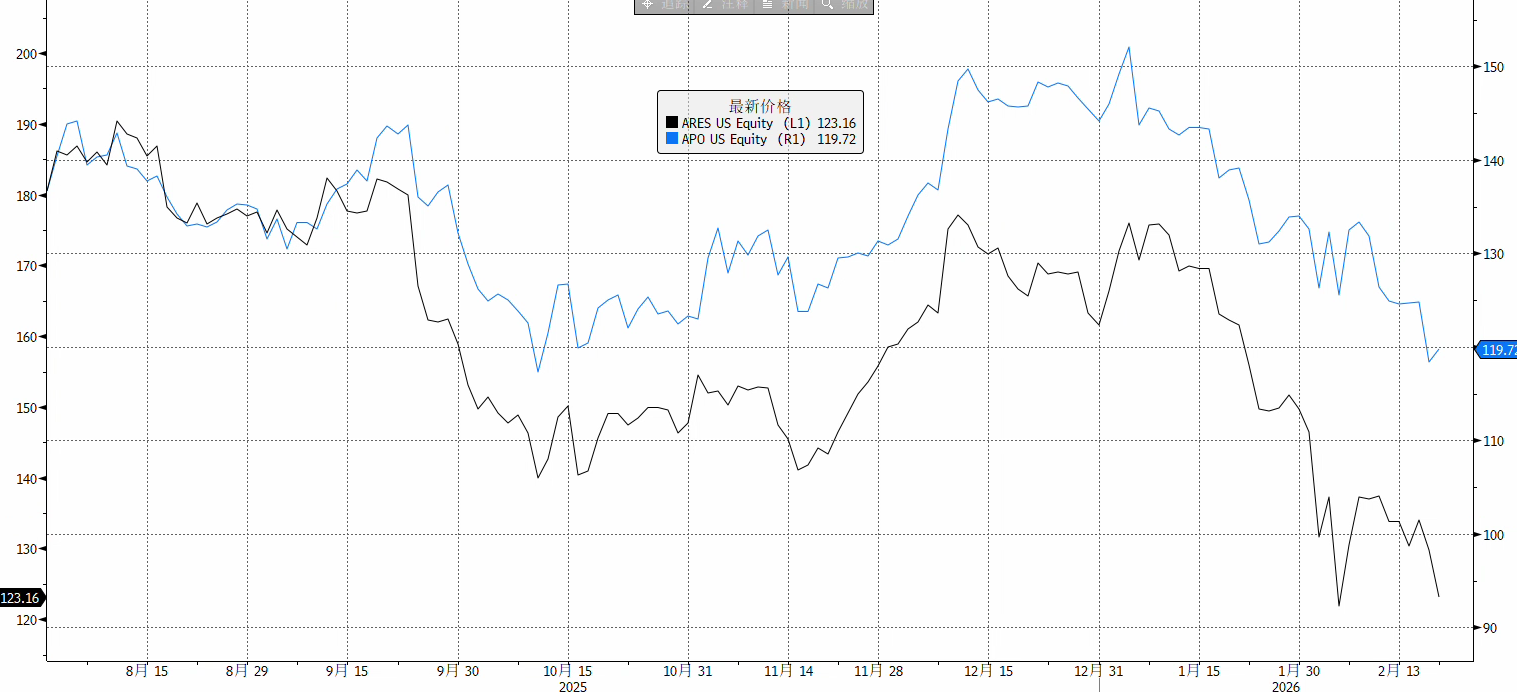
Plus grave encore, le 21 février, le fonds spéculatif Saba a proposé de racheter des parts de BDC liées à Blue Owl avec une décote de 20% à 35% sur la dernière valeur nette d'inventaire, remettant publiquement en cause la justesse de la valorisation comptable du fonds. Bien que cette offre ne soit pas contraignante, sa portée symbolique réside dans le fait qu'un écart significatif est désormais constaté entre le prix de liquidité proposé sur le marché secondaire et la NAV communiquée par le gestionnaire. Les prix des produits structurés adossés à Blue Owl se sont effondrés ; une note émise par Citi est tombée sous les 50% de sa valeur nominale.
Dans l'ensemble, l'événement Blue Owl n'est pas simplement une erreur de gestion de liquidité d'une entreprise isolée ; il met à nu l'illusion des produits semi-liquides sur le marché du crédit privé, dont la taille a atteint 3 000 milliards de dollars ces dernières années. Cet épisode pourrait représenter un moment « canari dans la mine de charbon » pour le secteur du crédit privé, susceptible de rappeler le gel des fonds de BNP Paribas en août 2007 – prélude à la crise financière mondiale.
Crise de confiance dans le modèle des produits semi-liquides
L'événement Blue Owl touche le maillon le plus fragile du crédit privé : la viabilité du modèle des produits semi-liquides. Ces produits promettent aux investisseurs particuliers des rachats réguliers (par exemple trimestriels), alors que les actifs sous-jacents sont des prêts non cotés de 5 à 10 ans. Leur problème fondamental réside dans :
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


