
Surveillance des stratégies : février

Le rapport complet est disponible au format PDF.
Bienvenue dans Strategy Watch
Sur un marché en évolution rapide, où traders et fonds poursuivent la performance au milieu de la volatilité, tandis que les allocateurs d’actifs recherchent des convictions fondées sur les données pour le positionnement à long terme, Glassnode occupe une position unique. Notre intelligence on-chain et sur le marché plus large constitue une référence pour les deux groupes depuis 2018, gagnant leur confiance grâce à des données, analyses et recherches cohérentes et impartiales.
Une conviction fondamentale chez Glassnode est que la véritable compréhension des actifs numériques vient de la neutralité et de la profondeur, via des données objectives qui facilitent la prise de décision à travers tout l’écosystème. C’est pourquoi nous sommes ravis de lancer Strategy Watch, une nouvelle lettre mensuelle dédiée à l’analyse de la performance des fonds et des tendances d’allocation dans les actifs numériques.
Nous espérons apporter de la valeur en fournissant régulièrement des analyses claires et pertinentes sur les flux de capitaux, des références comparatives de la performance des stratégies et les mouvements d’allocation les plus significatifs réalisés par les institutions et les fonds. Mais ceci n’est qu’un début. Nous explorons activement des moyens de créer davantage de passerelles entre ces univers, et nous serions ravis d’avoir vos retours au fur et à mesure de l’évolution de Strategy Watch.
Dans le dernier numéro de Strategy Watch
Vous trouverez une mine d’informations réparties en 6 sections :
- Moniteur des flux institutionnels
- Performance des fonds et SMA
- Performance des coffres-forts on-chain
- Moniteur de gestionnaires
- Mises à jour des allocations

La plateforme de référence pour l’allocation d’actifs numériques.
Moniteur des flux institutionnels
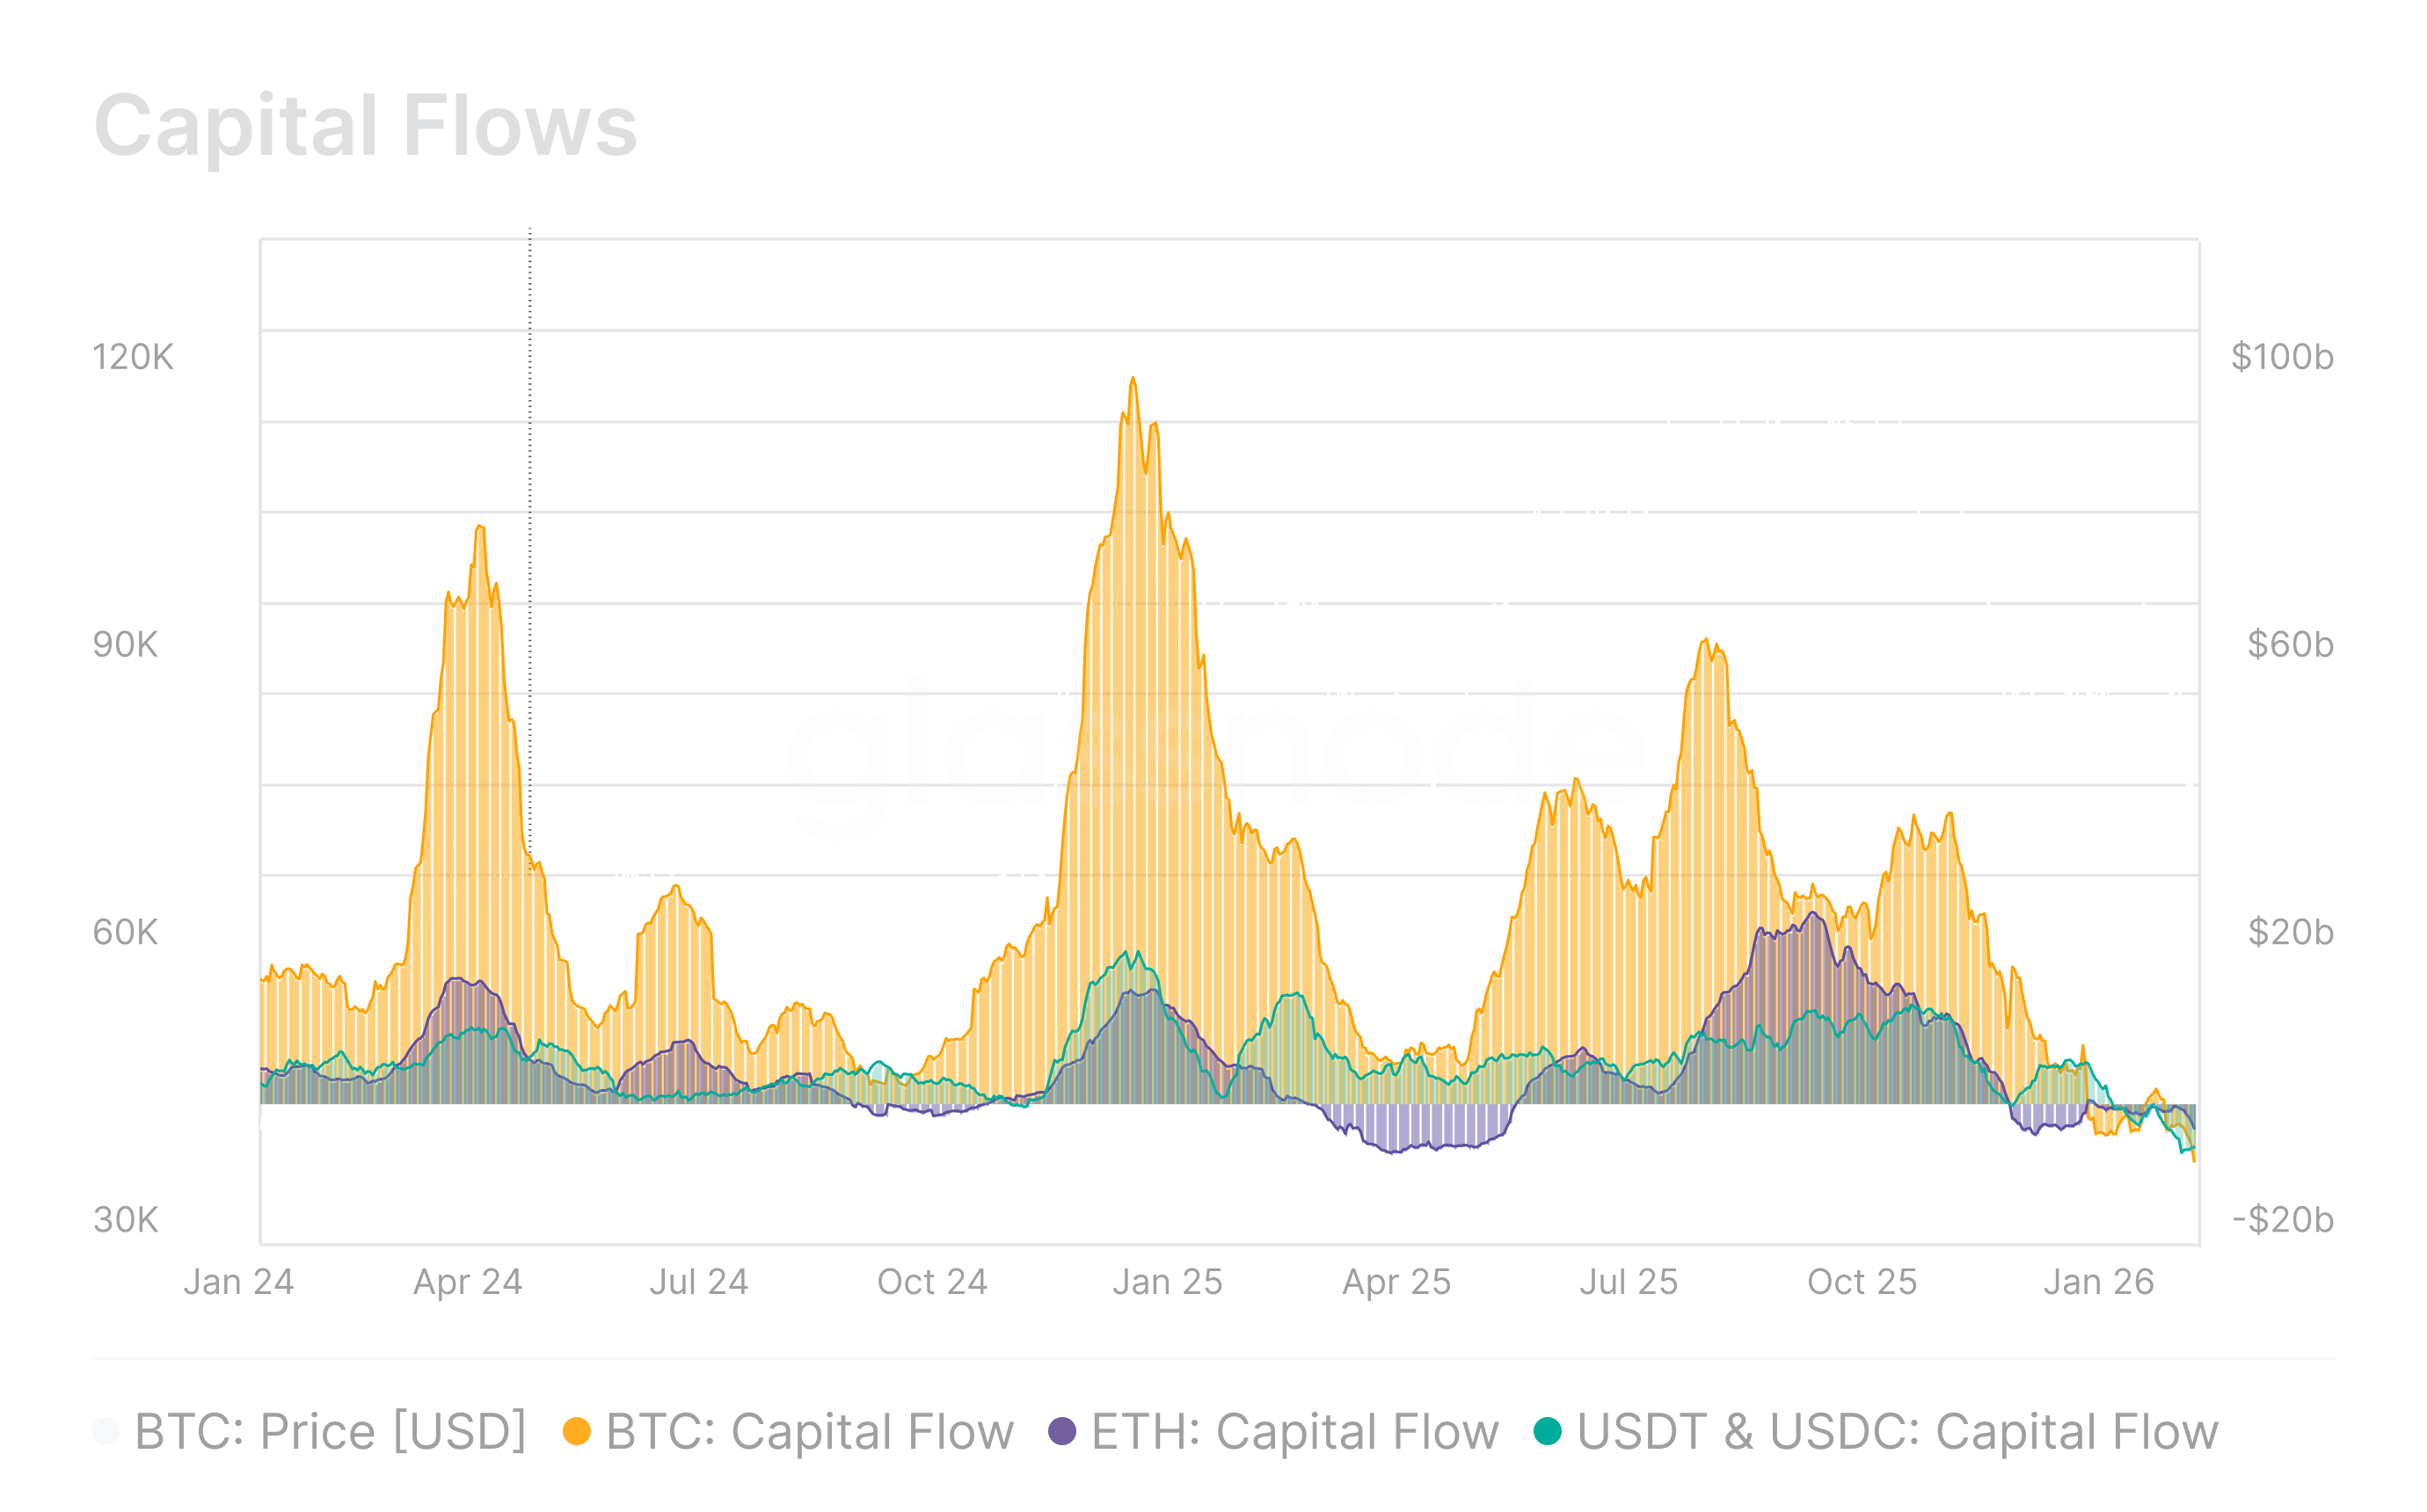
Bitcoin, Ethereum et les Stablecoins ont connu un net ralentissement des entrées de capitaux, indiquant un affaiblissement de la demande et une contraction structurelle de la liquidité. Les trois actifs sont désormais passés en flux nets sortants : Bitcoin à –8,4 milliards de dollars par mois, Ethereum à –3,8 milliards, et les stablecoins à –6,4 milliards. Ce repli généralisé sur les principaux actifs crypto reflète un régime défensif, où le capital institutionnel réduit son exposition au risque plutôt que de revenir à des positions risquées. Cette tendance négative s’est encore accélérée en janvier 2026.
Flux nets ETF & DAT
Les flux nets dans ces véhicules servent de baromètre pour la demande institutionnelle. Au quatrième trimestre 2025 et au début janvier, les institutions étaient vendeuses nettes via les ETF, avec des sorties des ETF bitcoin avoisinant –35,8k BTC par mois et celles des ETF Ethereum autour de –257,6k ETH par mois. Sur la même période, les DAT ont connu d’importantes entrées en août 2025, stimulées par de nouveaux lancements de produits, mais la pression acheteuse s’est depuis affaiblie ; néanmoins, les flux vers les DAT demeurent positifs, indiquant un intérêt institutionnel continu, quoique plus modéré, via des expositions bilan.

TVL DeFi & Capitalisation des stablecoins
La DeFi a constitué un terrain de jeu actif pour le capital institutionnel via des stratégies telles que la provision de liquidité, le prêt collatéralisé et la récolte de rendement structuré. La valeur totale bloquée (TVL) sur Ethereum a commencé à diminuer à partir d’août 2025, et décline désormais à environ –15,3 millions de dollars par mois. Une contraction de la TVL implique que les grands allocateurs se retirent des services financiers on-chain, réduisant la profondeur de la liquidité et signalant une conviction plus faible dans les rendements DeFi et les rendements ajustés au risque comparativement à d’autres alternatives.

Rendement du basis CME
Un autre aspect clé de l’engagement institutionnel est le rendement du basis CME, qui estime la valeur mensuelle en dollars générée par les stratégies "cash-and-carry", capturant la prime entre les prix au comptant et les futurs calendaires CME. Depuis août 2025, Bitcoin et Ethereum ont tous deux enregistré une forte compression de ce rendement, avec Bitcoin passant d’environ 136,6 millions à 38,6 millions de dollars par mois, et Ethereum de 47,5 millions à 14,8 millions. Cette contraction reflète une diminution de l’utilisation de l’effet de levier, une demande plus modérée sur les contrats à terme, et un repli global des engagements bilan dans un contexte de liquidité plus tendue.


Vous souhaitez figurer dans la prochaine édition de Strategy Watch ? sur les derniers lancements ou jalons atteints.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Prix des cryptos
Plus


