
Pouls du marché BTC : Semaine 11

Aperçu
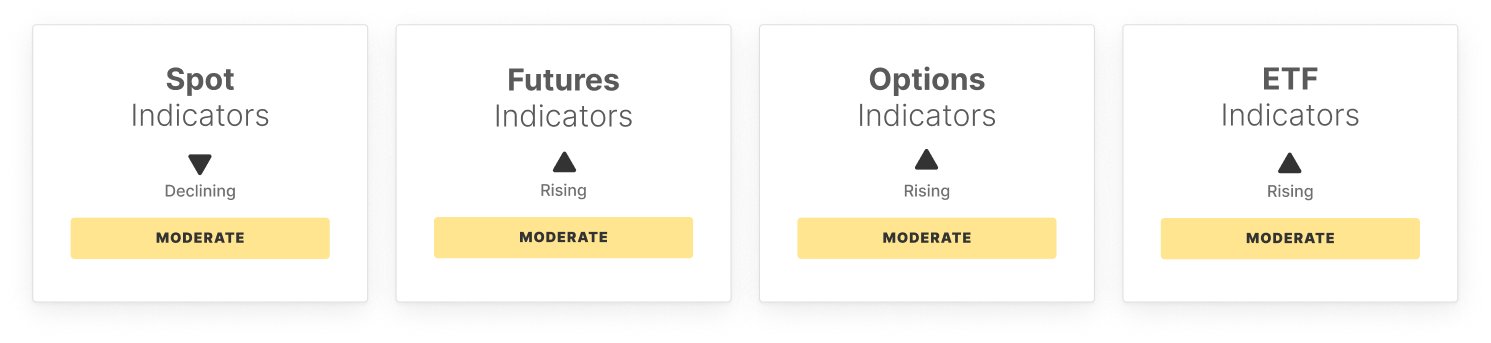
Le bitcoin s'est replié depuis les 74 000 $, tandis que les indicateurs internes montraient des signes timides d'amélioration. L’élan s’est légèrement raffermi, le RSI remontant depuis les récents creux, mais l’action des prix manque encore de la vigueur d’un retournement haussier décisif. L’activité sur le marché spot reste atone, le faible volume d’échanges indiquant une participation modérée, même si les conditions commencent à se stabiliser.
Le positionnement sur les produits dérivés est mitigé. L’intérêt ouvert sur les futures a augmenté, signalant une légère montée du levier, tandis que le financement sur les positions longues est devenu fortement négatif, reflétant une demande accrue d’expositions courtes. Le CVD des contrats perpétuels a fortement progressé, suggérant un retour des achats sur les marchés à effet de levier, bien que la conviction demeure limitée.
Les marchés des options sont devenus moins défensifs. L'écart de volatilité s'est nettement réduit à mesure que la volatilité implicite se rapproche des conditions réalisées, tandis que le skew à 25-delta a baissé, indiquant une demande moindre pour la couverture à la baisse et une situation de marché à court terme plus équilibrée.
L’activité sur les ETF reste relativement solide. Les entrées nettes se sont accélérées et les volumes d’échanges ont augmenté, mettant en avant un engagement continu de la finance traditionnelle. Cependant, le ratio MVRV des ETF a chuté nettement en territoire négatif, montrant que le détenteur moyen d’ETF est désormais en perte et que la tension sur le positionnement reste élevée.
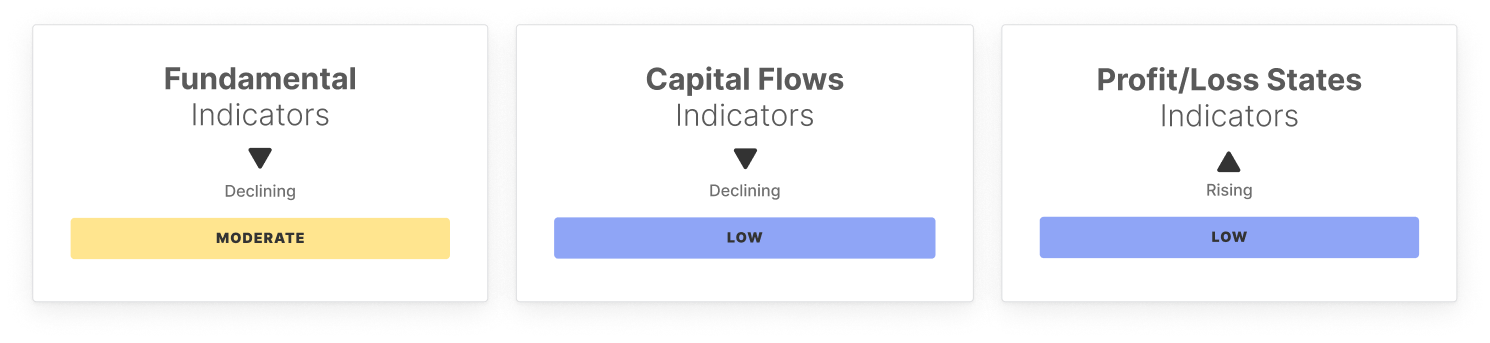
Les signaux on-chain sont mitigés mais légèrement constructifs. Le volume de transfert s'est amélioré, indiquant une circulation des capitaux plus soutenue, tandis que le nombre d’adresses actives et le volume des frais restent faibles, conformément à un réseau plus calme. Le changement de realized cap demeure négatif, bien que les sorties ralentissent légèrement, ce qui suggère que la pression sur les capitaux pourrait commencer à se stabiliser.
Les métriques de positionnement et de rentabilité reflètent toujours une structure fragile mais en amélioration. Le ratio d’offre STH/LTH reste élevé, montrant une participation à court terme toujours importante, tandis que la part de capital spéculatif reste faible, signe d’une rotation spéculative limitée. Parallèlement, l’offre en profit, le NUPL et le ratio du profit réalisé par rapport aux pertes se sont tous modérément améliorés, indiquant une détente des tensions sur le marché.
Globalement, les conditions se stabilisent, avec une dynamique, une demande sur les ETF et des métriques de rentabilité en légère amélioration. Cependant, les flux de capitaux restent faibles, la participation spéculative limitée et la conviction globale n’est pas encore totalement revenue.
Indicateurs hors chaîne
Indicateurs on-chain
Ne manquez pas cela !
Une intelligence de marché pertinente, directement dans votre boîte mail.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


