
La veille de son IPO, le premier vol d'essai réussi de Starship V3 franchit une étape clé pour l'empire de l'IA spatiale de plusieurs milliers de milliards de SpaceX

Selon Finance Intelligente, au cours de la période sensible précédant son introduction en bourse (IPO), la version améliorée du Starship (Starship V3) de SpaceX a effectué vendredi une mission d’essai clé aux résultats « mitigés » : cette mission a réussi à déployer des satellites simulés, mais le booster Super Heavy s’est désintégré de façon incontrôlée lors de sa tentative de récupération. Ce vol n’était pas seulement une validation technique, il concerne également directement la vision d’un empire Starlink et intelligence artificielle (IA) d’une valeur de 26.500 milliards de dollars décrite dans le prospectus de la société.
Un essai éprouvant : Starship entre en orbite et déploie sa charge utile, le booster perdu puis détruit
Vendredi après-midi, la gigantesque fusée composée du booster Super Heavy et du vaisseau Starship a décollé avec fracas de la base Starship au Texas. Quelques minutes après le vol, les deux étages se sont séparés comme prévu, mais le booster Super Heavy n’a pas réussi à effectuer la manœuvre de freinage prévue et s’est écrasé de manière incontrôlée dans le golfe du Mexique. Avant l’impact, SpaceX a perdu le contact avec le booster, ce qui suggère que celui-ci s’était désintégré.
Malgré cet incident, le module Starship a démontré la redondance de son impressionnante conception. Durant l’ascension, un des 6 moteurs à bord s’est arrêté prématurément, mais le vaisseau a tout de même réussi à atteindre l’espace. Le point d’orgue de cette mission est le premier déploiement par Starship de 20 faux satellites Starlink simulés et de 2 satellites dédiés à tester le nouveau matériel ainsi qu’à scanner le bouclier thermique. À la réception des images du déploiement, le centre de contrôle a explosé de joie en criant « USA ». Kate Tice, employée de SpaceX, s’est exclamée lors du direct : « Voir cela en temps réel transmis de l’espace, c’est tout simplement incroyable. » Par la suite, Starship a réintégré l’atmosphère à près de 26 300 km/h, ses tuiles thermiques ont résisté à l’épreuve, le vaisseau a finalement amerri avec succès, et bien qu’une explosion ait suivi, cela dépassait déjà les attentes de récupération.
Le dossier d’IPO levé : le lancement perd 3 milliards par an, mais reste la pierre angulaire d’un écosystème de plusieurs billions
Cette mission d’essai se déroule alors que SpaceX est à un moment critique dans la préparation de son IPO. L’entreprise cherche à lever jusqu’à 75 milliards de dollars, avec une valorisation potentielle atteignant 2 000 milliards. Cependant, le prospectus révèle une réalité brutale : l’activité de lancements, qui fonde la domination de SpaceX, n’a généré que 4,1 milliards de revenus l’an dernier, et après un investissement de 3 milliards dans le développement de Starship, ce segment d’activité est en fait déficitaire.
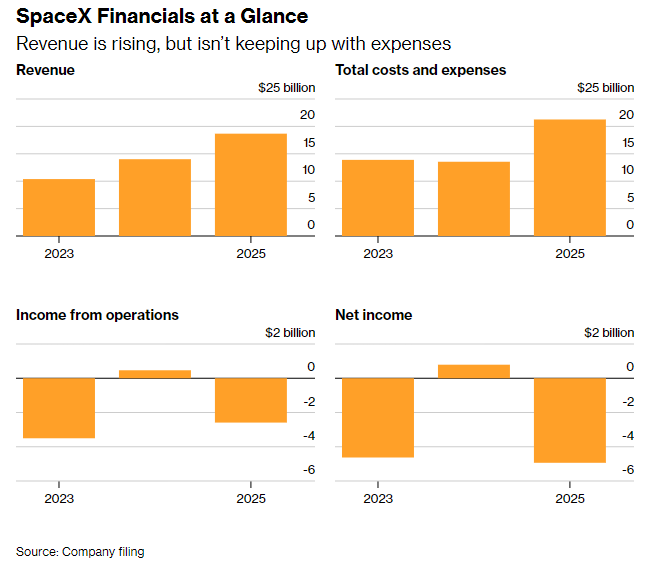
Mais cela n’a pas ébranlé la confiance du marché dans sa logique de valorisation à un billion. Selon le prospectus, le lancement n’est que le « fossé défensif » de SpaceX ; les vraies sources de revenus sont ses activités internet par satellite et, dans le futur, la puissance de calcul dédiée à l’IA. En 2025, le chiffre d’affaires de Starlink atteint déjà 11,4 milliards de dollars, dépassant largement celui des lancements.
Ce modèle « d’entretien de l’écosystème par les lancements » est exactement ce qu’a déclaré l’un des premiers investisseurs de SpaceX, Chad Anderson, PDG de Space Capital : « Il ne faut surtout pas voir cette entreprise comme une simple société de lancements. Le lancement est un avantage compétitif qui permet de générer de vrais grands business. » Et le prospectus affirme : « Notre capacité à exécuter notre stratégie de croissance dépend fortement du Starship. »
Mutation du modèle économique : du « frais de port offerts » à la conquête du data center spatial
SpaceX est en train de redéfinir le plafond de rentabilité de l’industrie spatiale commerciale. Avec la technologie réutilisable du Falcon 9, l’entreprise monopolise pratiquement le marché mondial du lancement lourd, mais son plus grand client reste SpaceX lui-même — en 2025, près de 75 % des missions de lancement concerneront des satellites Starlink internes. Gwynne Shotwell, présidente de SpaceX, avait déclaré : « Starlink a créé une énorme demande pour Falcon 9. »
Cependant, le marché du lancement est limité en taille. Pour soutenir une valorisation de 2 000 milliards, les ambitions de Musk se portent désormais sur les data centers IA spatiaux. SpaceX prévoit de déployer avec Starship jusqu’à un million de satellites en orbite terrestre pour construire un réseau de puissance de calcul. Cela ne résout pas seulement le problème du manque d’électricité des data centers terrestres, mais confère aussi à SpaceX une capacité de rivaliser avec des géants traditionnels du cloud computing comme Google (GOOGL.US) ou Meta (META.US).
« Quand nous examinons de nouveaux investissements, nous ne cherchons pas uniquement des sociétés capables d’innover et de dominer les marchés existants ; ce qui nous enthousiasme réellement, ce sont celles qui créent de tout nouveaux marchés, » a déclaré Shahin Farshchi, associé chez Lux Capital, « et ce que SpaceX a accompli tôt dans son développement, c’est une immense expansion de l’activité de lancement. »
Selon les analystes, même si les lancements pèsent sur les performances financières, il s’agit bien de la barrière concurrentielle la plus difficile à reproduire. Même Amazon (AMZN.US) a dépensé plus de 11 milliards de dollars pour acheter des services de lancement, mais peine encore à placer ses propres satellites en orbite à temps. Chris Quilty, président du cabinet de conseil Quilty Space, a affirmé : « Même en dépensant autant, ils n’arrivent pas à envoyer leurs satellites. »
Avec la réussite de ce test critique de déploiement de charge utile par Starship V3, SpaceX accélère son arrivée à l’étape cruciale de la « normalisation du Starship ». Toutefois, le prospectus met aussi en garde : tout retard ou échec du Starship constitue le principal risque pour la société. Avant de disposer pleinement de la capacité de ravitaillement en orbite et d’effectuer des lancements fréquents et réutilisables, les deux ambitions de Musk — « colonisation de Mars » et « IA spatiale » — devront continuer à avancer entre explosions et essais-erreurs.
« Starship est le facteur clé pour les performances futures de la société, » déclare Anderson de Space Capital, « tout retard ou échec potentiel est le principal risque auquel SpaceX est confronté. »
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les trois responsables de la Réserve fédérale ont tenu un discours hawkish le même jour, les attentes du marché quant à une hausse des taux en octobre ont augmenté à 69%.
Jeudi, le président de la Fed de Philadelphie a déclaré qu’un nouveau resserrement de la politique pourrait être nécessaire ; le président de la Fed de New York a estimé qu’une nouvelle hausse des taux d’intérêt cette année était raisonnable ; la présidente de la Fed de Cleveland a indiqué que le risque de désancrage des anticipations d’inflation augmentait de manière significative. Auparavant, mercredi, le gouverneur de la Fed Michael Barr avait déclaré qu’il pourrait être nécessaire d’ajuster davantage la politique ; mardi, le président de la Fed de Richmond a signalé que le risque d’inflation persistante était en hausse. Sous l’effet des déclarations agressives des responsables et de données économiques solides, la probabilité attendue par le marché d’une hausse des taux en octobre est passée de 53 % le week-end dernier à 69 %.
La vente massive des obligations américaines s'intensifie ! L’adjudication des obligations américaines à 7 ans suscite peu d’intérêt, le montant racheté par le Trésor reste à nouveau en dessous du plafond, et le rendement des obligations municipales atteint un sommet inédit depuis 15 ans.
Jeudi, le rendement de l'adjudication de bons du Trésor américain à 7 ans a grimpé à 5,085 %, atteignant un record historique pour cette échéance, tandis que la part attribuée aux investisseurs étrangers est tombée à son plus bas niveau depuis près de deux ans. Le département du Trésor des États-Unis n'a réalisé que 68 % du plafond lors de l'élargissement de ses opérations de rachat, contre 86 % précédemment, offrant un soutien à la liquidité inférieur aux attentes. Cette pression s'est propagée au marché des obligations municipales américaines, où le rendement à 30 ans a dépassé 5 %, un sommet depuis 2011, et le volume des ventes a atteint un pic depuis le début de la pandémie. Jeudi, le rendement des bons du Trésor à 10 ans a franchi la barre des 5,2 %, une première depuis 2007.
Macron : La France fournira une aide militaire à l’Arabie saoudite pour protéger les installations pétrolières du port de Yanbu en mer Rouge
Macron a déclaré que la France enverrait des troupes à Yanbu et fournirait des systèmes radar et de défense. Il a souligné que la mission de cette opération est de protéger les installations de Yanbu, et non d'intervenir dans les conflits régionaux. Vendredi dernier, il a indiqué qu'après l’obstruction du détroit d’Hormuz, l’oléoduc Est-Ouest d’Arabie Saoudite était devenu une voie de transport alternative importante, mais que le volume de pétrole transporté par ce pipeline avait fortement diminué en raison des attaques des Houthis du Yémen contre Yanbu.
Le ralentissement des modèles d'IA n'est pas nécessairement négatif : trois tendances structurelles des centres de données traditionnels surpassent la hausse des taux d'intérêt
HSBC estime que la logique de croissance des centres de données traditionnels passe de l’itération de modèles avant-gardistes à la diffusion commerciale de l’IA. La croissance de la demande en inférence, l’expansion des dépenses en capital des fournisseurs de cloud, combinées au resserrement des contraintes en matière d’électricité et de réglementation, devraient maintenir une situation tendue entre l’offre et la demande jusqu’en 2028. Même si les taux d’intérêt augmentent, le taux de croissance annuel composé de l’AFFO par action devrait rester entre 11 % et 12 % de 2025 à 2028, démontrant ainsi une grande résilience des bénéfices.
Prix des cryptos
Plus


