
Make Deal entre les États-Unis et l'Iran : quelle direction pour l'or et les obligations américaines ?

Morning FX
Trump a une fois de plus conclu un accord, cette fois avec l’Iran.
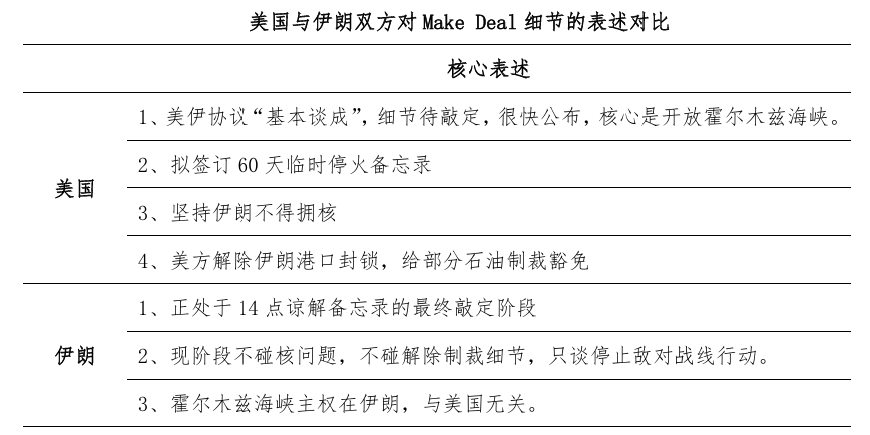
Au cours du week-end, Trump et des responsables de la Maison Blanche ont abondamment annoncé la perspective d’un accord avec l’Iran. D’après l’expérience passée, il est essentiel de croiser les informations venant des deux parties, américaine et iranienne. En comparant les déclarations du week-end émises par les États-Unis et l’Iran, la probabilité pour que les deux parties aient trouvé une forme de “protocole de cessez-le-feu” est déjà très élevée.
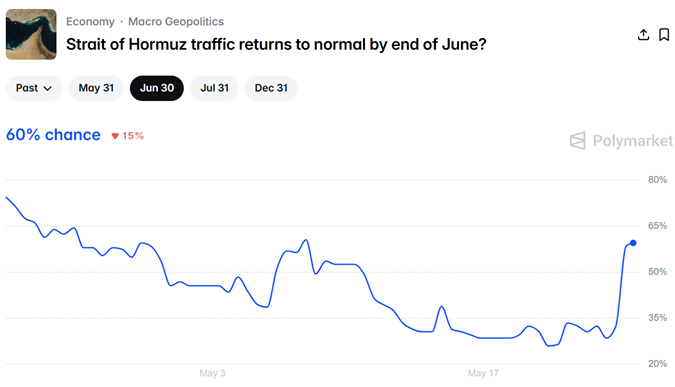
Le critère clé pour juger de la valeur de cet accord concerne évidemment la reprise du trafic dans le détroit maritime.Les données de Polymarket montrent que la probabilité que le trafic atteigne un niveau normal dans le détroit d’Hormuz avant fin juin est montée à environ 60 %, soit le plus haut niveau depuis un mois.
De mon point de vue, il sera difficile que la navigation retrouve entièrement son niveau d’avant-guerre, mais tant qu’il y a un retour marginal (par exemple, environ 30 navires par jour), cela reste positif au niveau des échanges. La hausse des taux et l’inflation pèsent cette année sur les produits indexés sur les taux mondiaux (obligations américaines, SOFR, or, etc.), l’accord apparaît comme “une pluie bienvenue après une longue sécheresse”.
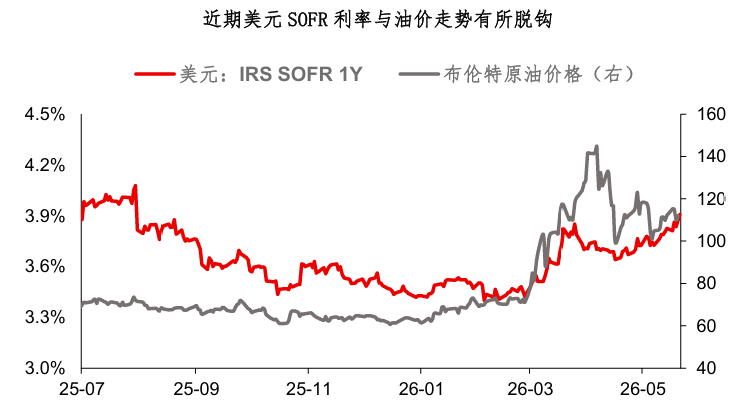
D’autre part, les défis rencontrés actuellement par les produits de taux d’intérêt mondiaux ne se limitent pas au détroit et au prix du pétrole.Comme beaucoup l’ont noté, l’axe moyen des prix du pétrole est en baisse depuis un mois (de 110 à 100), tandis que les taux des bons du Trésor américain continuent de monter. Même après la publication de l’accord ce week-end, le prix du pétrole sur les marchés noirs a chuté de 8 %, tandis que le prix de l’or n’a augmenté que de 0,7 %, soit une hausse bien moindre…Une série d’indices suggèrent que les défis pour les produits de taux mondiaux cette année ne se résument pas à des prix du pétrole tenaces. Même si le détroit est rouvert et les prix du pétrole reculent, il n’est pas certain que les obligations américaines et l’or connaissent une forte tendance.
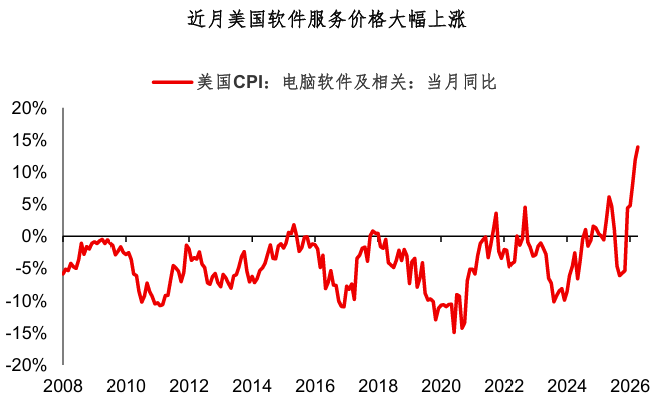
Un récent rapport de recherche de Deutsche Bank (FX blog, 21 mai) est particulièrement intéressant, rédigé par George Saravelos, responsable mondial de la recherche FX de Deutsche Bank.George souligne que cette vague d’inflation mondiale est un cycle alimenté en commun par l’investissement en capital et la demande, alors que le prix du pétrole n’est qu’un facteur parmi d’autres.Plus précisément, il avance plusieurs arguments :
1.L’intelligence artificielle (AI) a un effet inflationniste.D’après les données de cette année sur l’emploi, l’IPC, les exportations et les salaires, l’impact de l’AI sur l’économie est de soutenir l’inflation, plutôt que de favoriser la déflation ;
2.Il existe un “stimulant fiscal invisible” sur le marché.George indique que la Corée du Sud, le Japon et d’autres pays plafonnent le prix de l’essence, si bien que, avec un pétrole à 100 dollars le baril, l’ampleur des subventions représente environ 0,5 % du PIB de chaque pays. Cela équivaut à une “stimulation budgétaire invisible” et les consommateurs ne subissent pas d’impact direct.
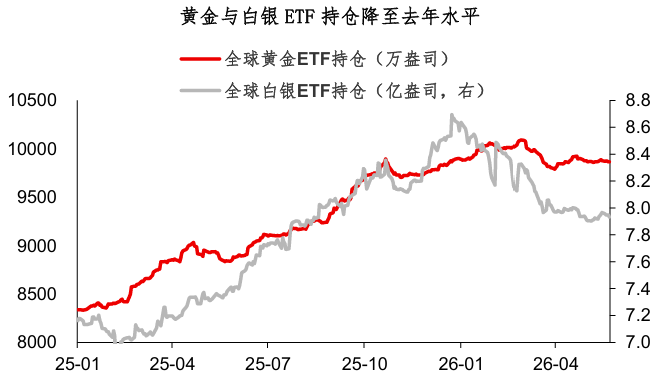
D’une manière générale, cette année le marché de l’or et des obligations américaines présente un problème commun : le marché est assez “mince”.Pour le dire simplement : il n’y a pas beaucoup de capitaux à long terme. Par exemple, les positions des ETF or sont revenues à leur niveau de décembre dernier, et celles des ETF argent à celui d’août dernier. Avec cette structure de marché “mince”, il est plus difficile de générer une dynamique durable. Comparé aux obligations américaines, la logique moyen/long terme de l’or est plus claire, mais demande aussi du temps pour s’établir.
En résumé, voici le partage du jour :
1. Trump a une fois de plus Make Deal. D’après les informations du week-end des deux camps, il y a de fortes chances que les deux parties soient parvenues à une sorte de “protocole de cessez-le-feu”. Pour les obligations américaines et l’or, la reprise du trafic dans le détroit est un facteur positif au niveau des échanges, mais il n’est pas certain que cela déclenche une grosse tendance ;
2. Selon la recherche de Deutsche Bank, cette vague d’inflation mondiale résulte d’un cycle conjoint entre investissement en capital et demande, le choc pétrolier n’étant qu’un facteur parmi d’autres. Même après la publication de l’accord ce week-end, la baisse du prix du pétrole sur les marchés noirs et la modeste hausse de l’or ne sont pas du tout proportionnées… Tous les indices montrent que les marchés de taux mondiaux font face à des défis complexes cette année, et le défi de l’inflation est loin d’être terminé ;
3. D’un point de vue général, le marché de l’or et des obligations américaines partage cette année un problème : le marché est assez “mince”. Je pense qu’un SOFR 1Y à 3,7 % et un Trésor US 10Y à 4,4 % justifient d’envisager des prises de bénéfices. La logique moyen/long terme de l’or est plus claire que celle des US Treasuries, mais il faut aussi du temps pour qu’elle se matérialise.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vente massive des obligations américaines s'intensifie ! L’adjudication des obligations américaines à 7 ans suscite peu d’intérêt, le montant racheté par le Trésor reste à nouveau en dessous du plafond, et le rendement des obligations municipales atteint un sommet inédit depuis 15 ans.
Jeudi, le rendement de l'adjudication de bons du Trésor américain à 7 ans a grimpé à 5,085 %, atteignant un record historique pour cette échéance, tandis que la part attribuée aux investisseurs étrangers est tombée à son plus bas niveau depuis près de deux ans. Le département du Trésor des États-Unis n'a réalisé que 68 % du plafond lors de l'élargissement de ses opérations de rachat, contre 86 % précédemment, offrant un soutien à la liquidité inférieur aux attentes. Cette pression s'est propagée au marché des obligations municipales américaines, où le rendement à 30 ans a dépassé 5 %, un sommet depuis 2011, et le volume des ventes a atteint un pic depuis le début de la pandémie. Jeudi, le rendement des bons du Trésor à 10 ans a franchi la barre des 5,2 %, une première depuis 2007.
Macron : La France fournira une aide militaire à l’Arabie saoudite pour protéger les installations pétrolières du port de Yanbu en mer Rouge
Macron a déclaré que la France enverrait des troupes à Yanbu et fournirait des systèmes radar et de défense. Il a souligné que la mission de cette opération est de protéger les installations de Yanbu, et non d'intervenir dans les conflits régionaux. Vendredi dernier, il a indiqué qu'après l’obstruction du détroit d’Hormuz, l’oléoduc Est-Ouest d’Arabie Saoudite était devenu une voie de transport alternative importante, mais que le volume de pétrole transporté par ce pipeline avait fortement diminué en raison des attaques des Houthis du Yémen contre Yanbu.
Le ralentissement des modèles d'IA n'est pas nécessairement négatif : trois tendances structurelles des centres de données traditionnels surpassent la hausse des taux d'intérêt
HSBC estime que la logique de croissance des centres de données traditionnels passe de l’itération de modèles avant-gardistes à la diffusion commerciale de l’IA. La croissance de la demande en inférence, l’expansion des dépenses en capital des fournisseurs de cloud, combinées au resserrement des contraintes en matière d’électricité et de réglementation, devraient maintenir une situation tendue entre l’offre et la demande jusqu’en 2028. Même si les taux d’intérêt augmentent, le taux de croissance annuel composé de l’AFFO par action devrait rester entre 11 % et 12 % de 2025 à 2028, démontrant ainsi une grande résilience des bénéfices.
Prix des cryptos
Plus


