
Après une hausse mensuelle de 77%, le ratio cours/bénéfices de Micron reste inférieur à la moitié de celui de Nvidia

Le cours de l'action Micron Technology connaît la plus forte hausse mensuelle de ces quarante dernières années, mais les analystes soulignent que, même ainsi, la valorisation de ce titre de semi-conducteurs reste faible.
Le cours de Micron a déjà accumulé une hausse de plus de 77 % en mai, ce qui pourrait représenter la plus forte progression mensuelle depuis décembre 1987. Malgré ce rallye important, le PER prospectif du titre reste inférieur à 10, soit moins de la moitié de celui de Nvidia, et seulement un peu plus du tiers du PER implicite de l'indice des semi-conducteurs de Philadelphie.
Plusieurs analystes ont déclaré à MarketWatch que la forte demande pour les puces de stockage à l’ère de l’IA est en train de remodeler la logique du marché, et que Micron conserve un excellent rapport qualité/prix dans la vague actuelle de construction d’infrastructures d’IA.
Cependant, certains analystes restent prudents quant aux perspectives à long terme, estimant que les ajustements cycliques de l’offre demeurent un risque potentiel.
La hausse est spectaculaire, mais la valorisation reste faible
Le cours de l'action Micron a progressé de 3,6 % mercredi, prolongeant le gain historique de 19,3 % de la séance précédente et atteignant un nouveau sommet. Depuis le début du mois de mai, la hausse cumulée atteint 77 %. Si ce niveau se maintient jusqu'à la fin du mois, ce sera la plus forte progression mensuelle depuis décembre 1987 (hausse de 78,8 % ce mois-là).
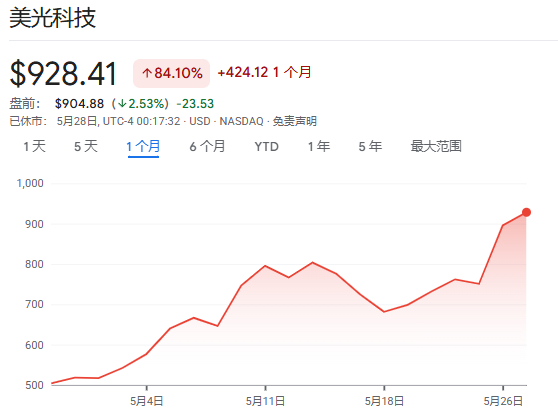
Toutefois, David Miller, directeur des investissements et gestionnaire de portefeuille chez Catalyst Funds, a déclaré à MarketWatch que bien que le titre Micron ait "bondi", sa valorisation fondée sur le bénéfice par action prospectif reste inférieure à 10. "Ce qui est intéressant, c’est que malgré cette hausse phénoménale, il peut encore être considéré en quelque sorte comme une opportunité d’investissement value", dit-il.
En comparaison, selon les données de FactSet, l’action Nvidia se négocie à 21 fois le bénéfice par action des 12 prochains mois, tandis que le PER implicite de l’indice des semi-conducteurs de Philadelphie atteint 26,4.
L’IA redéfinit la logique du marché du stockage
Gil Luria, analyste chez D.A. Davidson, a déclaré à MarketWatch que les investisseurs réalisent que les puces de stockage sont le "seul" segment des transactions liées à l’IA négocié à une valorisation raisonnable.
Il souligne que le marché du stockage à l’ère de l’IA n’a plus rien à voir avec celui d’il y a quelques années, notamment parce que le secteur compte peu d’acteurs et que la durée des contrats s’allonge. Plus important encore, le marché du stockage entame un processus de "décommoditisation" — certains produits de stockage à large bande passante étant co-développés avec Nvidia et spécifiquement adaptés à ses derniers produits, ils "ne sont donc plus interchangeables". Cela pousse Nvidia et les autres géants du cloud à privilégier les contrats à long terme plutôt que les achats à la demande.
David Miller ajoute également que Micron offre une opportunité de participer, à un prix raisonnable, à la croissance du marché du stockage dans la durée avec l’IA, ajoutant que "le carnet de commandes de la société dépasse largement ses capacités d’approvisionnement".
Le risque cyclique du côté de l’offre ne doit pas être sous-estimé
Tous les analystes ne partagent pas un avis optimiste sur les perspectives de Micron. William Kerwin, analyste chez Morningstar, indique qu’il conserve des doutes quant aux perspectives à long terme du titre, estimant que les ajustements du côté de l’offre pourraient renverser le discours actuel trop optimiste.
"Nous restons sceptiques… À notre avis, l’IA provoque un cycle haussier long et soutenu, mais cela reste un cycle", déclare Kerwin. Il avertit qu’entre fin 2027 et 2028, une "forte augmentation" de la capacité de production sera mise en service, ce qui pourrait devenir un facteur de baisse des prix des puces de stockage et du cours de l'action Micron.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La valorisation atteint son niveau le plus bas depuis dix ans ! Jensen Huang affirme que Nvidia est « la première action de croissance et de valeur au monde », mais les investisseurs ne semblent pas convaincus.
Le ratio cours/bénéfice de Nvidia est déjà tombé en dessous de 17, soit environ la moitié de son niveau de 2025. Bien que le chiffre d'affaires et le bénéfice net prévus pour l'exercice 2027 devraient augmenter respectivement de 90% et 99%, le cours de l'action de l'entreprise n'a progressé que d'environ 20% cette année, bien en deçà de l'indice des semi-conducteurs de Philadelphie. Parallèlement, la marge brute devrait passer de 75% au deuxième trimestre à moins de 72% au quatrième trimestre, la hausse des coûts de la mémoire et la pression continue des puces développées en interne par les clients restant des défis. De plus, la question de savoir si les dépenses d'investissement en IA peuvent se poursuivre devient un facteur clé pour que le marché réévalue sa valorisation.
Les attentes de bénéfices dans le secteur du luxe sont "trop optimistes" ! Plusieurs grandes banques deviennent pessimistes en un mois, les actions du luxe se dirigent vers leur pire année depuis 2008
RBC a abaissé la note de LVMH et Burberry à « en ligne avec le marché », affirmant que les attentes de rentabilité du secteur du luxe sont trop optimistes ; ce secteur a déjà chuté de 15 % cette année, sa pire performance depuis 2008.


Le cours de l’action Nvidia (NVDA.US) clignote un « signal d’alerte » : la valorisation tombe à son plus bas niveau depuis plus de dix ans, qu’est-ce qui inquiète le marché ?
Les actions de Nvidia émettent un signal d’alerte quant à la durabilité de la croissance de ses bénéfices. Cependant, la particularité réside dans le fait que ce signal ne provient pas des performances de l’entreprise elle-même, mais de la manière dont le marché fixe les prix.
Prix des cryptos
Plus


