
Comparaison du G7 : le dollar américain pourrait maintenir une position neutre à légèrement forte

Depuis mai, les monnaies non-américaines sont généralement sous pression face au dollar, le yen et l’euro, qui étaient attendus avec une hausse des taux, ont également connu une dépréciation significative.Cela est non seulement lié au recul des attentes de relèvement des taux pour certaines économies, mais est aussi influencé par des risques fiscaux et d'autres facteurs.
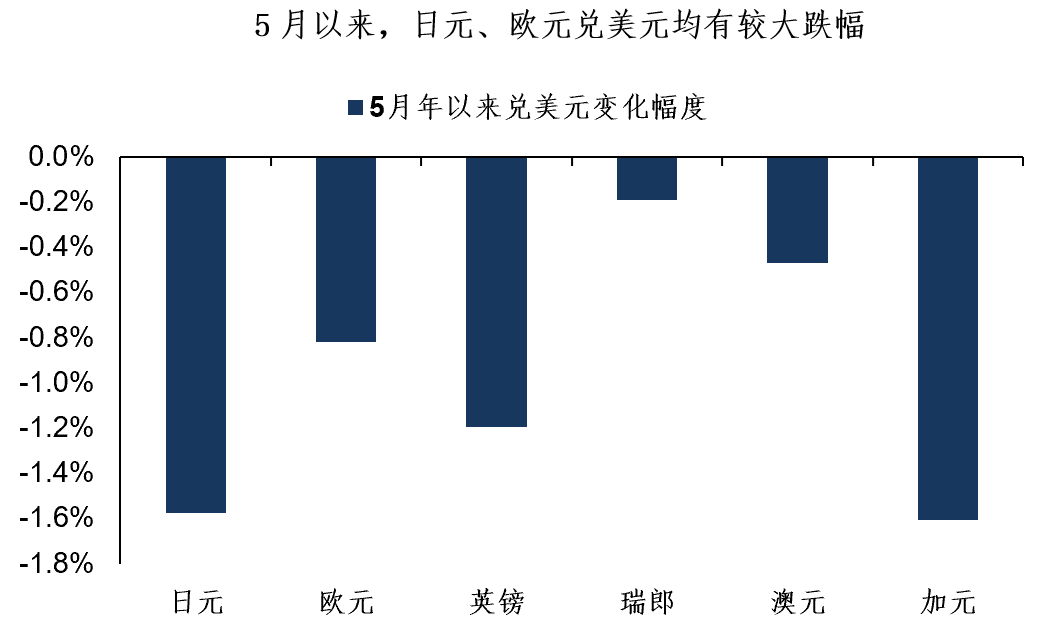
En raison de l'atténuation marginale des risques géopolitiques et du fléchissement de certains indicateurs économiques, les attentes de hausse des taux, selon le marché, ont diminué à divers degrés. En prenant en compte les risques fiscaux et la robustesse des attentes de hausse des taux, entre autres facteurs, l’auteur estime que à moyen terme, parmi les monnaies du G7 : [Dollar américain, dollar australien] > [Yen] > [Euro, livre sterling, dollar canadien].
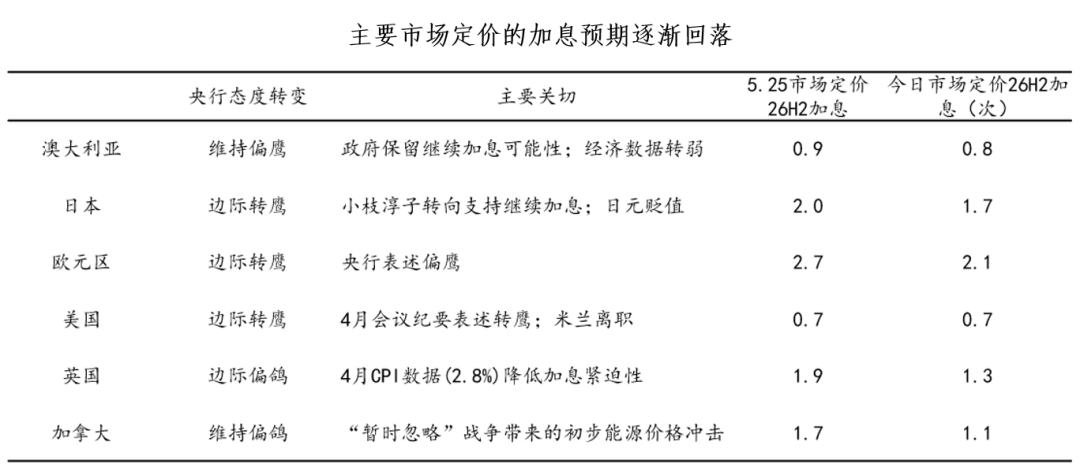
En ce qui concerne chaque devise :
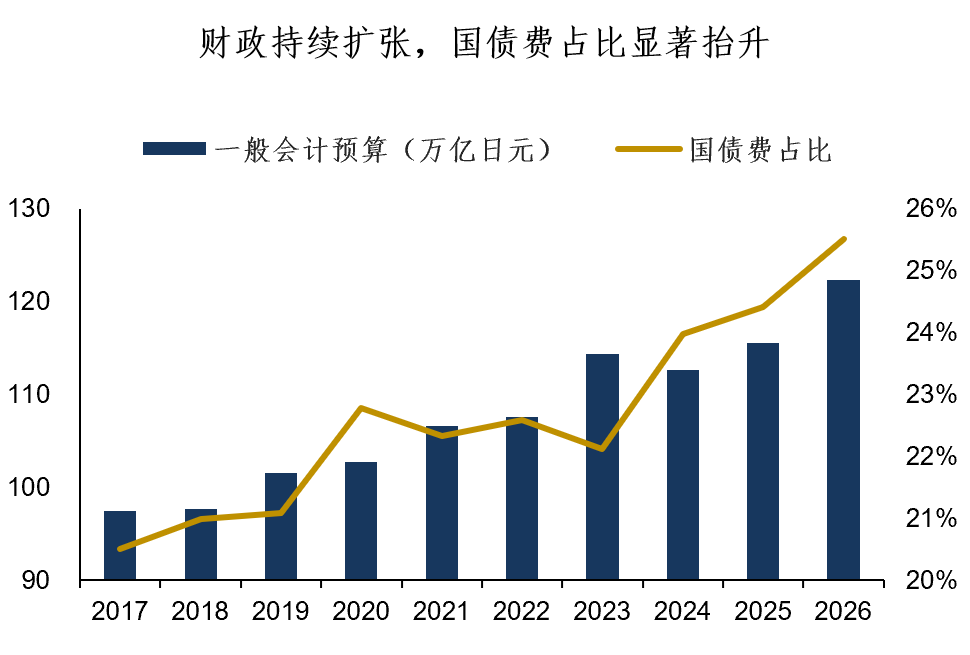
Pour le yen, bien que la BOJ intervienne autour du seuil des 160, il reste difficile de renverser sa faiblesse. Du point de vue des écarts de taux, même en tenant compte de la possibilité d'une hausse des taux par la BOJ, l’écart de taux entre le Japon et les États-Unis avoisine encore les 3 points, ce qui favorise les opérations de carry trade ; en outre, la taille du budget fiscal ne cesse de croître, avec une part croissante des intérêts et du remboursement de la dette, la défiance fiscale pourrait encore accentuer la faiblesse du yen.
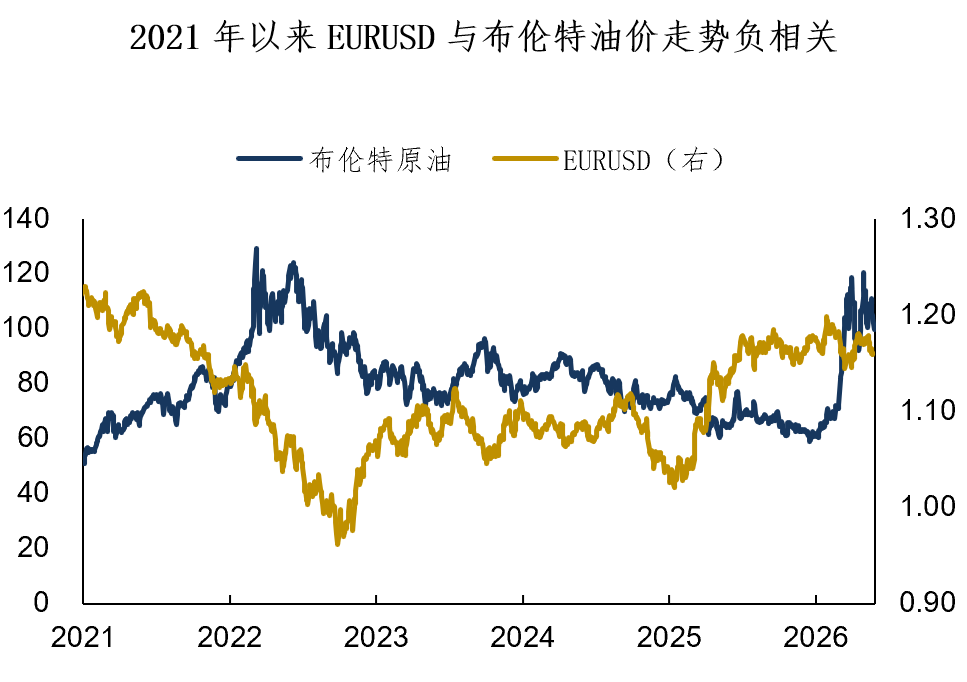
La structure énergétique de la zone euro présente une fragilité significative, les pays membres principaux tels que l’Italie et l’Allemagne ont une consommation de pétrole et de gaz sensiblement supérieure à la moyenne mondiale. Depuis 2021, la corrélation négative entre EURUSD et le prix du Brent s’est renforcée, le taux de change de l’euro reflète davantage une logique de dépréciation dominée par la stagflation plutôt qu'une revalorisation provoquée par l'inflation. En combinant la dynamique des fondamentaux, la fragilité de la structure énergétique et les facteurs géopolitiques, l'euro devrait rester orienté vers la faiblesse.
En comparaison, l’inflation américaine demeure relativement persistante sous l’impulsion de l’IA. Contrairement à la baisse de l’inflation de base dans d’autres pays, la hausse des tarifs de transport et l’expansion du secteur de l’IA pourraient entraîner une inflation américaine plus tenace, même si la situation conflictuelle s’atténue ; avec la posture politique hawkish de la Fed lors de la réunion d’avril et la démission du membre dove Milan, l’écart de taux entre le dollar et les autres monnaies revient à la hausse, renforçant la vigueur du dollar en mai.
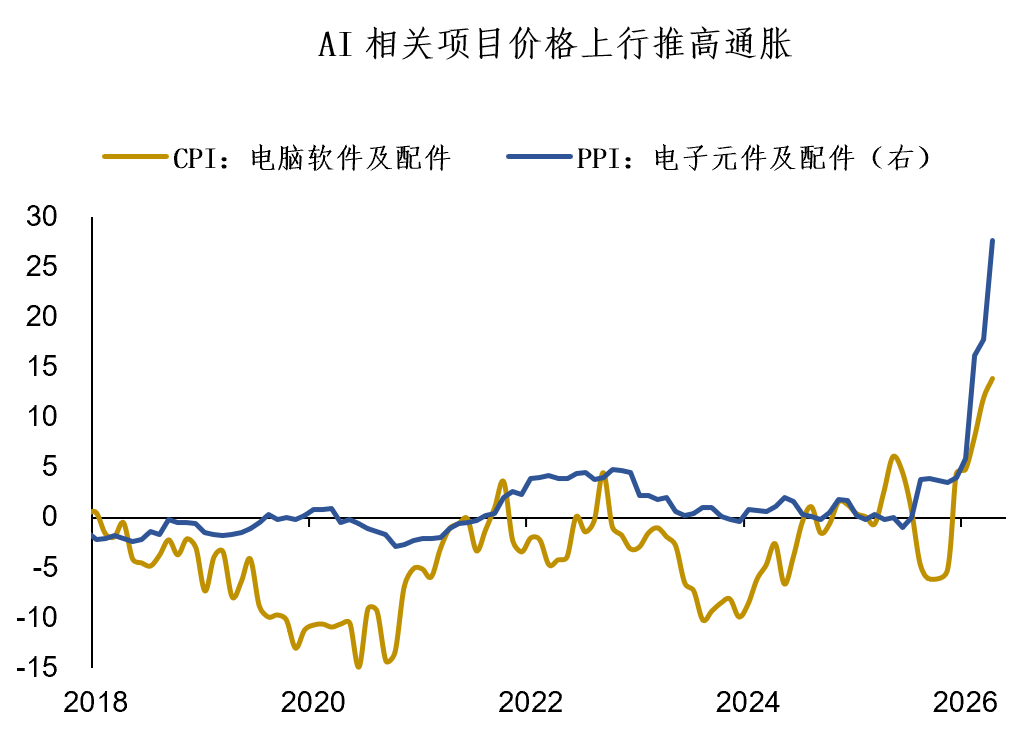
Il est indéniable que les secteurs traditionnels de la bourse américaine sont sous pression, la capacité de remboursement des ménages diminue, et dans ce contexte, les attentes des ménages et des entreprises se sont également dégradées. Toutefois, le transfert de l'affaiblissement des attentes vers les données économiques réelles présente un certain retard ; tant que les indicateurs fondamentaux ne montrent pas de véritable fléchissement, l’orientation de la politique monétaire devrait rester stable. Durant cette période, le dollar devrait conserver une position neutre et légèrement forte parmi les monnaies du G7.
Résumé du partage d’aujourd’hui :
1. En avril, la logique des changes reposait principalement sur la différence des attentes de hausse des taux entre les pays, mais aujourd’hui ce sont les inquiétudes liées au risque de stagflation et aux risques fiscaux extrêmes qui commencent à se répercuter dans la valorisation des monnaies hors dollar (yen, euro).
2. Comparativement, sous l’impulsion du secteur de l’IA, l’inflation américaine demeure assez tenace ; la détérioration des attentes des acteurs du marché ne suffit pas à entraîner un changement de la politique monétaire. À court terme, le dollar a de grandes chances de conserver sa tendance neutre à légèrement ferme au sein des devises du G7.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La prospérité de la puissance de calcul de l'IA remise en question par des grands influenceurs : Rothschild prédit une baisse de la « nouvelle nuée d’IA », le « grand baissier » alerte sur les engagements hors bilan de 3 000 milliards de dollars.
Du point de vue de l'économie des projets de centres de données, le rapport d'étude des Rothschild examine la question suivante : après avoir couvert la dépréciation des équipements, les dépenses opérationnelles et les coûts de financement, quel revenu des loyers de GPU reste-t-il pour les actionnaires ?
HPQ (HPQ.US) refroidit lui-même l'industrie du PC : baisse des expéditions prévue en 2027, les revenus "tirés par la hausse" peuvent-ils encore tenir?
HP a averti dans son dossier soumis à la SEC que les livraisons de PC en 2027 connaîtraient une baisse à un chiffre, affirmant que cela est conforme aux prévisions de tiers. Le cours de l'action a chuté de plus de 5 % en pré-ouverture.

Fitness+ rationalise ses activités, l'écran pliable à 1999 dollars et la stratégie IA prennent le relais ! Apple (AAPL.US) prépare une nouvelle phase de croissance explosive
Le catalyseur qui aura plus de poids sur les performances futures est la montée en gamme des produits grâce aux écrans pliables, ainsi que la nouvelle vague de renouvellement des iPhone déclenchée par l’expérience AI exclusive qu’Apple prépare depuis des années.
Prix des cryptos
Plus


