
Bitget Wallet Institut de Recherche : Retour sur la

La capacité de distribution mondiale de la blockchain se trouve confrontée à un ensemble de règles du jeu qui ne lui appartiennent pas, précisément dans les étapes les plus cruciales.
Écrit par : Lacie Zhang, chercheuse chez Bitget Wallet
En novembre 2021, un groupe d'individus qui ne se connaissaient pas ont rassemblé plus de 40 millions de dollars en quelques jours, dans le but d’acheter une édition originale de la Constitution américaine datant de 1787. Ce collectif, baptisé ConstitutionDAO, a finalement perdu face à un milliardaire gestionnaire de fonds spéculatifs lors de la vente aux enchères chez Sotheby’s. Ils étaient venus avec l’argent, mais n’ont pas pu repartir avec l’objet. Ce fut la première fois que beaucoup prirent conscience du potentiel de la blockchain : elle peut très rapidement réunir, autour d’un bien rare, les fonds de particuliers répartis à travers le monde.
Quatre ans et demi plus tard, une scène similaire se rejoue dans un autre théâtre, mais elle raconte une histoire différente.
Le 12 juin 2026, SpaceX (code boursier : SPCX) fait son entrée sur le Nasdaq, à un prix d’ouverture de 150 dollars, soit environ 11 % supérieur au prix indicatif d’introduction de 135 dollars, devenant ainsi l’IPO la plus importante jamais réalisée.
Pour la grande majorité des utilisateurs, une IPO sur le marché américain est presque un obstacle invisible. Pas de qualification d’investisseur agréé, pas de compte chez un courtier traditionnel, pas de relation durable avec les sociétés d’émission. La blockchain atténue ce barrage, plusieurs plateformes crypto essayant de rendre accessible ce type de bien rare via une tokenisation. Bitget Wallet, par exemple, a collaboré avec la plateforme d’actions tokenisées xStocks, permettant la souscription tokenisée à l’IPO SPCX et fixant le montant de participation entre 10 et 5 000 dollars par personne, abaissant ainsi le seuil d’entrée quasiment à zéro.
Le résultat n’a pas été à la hauteur des attentes. En raison de l’incapacité de xStocks à obtenir le quota auprès des canaux de souscription en amont, les parts sous-jacentes n’ont pu être livrées, et cette tentative s’est terminée par un remboursement généralisé.
Mais ce résultat constitue en réalité le meilleur point de départ pour comprendre la véritable situation des Pre-IPO sur la blockchain.
1. Le défi ultime de la tokenisation des IPO : la distribution centralisée des actifs off-chain
La tokenisation des IPO consiste fondamentalement à distribuer, sous forme de tokens, les quotas d’introduction boursière des courtiers traditionnels. La difficulté centrale qui a bloqué ce processus sectoriel provient d’un décalage structurel entre le mécanisme de distribution des IPO traditionnelles et la capacité de distribution sur la blockchain.
Ce que permet la tokenisation, c’est de placer la porte d'entrée de la souscription sur la blockchain : n’importe qui, n’importe où, sans compte à ouvrir, peut participer en utilisant des stablecoins. Ce que la tokenisation ne change pas, c’est que le pouvoir décisionnel de la distribution reste entre les mains du syndicat financier traditionnel.
Dans le cas de SpaceX, les gérants d’ordre conjoints incluaient Goldman Sachs, Morgan Stanley, Bank of America Securities, Citibank, JP Morgan et d’autres grandes banques, responsables du book-building, de la compilation de la demande et de la répartition finale des quotas.
La logique de cette répartition privilégie les institutions, les relations, les clients fidèles ; les courtiers préfèrent les clients institutionnels pouvant mobiliser des volumes importants et des positions stables. Plus une IPO est rare et recherchée, plus cette préférence s’accentue. SpaceX a été sursouscrite près de quatre fois, BlackRock ayant passé une commande de 5 milliards de dollars à elle seule, laissant un quota extrêmement limité à la canalisation crypto native.
En conséquence, la blockchain possède une puissance de distribution mondiale, mais elle doit se conformer à des règles de jeu qui ne lui appartiennent pas dans les étapes clés.
Les solutions ne sont pas complexes, mais elles nécessitent du temps : primo, permettre aux institutions crypto-friendly d’intégrer le réseau traditionnel d’émission en obtenant une licence, du capital et une position institutionnelle sur le marché primaire ; secundo, promouvoir l’émission native des actifs sur la blockchain, contournant ainsi le système de quotas des IPO traditionnelles. Tant que ces deux voies n'ont pas abouti, la tokenisation des IPO restera contrainte par des limites du côté de l’offre.
2. Un test de résistance on-chain imparfait, mais significatif
Malgré une livraison décevante, cette tentative sectorielle collective n’a pas été vaine. Deux signaux authentiques émergent : d’une part, la distribution sans restriction sur la blockchain peut répondre à la demande réelle des investisseurs retail pour des actifs rares ; d’autre part, l’infrastructure permet désormais de remodeler le processus traditionnel de participation aux IPO, mettant à jour son potentiel.
Côté demande. Plus de 800 millions de dollars de souscriptions ont afflué en un court laps de temps, en provenance d’utilisateurs ordinaires dans le monde entier, pour un actif presque totalement inaccessible par les canaux traditionnels. Des actifs comme SpaceX, avec toutes leurs restrictions géographiques, leurs seuils d’investisseurs qualifiés et les exigences de comptes chez un courtier, repoussent la plupart des personnes. La blockchain a offert une nouvelle porte d’entrée : pas de compte chez un courtier traditionnel, pas de procédure d’ouverture longue, seulement un portefeuille et des stablecoins. Cette demande, elle-même, ne disparaîtra pas à cause d’une défaillance ponctuelle de livraison.
À noter également que la participation on-chain offre une flexibilité que les canaux traditionnels n’ont pas. Les IPO classiques imposent souvent des contraintes anti-flipping : ceux qui revendent trop vite peuvent perdre leurs commissions ou être mis sur liste noire ; les actifs tokenisés n’imposent généralement pas de lock-up, ils sont échangeables dès réception. Pour les particuliers longtemps préoccupés par l’accès au marché, disposer d'une liberté d’entrée et de sortie constitue une valeur rare et authentique.
Côté exécution. Cet événement a aussi fourni un test de résistance réel de l’infrastructure blockchain. Prenez Bitget Wallet : grâce à son agrégateur DEX propriétaire et au paiement des frais gas multi-chaines, la souscription a été étendue à 5 blockchains sur USDC/USDT — les utilisateurs pouvaient participer avec n’importe quel stablecoin sur une chaîne principale, sans avoir à échanger eux-mêmes leurs tokens cross-chain ni craindre de manquer de tokens gas natifs, assurant ainsi la réussite technique de plus de 13 millions de dollars de souscriptions en moins d’une demi-heure.
Après confirmation de l’échec de livraison, le remboursement intégral (principal, frais et différence de change comprise) a été effectué en moins de 4 heures, sans intervention nécessaire des utilisateurs. Plus important encore, chaque remboursement, chaque rapprochement, chaque modification de statut a été enregistré sur la blockchain et était vérifiable publiquement. Par rapport au mécanisme de remboursement des courtiers traditionnels, fondé sur leur comptabilité interne et la coordination humaine, la blockchain apporte un avantage transparent et efficient, se révélant pleinement lors de ce test de résistance.
3. Deux modes de participation à la Pre-IPO : tokenisation des IPO ou Perp ?
Comme la tokenisation des IPO ne permet pas encore de modifier la méthode de fourniture d’actifs sur le marché primaire, il faudra sans doute abaisser nos attentes à son égard pendant un bon moment. Elle a du mal à réaliser une participation sans restriction et un approvisionnement illimité ; plus réalisable, elle pourrait aboutir simplement à une « stablecoinisation » du processus traditionnel d’IPO. Lorsque la souscription excède le quota réel, sursouscription, tirage au sort, répartition proportionnelle ou même remboursement complet deviendront la norme.
À côté, une autre forme de participation mérite l’attention : les contrats perpétuels Pre-IPO (Perp).
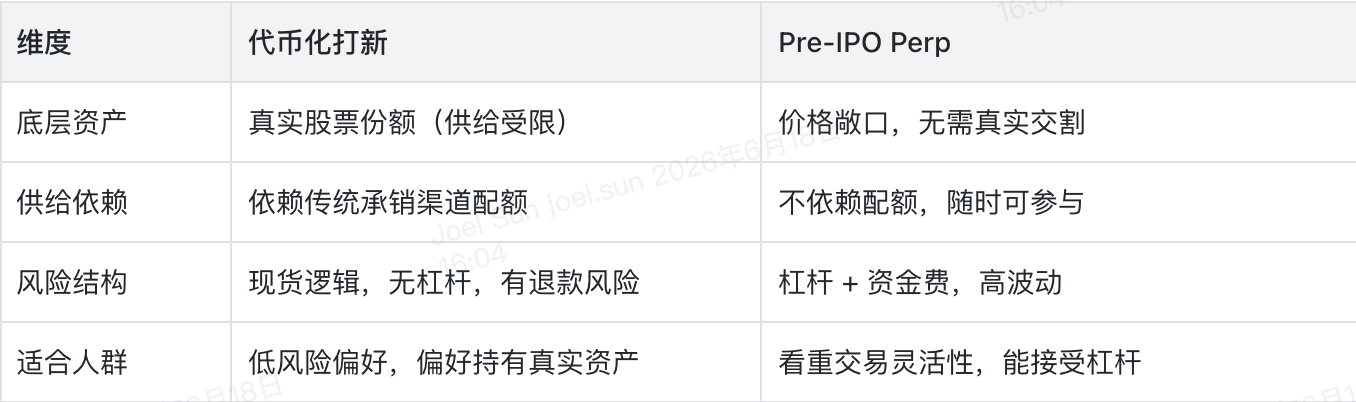
Ces deux types d’outils s’adressent à des profils différents. La tokenisation d’IPO s’apparente à du spot : elle repose sur des actifs réels, s’adresse aux investisseurs à faible tolérance au risque qui ne souhaitent pas subir la volatilité ni les coûts de financement liés à l’effet de levier ; en revanche, sa quantité reste limitée et elle peut occasionner sursouscription, tirage au sort ou remboursement complet. Pre-IPO Perp, lui, ne nécessite pas de quota, n’est pas dépendant des banques émettrices, ni de la livraison d’actions réelles, mais permet de trader directement sur les anticipations de prix des actifs non cotés, avec une flexibilité plus élevée, moyennant l’acceptation de la volatilité et du risque de levier.
À noter d’ailleurs : les Pre-IPO Perp montrent déjà une certaine capacité à découvrir les prix. Les contrats perpétuels SPCX sont négociés en continu 24/7, depuis le 18 mai sur Hyperliquid et autres plateformes (UTC+8), soit plusieurs semaines avant la cotation officielle du 12 juin. À l’approche de la cotation, le cours moyen pondéré par volumes sur plusieurs plateformes avoisinait 155 dollars, soit une prime d’environ 15 % par rapport au prix d’émission de 135 dollars ; dès l’ouverture officielle, le premier ordre a été exécuté à 150 dollars, ce qui montre que le marché on-chain s’était déjà rapproché du prix réel. En comparaison, pour Cerebras, le prix des Pre-IPO Perp sur Hyperliquid au moment de l’introduction n’a différé du prix d’ouverture de 350 dollars que d’environ 1,3 %.
De toute évidence, la blockchain est capable non seulement de générer un consensus de prix autour des actifs non cotés, mais aussi de refléter à l’avance les attentes du marché à propos des prix d’introduction. Cette capacité dépasse le simple motif de « participation à une IPO ».
4. Conclusion
Retour sur la vente aux enchères de 2021. ConstitutionDAO a perdu l’enchère, la tokenisation de l’IPO de SpaceX a échoué en raison de la confiance et des qualifications, et la canalisation blockchain n’a même pas pu entrer dans la salle où se décidait la répartition des quotas.
La cause de l’échec a évolué de « l’offre pas assez élevée » à « le manque de qualifications », le problème s’étant déplacé du domaine de l’exécution à celui de la structure. La maturité de l’infrastructure blockchain n’implique pas une ouverture automatique du côté de l’offre hors-chaîne. Deux choses différentes, deux rythmes différents.
Mais si l’on adopte une perspective à long terme, ce décalage n’est pas inhabituel. À chaque transition d’infrastructure financière — de l’apparition des chambres de compensation à l’échange électronique remplaçant le cri en salle —, les anciens et les nouveaux systèmes cohabitent durablement et étaient en friction. Le système financier traditionnel n’ouvrira pas ses quotas d’un coup après un échec d’IPO, tout comme Sotheby’s ne changera pas ses règles d’enchères au vu de ConstitutionDAO. Mais les frictions laissent des traces : elles modifient les perceptions des utilisateurs, les capacités des plateformes et, lentement, la vision des institutions sur la crypto.
Ce qu’il faut retenir de cet événement, ce n’est peut-être pas le résultat, mais le fait qu’il a, sans s’en rendre compte, accompli quelque chose : tous les utilisateurs ayant participé à cette IPO se sont habitués à interagir avec un actif auparavant réservé aux institutions, grâce aux stablecoins de leur portefeuille. Une fois cette conscience acquise, elle est difficile à inverser. Le jour où l’accès du côté de l’offre sera modifié, la demande et l’infrastructure seront déjà prêtes.
La valeur de cette analyse réside peut-être ici : elle transforme un échec flou en un problème clair ; et un problème clair peut être résolu.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Ackman "restructure" les géants de l’IA : liquidation de Alphabet(GOOGL.US), augmentation de Meta(META.US), les investisseurs devraient-ils suivre ?
Ackman a clairement indiqué qu'il ne s'agit pas d'une position baissière sur Alphabet, mais qu'il choisit de réorienter ses fonds vers d'autres opportunités plus attractives compte tenu de la valorisation actuelle.
Comment éviter l'IA ? C'est le "grand défi" pour les fonds de pension et les fonds souverains
La vague de l'IA est en train de briser les défenses de diversification des investisseurs institutionnels. Du marché des actions, du capital-investissement aux obligations et infrastructures, le risque lié à l'IA s’est complètement infiltré. Goldman Sachs estime que les entreprises liées à l’IA représentent 40 % de la capitalisation du S&P 500 et que les émissions d’obligations IA occupent près de la moitié du marché investment grade. Les fonds de pension et les fonds souverains sont contraints de redéfinir la notion de « risque », luttant difficilement entre le risque de manquer des rendements et une concentration excessive.
Prix des cryptos
Plus


