
Le prix du pétrole, la Réserve fédérale et les flux vers les ETF : ces trois forces détermineront le destin de l’or

Le marché de l'or cette année a connu des hauts et des bas. Le conflit au Moyen-Orient n'a pas permis à l'or de jouer son rôle d'actif refuge, la posture hawkish de la Fed a limité les achats via ETF, tandis que le soutien de fond issu des achats continus des banques centrales demeure. À présent, alors que la situation au Moyen-Orient semble se détendre, le marché reconsidère : qui décidera de la prochaine étape du prix de l'or ?
Selon French Planet Daily Trading Desk, Amy Gower, stratégiste en matières premières chez Morgan Stanley, estime que les prix du pétrole, la trajectoire de la Fed et les flux de capitaux vers les ETF sont les trois variables principales déterminant actuellement la performance de l'or.
Dans son dernier rapport, elle écrit : « La détente au Moyen-Orient soutient l'or, mais une Fed plus hawkish pose des défis, surtout pour l'achat via ETF. Nous voyons toujours un risque haussier sur l'or, mais sans un retour des ETF, l'objectif de 5200 dollars l'once sera plus difficile à atteindre. »
En d'autres termes, les achats par les banques centrales mondiales peuvent assurer un plancher, mais ce sont les ETF qui poussent le prix plus haut. Sans un afflux de capitaux vers les ETF, l'or peut rester relativement fort, mais le chemin vers 5200 dollars l'once sera plus étroit.
La détente au Moyen-Orient est bénéfique; la logique n’est pas « refuge », mais le facteur clé reste le prix du pétrole
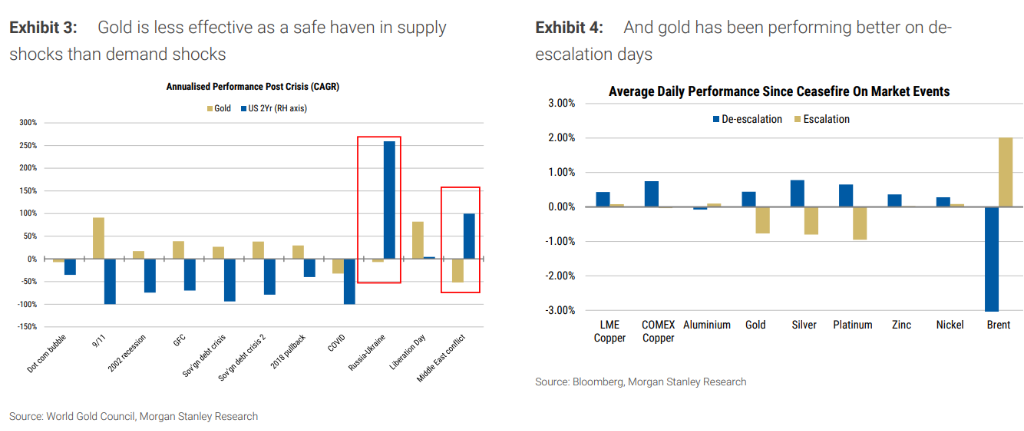
Beaucoup pensent que l'escalade au Moyen-Orient fait monter les prix de l'or, mais lors de cette période de conflit, la fonction refuge de l’or ne s’est quasiment pas matérialisée.
Durant le conflit, l'or n'a pas vraiment joué son rôle traditionnel d'actif refuge. La cause : cette crise est avant tout un « choc d’offre ». La hausse des prix du pétrole alimente les attentes d’inflation et des rendements obligataires plus élevés, lesquels, en retour, pèsent sur l’or.
Le conflit a également créé deux pressions spécifiques : d’abord, la montée des rendements obligataires ; ensuite, un accroissement de la pression budgétaire et extérieure sur les pays importateurs d'énergie, conduisant certains à vendre de l'or ; la Turquie étant citée en exemple.
Ainsi, la détente au Moyen-Orient n’est pas forcément négative pour l’or. Si les prix du pétrole sont inférieurs aux attentes précédentes, la pression inflationniste diminue, et la pression pour resserrer la politique monétaire ou vendre de l’or par les banques centrales baisse également. Dans cette logique, la « détente » est en fait la suppression d’un obstacle à l’or.
Les achats des banques centrales persistent, mais ils ne remplacent pas les ETF pour la dernière phase
La demande officielle reste l’un des soutiens les plus solides du marché de l’or.
Le dernier sondage des banques centrales par le World Gold Council indique que 45 % des participants prévoient une augmentation des réserves d'or dans les 12 prochains mois. Cela signifie que les achats par les banques centrales relèvent d'une stratégie d'allocation à long terme, plus qu'une réaction à court terme.
C’est un atout majeur pour l’or, mais ce n’est pas toute la réponse. Les achats par les banques centrales peuvent fournir un soutien lors des corrections de prix, mais ne suffisent pas à eux seuls à pousser le prix de l’or vers 5200 dollars l’once. Pour atteindre ce niveau, il faut aussi une reprise des achats via ETF.
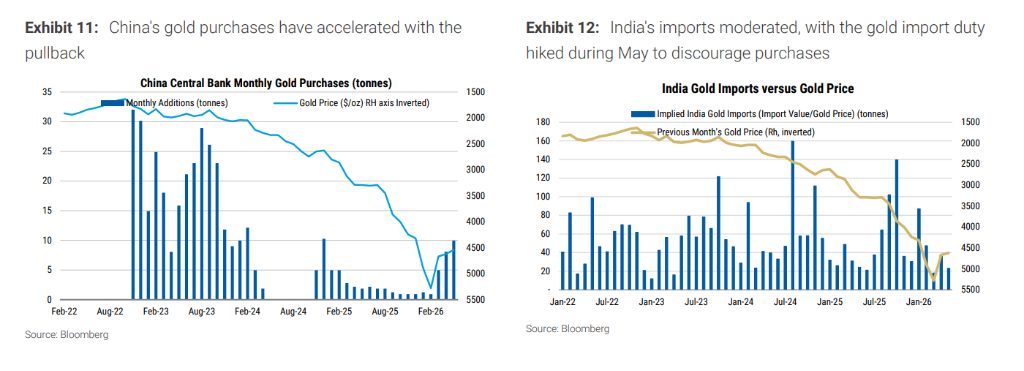
La demande indienne montre des signes de refroidissement. Les graphiques montrent un ralentissement des importations d'or par l’Inde, et en mai, une augmentation des taxes à l'importation pour freiner les achats. La demande physique ne connaît pas une hausse synchronisée partout.
Le vrai blocage pour l’or vient de la Fed : les ETF sont guidés par les taux d’intérêt
La Fed est la variable la plus importante à court terme pour l’or.
Les dernières déclarations du FOMC, les prévisions économiques et la conférence de presse ont été interprétées comme hawkish, sans mentionner le risque de détérioration du marché du travail. Conséquence : le marché anticipe davantage de hausses de taux, et le prix de l’or a reculé.
Le mécanisme de transmission est simple : l’or ne génère pas de rendement, donc plus les taux d’intérêt sont élevés, plus le coût d’opportunité de détenir de l’or est grand ; des rendements réels plus élevés diminuent l’attractivité de l’or ; un dollar fort pèse aussi sur l’or libellé en dollar.
Les achats des banques centrales sont moins sensibles aux taux d’intérêt, mais les flux vers les ETF le sont beaucoup plus. Le point central du modèle : la demande officielle peut continuer, mais les achats via ETF sont surtout affectés par la Fed, les rendements réels et le dollar.
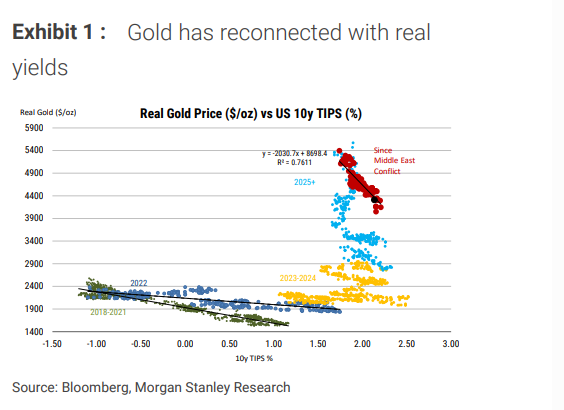
Les graphiques illustrent la relation : les prix de l’or sont à nouveau corrélés aux rendements réels des TIPS à 10 ans américains, avec un coefficient de détermination R² de 0,7611 ; les rendements réels restent supérieurs à ceux de février ; durant la pause de la Fed, les ETF ont vendu une partie de leur or.
La hausse des taux ne va pas forcément faire chuter l’or, mais 5200 dollars nécessitent deux conditions
Une hausse des taux ne donne pas nécessairement lieu à une baisse de l’or.
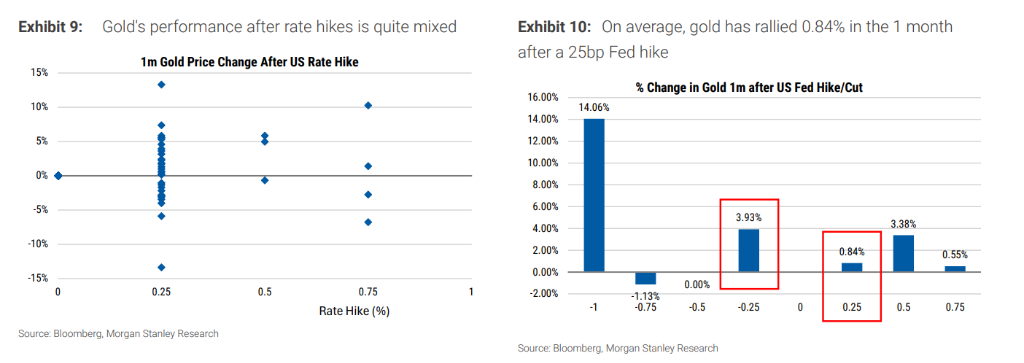
Les données historiques montrent des résultats variés pour l’or après une hausse des taux par la Fed. En moyenne, un mois après une hausse de 25 points de base, l’or progresse de 0,84 %. Cela indique que le marché traite en réalité les évolutions du dollar, des rendements réels et du profil de risque, plus que la simple « hausse des taux ».
Le World Gold Council cite plusieurs exemples où l’or a augmenté après une hausse de taux : en juin 2006, la Fed resserre face aux craintes pour la croissance, avec le soutien des ETF et de la demande physique chinoise ; en mars 2017, la hausse de taux est interprétée comme dovish, et le dollar s’affaiblit ; en décembre 2018, la hausse de taux est considérée comme une erreur de politique, la Fed inverse sa politique en 2019 ; en novembre 2022, la hausse se produit dans un contexte de marché fragile et de dollar faible ; en mars 2023, sous la pression du secteur bancaire, les rendements longs chutent, accélérant les anticipations de fin des hausses et d’assouplissement futur.
C’est pourquoi l’or conserve un risque de hausse. Les trajectoires implicites d’inflation dans le résumé des prévisions économiques de la Fed n’intègrent peut-être pas pleinement l’effet de la réouverture de SoH sur la réduction de l’inflation, et elles restent plus élevées que les estimations de ses économistes ; ces derniers anticipent une Fed stable jusqu’en 2026.
Mais le cap vers 5200 dollars l’once n’est plus uniquement une affaire d’achats de la part des banques centrales. Pour y parvenir, au moins deux conditions sont requises : premièrement, une baisse des prix du pétrole impactant réellement l’inflation et les anticipations de taux ; deuxièmement, un arrêt de la sortie des capitaux des ETF et leur retour vers l’achat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Trump veut former une « armée d'intelligence artificielle », après avoir qualifié les « risques de sécurité liés à l’IA » de « canular »
Trump a annoncé la création d'une "force fédérale de l'intelligence artificielle" et la nomination d'un "directeur général des affaires AI", affirmant que l'AI pourrait représenter 25% du PIB des États-Unis. Cependant, les fonctions, financements et responsables de cette institution restent indéterminés, et sa relation avec les organismes existants n'est pas claire. Les conseillers internes de la Maison Blanche divergent sur le niveau de régulation, et l'orientation politique demeure instable.
Les fonds spéculatifs deviennent haussiers sur le yen pour la première fois en 14 mois, signalant un retournement dans les opérations de carry trade ?
Les fonds spéculatifs sont optimistes sur le yen pour la première fois depuis juillet 2025 et commencent à parier sur l'appréciation du yen.
Prix des cryptos
Plus


