
Vers 165 ? La nouvelle stratégie d’intervention discrète du yen peut-elle enrayer la tendance à la dépréciation ?

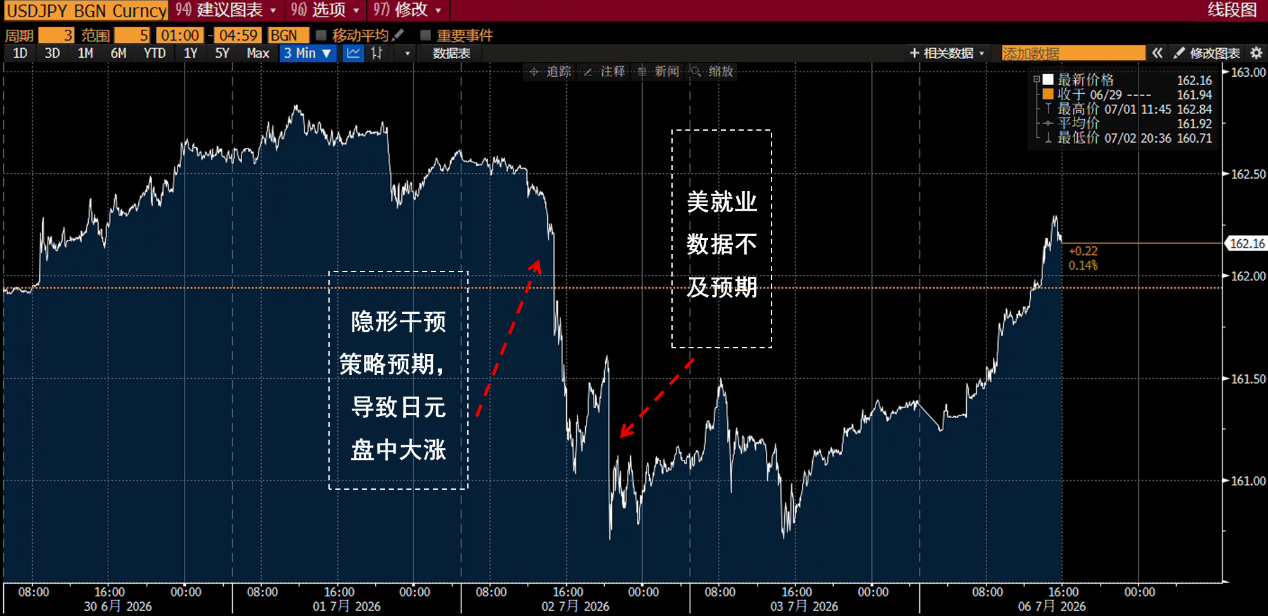
Le 2 juillet, le yen a connu une forte inversion. Au cours de la séance, le taux de change du yen est rapidement passé de son sommet à 162,54 à 160,62, avec une chute maximale de 1,18 %, pour finir en baisse de 0,9 %. Les données de transactions qui ont suivi montrent que le volume de change ce jour-là était nettement inférieur à celui de la période d'intervention officielle japonaise fin avril, suggérant plutôt une liquidation concentrée des positions spéculatives qu'un vaste achat officiel.
Deux facteurs ont déclenché cet événement : premièrement, le ministère des Finances japonais pourrait abandonner la pratique habituelle de signaler au marché par des avertissements verbaux intensifs avant une intervention, optant pour une stratégie d'intervention furtive en embuscade. Ainsi, lorsque les positions spéculatives vendeuses s'accumulent suffisamment, une intervention soudaine augmenterait considérablement le coût de la vente à découvert et provoquerait une liquidation groupée des positions vendeuses. Deuxièmement, le 2 juillet, les États-Unis ont publié leur rapport sur l'emploi non agricole de juin, faisant état d'une augmentation de seulement 57 000 emplois, bien en dessous des attentes du marché de 115 000. L'affaiblissement des prévisions de hausse des taux et du dollar a amplifié la reprise du yen.
Cependant, cette reprise n'a pas duré. À ce jour (6 juillet), le yen est revenu autour de 162,0. Les évolutions du marché montrent que les attentes d'une intervention furtive peuvent provoquer des fluctuations à court terme et punir la spéculation excessive, mais ne peuvent éliminer les forces macroéconomiques structurelles qui poussent le yen à la baisse.
L'intervention furtive peut créer de la volatilité, mais peine à changer la tendance
Par le passé, les autorités japonaises libéraient généralement plusieurs signaux d'avertissement avant une intervention officielle, afin d'inciter le marché à réduire les positions vendeuses à l'avance et ainsi diminuer le coût de l'intervention effective. Mais, avec l'adaptation progressive des marchés à cette approche, les traders préparent désormais leurs positions à l'avance et reconstruisent rapidement leurs positions vendeuses après l'affaiblissement de l'effet de l'intervention. Résultat : l'intervention officielle devient de plus en plus un outil de trading à court terme, plutôt qu'un moyen efficace d'inverser la tendance, diminuant continuellement son effet inhibiteur sur les capitaux spéculatifs.
Cette fois, les autorités japonaises se tournent vers une intervention furtive, cherchant à délibérément brouiller leurs intentions pour créer de l'incertitude, réduire les marges d'arbitrage et freiner l'expansion des positions vendeuses spéculatives. À court terme, cet ajustement parvient à accroître la volatilité du taux de change et le risque de vendre à découvert le yen. La réaction du marché des options est très claire : l'indicateur de risque inversé du yen sur une semaine a profondément accentué son biais négatif, et les spreads butterfly ont atteint leur plus haut niveau depuis avril 2024, montrant que les traders payent une prime plus élevée pour la volatilité à court terme.
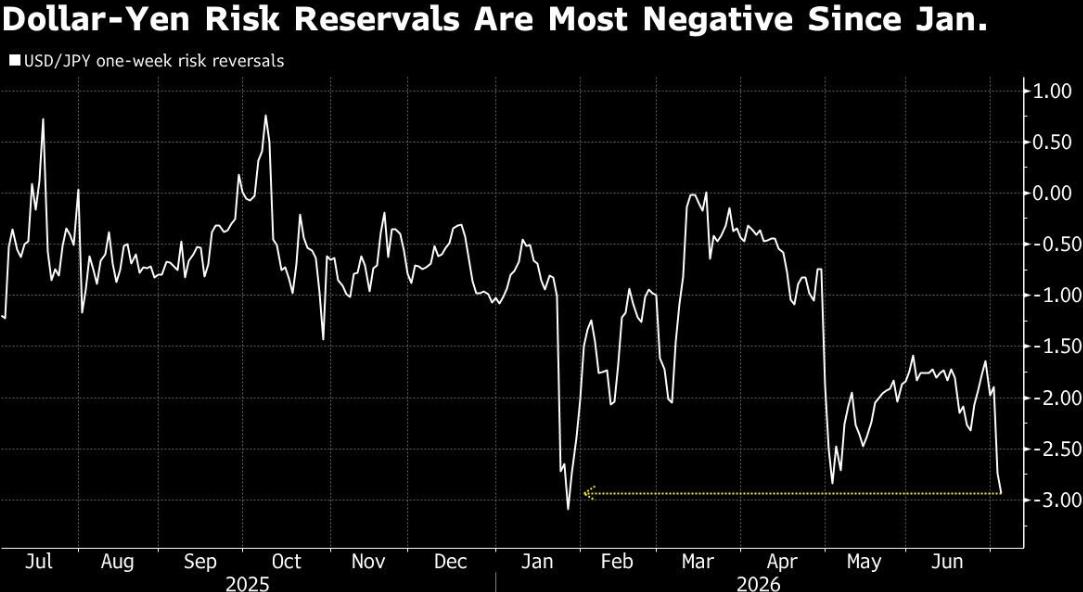
Cependant, l'effet de cette politique se manifeste surtout dans le changement de perception du risque par les acteurs du marché ; son cœur réside dans la limitation de l'accumulation excessive de positions spéculatives au moyen d'une prime de risque, plutôt que dans une modification de la logique de valorisation du yen.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les deux géants coréens des puces mémoire soutiennent la hausse simultanée des actions et du won ! Le responsable du trading chez Citigroup est optimiste quant à une stratégie contrarienne sur le won autour de 1400 points
La récente faiblesse du won sud-coréen pourrait n'être que temporaire, car la croissance de l'industrie des semi-conducteurs en Corée du Sud devrait stimuler le won et soutenir sa reprise face au dollar d'ici la fin de l'année. La position hawkish de la Réserve fédérale ainsi que les inquiétudes liées à l'inflation en raison de la hausse des prix du pétrole pourraient toutefois entraîner une chute du won sous le seuil de 1 dollar pour 1400 won sur le court terme.
De “plus haut pour plus longtemps” à “plus longtemps en mode normal” : le choc des prix du pétrole s’ajoute à la frénésie d’émissions d’obligations par l’IA, les marchés financiers font face à la nouvelle normalité d’un rendement de 5 % sur les bons du Trésor américain.
Le coût d'emprunt des gouvernements à travers le monde continue d'augmenter, les investisseurs exigeant des rendements plus élevés pour les inciter à détenir des obligations à long terme. La hausse des rendements des bons du Trésor américain a même poussé le secrétaire au Trésor, Scott Besent, à annoncer l'expansion des opérations de rachat de bons du Trésor à long terme — cependant, cette mesure d'intervention n'a pas réussi à empêcher le rendement des bons du Trésor américain à 10 ans de dépasser 5 %, atteignant ainsi son niveau le plus élevé depuis près de vingt ans.
Prix des cryptos
Plus


