
Le remplacement du président de la Fed = forte baisse des actions américaines ?

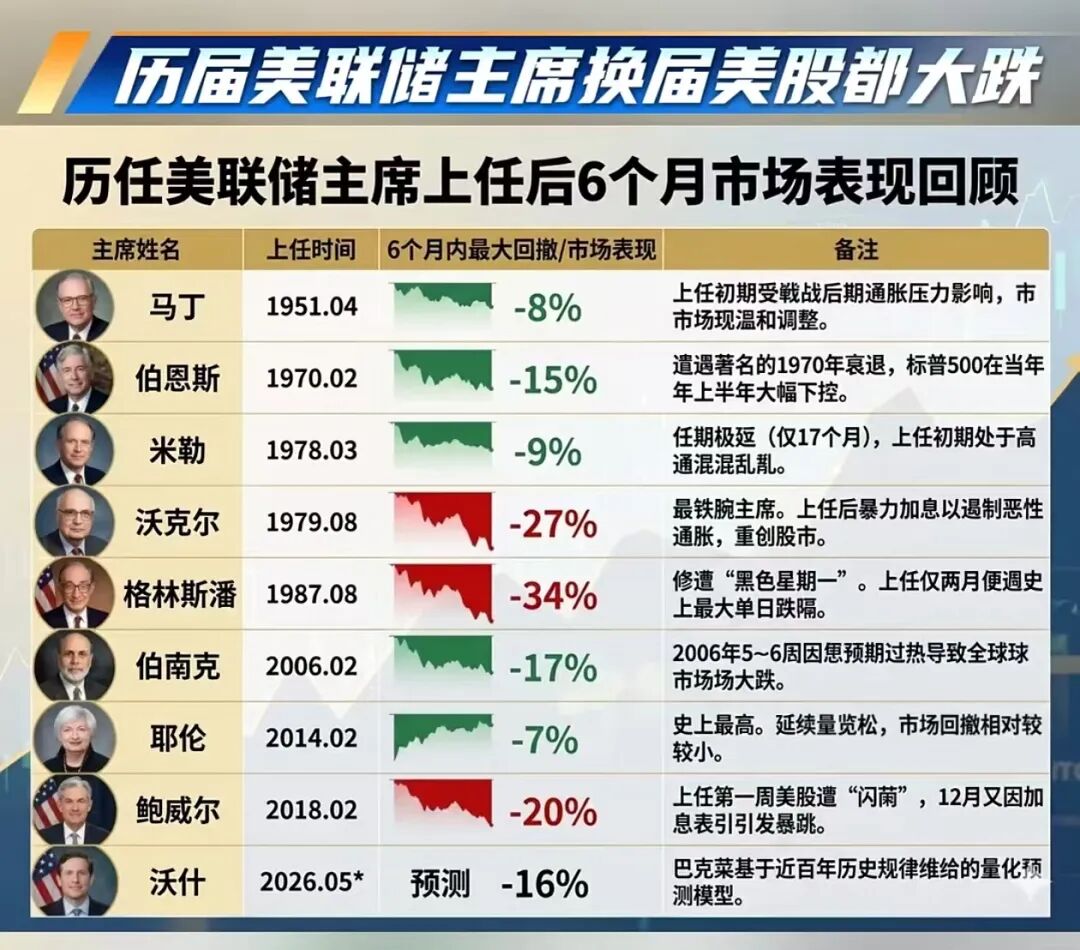
2. Prenons Powell pour exemple. Il a prêté serment le 5 février 2018, alors que le flash-crash de début 2018 s'est produit le 26 janvier. Si l'on utilise l'algorithme A, la plus forte baisse du SP500 six mois après la prise de fonction de Powell est de 2,56%. Selon l'algorithme B, elle est de 9,45%. Les deux valeurs sont bien inférieures à celles indiquées dans le graphique.
3. Ensuite, quelle que soit la méthode de calcul, la plus forte baisse du SP500 lors des six premiers mois d'un président de la Réserve fédérale ne diffère pas de façon significative de la plus forte baisse lors de n'importe quelle période de six mois dans l'histoire du SP500.
4. Si l'on utilise la définition A :
1) Voici la plus forte baisse sur six mois après la prise de fonction des 7 derniers présidents :
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) Distribution de la plus forte baisse du SP500 sur n'importe quelle période de six mois :
10e percentile : 0,09%
25e percentile : 1,44%
75e percentile : 8,98%
90e percentile : 16,24%
Les deux médianes sont quasiment identiques. En testant l'égalité des moyennes, le test t donne : p=0,2870 ; le test Wilcoxon : p=0,3438, aucune différence significative.
5. Si l'on utilise la définition B :
1) Voici la plus forte baisse sur six mois après la prise de fonction des 7 derniers présidents :
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Distribution de la plus forte baisse du SP500 sur n'importe quelle période de six mois dans l'histoire :
10e percentile : 7,80%
25e percentile : 9,97%
75e percentile : 17,74%
90e percentile : 22,12%
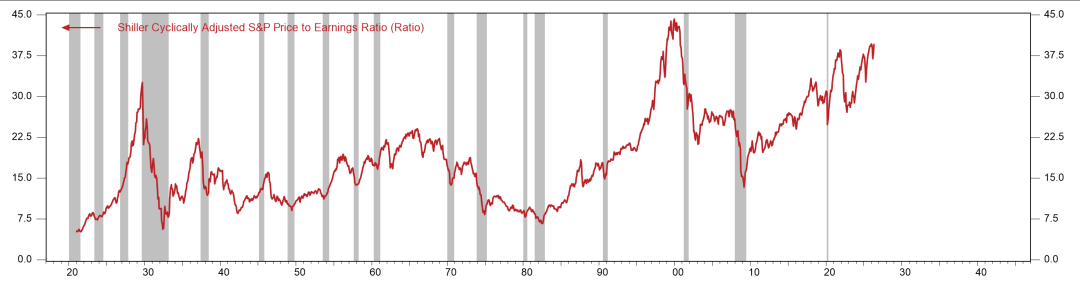
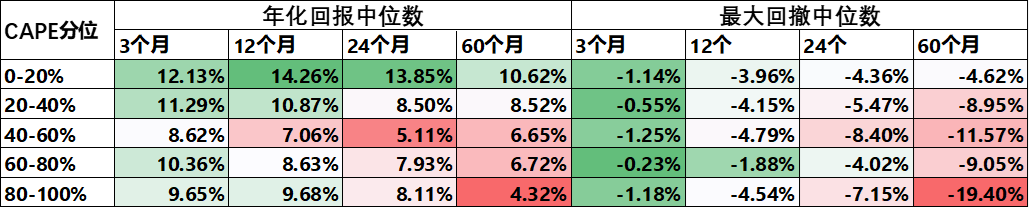
6. En résumé, selon l'histoire, le marché boursier américain connaîtra quasiment toujours une correction significative sur n'importe quelle période de six mois, c'est la norme historique, et les six prochains mois ne feront pas exception. On peut même supposer que, étant donné que les valorisations du marché boursier américain sont à des niveaux historiquement élevés, les corrections à venir pourraient être encore plus importantes que la médiane historique.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pourquoi les actions des banques américaines ont-elles fortement chuté cette semaine ? L'alerte de Bank of America n'est qu'un déclencheur, l'inflation est le véritable « tueur invisible »
L'indice KBW des actions bancaires a chuté de 2,9 % mercredi, enregistrant sa plus forte baisse quotidienne depuis février, et son recul s'est accentué à 5 % cette semaine.
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

Prix des cryptos
Plus


