
La Bourse sud-coréenne est en fait la « plus bon marché de l’histoire » !

La bourse sud-coréenne affiche cette année une hausse remarquable à l'échelle mondiale, tout en enregistrant une valorisation historiquement basse — ce paradoxe rare met les investisseurs face à un dilemme.
L'indice composite sud-coréen Kospi a accumulé une hausse de plus de 70 % depuis le début de l'année, atteignant à plusieurs reprises de nouveaux sommets historiques, mais la cadence à laquelle les analystes révisent à la hausse les bénéfices des entreprises est encore plus rapide. Les bénéfices de Samsung Electronics et SK Hynix ont explosé, compressant le PER (Price Earnings Ratio) attendu du Kospi à 6,4 fois, inférieur au niveau enregistré lors de la crise financière mondiale de 2008. Récemment, une nouvelle vague d’incertitude autour du trading lié à l'intelligence artificielle a déclenché des ventes sur le marché, exerçant une pression supplémentaire sur les valorisations.
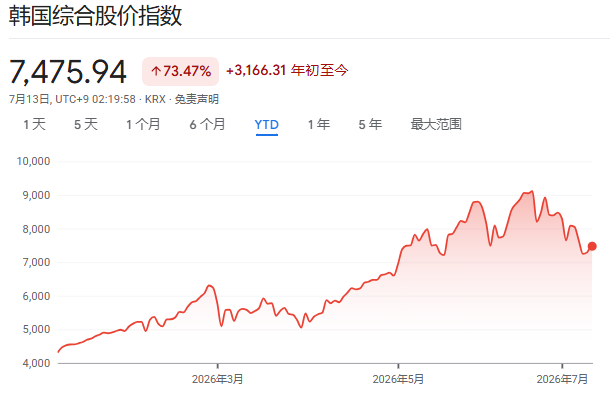
Pour les investisseurs, la question centrale est la suivante : cette valorisation historiquement basse représente-t-elle une opportunité d'entrée, ou bien le marché anticipe-t-il la fin du cycle de prospérité de la mémoire ? Francis Tan, stratégiste en chef asiatique chez Indosuez Wealth Singapore, déclare : "L'intérêt d’acheter dépend en grande partie de la configuration du portefeuille individuel. Si l'exposition à ces actifs est insuffisante, c'est le moment idéal pour intégrer la croissance du thème AI dans son allocation. Les bénéfices sont solides et les attentes restent élevées."
La croissance des bénéfices, et non une expansion des valorisations
Contrairement à la plupart des marchés haussiers, la récente progression de la bourse sud-coréenne n’est pas motivée par une volonté des investisseurs de payer une prime supérieure, mais par des bénéfices d'entreprise largement supérieurs aux attentes. Les prévisions consensuelles de bénéfices pour les composants du Kospi ont été relevées pendant 17 mois consécutifs, établissant un record de plus de neuf ans, impulsé par la flambée des prix des mémoires stimulée par la course mondiale à la construction d'infrastructures AI chez les entreprises technologiques.
Les bénéfices par action (EPS) attendus du Kospi devraient progresser d'environ 170 % cette année, soit la plus forte hausse annuelle depuis que des données sont disponibles en 2006. Jason Minsang Kam, responsable de la gestion active des actions chez Kyobo Life Insurance à Séoul, affirme que le marché sud-coréen "n'a jamais connu auparavant une dynamique de progression des bénéfices aussi explosive et sans précédent".
Samsung Electronics et SK Hynix représentent ensemble plus de la moitié du poids du Kospi, et les bénéfices de ces deux sociétés particulièrement cycliques constituent l'une des principales raisons de la persistance du "discount coréen".
Un discount profond qui ne masque pas les inquiétudes cycliques
Bien que le Kospi surperforme ses indices mondiaux équivalents, son discount de valorisation reste saisissant. Le PER du Kospi ne représente qu'un tiers du multiplicateur actuel de l'indice Taïwan Weighted. Cet écart reflète la prudence persistante du marché envers la bourse sud-coréenne — entre les problèmes de gouvernance des entreprises et la cyclicité des bénéfices des semi-conducteurs, ces facteurs forment ensemble la racine structurelle du "discount coréen".
Charu Chanana, stratégiste en chef chez Saxo Markets, souligne que "le fait d’être bon marché" n'est pas en soi un argument d'achat. "La Corée doit prouver que le super-cycle de la mémoire peut durer. Je crains que de nombreux fournisseurs de cloud hyperscale continuent à augmenter leurs dépenses ce trimestre, mais commencent à évoquer l'optimisation des coûts, ce qui serait négatif pour la mémoire car cela signale que les prix élevés freinent la demande."
De plus, Samsung et SK Hynix, qui augmentent leur capacité pour répondre à la pénurie d'offre, risquent de voir leurs marges compressées si la demande devait faiblir, ce qui s'inscrit dans la logique cyclique traditionnelle. Selon Bloomberg, les prix du DRAM sud-coréen devraient atteindre leur pic vers le milieu de l'année 2027.
Autres dimensions de valorisation : l’argument du "bon marché" ne tient pas
Certains investisseurs estiment qu’en raison de la complexité des bénéfices liés à la mémoire, le PER n’est pas le meilleur indicateur pour mesurer la bourse sud-coréenne. D'autres approches affaiblissent nettement l’argument du "bon marché".
Le ratio cours/valeur comptable du Kospi a dépassé 2 pour la première fois cette année, établissant un record historique. Keith Bortoluzzi, directeur général d'Impactfull Partners Singapore, indique qu'en utilisant le ratio PEG, qui mesure la relation entre le PER et la croissance des bénéfices, Samsung et SK Hynix "ne sont plus manifestement sous-évalués". Il ajoute : "Les cours pourraient rester stables au cours des six prochains mois, mais la marge de hausse importante reste limitée."
D'autres logiques d’achat que les bénéfices existent sur le marché. SK Hynix prévoit une introduction en Bourse aux États-Unis, ce qui pourrait réduire l'écart de valorisation avec son concurrent Micron Technology. Mais les risques ne doivent pas être négligés : la menace concurrentielle de Changxin Memory augmente constamment, et la forte volatilité des actions de semi-conducteurs rendra les transactions associées encore plus incertaines. Jason Minsang Kam reste prudent face à cette "volatilité extrême" du marché, conseillant d’éviter temporairement les actions de semi-conducteurs coréens, précisément en raison de la nature hautement cyclique de leurs bénéfices.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le "Messi de l'IA" reçoit à nouveau des prévisions optimistes ! Palantir (PLTR.US), les investisseurs long terme évoquent à nouveau une logique de valorisation en milliers de milliards, tandis que les grands sceptiques et les petits investisseurs ne sont pas d'accord.
Dan Ives remet en avant la théorie de la valorisation à un billion de dollars pour Palantir, mais le grand pessimiste Michael Burry et le sentiment des investisseurs particuliers restent négatifs.

Ce soir, la hausse des taux d'intérêt de la Fed semble quasiment certaine ; le marché surveille de près la déclaration de Waller : le signal d'une hausse continue des taux sera-t-il donné ?
Ce que le marché surveille réellement : le « dot plot » montrera le nombre de hausses de taux restant cette année, ainsi que si Walsh enverra ou non un signal de resserrement prolongé. Citi prévoit que ce sera une « hausse accommodante » ; Goldman Sachs déclare ouvertement que cette hausse n’a pas de base économique solide ; Standard Chartered estime que la hausse elle-même est une erreur de politique. Si un signal de resserrement agressif est suggéré, cela pourrait déclencher le marché ; le risque de queue le plus critique serait une absence de hausse inattendue, ce qui pourrait provoquer une crise de crédibilité et une forte vente sur le marché boursier.

La tendance des centres de données IA attire l’attention des investisseurs ! Qualcomm (QCOM.US) atteint son plus haut niveau en deux mois
À mesure que les investisseurs deviennent de plus en plus optimistes quant à la stratégie de Qualcomm d’entrer dans l’infrastructure des centres de données d’intelligence artificielle (IA), le fabricant de puces attire davantage l'attention.

Prix des cryptos
Plus


