
Perspectives sur les résultats financiers du deuxième trimestre 2026 de JPMorgan Chase : les analystes relèvent l'objectif de cours, le revenu net d'intérêts et la reprise de la banque d'investissement sont cruciaux !
 2026/07/13 05:11
1. Points clés d’investissement
JPMorgan Chase (JPM) publiera ses résultats financiers du deuxième trimestre 2026 le 14 juillet. Le consensus de Wall Street prévoit un bénéfice par action (EPS) de $5.59 (soit une hausse d’environ 6,7 % par rapport à $5.24 l’an dernier), et les revenus devraient augmenter de plus de 13 % en glissement annuel, atteignant 51,09 milliards de dollars.
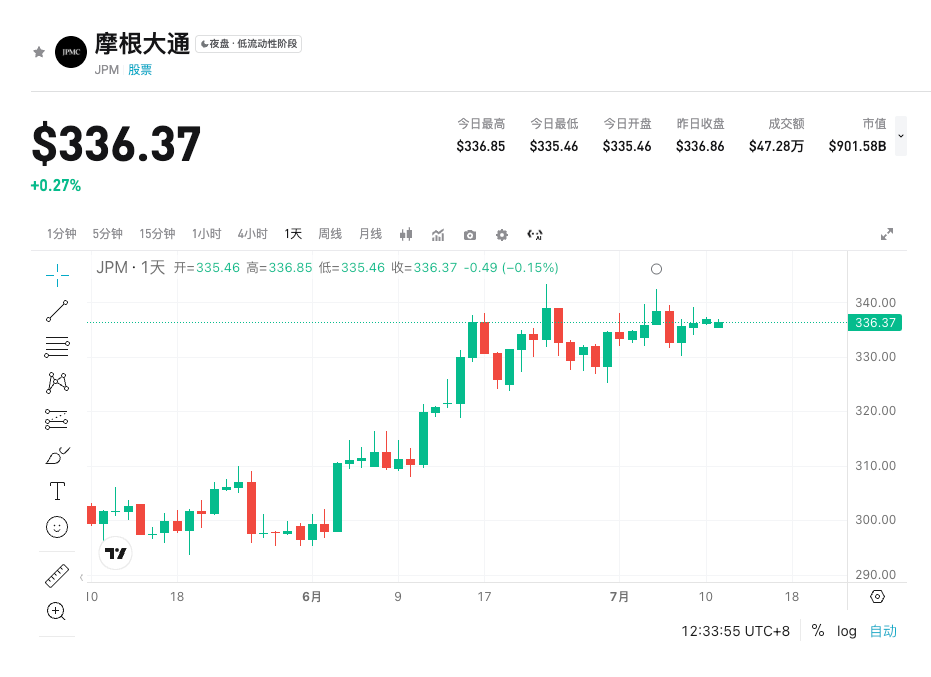
Dans ce contexte, le secteur bancaire affiche un optimisme général grâce à la résilience du revenu net d'intérêts et à la reprise des activités sur les marchés de capitaux ; les analystes ont réévalué à la hausse le cours cible de JPM, celui-ci s’établissant en moyenne à $353.57, offrant environ 5,4 % de potentiel haussier. Le cours de l’action JPM a progressé d’environ 4 % depuis le début de l’année. Alors que l’incertitude macroéconomique se dissipe, les résultats financiers de JPM deviennent un indicateur clé de la durabilité des profits des banques.
2. Quatre points d’attention principaux
Point clef 1 : Résilience du revenu net d’intérêts (NII)
Le revenu net d’intérêts reste la principale source de profit pour les grandes banques. Le marché s’attend à ce que le NII de JPM continue à croître stablement dans le prolongement d’un environnement de taux élevés, soutenant directement les capacités de profit globales. Les indications de la direction quant à l’évolution future des taux seront essentielles, les investisseurs évaluant le soutien pour les bénéfices annuels. Indicateur clé : évolution du revenu net d’intérêts trimestre/année, tendance de la marge nette d’intérêts (NIM).
Impact possible : Si le NII dépasse les attentes, le marché renforcera le récit de « prime de taux » du secteur bancaire, stimulant la hausse du cours de l’action ; à l’inverse, des inquiétudes pourraient surgir concernant les pressions sur le bilan si le NII est décevant.
Point clef 2 : Reprise des marchés de capitaux et activités de banque d’investissement
La reprise des activités sur les marchés de capitaux favorise la croissance des commissions et des revenus de transaction pour les banques d’investissement. En tant que banque universelle, JPM reflète dans ses activités de banque d’investissement, de trading et de gestion d’actifs le retour d'un appétit au risque sur le marché. Indicateur clé : croissance séquentielle des revenus d’investissement, performances des revenus de trading. Impact possible : De solides revenus sur les marchés de capitaux pourraient réviser à la hausse l’EPS, renforçant la confiance des investisseurs dans les résultats de la deuxième moitié de 2026 et 2027.
Point clef 3 : Croissance des prêts et qualité des actifs
Les investisseurs scruteront les tendances de croissance du solde des prêts et les coûts liés au crédit. Dans un contexte de taux élevés, la stabilité ou la reprise de la demande de prêts est un signal important de la résilience économique. Indicateur clé : évolution du solde total des prêts (données des derniers trimestres), taux de prêts non performants et provisions associées. Impact possible : Une croissance soutenue des prêts et un coût du crédit maîtrisé renforceront la valorisation de JPM en tant que banque de qualité.
Point clef 4 : Gestion de patrimoine et revenus de commissions
Les flux entrants dans la gestion de patrimoine pourraient devenir un nouveau moteur de croissance. Les analystes sont optimistes quant à l’impact de cette activité sur les résultats à moyen et long terme. Indicateur clé : évolution du volume d’actifs sous gestion et des revenus de commissions associés. Impact possible : Si ce secteur brille, il soutiendra une nouvelle révision à la hausse des prévisions de bénéfices pour 2026-2027.
3. Risques et opportunités
Facteurs haussiers :
- Revenu net d’intérêts et revenus des marchés de capitaux dépassant tous deux les attentes, stimulant une forte hausse de l’EPS ;
- La direction fournit des perspectives positives pour l’année entière et relève ses prévisions de bénéfices pour 2026 ;
- Les analystes continuent de relever leurs cours cibles (par exemple Keefe Bruyette à $370, BofA à $408), renforçant la confiance des acheteurs sur le marché.
Risques baissiers :
- La croissance des prêts déçoit ou les coûts du crédit augmentent plus que prévu ;
- Les indications sur la trajectoire des taux sont moins optimistes que le marché, affectant les prévisions de NII ;
- Les résultats globaux ne répondent pas à l’optimisme de Wall Street vis-à-vis des grandes banques, entraînant une correction du secteur.
4. Recommandations stratégiques pour le trading
Scénario haussier : Si EPS et revenus surperforment, que NII et revenus de banque d’investissement sont solides, et que la direction affiche une attitude positive, le cours de JPM pourrait dépasser la fourchette actuelle et viser des cours encore plus élevés.
Risque baissier : En cas de contre-performance marquée ou d’indications prudentes, combinées à une volatilité macroéconomique, le cours de l’action pourrait fluctuer d’environ 4 % (la volatilité implicite sur le marché des options est supérieure à la moyenne historique).
Données clés :
- EPS et revenus (consensus $5.59 / $51.09B)
- Revenu net d’intérêts et marge nette d’intérêts
- Revenus de banque d’investissement/trading
- Croissance des prêts et coûts du crédit
Recommandations opérationnelles :
- Scénario optimiste : si l’ouverture après les résultats est vigoureuse, il est possible d’aller dans le sens du marché, en ciblant la fourchette $353-$370.
- Scénario prudent : si les données sont faibles, il est conseillé d’adopter une attitude attentiste ou de définir des stop-loss rigoureux.
- Combiner avec une gestion rigoureuse des positions et surveiller les fluctuations de la volatilité implicite des options.
Offre limitée sur les actions : Avantages pour nouveaux utilisateurs en juillet : Achetez des actions américaines et recevez des actions Nvidia offertes – des conditions de trading encore plus avantageuses !
Avertissement : Le contenu ci-dessus est fourni à titre informatif uniquement et ne constitue pas une recommandation d’investissement. Veuillez prendre vos décisions en fonction de votre tolérance au risque et d’un conseil professionnel adapté.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

La tendance des centres de données IA attire l’attention des investisseurs ! Qualcomm (QCOM.US) atteint son plus haut niveau en deux mois
À mesure que les investisseurs deviennent de plus en plus optimistes quant à la stratégie de Qualcomm d’entrer dans l’infrastructure des centres de données d’intelligence artificielle (IA), le fabricant de puces attire davantage l'attention.

L’ère des bons du Trésor américain à 5% arrive : pas de “crash” à court terme, mais des pressions possibles dans 12 à 18 mois
Le véritable impact des taux d'intérêt élevés réside dans leur durée. De nombreux emprunts émis entre 2020 et 2021 à des taux de 2%-3% font face à la pression de refinancement à des coûts de 6%-8%, et le choc se concentrera dans 12 à 18 mois. Le marché immobilier américain sera touché en premier, et l'immobilier commercial, les entreprises à fort effet de levier ainsi que les sociétés soutenues par le capital-investissement sont également en danger. Si les taux élevés persistent plus de six mois, la tolérance du marché sera complètement épuisée.

Prix des cryptos
Plus


