
Institut : Une nouvelle approche d’allocation à envisager face à l’inefficacité du portefeuille actions-obligations, l’or se démarque en tant qu’actif défensif de grande valeur

Huitong Network, 18 août—— Le stratège de Morgan Stanley, Mike Wilson, estime que l'efficacité défensive du traditionnel portefeuille 60/40 actions-obligations est en baisse, alors que la valeur de l'or en tant qu'actif défensif se distingue ; l'or a déjà connu un marché haussier de 25 ans. L'équipe des matières premières reste prudente, l'achat d'or par les banques centrales demeure résilient, mais les flux de fonds dans les ETF sont limités par les taux d'intérêt et le dollar américain. Les tensions géopolitiques alimentent l'inflation, ce qui réduit les attentes de baisse des taux et affaiblit l'effet refuge de l'or ; les performances futures de l'or dépendront de l'ampleur des baisses de taux de la Fed. Qu'un conflit se prolonge ou s'apaise, il existe des risques de trading à considérer.
La répartition équilibrée traditionnelle 60/40 actions-obligations a longtemps été considérée comme un paradigme d’investissement prudent, mais dans un environnement de marché où la corrélation des actifs augmente, l'effet défensif de cette stratégie est considérablement diminué.
Les analystes de Morgan Stanley mènent une analyse poussée sur la valeur d’allocation de l’or, les moteurs du marché et les risques potentiels, décortiquant les opportunités et menaces pour l’or dans un contexte de rotation sectorielle sur les matières premières, afin d’offrir aux investisseurs à long terme des références pour la diversification des actifs.
L’échec du mix actions-obligations, l'or devient une alternative défensive majeure
Mike Wilson, stratège en chef actions américaines et Chief Investment Officer chez Morgan Stanley, fait remarquer qu’en 2022, lors de la phase baissière du marché, actions et obligations ont chuté simultanément, rompant la règle historique de la couverture croisée, ce qui a conduit de nombreux investisseurs de fonds de pension à subir des pertes sur les deux fronts, nombre d’entre eux ayant préféré attendre en marge.
Wilson affirme que les investisseurs de long terme doivent éviter de poursuivre la hausse ou de céder à la baisse ; l’investissement progressif et la diversification restent des stratégies pertinentes. Même après la forte volatilité de 2022, ceux qui ont maintenu leur portefeuille investi ont globalement bénéficié d’un bon résultat. Actuellement, les corrélations entre actions et obligations augmentent, et les obligations peinent à servir d’amortisseur ; il devient donc nécessaire d’explorer de nouveaux actifs défensifs. Il précise que
À son avis, l’or a déjà achevé un cycle haussier de 25 ans, mais ce n’est qu’au début de 2026 que la majorité du marché s’en est rendu compte. À la fin de l’année dernière, la Fed a procédé à un bilan élargi via un programme de gestion des réserves, ce qui a déclenché une large rotation sur les matières premières, les flux passant successivement vers les actions liées aux métaux précieux, les terres rares, l’énergie, puis les semi-conducteurs ; les capitaux cherchent activement à se protéger du risque sur actions via des actifs assimilés aux matières premières.
Facteurs limitant la hausse de l’or et arbitrage haussier-baissier
L'équipe matières premières interne de Morgan Stanley adopte néanmoins une position plus prudente concernant les perspectives de l’or. Le 22 juin, les analystes en stratégie matières premières Amy Gower et Martijn Rats ont publié un rapport signalant que la résilience des achats d’or des banques centrales reste forte, mais que les flux vers les ETF or sont fortement influencés par la politique de la Fed, les rendements réels et le dollar ; sans afflux important vers les ETF, il sera difficile de viser un objectif de prix de 5200 dollars l’once.
Gower indique que les tensions géopolitiques créent des chocs sur l’approvisionnement énergétique et font monter l’inflation, tout en réduisant les attentes de baisse des taux. Ainsi, la fonction refuge de l’or est neutralisée par la politique monétaire ; désormais, le facteur principal de l’or est la politique de la Fed, plus que les événements géopolitiques eux-mêmes ou leurs conséquences immédiates. La flambée des prix du pétrole pousse la Fed à revoir ses orientations accommodantes, et le marché révise constamment à la baisse ses anticipations de baisse des taux, ce qui alourdit le coût de portage de l’or, qui ne produit pas de rendement.
L’institution s’attendait à ce que la Fed baisse ses taux en janvier et mars 2027, ce qui favoriserait les flux vers les ETF or et la hausse des prix. Cependant, la persistance des tensions géopolitiques constitue également un risque latent ; Gower avertit que si les taux restent élevés ou si le marché commence à anticiper des hausses, le cours de l'or en souffrira nettement. Même en cas d’apaisement des tensions, la valorisation actuelle de l’or limitée son attrait pour les banques centrales, les ETF et la consommation physique, ce qui bride sa marge de progression.
Conclusion
En résumé, selon les institutions, la base du marché haussier de long terme pour l’or reste solide, mais à court terme, l’évolution des cours dépend essentiellement du rythme de baisse des taux de la Fed et des flux vers les ETF. La situation géopolitique est à double tranchant : elle suscite un attrait refuge mais alimente aussi l’inflation, forçant le resserrement monétaire. Les investisseurs ne doivent donc pas considérer l’or comme un refuge inconditionnel, mais l'évaluer à la lumière du contexte macroéconomique global et de la politique monétaire.
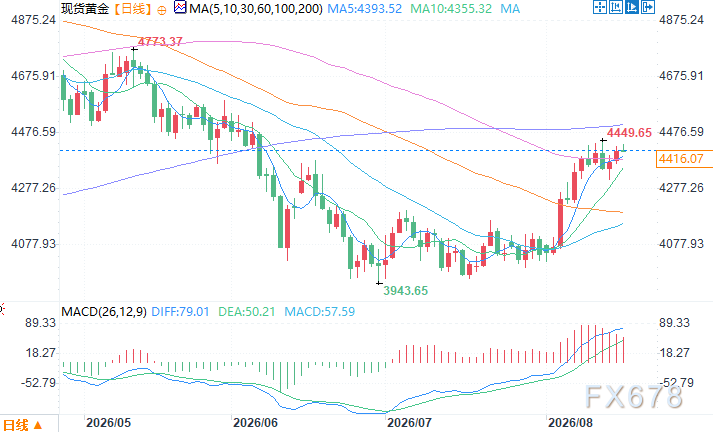
Graphique journalier de l'or au comptant Source : Ehuirong
Fuseau horaire UTC+8, 18 août, 9h57, l’or au comptant cote 4 408,07 dollars/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Prévision des actions américaines | Les trois principaux indices à terme baissent, le rendement des obligations du Trésor américain à 10 ans dépasse 5 %, les actions liées aux crypto-monnaies reculent avant l'ouverture
Le 15 septembre (mardi), avant l’ouverture du marché américain, les contrats à terme sur les trois principaux indices boursiers américains ont chuté.

Le calme avant la tempête ? La volatilité de la livre sterling approche des niveaux record : le budget se rapproche, Wells Fargo avertit d’un manque grave de couverture
Le marché des options sur la livre sterling est "anormalement calme" : la volatilité implicite approche des niveaux historiquement bas. Wells Fargo alerte que les investisseurs sous-estiment l'impact potentiel du budget, et recommande de vendre la livre sterling pour acheter l'euro.

Le CFO de Rocket Lab (RKLB.US) : L'acquisition d'Iridium Communications (IRDM.US) va doubler la taille de l'entreprise « du jour au lendemain », d'autres opérations pourraient suivre rapidement
Rocket Lab prévoit que l'acquisition proposée d'Iridium Communications fera doubler la taille de l'entreprise "du jour au lendemain".

Prix des cryptos
Plus


