
Goldman Sachs : Achetez hardiment des actions américaines !

👆Cliquez sur le texte bleu pour nous suivre
Point de vue de Goldman Sachs
Cette semaine, Wilson de Morgan Stanley n’a pas actualisé son rapport de prévision, nous remplaçons donc par le rapport de Rich Privorotsky, responsable Delta One chez Goldman Sachs. Ancien responsable trading, il est particulièrement sensible à la dynamique du marché, son analyse est donc plus centrée sur le court terme. À chacun de l’interpréter selon ses besoins. Sans plus attendre, entrons dans le rapport.
Le rapport commence en notant que les conditions financières actuelles sont relativement souples. L’indice VIX de volatilité du S&P, également connu sous le nom d’indice de la peur, évolue aujourd’hui à des niveaux bas, autour de 14 à 15. En croisant avec les propres données de Goldman Sachs, Rich tire plusieurs conclusions : le processus de désendettement de juillet est terminé, le total des positions longues et courtes ainsi que les positions nettes sont désormais plus saines. À court terme, l’allocation vers les actions reste donc favorable.
En ce qui concerne la catégorie IA dans les actions, Rich estime que le grand gagnant pourrait être l’ensemble du marché, plutôt qu’une ou deux sociétés seulement. Il remarque que les coûts des Tokens continuent de diminuer, ce qui accroît la production efficace par dollar investi, améliorant graduellement la rentabilité de tous les secteurs. Le vrai vainqueur serait donc toutes les entreprises, et en détail, celles qui investissent le moins mais bénéficient le plus de l’IA devraient surperformer.
Rich évoque en particulier CoreWeave. Son revenu récurrent annuel (ARR) continue de croître en rythme composé, et le marché potentiel s’avère plus large que beaucoup ne l’avaient anticipé. Pour l’instant, la plupart des signaux restent positifs, ce qui apaise en partie l’inquiétude des vendeurs à découvert. Mais au final, tout dépend si le free cash flow est bien présent. Sinon, Rich dit qu’il n’adhère pas à la thèse.
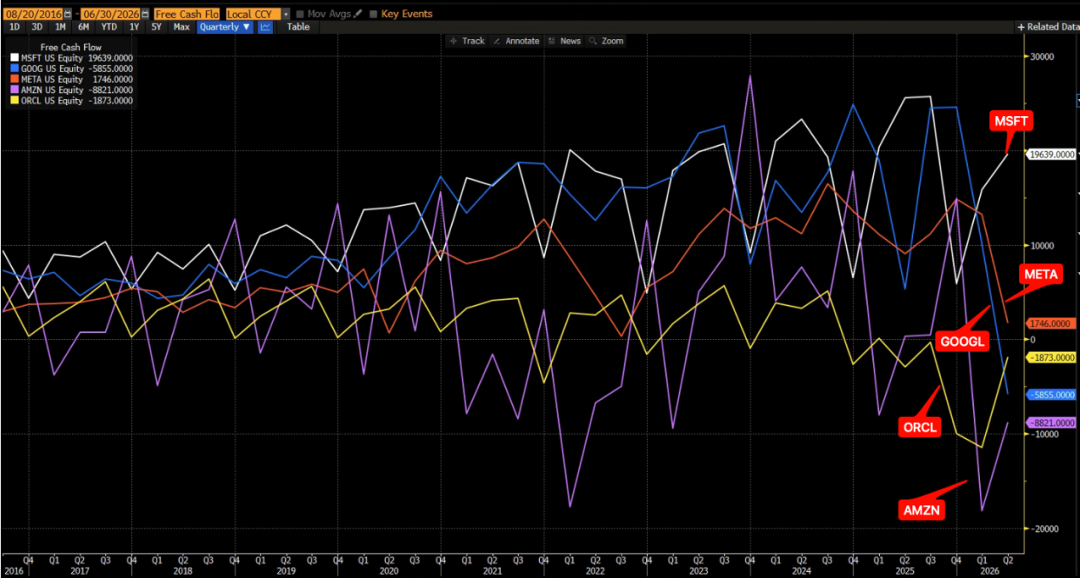
Petite précision de ma part : parmi les cinq grands du cloud, seul Microsoft maintient un free cash flow élevé. Google, qui occupait la deuxième place, est rapidement passé en négatif ce trimestre, tandis que Meta, qui était numéro trois, voit aussi son free cash flow reculer fortement. Pour des raisons opérationnelles, le free cash flow d’Amazon reste très volatil, et se trouve aujourd’hui à un niveau historiquement bas. Oracle subit aussi des pressions depuis le troisième trimestre 2025, même si on a vu une légère amélioration au trimestre précédent.
En résumé, le free cash flow global des cinq grands du cloud reste sous pression, sans pour autant montrer de nette dynamique positive, ce qui explique pourquoi Rich hésite encore à s’engager pleinement.
Poursuivons avec le marché des obligations d’État. Rich explique qu’il était récemment en congé lorsqu’est intervenue l’action des États-Unis sur le yen japonais, mais il estime que l’impact a été limité et que le taux de change USD/JPY est revenu autour de 160, son niveau d’avant intervention. Juste après, une vague de ventes sur les obligations à long terme a suivi à l’échelle mondiale.
Selon Rich, malgré un déficit budgétaire US de l’ordre de 6 à 7% du PIB, le Trésor américain continue d’émettre massivement des obligations souveraines et des obligations d’entreprises de qualité investissement. Cette offre croissante fait monter les rendements obligataires, alors que les taux réels restent très élevés. Walsh, de plus, n’a pas été d’un grand secours lors des discussions de juillet.
En somme, la vente massive des obligations US à long terme n’a pas une seule cause politique, mais résulte bien de plusieurs facteurs combinés. Pour corriger la situation, la réponse est selon lui, d’agir en urgence.
Rich considère que les récentes statistiques économiques montrent un affaiblissement, ce qui donne à la Fed une raison de garder ses taux inchangés en septembre. Cela profite aux actions, mais accentue encore la pente de la courbe des rendements. Si la banque centrale n’arrive pas à atteindre son objectif d’inflation à long terme, elle risque finalement de perdre sa crédibilité. Aujourd’hui, trois membres de la Fed ont déjà voté pour une hausse en juillet, et le marché obligataire à long terme pourrait forcer la Fed à agir.
Ainsi, si la Fed remonte ses taux pour restaurer sa crédibilité, les rendements courts, fortement corrélés à la politique, repartiront à la hausse alors que les longs, moins contraints, pourraient baisser, ce qui aplatirait la courbe actuellement trop pentue.
Pour synthétiser, Rich affirme que, quel que soit le gouvernement, le choix reste celui de la croissance économique même avec une inflation un peu plus élevée. Il conseille donc de détenir des actifs nominaux comme le S&P 500 ou l’or, de shorter ou vendre les obligations US, et d’utiliser des options call peu chères sur le VIX dans les portefeuilles comme couverture contre les incertitudes futures.
Pour les secteurs, Rich préfère la finance, la chaîne des dépenses d’investissement dans les semi-conducteurs, l’industrie et les secteurs cycliques. Il n’aime pas les actifs sans pouvoir de fixation des prix qui se comportent comme des obligations, tels que les biens de consommation nécessaires, les télécommunications ou les REITs. À propos des télécoms, Rich plaisante en disant que personne ne veut affronter Musk et que l’activité Starlink de SpaceX sera dominante. Il préfère donc prendre des positions vendeuses sur la consommation de base, les télécoms et les REITs, et des positions longues défensives dans la santé, pour équilibrer le portefeuille.
Côté risques, Rich estime qu’un prix du baril entre 80 et 90 dollars reste supportable pour l’économie, mais avec des stocks de brut très faibles et des incertitudes au Moyen-Orient. L’élection de mi-mandat approche, or les décideurs sont généralement guidés par la rationalité économique.
Cela dit, quand le marché est prospère, il s’autorégule moins. Lorsque le S&P 500 est à un sommet historique et que les conditions financières sont très laxistes, le risque de guerre augmente. Les investisseurs ne doivent donc pas négliger le risque géopolitique. Heureusement, les outils de couverture extrême restent très bon marché aujourd’hui.
Jason estime que Rich privilégie les actions pour la gestion de portefeuille, en se couvrant des risques extrêmes avec l’or et des calls sur le VIX. Dans la sphère actions, il penche pour les actifs à fort cash-flow et grande visibilité, comme les chaînes d’investissement en capital, la finance, l’industrie et les cycliques, équilibrés par des valeurs défensives de la santé — une stratégie « barbell ». Cette logique très claire est une référence pour les investisseurs particuliers.
Sur les Treasuries US, la hausse des taux courts renforce la crédibilité de la Fed et devrait faire baisser les taux longs, limitant ainsi la vente massive sur les obligations. J’adhère tout à fait à cette analyse et je pense même que si Walsh suggère une hausse à la réunion annuelle, les marchés actions ne réagiront pas excessivement : les Treasuries ont déjà intégré une partie du resserrement, les anticipations ont circulé.
Pour l’avenir cependant, je pense que les taux longs resteront probablement élevés, Walsh ne peut qu’alléger partiellement la pression, le reste étant entretenu par l’offre d’emprunts des grandes technologies, hors de son contrôle.
Au vu des niveaux de revenus, des volumes de capex et du déficit de free cash flow chez Big Tech, il est probable que l’émission obligataire continuera l’an prochain, maintenant l’offre de dettes investissement élevée et soutenant les taux longs durablement.
On risque donc, comme ces derniers mois, de voir périodiquement le “CD des justiciers du marché obligataire” arriver et sabrer les valorisations. Les entreprises surévaluées, surendettées, ou à cash-flow négatif souffriront plus, mais les défensives comme Rich le dit, avec des flux de trésorerie abondants et des modèles stables, profiteront. Par exemple, j’apprécie Apple, Costco, Walmart, etc.
D’un autre côté, que les taux US soient hauts ou bas, ces sociétés restent d’excellentes options d’investissement long terme. Elles manquent de sensations à court terme, mais sur le long terme, leurs rendements sont excellents.
En résumé, en un mot : les opportunités sur les actions US existent toujours, la ceinture de sécurité pour le risque, une pondération équilibrée contre les imprévus, et l’intérêt composé à long terme pour ceux qui patientent.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après la fermeture de la principale canalisation de contournement, il est révélé que l’Arabie Saoudite cherche à augmenter les exportations de pétrole brut via le détroit d’Hormuz.
Après l’attaque subie la semaine dernière, l’oléoduc est-ouest d’Arabie Saoudite, qui transportait jusqu’à 5 millions de barils de brut par jour, a été fermé. Le ministre américain de l'Énergie a déclaré s'attendre à une reprise rapide de l'exploitation de cet oléoduc, mais des responsables régionaux estiment que cela pourrait prendre plusieurs semaines. Les exportations de pétrole brut de l’Arabie Saoudite étaient tombées à 3 millions de barils par jour en août, leur niveau le plus bas depuis au moins neuf ans, mais ont augmenté en septembre. L’Iran a indiqué qu’à la demande de l’Arabie Saoudite, il a reporté la réunion prévue ce lundi avec les pays du Golfe concernant la navigation dans le détroit d’Ormuz. Trump a déclaré que l’Iran était désireux et avait un besoin pressant de conclure un accord ; il décidera si les États-Unis y prendront part, en soulignant que la position américaine reste ouverte.
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

Prix des cryptos
Plus


