
Revenus trimestriels de 96,2 milliards de dollars ! L’activité d’IA de Nvidia continue de croître, avec une marge brute de 75%

Dans la déclaration accompagnant les résultats, le fondateur et PDG de NVIDIA, Jensen Huang, a affirmé :
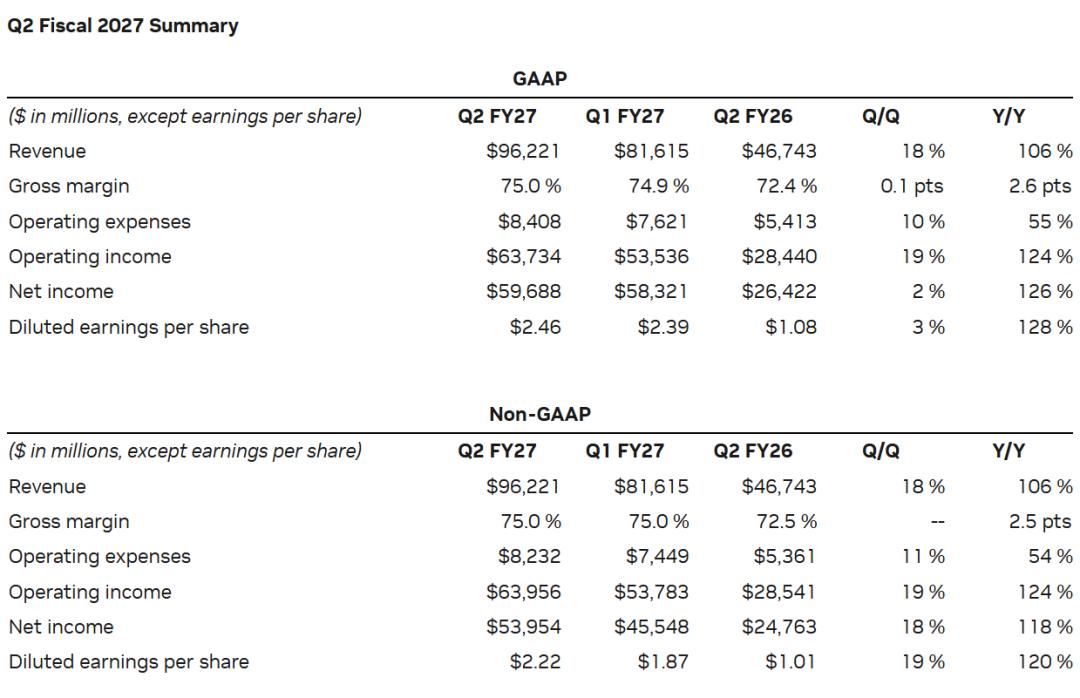
(Source : NVIDIA)
La directrice financière de NVIDIA, Colette Kress, a révélé dans ce rapport un chiffre : NVIDIA a déjà pris des engagements d'achat à long terme de 27,9 milliards de dollars pour les prochaines années, principalement afin de sécuriser les composants essentiels tels que la mémoire. Par rapport au premier trimestre 2026 (11,9 milliards de dollars), ce montant a plus que doublé. Avec d’autres types d’accords, l’engagement total de NVIDIA en matière d’infrastructure atteint 36,6 milliards de dollars.
Kress a également détaillé le projet de centre de données Ohio, où NVIDIA collabore avec SB Energy pour la construction du parc technologique PORTS-Pike. À chaque génération, environ 1,5 million de GPU NVIDIA y sont déployés, ce qui correspond à environ 15 à 20 milliards de dollars de revenus ; ce parc devrait soutenir plusieurs cycles de modernisation sur les vingt prochaines années.
Actuellement, NVIDIA est en train de se transformer d’un fabricant de puces en un fournisseur d’infrastructures IA plus large, un changement qui s’illustre à plusieurs niveaux.
Les ventes de NVIDIA en Chine ont également retenu l'attention. Selon le rapport, la part des produits de centre de données de la série Hopper expédiés vers la Chine représente désormais moins de 1% du chiffre d'affaires de ce secteur. En conséquence,NVIDIAn’a pas inclus dans ses prévisions financières actuelles les recettes provenant des centres de données chinois.
NVIDIA anticipe un chiffre d’affaires d’environ 108 milliards de dollars au troisième trimestre, soit une croissance d’environ 90 % sur un an — ce qui signifie que NVIDIA s’approche d’un jalon commercial historique de 100 milliards par trimestre. En termes de retour aux actionnaires, NVIDIA a rendu environ 26 milliards de dollars lors du deuxième trimestre via des rachats d’actions et des dividendes en numéraire, et il reste, à la fin du trimestre, une autorisation de rachat d’actions d’environ 99 milliards de dollars.
Jensen Huang a fait référence dans son rapport financier à
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le marché obligataire mondial fait face à une “tempête parfaite” ! Le rendement des bons du Trésor américain à 10 ans dépasse 5 %, atteignant un nouveau sommet depuis 2007, les marchés actions japonais et sud-coréen chutent collectivement, et le prix du Brent augmente de près de 2 % à nouveau.
Derrière la hausse du rendement des obligations américaines au-dessus de 5% se cachent trois pressions combinées : la flambée des prix du pétrole, l’expansion de la dette publique et la vague de financement liée à l’IA. JPMorgan avertit qu’en cas de hausse à 5,25%, le marché actions pourrait subir une « indigestion » manifeste. Toute l’attention du marché se tourne vers la décision de la Fed mercredi, la probabilité d’une hausse des taux dépassant déjà 90%. Les analystes estiment que le rendement à 10 ans pourrait continuer à grimper jusqu’à 5,5%.
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Prix des cryptos
Plus


