
Course entre les obligations américaines à 5 % et le pétrole à 100 : si ces deux seuils sont franchis simultanément, quels actifs seront les plus vulnérables ?

Huitong Finance, 8 septembre—— Cette semaine, l'attention du marché se concentre sur deux thèmes principaux : le marché obligataire et le marché pétrolier. D'un côté, la situation au Moyen-Orient fait grimper la prime de risque sur le pétrole, de l'autre, les rendements des obligations américaines à long terme se rapprochent de 5 %, influençant la valorisation des actifs mondiaux. Si vous tradez le pétrole, les Treasury US, l'or ou le forex, le plus important n'est pas une information unique, mais la compréhension de la façon dont ces variables se renforcent ou se compensent mutuellement.
Mardi (8 septembre), le conflit au Moyen-Orient s’est intensifié, le Brent s’est approché des 99 dollars, et le WTI a également progressé ; le rendement des obligations américaines à 10 ans s’est rapproché du seuil psychologique de 5 %, les taux réels étant les principaux moteurs de la tendance. Le trafic du détroit d’Hormuz est retombé à son plus bas depuis plusieurs mois, les stocks américains de produits raffinés sont tendus, et la prime de risque sur les ruptures d’approvisionnement s’accroît. Risque et attentes d’inflation se mélangent, plaçant les actifs à risque sous pression ; les traders doivent se préparer à une volatilité accrue.
Cette semaine, les marchés se concentrent autour de deux axes majeurs : l’évolution du marché obligataire et celle du pétrole. D’un côté, la situation au Moyen-Orient amplifie la prime de risque pétrolière, de l’autre, les rendements des Treasuries US à long terme s’approchent de 5 %, influençant la valorisation de tous les actifs mondiaux. Pour les traders sur le pétrole, la dette US, l’or ou le Forex, il ne s’agit pas uniquement de suivre chaque nouvelle mais de comprendre comment ces variables peuvent s’amplifier ou se compenser. Cet article traduit les éléments publics en signaux clairs axés sur les préoccupations clés des traders, soulignant les points d’inflexion de sentiment et les limites du risque, vous aidant à filtrer les bruits pour saisir la logique financière derrière les signaux contradictoires.
L'étroitesse physique du détroit d'Hormuz propulse le prix du pétrole : le nombre de navires vaut plus qu’un gros titre
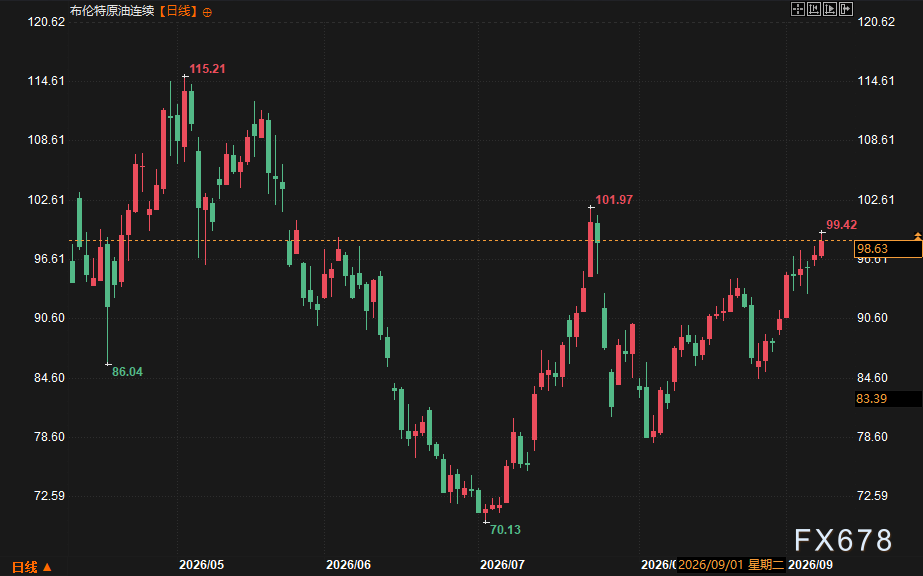
Les données de suivi maritime montrent que ce lundi, seulement 7 navires commerciaux ont traversé le détroit d'Hormuz, la moyenne quotidienne sur les 10 derniers jours était d'environ 10 navires, le niveau le plus bas depuis mai. Certains navires ont désactivé leurs systèmes de tracking, mais la contrainte sur le flux est bien réelle. Les Houthis ont attaqué des infrastructures énergétiques saoudiennes, l'Iran menace les installations énergétiques du Golfe, et les ruptures d'approvisionnement ne sont plus une hypothèse. Les données de l'EIA américaine montrent également que les stocks de brut, d’essence et de distillats sont tous nettement inférieurs à la moyenne sur cinq ans, l’essence environ 6 % de moins, les distillats environ 14 % en dessous. La demande asiatique apporte un soutien supplémentaire. Le Brent s’approche des 99 dollars, le WTI monte en parallèle. À court terme, les prix du pétrole sont déterminés à la fois par l’étroitesse physique et la prime géopolitique, et non simplement par le « sentiment des gros titres ».
Les rendements US atteignent 5 % : le bras de fer entre taux réels et déficit budgétaire
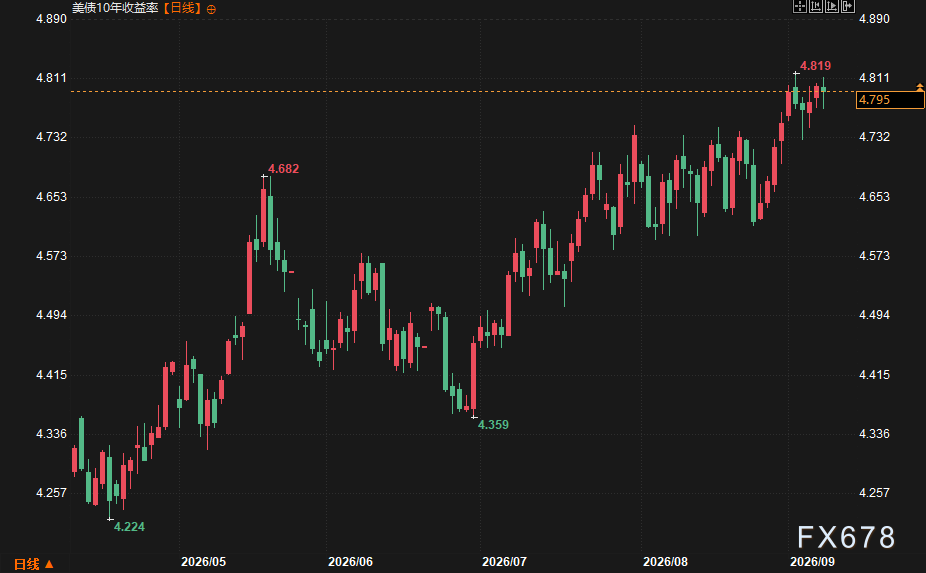
Le rendement des Treasuries US à 10 ans a dépassé les 4,8 %, frôlant les 5 %. Cette poussée est principalement tirée par les taux réels, dont la moyenne de long terme est passée de 2,55 % fin de l’année dernière à 2,92 %. La croissance nominale du PIB reste supérieure au rendement, offrant un tampon à l’expansion budgétaire, mais la marge se réduit. La dette publique dépasse les 40.000 milliards de dollars, et dans un contexte de déficit grandissant, les opérateurs reprice les actifs considérés comme « sans risque ». Les coûts d’emprunt des entreprises augmentent, le spread de crédit Investment Grade reste proche des plus bas historiques, si les conditions de crédit se détériorent, le coussin sera très mince. La valorisation des marchés actions fait maintenant face à la concurrence des obligations : le ratio entre rendement du Treasury à long terme et celui du dividende boursier atteint un plus haut depuis l’explosion de la bulle internet en 2000, rendant les valorisations élevées plus vulnérables aux mauvaises nouvelles.
Prédictions discordantes des banques d'affaires : divergences entre prime court terme et référence long terme
Les grandes banques d’investissement internationales sont divisées. UBS relève sa prévision du Brent de fin d’année à 95 dollars, alors que Goldman Sachs envoie des signaux contradictoires : d’un côté, la banque avertit que si la production du Golfe reste sous les niveaux d’avant le conflit armé, le Brent pourrait dépasser 120 dollars ; de l’autre, elle ne relève sa prévision que de 5 dollars à 85 dollars pour décembre, bien inférieur au prix actuel. Cela montre que le marché price à court terme la prime géopolitique, alors que la valorisation long terme s’ancre sur la substitution d’offre et la montée en puissance des non-OPEP. Trump sur les réseaux sociaux a affirmé que le prix du pétrole allait s’effondrer, que l’essence passerait de 4,15 dollars à 3 dollars, voire 2 dollars, en contraste frappant avec les avertissements des banques. Les traders doivent distinguer le scénario « risque » du scénario « base », et éviter de se faire entraîner par un seul récit.
Transmission inter-assets : Repricing de l’or, du dollar et du forex
La hausse du pétrole stimule les anticipations d’inflation, les taux d’intérêt élevés pèsent sur l’or, mais la demande refuge liée à la géopolitique fournit un contrepoids, il est donc probable que l’or oscille à haut niveau sans tendance unilatérale. Le dollar bénéficie à la fois des attentes de relèvement de taux et de la demande refuge, mais le pétrole cher met sous pression les devises des pays importateurs ; le yen, comme d’autres monnaies refuges, se maintient relativement fort. Les devises matières premières profitent de la hausse du pétrole mais sont affectées par l’aversion au risque, limitant ainsi leur potentiel directionnel. Si le rendement des Treasuries US dépasse et maintient les 5 %, une vague de deleveraging pourrait frapper les actifs risqués ; en cas de progrès dans les négociations sur le conflit, la prime sur le baril pourrait chuter rapidement, apaisant les craintes d’inflation et profitant aux actions et aux devises émergentes.
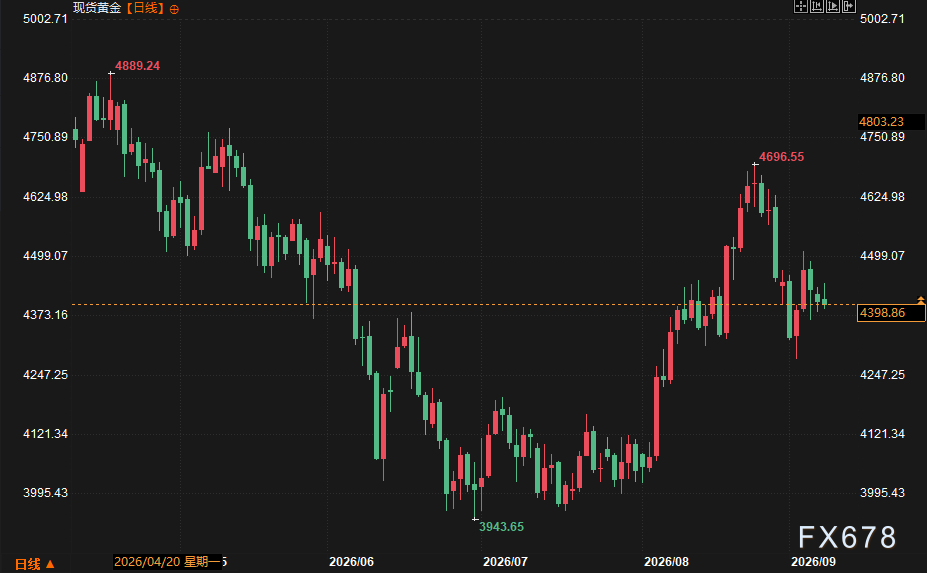
À court terme, le Brent a de fortes probabilités de fluctuer entre 95 et 100 dollars, un vrai franchissement des 100 nécessiterait soit une aggravation du flux à Hormuz, soit une escalade militaire US contre l’Iran. Les taux US pourraient tester plusieurs fois les 5 %, tout franchissement durable pourrait déclencher des ajustements de valorisation sur le marché actions avec une extension des spreads crédit. L’or oscille en haut de range, mais la pente de la hausse reste contrainte par les taux réels. À long terme, si le conflit perdure jusqu’à l’hiver, le pétrole cher combiné à des stocks de gaz européens faibles risque de forcer des banques centrales à durcir le ton, faisant remonter la borne des rendements US et la volatilité des actifs risqués. Toutefois, toute avancée substantielle sur un accord US-Iran pourrait inverser cette logique, la prime sur le baril retomberait vite, les rendements longs aussi, et la prévision de référence Goldman Sachs à 85 dollars pourrait redevenir l’ancrage du marché.
【FAQ】
Pourquoi le pétrole monte-t-il sans dépasser les 100 dollars ?
Parce que c’est la prime de risque qui est pricée, non une vraie rupture d’approvisionnement. Malgré la faiblesse du trafic à Hormuz, environ 11 millions de barils/jour de brut d’Asie occidentale continuent de sortir via des routes de substitution, et la production hors OPEP se développe, ce qui limite la progression du Brent vers 99 dollars.
Que signifie un taux US proche de 5 % pour les actions ?
Des coûts d’emprunt plus élevés pour les entreprises, des valorisations boursières concurrencées par les obligations. Le ratio dividende/obligations sur les actions est à un extrême historique ; les secteurs à haute valorisation sont plus vulnérables aux mauvaises nouvelles, un maintien des taux à 5 % pourrait déclencher une correction.
Pourquoi l’or ne s’envole-t-il pas malgré la demande refuge ?
La hausse du pétrole alimente les anticipations d’inflation, la montée des taux réels pèse sur le cours de l’or. La demande refuge équilibre mais ne surpasse pas cet effet, l’or est donc plus susceptible d’osciller à haut niveau que de partir en tendance.
Le dollar va-t-il se renforcer ou s’affaiblir ?
À court terme, il demeure fort grâce aux perspectives de hausses de taux et à la demande refuge. Mais le coût d’un pétrole cher pèse sur la consommation US et les importations, de sorte qu’en cas de données économiques faibles, la hausse du dollar pourrait s’inverser. L’euro, le yen, etc., dépendront de la posture de leur propre banque centrale.
Où se situe le plus gros point de risque ?
Un blocage réel du détroit d’Hormuz, ou l’échec total des négociations US-Iran menant à une escalade. Dans le premier cas, le pétrole passerait instantanément au-dessus de 120 dollars, dans le second, cela pourrait entraîner une double baisse des actions et obligations. À ce stade, leur probabilité reste moyenne, mais il faut surveiller de près le nombre de navires et les signaux diplomatiques.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


