
Essence de l’enquête des experts de Marvell : CPO retardé en raison d’obstacles, NPO prend le relais, les commandes sont au contraire reportées à deux ans plus tard

Le plus grand concurrent de Nvidia, AMD, vient de refuser la solution CPO de Marvell – mais ne soyez pas trop pessimiste, car les clients n’ont même pas la patience d’attendre une "solution de repli". Les commandes en attente pour le DSP 1,6T de Marvell sont déjà programmées jusqu’à deux ans plus tard.
(Précision : l’expert interrogé n’a pas nommé de clients, mais selon l’enquête, Meta et OpenAI sont les clients finaux, tandis que Marvell fournit indirectement via la chaîne logistique d’AMD. Le site d’investissement boursier américain en déduit logiquement qu’AMD est probablement ce client.)
C’est là que l’enquête des experts devient contre-intuitive : la mauvaise nouvelle, c’est l’échec de la technologie CPO ; la bonne, c’est que la demande est telle que personne ne fait la fine bouche.
Ce projet était à l’origine destiné par AMD à Meta, OpenAI et à d’autres gros clients : une solution CPO interconnexion optique de 6,4 T de bande passante et 32 canaux, intégrée avec l’ASIC switch de Marvell – AMD n’ayant pas sa propre technologie de puce optique ou de commutation, le choix du fournisseur s’arrêtait à Broadcom ou Marvell.
Mais, au début de 2026, quand les premiers échantillons sont sortis, la performance n’était pas au rendez-vous, et le taux de rendement posait aussi problème. AMD a donc réagi aussitôt : cap sur le NPO.
Un détail crucial que les petits porteurs interprètent souvent mal : la prévision de volume de livraison n’a pas changé d’un iota, seule la solution de livraison a été ajustée. Ce qui intéresse Meta, OpenAI et consorts, c’est bien une seule chose : que les produits arrivent dans les délais.
Le CPO est la solution idéale, mais si le NPO peut être livré, ça leur va aussi. Et le coût ou la consommation électrique plus élevés du NPO ? En pleine ruée pour construire des infrastructures d’IA, ces questions ne priment pas.
Ne vous laissez donc pas effrayer par un titre du genre "Le CPO en difficulté".
Pour citer les experts :
Le NPO n’est qu’une solution transitoire de un à trois ans, la demande pourrait déjà atteindre 30 millions d’unités en 2028 – même la phase de transition pèse déjà aussi lourd.
Pourquoi le CPO a-t-il échoué ?
Dans l’idéal, le CPO consiste en un module optique et un GPU encapsulés ensemble. Mais aujourd’hui, Marvell et Broadcom respectent une approche où "les deux modules habitent séparément, soudés sur la même carte mère".
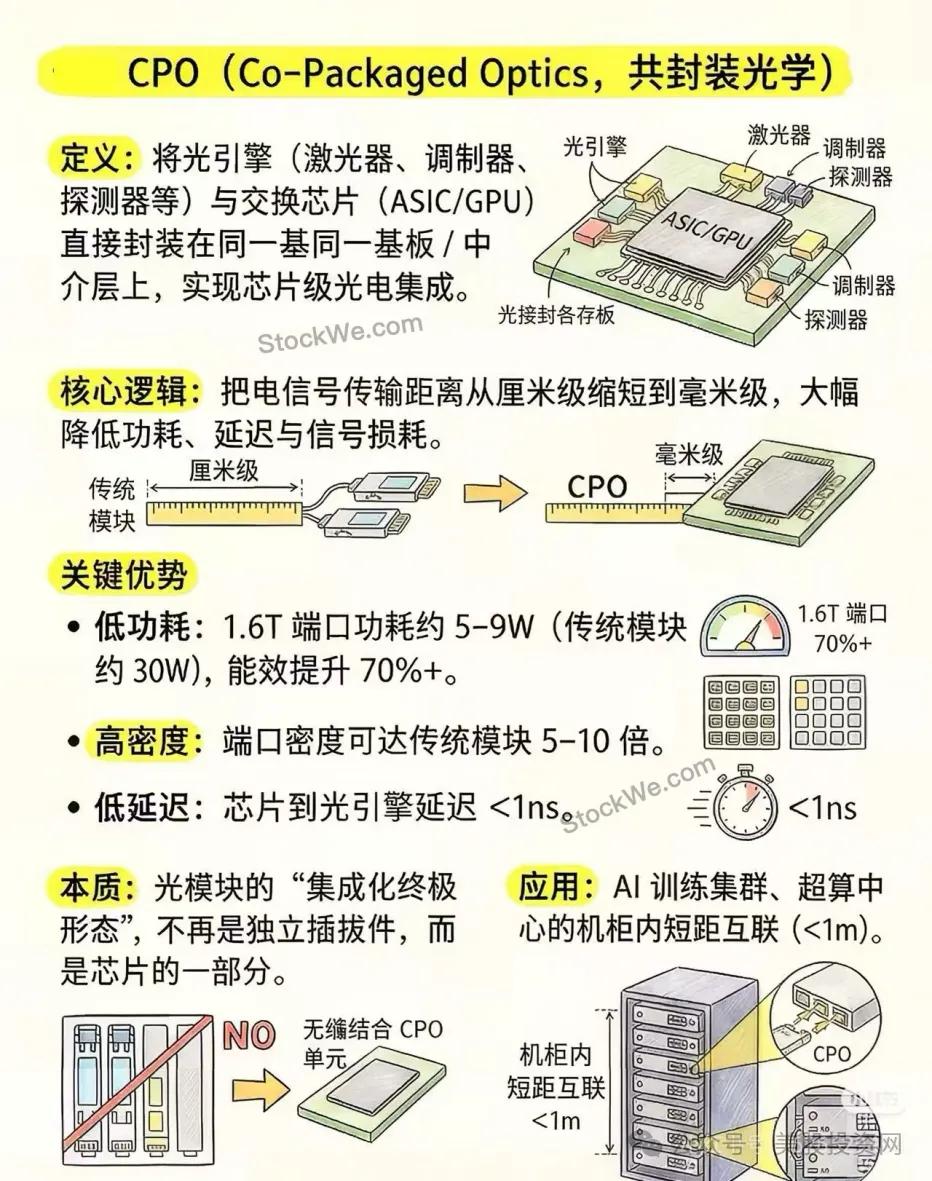
Un signal électrique haute vitesse de 200G doit traverser de multiples couches de circuits et points de soudure, ce qui cause une perte non négligeable, impossible à corriger même avec des ajustements. À la fin, il faut ajouter un retimer (DSP simplifié) pour reformer le signal – quatre puces pour les 32 canaux, le tout compacté avec les moteurs optiques sur une seule carte.
Cette configuration, c’est le NPO.
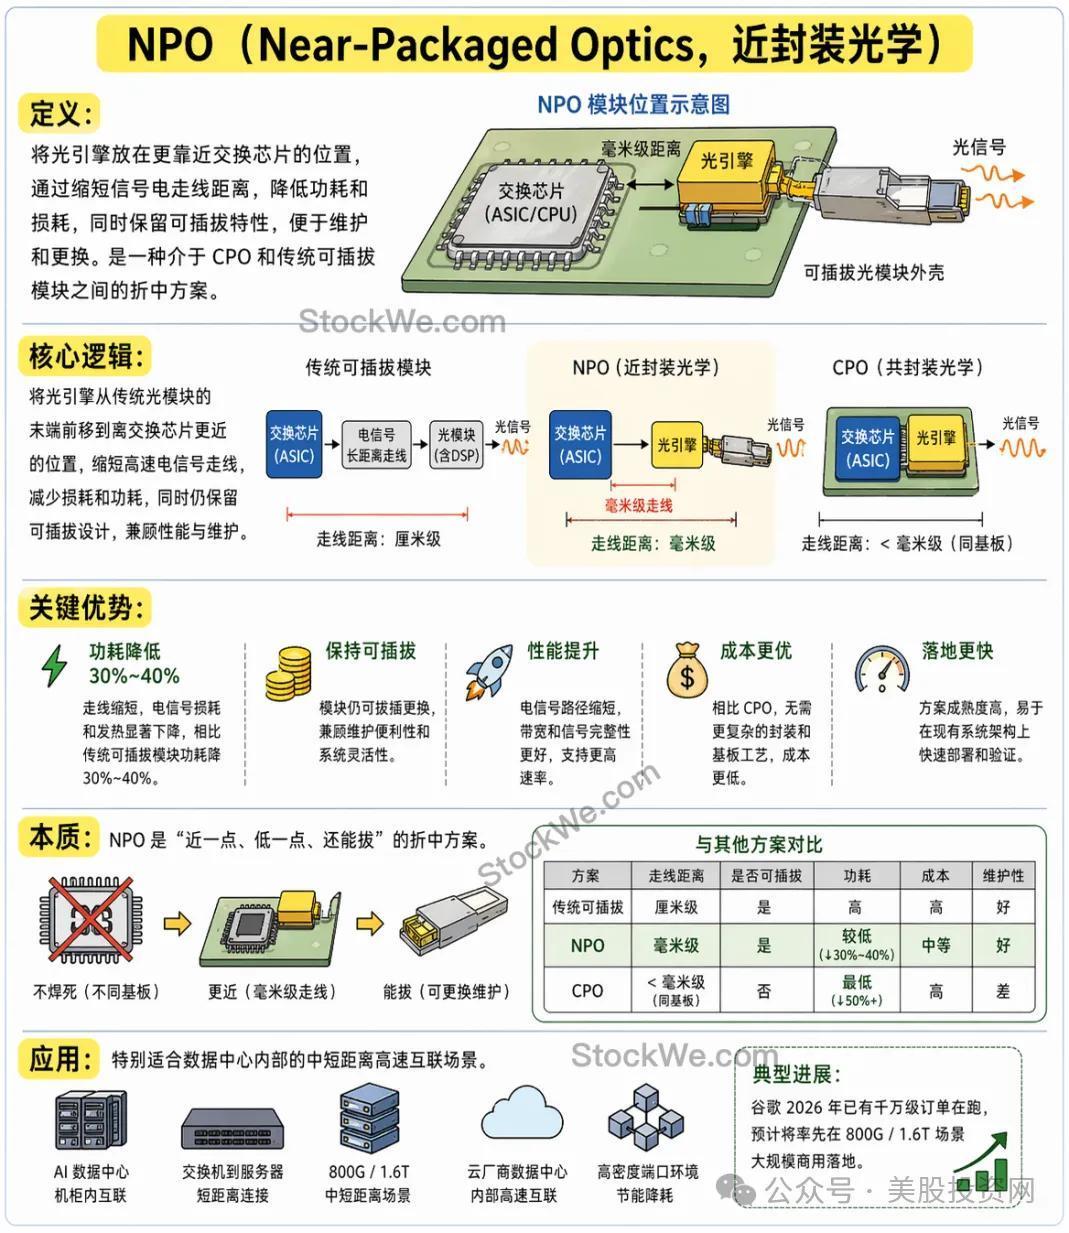
Ce qui est intéressant, c’est que Marvell n’est pas le seul à galérer. L’expert le souligne : Broadcom, Nvidia, AMD, Google et Amazon sont tous tombés dans le piège d’une stratégie "trop agressive". Nvidia a misé sur la co-encapsulation avancée de TSMC, avec un rendement encore pire, et cette configuration ne permet même pas d’ajouter un DSP. Après le passage au NPO, il paraît même que cette partie a été sous-traitée à Accelink.
En clair : l’interconnexion optique est inévitable, on ne parvient pas (encore) à faire du CPO, alors on livre avec une solution NPO pour le moment. Mais personne n’abandonne le CPO, toutes les entreprises poursuivent les deux voies en parallèle, car le CPO est la solution finale.
Après ce tour d’horizon, vous comprenez pourquoi Marvell est aujourd’hui dans une position confortable.
Amazon est le client le plus pragmatique. Pour Trainium 4 (seconde moitié de 2027), passage total à l’interconnexion optique, et s’il n’y a pas le temps pour le CPO, on opte pour le NPO sans hésiter ; le projet Trainium 5 est déjà lancé, la solution Celestial AI acquise par Marvell a les faveurs des décideurs.
Google fait mine de ne pas s’y intéresser, mais dans les faits : recherche active de solutions CPO/NPO en coulisses, consultation auprès de Marvell, et signature récente d’accords majeurs, visant clairement à contrebalancer Broadcom et Nvidia. La raison est simple :Google peut développer ses propres TPU, mais pas dans l’optique – il leur faut bien acheter cette composante.
Microsoft est le client le plus stable : premier acheteur mondial de modules optiques cohérents ZR ; la prochaine génération de produits est presque certaine d’être attribuée à Marvell. Quant aux rumeurs d’une production de masse de centaines de milliers d’équipements MicroLED fin 2027, la citation de l’expert est sans appel : un calendrier de livraison clair serait "étonnant", on en est encore aux études préliminaires.
OpenAI a quant à elle proposé un projet ambitieux en 400G PAM4, mais l’expert juge son arrivée improbable d’ici deux à trois ans, car toute la chaîne technique (TIA, Driver, SerDes) manque encore de maturité.
La donnée la plus précieuse dans cette enquête
1,6T DSP : les commandes en attente s’étalent sur deux ans. Toute l’industrie évoque des soucis de performance sur l’un des canaux de cette génération de DSP, nécessitant une nouvelle version (respin) – c’est avéré, mais cela n’entrave aucunement la prise de commandes ;
Modules ZR : 40 000 à 50 000 expéditions mensuelles, pour un prix unitaire de 2 000 à 3 000 dollars, premier chiffre d’affaires mondial ; Google passe directement commande ouverte – tout module ZR 800G conforme est acheté dès sa sortie d’usine. Le seul problème est le non-respect des livraisons, le goulot d’étranglement se trouve dans la capacité productive de toute la chaîne d’approvisionnement ;
Certaines entreprises chinoises : capacité d’assemblage de niveau mondial, mais les puces cœur à haute marge telles que DSP, TIA, Driver doivent quasiment toutes être achetées chez Marvell. Les commandes vont aux assembleurs de modules, mais la part du lion des profits est pour les fabricants de puces – voilà la remarque la plus pertinente des experts sur les actions de modules optiques chinois.
Où sont les risques ?
L’analyse honnête se doit d’être équilibrée.
Le NPO est un business transitoire, d’une fenêtre de deux à trois ans, le but final restant la bataille du CPO ;
Broadcom, Nvidia, COHR voire ALAB (selon l’expert : Broadcom est le touche-à-tout, Marvell la version réduite de Broadcom, Astera encore une taille en dessous de Marvell) cherchent tous à se rapprocher des grands comptes ;
Pour les start-up de la Silicon Valley, la technologie n’est pas le vrai obstacle ; c’est l’accès aux wafers chez TSMC qui bloque. Sans un soutien massif de client, elles ne sont même pas admises à la table.
On revient donc à la conclusion du début : cette enquête ne raconte pas l’histoire d’un échec technique, mais celle d’un marché où la demande est si forte qu’elle tolère tout.
Le point de bascule pour l’interconnexion optique est passé. Désormais, la compétition ne se joue plus sur le bon choix stratégique, mais sur la capacité à livrer, à temps et de manière fiable – et actuellement, l’incapacité à livrer est le seul vrai tracas commun à tout le secteur.
VIP StockWe.com : mise à niveau totale
Big Data boursier américain
StockWe.com
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Selon les informations, la Banque d’Angleterre envisage de suspendre la vente d’obligations à long terme, le “plus agressif” des acteurs du resserrement monétaire mondial freine dans la tempête obligataire.
Vendre une fois, perdre la moitié ; la Banque d’Angleterre a freiné sur la réduction quantitative.

La hausse des taux d'intérêt de la Fed jeudi fait presque l'unanimité, pourquoi Standard Chartered refuse-t-elle de "capituler" ?
Standard Chartered estime que les pressions inflationnistes de base pourraient être surestimées et que relever les taux reste un « mauvais choix de politique » : les droits de douane augmentent l’indice PCE d’environ 0,7 point de pourcentage, mais leur impact devrait s’atténuer ; l’indice CPI ultra sous-jacent est déjà revenu dans une fourchette normale et la pression côté consommation est limitée. En juillet, seuls trois membres votants soutiennent une hausse des taux et les données actuelles sont insuffisantes pour que davantage de membres changent d’avis. Une approche plus raisonnable serait d’attendre que l’effet des droits de douane et la révision des données s’estompent avant d’évaluer la tendance de l’inflation.
Au moment où le rendement des obligations américaines à 10 ans dépasse 5 %, le rendement des obligations japonaises est également passé sous la barre des 3 %, la pression sur les marchés obligataires mondiaux s'accroît brusquement !
Les marchés obligataires mondiaux tirent la sonnette d'alarme : le rendement des obligations américaines dépasse 5 %, atteignant un niveau record depuis 2007, tandis que les obligations japonaises atteignent leur plus haut niveau depuis 30 ans. La flambée des prix du pétrole, une inflation persistante et d'énormes dettes exercent une triple pression qui provoque une vague de ventes massives. Les institutions avertissent : 5 % n'est pas la limite, 6 % est déjà en ligne de mire ! Avec la décision des banques centrales américaine et japonaise prévue cette semaine, une tempête d'actifs encore plus intense pourrait tout juste commencer.
Le trading par IA ralentit ! Goldman Sachs avertit que le trading momentum connaît la plus grande divergence depuis 5 ans, les capitaux passant des puces électroniques aux logiciels
Goldman Sachs avertit que la négociation liée à l’IA fait face à une épreuve structurelle : il existe une divergence record sur cinq ans entre la performance sur trois mois et celle sur douze mois du facteur momentum, tandis que l’indice IA recule de près de 45% par rapport à son sommet. Par ailleurs, les capitaux se déplacent des semi-conducteurs vers les logiciels, accélérant la différenciation du facteur momentum. Selon Goldman Sachs, si cette vague de rotation se poursuit, la corrélation à long terme entre l’IA et le momentum pourrait progressivement se relâcher.
Prix des cryptos
Plus


