
Le marché obligataire américain hors de contrôle et l'accélération de la dette réduisent fortement l'espace pour une hausse des taux, mettant en évidence la valeur fondamentale à long terme de l'or.

Huitong Finance, 14 septembre—— Cette semaine, les anticipations de hausse de taux de 25 points de base par la Fed exercent une pression à court terme sur le prix de l’or. Le risque majeur des États-Unis réside dans la perte de contrôle du marché obligataire et la crise de la dette : le rachat d’obligations à long terme par le Trésor américain n’a pas permis de faire baisser les rendements, le rendement des obligations à 10 ans atteignant un plus haut de trois ans ; l’encours de la dette américaine dépasse les 40 000 milliards de dollars, avec plus de 1 000 milliards d’intérêts chaque année, auxquels s’ajoute la nouvelle politique de subventions universelles qui pourrait alourdir la dette de mille milliards supplémentaires. La dégradation des finances publiques réduit considérablement la marge de manœuvre de la Fed pour relever les taux. Comparé aux fluctuations des taux à court terme, le risque de dette massive reste la logique centrale soutenant la valeur de l’or sur le long terme.
La semaine dernière, le marché transigeait principalement autour de la probabilité d’une hausse de 25 points de base par la Fed cette semaine, et les attentes de hausse de taux continuaient de peser sur le prix de l’or. Mais sur un horizon plus long, ce ne sont pas les variations des taux à court terme mais les défis structurels profonds auxquels l’économie américaine est confrontée qui prédominent, alors que le contrôle du gouvernement fédéral sur le marché obligataire s’affaiblit.
Le Trésor a tenté de soutenir la courbe longue en rachetant de la dette, sans toutefois parvenir à faire baisser les rendements. Avec une dette fédérale dépassant 40 000 milliards de dollars et une charge d’intérêts colossale couplée à de nouvelles promesses de relance budgétaire, la perception des investisseurs sur les actifs libellés en dollars change durablement.
Un impact limité des rachats, les rendements à long terme continuent d’augmenter
La semaine passée, le Trésor américain a racheté pour 5,1 milliards de dollars d’obligations à long terme, dans le but de soutenir le marché et d’abaisser les rendements longs. Mais le marché a réagi à l’opposé des attentes politiques : les taux longs ont continué de grimper, le rendement des Treasuries à 10 ans clôturant à 4,97% ce week-end, un record sur trois ans. De nombreux analystes estiment que le franchissement du seuil des 5% n’est plus qu’une question de temps et que cela représenterait un nouveau défi majeur pour l’économie américaine.
Actuellement, le marché concentre son attention sur la prochaine décision de taux de la Fed, tout en sous-estimant la situation budgétaire critique des États-Unis. Récemment, la dette publique américaine a officiellement dépassé le cap des 40 000 milliards de dollars. À présent, le simple service de la dette coûte plus de 1 000 milliards de dollars par an au gouvernement fédéral, un fardeau en croissance continue. La veille du rachat d’obligations peu concluant par le Trésor, le président Trump a déclaré que si le Parti républicain gagne les élections de mi-mandat et conserve son siège au Sénat, une subvention de 5 000 dollars serait versée à chaque adulte américain, ce qui devrait ajouter encore un millier de milliards de dollars à la dette publique.
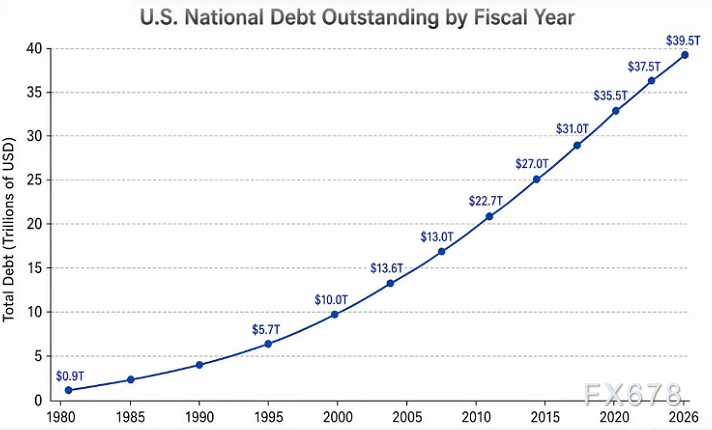
Graphique : Tendance de l’endettement fédéral américain sur l’exercice
L’espace de hausse de taux contraint par le budget, la politique dans une impasse
Dans un contexte budgétaire aussi lourd, les investisseurs doivent repenser la marge réelle de hausse de taux dont dispose la Fed. Selon certains analystes, même si la Fed peut utiliser les hausses de taux pour lutter contre l’inflation, la détérioration des finances publiques réduit de façon importante la marge de manœuvre du président de la Fed. Plus les taux montent, plus le service de la dette fédérale coûte à l’État. Les taux élevés et la dette élevée s’autoalimentent dans un cercle vicieux ; poursuivre les hausses fragiliserait davantage le budget et pourrait même ébranler la stabilité du marché des Treasuries.
D’un côté, la lutte contre l’inflation appelle des hausses de taux ; de l’autre, la charge écrasante de dette limite la marge budgétaire, le choix politique de la Fed est donc doublement contraint. Une hausse temporaire de 25 points de base pèsera sur le cours de l’or à court terme, mais la montée du risque sur la crédibilité monétaire due à la dette redéfinit la logique d’investissement.
Changement de perspective marché : délaisser les paris sur les points de base, surveiller l’augmentation en milliers de milliards de la dette
De nombreux traders du marché focalisent trop sur chaque ajustement de taux de 25 points de base de la Fed, considérant ces fluctuations comme le facteur clé du cours de l’or, tout en négligeant la variable bien plus importante de l’accumulation de dette. Par rapport à chaque petite hausse de taux, les impacts à long terme de l’ajout de 1 000 milliards de dollars à la dette américaine sont bien plus profonds sur le système monétaire global et la valeur des actifs en dollar.
L’or ne génère pas d’intérêts et évolue généralement sous pression lorsque les taux montent, selon la logique du trading de court terme. Mais
Conclusion
À court terme, les anticipations de hausse de taux de la Fed restent le principal facteur de pression sur l’or et la volatilité du marché obligataire continuera d’influencer les prix des actifs. Mais l’échec des rachats de Dettes US et l’accroissement exponentiel de la dette totale révèlent une faiblesse structurelle des finances publiques américaines. Pour les investisseurs, il est plus pertinent de surveiller la dynamique d’expansion de la dette américaine que de suivre l’écart de 25 points de base lors de chaque annonce de taux.
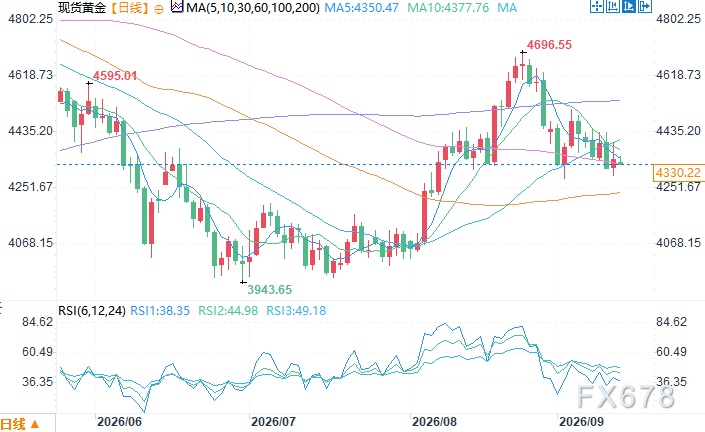
Graphique journalier de l’or au comptant, source : Yihuitong
Le 14 septembre à 13h30 (heure de Pékin), l’or au comptant cote 4 330,22 dollars l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le marché obligataire mondial fait face à une “tempête parfaite” ! Le rendement des bons du Trésor américain à 10 ans dépasse 5 %, atteignant un nouveau sommet depuis 2007, les marchés actions japonais et sud-coréen chutent collectivement, et le prix du Brent augmente de près de 2 % à nouveau.
Derrière la hausse du rendement des obligations américaines au-dessus de 5% se cachent trois pressions combinées : la flambée des prix du pétrole, l’expansion de la dette publique et la vague de financement liée à l’IA. JPMorgan avertit qu’en cas de hausse à 5,25%, le marché actions pourrait subir une « indigestion » manifeste. Toute l’attention du marché se tourne vers la décision de la Fed mercredi, la probabilité d’une hausse des taux dépassant déjà 90%. Les analystes estiment que le rendement à 10 ans pourrait continuer à grimper jusqu’à 5,5%.
Le responsable des fonds spéculatifs chez Goldman Sachs : Les "options à zéro jour" réduisent la volatilité du marché américain, la technologie et l'énergie restent les meilleurs choix
L’indice S&P 500 a enregistré une volatilité intrajournalière inférieure à 1 % pendant 27 séances consécutives, établissant ainsi un record de faible volatilité depuis la pandémie. Goldman Sachs avertit que ce « calme » est en réalité le résultat de stratégies d’options à maturité zéro qui maintiennent artificiellement le marché, et que, si un catalyseur survient, l’énergie de volatilité comprimée pourrait être libérée d’un coup. Parallèlement, les attentes d’une hausse des taux en septembre augmentent, le sentiment de marché est au plus bas de l’année et les risques liés à la soutenabilité budgétaire restent élevés : combien de temps l’eau de cette marmite en ébullition pourra-t-elle encore contenir sa vapeur ?
Une nouvelle vague de ventes à venir ? Un rival de l'ère haussière de l'IA apparaît enfin — « L'ancre de la tarification des actifs mondiaux » franchit le seuil des 5%
Après que le rendement des bons du Trésor américain à 10 ans ait de nouveau franchi le seuil crucial de 5 %, il est plus probable qu'une période de consolidation à un niveau élevé et d'accélération de la différenciation des performances des actifs commence, notamment avant que le choc énergétique et le déficit budgétaire en expansion rapide des États-Unis ne se soient clairement atténués. Les conditions permettant de reproduire rapidement la forte baisse des rendements observée fin 2023 ne sont pas encore réunies.

Anthropic publie un nouvel article : À quoi ressemblera l'économie à l'ère de l'IA ?
L'équipe d'économistes d'Anthropic a publié un modèle de scénarios économiques autour de l'IA, articulé autour de trois scénarios : une croissance modérée et progressive, une transformation majeure avec une multiplication du PIB, et un scénario extrême avec une croissance annuelle de 15 % mais un chômage massif parmi les travailleurs du savoir. Le modèle considère le travail comme un "ensemble de tâches" et analyse les effets d'amélioration et de substitution de l'IA sur différents types de tâches. Anthropic souligne que le paysage économique de 2030 n'est pas prédéterminé et que l'essentiel réside dans la manière de garantir que les bénéfices de l'IA soient largement partagés.
Prix des cryptos
Plus


