
JPMorgan : La « destruction des valorisations » des sept géants de la technologie américaine touche à sa fin, mais il sera difficile de retrouver leur position dominante

Après des mois de contraction des valorisations dans le secteur technologique américain, JPMorgan estime que la phase la plus difficile pourrait être passée, mais l’ère où la "technologie dominait sans partage" ne se reproduira pas.
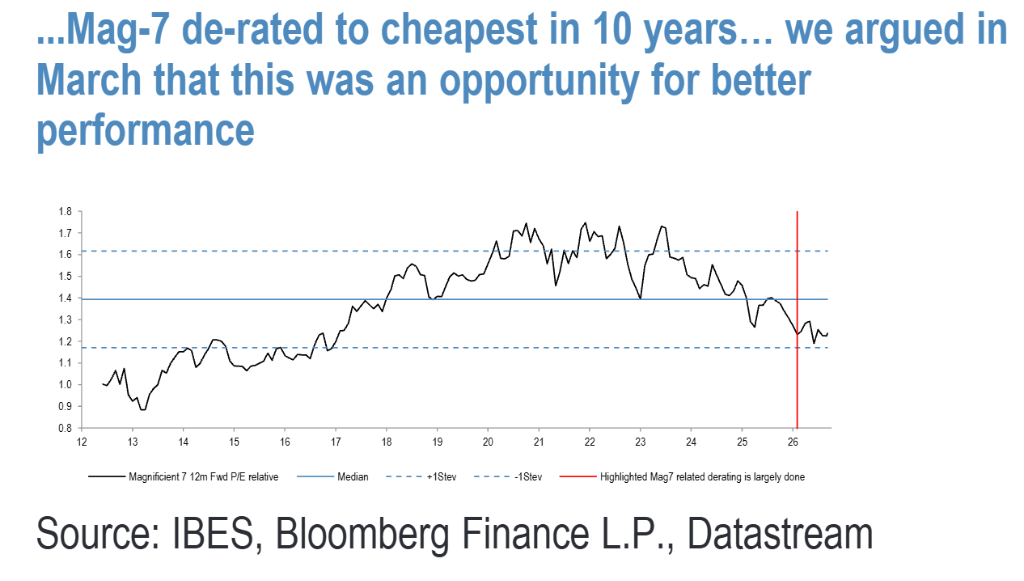
Selon Chase Desk, le stratège de JPMorgan Mislav Matejka a indiqué dans un rapport publié le 28 septembre que la valorisation des grandes capitalisations technologiques, représentées par le "Mag-7", a chuté à son plus bas niveau en dix ans, la prime du PER des hyperscalers par rapport au S&P 500 s’est également comprimée à plus d’un écart-type de son plus bas, et le processus de contraction des valorisations est en grande partie proche de son terme. Le rapport maintient également une surpondération sur les semi-conducteurs et recommande de revenir sur la stratégie "long semiconducteurs / short logiciels".
Néanmoins, JPMorgan affirme clairement que le secteur technologique ne reviendra probablement pas à une domination extrême comme précédemment. La banque estime que le cycle de dépenses d’investissement en IA va se poursuivre, la dynamique bénéficiaire reste solide et les perspectives de monétisation deviennent progressivement plus claires ; ces facteurs soutiendront un regain d’attention sur la tech – mais l’époque où les valeurs technologiques guidaient la performance des marchés est révolue.
Mag-7 et hyperscalers : la contraction des valorisations touche à sa fin
Depuis le début de l’année, le Mag-7 sous-performe continuellement le marché, et le PER 12 mois prospectif comparé au S&P 500 atteint un niveau proche d’un écart-type de son plus bas , soit à son niveau le plus bas depuis dix ans. JPMorgan indiquait dès mars que ce mouvement de contraction des valorisations était peut-être excessif.
L’indice des hyperscalers – regroupant Amazon, Google, Microsoft, Meta et Oracle – sous-performe le S&P 500 de 8 % depuis le début de l’année. Avec l’explosion des investissements IA, les flux de trésorerie disponibles de ces sociétés deviennent négatifs : selon Bloomberg, la somme totale du free cash flow des cinq sociétés passerait de 233,4 milliards USD en 2024 à environ 10,6 milliards USD en 2026, et deviendrait négative en 2027. Parallèlement, le recours à la dette et aux émissions d’actions augmente.
JPMorgan reconnaît que le passage d’un modèle asset-light à asset-heavy contribue en partie à la justification des contractions de valorisation, mais le PER relatif est déjà inférieur d’un écart-type, ce qui suggère une baisse potentiellement exagérée. La banque estime que la performance des actions hyperscalers sera soutenue par la croissance des bénéfices : si de nouvelles compressions des valorisations viendraient rogner une partie de la performance, elles ne les effaceront pas totalement.
Une autre préoccupation souvent citée concerne la monétisation. Les prix des LLM Token ont chuté drastiquement ces derniers mois, mais JPMorgan souligne que l’explosion des volumes de consommation compense largement la baisse des prix : la dépense globale continue d’augmenter et les cas de monétisation continuent de s’accumuler.
Semiconducteurs : bénéfices en hausse, retour des stratégies long/short
JPMorgan maintient sa surpondération sur le secteur des semi-conducteurs et recommande de revenir sur la stratégie "long semiconducteurs / short logiciels".
Lors des ventes massives de juin à juillet, l’indice SOX (Philadelphia Semiconductor) a chuté jusqu’à 28 %, et le KOSPI sud-coréen de 39 %, ce dernier étant particulièrement affecté par l’inquiétude liée à la baisse des spécifications HBM, l’amélioration de l’efficacité des algorithmes réduisant la demande en mémoire, etc. Cependant, dès la fin juillet, JPMorgan recommandait de revenir à une position acheteuse sur les semiconducteurs, estimant que la dynamique bénéficiaire restait solide.
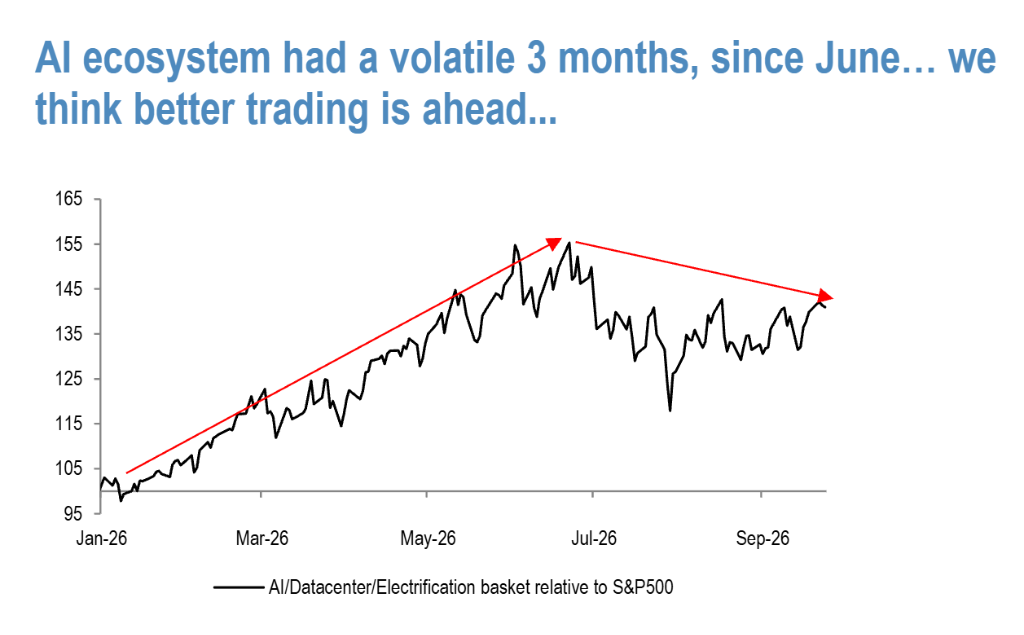
Les données confirment cette opinion : depuis que le rapport de forces semiconducteurs/logiciels a atteint un sommet en juin, le bénéfice par action des semiconducteurs à 12 mois progresse continuellement, avec une hausse de 30 %; alors que les attentes bénéficiaires du secteur logiciel restent quasiment inchangées. JPMorgan considère ce décalage significatif entre prix et bénéfices comme une belle opportunité d’achat.
Du point de vue sectoriel, l’équipe semi-conducteurs de JPMorgan souligne que l’équilibre offre/demande ne devrait pas être atteint avant 2028, avec une hausse des prix possible jusqu’en 2027. Les derniers commentaires trimestriels de plusieurs sociétés confirment une accélération de la demande : le management de Broadcom voit la demande en inférence accélérer l’adoption des XPU customisés ; Applied Materials offre des prévisions bien au-delà des attentes et décrit une visibilité exceptionnellement forte sur huit trimestres avec ses plus gros clients ; Arm Holdings rapporte que le portefeuille IA/cloud double de taille chaque année.
Les prévisions d’investissement des hyperscalers abondent dans le même sens. JPMorgan estime que le CAPEX cumulé des hyperscalers grimpera de 950 milliards USD prévus en 2026 à 1 400 milliards USD en 2027, puis atteindra 3 000 milliards en 2030, avec un taux de croissance annuel moyen sur 2027-2030 d’environ 28 %.
Au sein de la chaîne d’approvisionnement, JPMorgan met tout particulièrement en avant le segment des équipements pour semi-conducteurs (SPE), et considère ASML comme son cœur de portefeuille en Europe. Même si la pression sur les résultats a abaissé le PEG d’ASML, JPMorgan estime que cela constitue un point d’entrée : ses analystes pensent que les fondamentaux de la société resteront solides à long terme.
Logiciels : valorisations historiquement basses, mais manque de relais fondamental
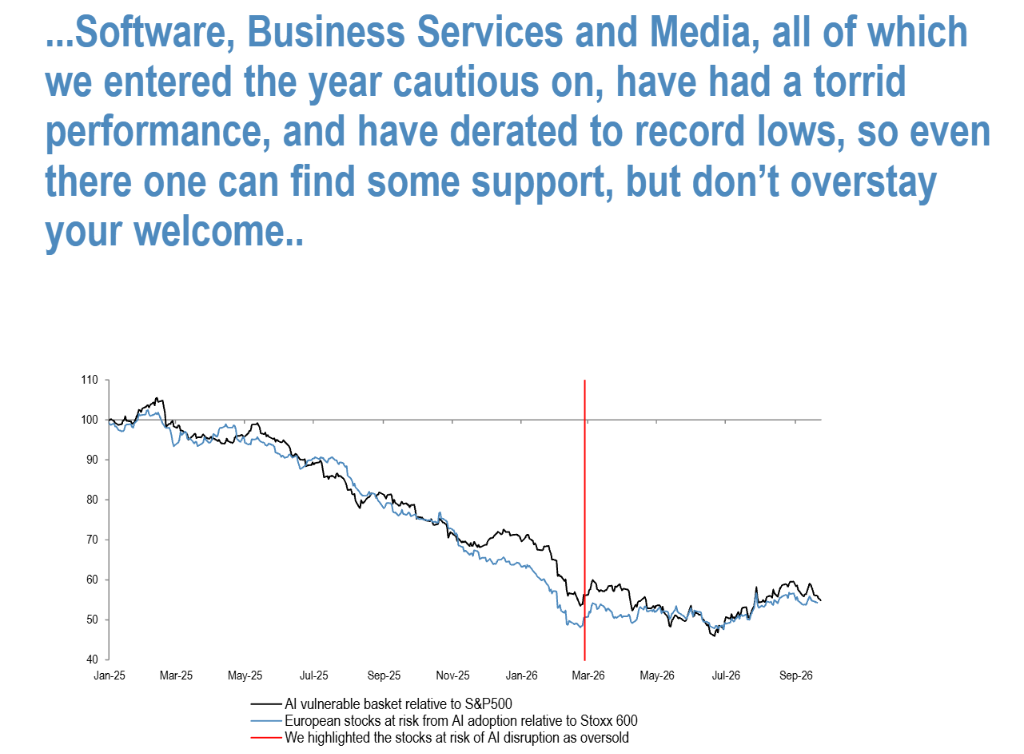
Depuis la mi-2023, le secteur logiciel sous-performe constamment ; les investisseurs craignent que la montée de l’IA ne rende son modèle d’affaires et de revenus obsolète. Actuellement, la valorisation du panier américain des valeurs sensibles à l’IA (AI Vulnerable basket) et celle des actions européennes à risque face à l’IA atteignent toutes deux des niveaux historiquement bas.
Fin juin, les commentaires du CEO d’Anthropic, Dario Amodei, qui appelaient à "ralentir le développement de l’IA de pointe", ont déclenché un sursaut de 12,2 % en une seule journée des logiciels par rapport aux semi-conducteurs, parmi les plus fortes progressions de l’histoire sur une séance. JPMorgan reste sceptique, considérant la compétition en IA comme une véritable "bataille pour la survie, où le gagnant rafle tout", et juge improbable un ralentissement massif.
En mars, JPMorgan avait souligné qu’au vu de l’ampleur de la baisse, une reprise technique à court terme était possible et qu’il ne fallait pas trop shorter le secteur. Mais la banque insiste : la rentabilité des logiciels va rester sous pression, et ce compartiment du marché risque de rester à la traîne du reste de l’écosystème IA sur le long terme.
La cybersécurité constitue l’exception dans ce secteur. JPMorgan remarque que les menaces liées aux modèles IA s’intensifient, suscitant une forte reprise récente des valeurs de cybersécurité ; la thématique de la sécurité IA pourrait perdurer.
Marché global : un rebond espéré après l’apaisement des tensions sur pétrole et taux d’intérêt
JPMorgan considère que lorsque la volatilité des prix du pétrole et des taux d’intérêt se calmera, combinée à la dissipation des effets saisonniers négatifs de septembre, le marché boursier dans son ensemble devrait retrouver une dynamique haussière, aidé par des résultats du troisième trimestre solides.
Actuellement, le marché est perturbé par deux facteurs principaux : d’une part, le rendement des obligations américaines à 10 ans a dépassé 5 % la semaine dernière, une première depuis vingt ans, en raison de la hausse des prix de l’énergie, de la vigueur de certains sous-indices PMI, du faible appétit pour les adjudications à cinq ans, et au ton restrictif de la Fed ; d’autre part, les prix du pétrole grimpent sur fond de tensions américano-iraniennes. Malgré cela, les indices S&P 500 et STOXX 600 n’ont reculé que de 1 à 3 % par rapport à leur sommet, témoignant d’une bonne capacité du marché à absorber la volatilité.
JPMorgan note que l’amélioration du secteur technologique profite au marché global : la pondération de la tech dans les indices américains et émergents atteint 39 % et 44 % ; cependant, la surperformance des technos n’est pas une condition sine qua non à la hausse des indices. Lors du désengagement de juin-juillet, KOSPI et SOX ont lourdement chuté, mais le marché est resté stable et a atteint de nouveaux sommets en août, ne s’affaiblissant de nouveau qu’avec l’instabilité récente du pétrole et des taux.
Sur le plan sectoriel, JPMorgan maintient sa surpondération des semi-conducteurs, une sous-pondération des logiciels et des médias, et reste confiante dans le rôle indirect des améliorations du secteur semi-conducteurs pour la Corée et les marchés émergents.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les données sur l’emploi non agricole et le PCE seront publiées cette semaine ; la résilience de l’économie américaine pourrait encore renforcer les attentes de hausse des taux d'intérêt.
Les données américaines clés de cette semaine devraient renforcer la probabilité d'une hausse des taux en octobre.
Alors que les controverses autour de la sécurité s’intensifient, Nvidia (NVDA.US) déploie une approche technique ! Une plateforme de sécurité IA à deux niveaux cible directement les droits d’accès des agents intelligents et les comportements anormaux.
Nvidia a lancé une plateforme de sécurité IA à double niveau appelée «Open Intelligent Agent Security Platform». Grâce à une architecture en trois couches — couche applicative, exécution et infrastructure — la plateforme offre une surveillance continue, l’exécution en temps réel des politiques et une gouvernance sécurisée pour les agents IA.
Les petits modèles "capturent" la demande de puissance de calcul en cloud, mettant à l'épreuve les dépenses en capital des centres de données, évaluées à des billions de dollars
Le rapport de Jefferies indique que l'amélioration des performances des petits modèles linguistiques et la baisse des coûts pourraient amener les entreprises à déployer l'IA localement plutôt que dans le cloud, impactant ainsi les investissements dans les centres de données hyperscale. La baisse du taux d'utilisation des serveurs, le déséquilibre entre les dépenses d'investissement massives des géants technologiques et la demande en capacité de calcul pourraient transformer certains centres de données en « actifs inutilisés ». La demande en IA persiste, mais la taille et la rentabilité de la demande de puissance de calcul centralisée doivent être réévaluées.
Prix des cryptos
Plus


