
Expert : La tendance la plus forte de l’or depuis des dizaines d’années est en train de se préparer ? La pression sur les monnaies fiduciaires s’intensifie, le prix de l’or pourrait viser directement les 5 000 dollars lors de la prochaine étape

Huitong Finance, 1er octobre—— Shah, stratégiste chez WisdomTree, estime qu'à court terme, l’or subit la pression des rendements obligataires en hausse, du dollar fort et de la politique monétaire restrictive, mais que le marché néglige les tensions sur les monnaies fiduciaires, l'insoutenabilité de la dette souveraine et le soutien psychologique lié à l’inflation. Il prévoit que le prix de l’or se maintiendra au-dessus de 4000 dollars cette année et pourrait approcher 5000 dollars au cours des 12 prochains mois.
Nitesh Shah, responsable de la recherche sur les matières premières et l’économie mondiale chez WisdomTree, estime que le marché de l’or est toujours en train de lutter contre la hausse des rendements obligataires et le resserrement de la politique monétaire mondiale, mais que les investisseurs se concentrent peut-être trop sur les vents contraires à court terme, négligeant ainsi un contexte qui pourrait s’avérer l’un des plus haussiers pour les métaux précieux depuis des décennies. Au cœur de ce contexte, le système des monnaies fiduciaires est sous une pression croissante, tandis que le rôle de l’or en tant qu’actif monétaire alternatif est à nouveau reconsidéré par le marché. En d’autres termes, la volatilité actuelle de l’or ne marque pas la fin de l’histoire ; le véritable grand récit ne fait peut-être que commencer.
Les vents contraires à court terme persistent, mais ce n’est pas toute la vérité
Shah reconnaît que la hausse des taux d’intérêt, l'augmentation des rendements obligataires et la force du dollar restent des obstacles notables à court terme pour l’or. Le métal précieux semble lutter avec le marché obligataire depuis plusieurs années. Traditionnellement, la corrélation entre l’or et les rendements obligataires peut se rétablir sur une période relativement courte, mais lors de fortes fluctuations des rendements, cette relation s’érode souvent. Ainsi, la pression du marché obligataire à court terme comprime effectivement la performance de l’or, mais elle ne peut expliquer toute la logique à plus long terme. Les investisseurs qui ne se focalisent que sur l’évolution des taux d’intérêt et des rendements à court terme risquent de sous-estimer la place de l’or dans le grand bouleversement macroéconomique.
Le sentiment inflationniste plus fort que les modèles, l’or au plus près du ressenti des citoyens
Par ailleurs, Shah souligne que l’inflation persistante offre un soutien essentiel sous-jacent à l’or. Bien que les anticipations d’inflation de marché semblent encore relativement bien ancrées et que les taux d’équilibre soient stables, les consommateurs se sont habitués à des prix élevés et à des chocs inflationnistes répétés. Si l’on discute avec le citoyen lambda, il estimera que l’inflation est élevée et qu’elle le restera longtemps, ne croyant pas à un retour facile de l’inflation vers l’objectif de 2%. Les gens se sont accoutumés à voir les prix grimper plus fréquemment.
Shah estime que le marché de l’or est psychologiquement plus proche du marché de consommation que du marché des investisseurs, où les attentes en matière d’inflation restent relativement ancrées. Cette divergence psychologique signifie que l’or reflète non seulement l’inflation attendue par les modèles, mais aussi la perception réelle qu’ont les citoyens de la baisse continue du pouvoir d’achat de la monnaie.
Le casse-tête des banques centrales : des hausses de taux incapables de résoudre les chocs d’offre
Shah ajoute que les banques centrales sont confrontées à un problème : relever les taux d’intérêt ne résout pas bon nombre des chocs d’offre qui soutiennent actuellement l’inflation. Certes, elles peuvent freiner la demande par des politiques restrictives, mais la politique monétaire ne peut lever les perturbations géopolitiques sur les marchés mondiaux des matières premières. Il ajoute que des pressions supplémentaires côté offre, telles que des perturbations potentielles liées aux conditions climatiques, pourraient aussi maintenir l’inflation à un niveau élevé. Bien que la pression inflationniste durable puisse obliger les banques centrales à maintenir dans l’immédiat une politique monétaire plus stricte, la grande histoire de l’or ne s’arrête pas là. Les politiques monétaires peuvent restreindre la demande, mais elles ne peuvent réparer les chaînes d'approvisionnement, les conflits géopolitiques, ou les problèmes structurels dans les domaines de l’énergie et de l’alimentation, qui sont précisément les vecteurs de chocs inflationnistes répétés.
La dette souveraine insoutenable, le véritable grand récit pour l’or se joue sur le marché obligataire
Shah souligne que le véritable grand récit de l’or prend place sur le marché obligataire, alors que le monde fait face à la montée insoutenable de la dette souveraine. La dette du gouvernement américain s’accroît sans interruption depuis plusieurs années ; par conséquent, il n’est pas raisonnable d’attendre des taux exceptionnellement bas sur la dette souveraine à long terme, en particulier alors que la Fed réduit progressivement ses vastes portefeuilles de titres acquis après la crise financière mondiale.
Il précise que l’insoutenabilité de la dette reste le discours récurrent sur le marché de l’or depuis plus de cinq ans. Les investisseurs se préoccupent excessivement des effets négatifs liés à la hausse des taux d’intérêt à court terme, mais prêtent trop peu d’attention au rôle croissant de la politique budgétaire et à la dégradation de la soutenabilité de la dette. À très court terme, la hausse des rendements est défavorable à l’or ; mais à moyen terme, cette même pression pourrait se révéler “l’un des scénarios les plus haussiers pour l’or de la décennie”, voire au-delà. Il décrit cela comme un bras de fer entre les monnaies fiduciaires et des « quasi-monnaies » tangibles, et estime que ce contexte est une puissante dynamique haussière pour l’or.
Prévisions de prix : constructive à court terme, cap sur les 5000 dollars sous un an
À ce jour, l’or doit toujours faire face à la hausse des rendements obligataires, à des taux courts élevés et à la force du dollar ; Shah qualifie ces éléments de vents contraires à court terme. Malgré ces facteurs, il conserve une vision constructive pour le prix.
Il déclare prévoir que le cours de l’or se maintiendra au-dessus de 4000 dollars l’once durant le reste de l’année.
Il ajoute qu’en raison de l’incertitude économique persistante, il s’attend à voir le prix de l’or s’approcher de 5000 dollars l’once au cours des 12 prochains mois, la modération de l’inflation devant faire replier les rendements obligataires et affaiblir le dollar.
Shah indique que pour l’or, l’année à venir constitue encore un scénario positif, mais il avertit également que si les vents contraires du marché obligataire persistent et que le consensus se trompe, les prix pourraient rester relativement stables.
Conclusion : le véritable test pour l’or n’est pas les taux courts, mais la confiance dans les monnaies fiduciaires
Dans l’ensemble, la perspective de Shah ne nie pas les pressions à court terme sur l’or, mais rappelle au marché de ne pas se laisser aveugler par les rendements obligataires, les taux courts et la vigueur du dollar. Les véritables points d’attention sont la cristallisation du sentiment inflationniste, la difficulté à résoudre les chocs d’offre, l’insoutenabilité de la dette souveraine, ainsi que l’érosion continue de la confiance dans les monnaies fiduciaires. Si ces forces continuent de croître, l’or pourrait devenir non seulement un instrument de couverture à court terme, mais aussi l’une des plus importantes transactions macroéconomiques depuis des décennies. Les perspectives du cours de l’or restent orientées positivement pour l’année à venir, bien que le chemin reste volatil ; si les vents contraires obligataires persistent, l’or pourrait également entrer dans une phase latérale. Cependant, à moyen terme, les pressions sur les monnaies et la logique d’endettement pourraient encore ouvrir de nouveaux espaces de progression pour l’or.
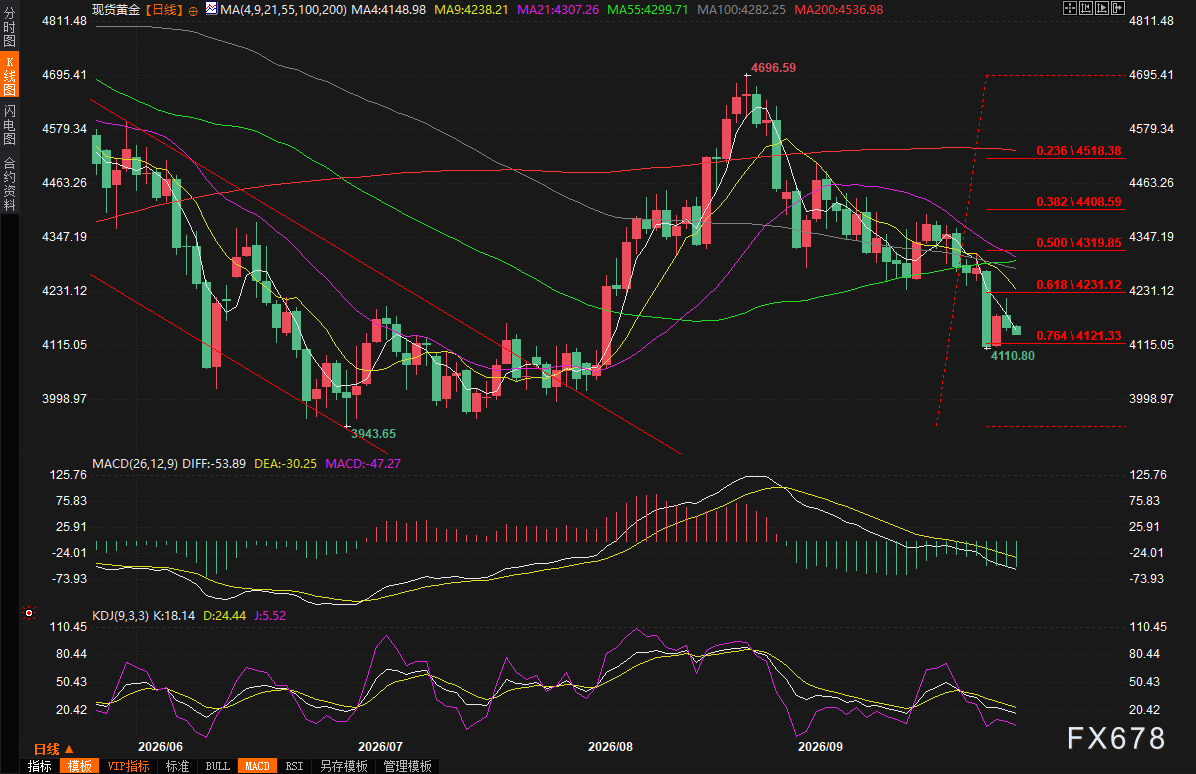
(Graphique journalier de l’or au comptant, source : EasyHuitong)
Fuseau horaire GMT+8, 08:57 : l’or au comptant s’affiche à 4143.14 dollars/l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Retour en 2013 à la « panique du tapering » ! Le « benchmark mondial de la tarification des actifs » a explosé de 50 points de base en un mois, un phénomène rare
Le marché des obligations d'État américaines connaît sa pire chute mensuelle en quatre ans : le rendement des bons du Trésor à 10 ans a bondi de plus de 50 points de base en septembre, dépassant 5,3 %, un sommet depuis 2002. Les ventes forcées s'enchaînent, conduisant à un cercle vicieux : l'absence d'acheteurs marginaux et l'inefficacité des outils politiques. Goldman Sachs avertit que la "limite de vitesse" mensuelle est franchie, les tendances historiques signalent un risque majeur pour la bourse. Cette turbulence pourrait marquer la fin de l'ère mondiale des taux d'intérêt bas.
Conférence téléphonique de Micron : 75 % de la capacité de production de 2027 déjà vendue, aucun point d'équilibre entre l'offre et la demande en vue, l'IA physique sera le prochain point d'explosion
Lors de la conférence téléphonique sur les résultats financiers, les cadres supérieurs de l'entreprise ont déclaré ouvertement qu'ils « ne voyaient pas de fin à l'équilibre entre l'offre et la demande ». À ce jour, 26 contrats à long terme ont été signés, garantissant environ 150 milliards de dollars de commandes à long terme. De plus, il est prévu que le marché du stockage sera encore plus tendu en 2027 et 2028 qu'en 2026. Soutenue par de forts flux de trésorerie, Micron a annoncé que ses dépenses d'investissement pour le premier semestre de l'exercice 2027 atteindront 25 milliards de dollars et s'est engagée à restituer 100 % des liquidités excédentaires à ses actionnaires à l'avenir.
Prix des cryptos
Plus


