
Pourquoi les risques liés à la dette américaine n'ont-ils pas fait chuter le dollar ? La tempête sur les dettes européennes pèse le plus sur le prix de l'or

Huitong Network, 6 octobre—— La récente hausse persistante des taux d’intérêt réels, ainsi que la forte augmentation de l’indice du dollar due à la tempête obligataire européenne, sont les principales raisons qui freinent le rebond du prix de l’or.
Mardi (6 octobre), lors de la séance Asie-Europe, le cours international de l’or continue d’être sous pression et se négocie actuellement autour de 4139. La récente hausse persistante des taux d’intérêt réels ainsi que la forte progression de l’indice du dollar suite à la crise de la dette européenne constituent les principales raisons qui freinent le rebond du prix de l’or. Cet article résume les principales logiques ayant récemment influencé la dynamique du prix de l’or.
Correction temporaire des prix pétroliers mondiaux, refroidissement des anticipations d’inflation
En parallèle, le ralentissement de la croissance des salaires dans l’emploi non agricole américain atténue la surchauffe du marché du travail, ce qui affaiblit davantage la base d’une inflation persistante, et la décrue des pressions inflationnistes modifie la tarification du marché pour la politique monétaire de la Fed.
Selon les données FedWatch du CME, la probabilité que la Fed maintienne ses taux inchangés en octobre atteint 77,3 %, contre seulement 22,7 % pour une hausse cumulative de 25 points de base ; pour décembre, la probabilité de maintien est de 13,4 %, de hausse de 25 bp de 67,8 % et de 50 bp de 18,8 %.
D’une manière générale, l’apaisement de l’inflation et des données sur l’emploi allège temporairement la pression sur le resserrement de la Fed, ce qui apporte un soutien potentiellement haussier à l’or du point de vue de la politique monétaire.
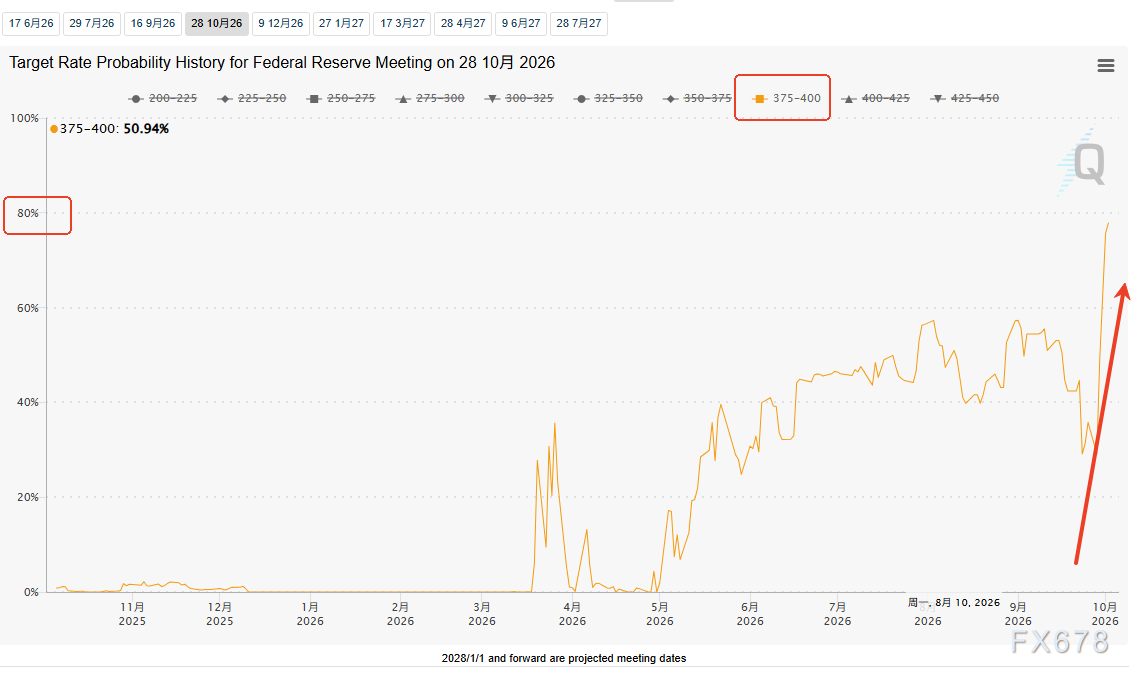
(Outil FedWatch sur les taux, Source : CME)
Effet compensatoire total : le rendement du Treasuries US et les taux réels s'envolent
Bien que l’anticipation de la fin du cycle de hausse des taux soit favorable à l’or, cet avantage est complètement contrebalancé par la flambée persistante des rendements du Trésor américain et des taux d’intérêts réels, devenant le point clé négatif qui pèse sur le prix de l’or.
La hausse actuelle des rendements du Trésor américain n’est pas due à une panique inflationniste mais à la résilience exceptionnelle de l’économie américaine.
Nohshad Shah, responsable des ventes sur les titres à revenu fixe Europe, Moyen-Orient et Afrique chez Castle Securities, indique dans un rapport client que la quasi-totalité de la hausse du rendement des Treasury US à 10 ans en septembre provient de la hausse des taux réels, les anticipations d’inflation restant relativement stables.
Derrière la hausse des taux réels, on trouve le relâchement budgétaire américain, la détente des conditions financières conjuguées à des investissements massifs dans l’IA, qui intensifient la compétition pour le capital. Les marchés réévaluent la durabilité de la croissance économique et les investisseurs exigent des rendements réels plus élevés (hors inflation), au lieu de simplement rechercher une protection contre l’inflation.
Parallèlement, BMO Gestion d’Actifs avertit que le rendement des obligations américaines à 30 ans dépassera presque inévitablement 6 %, peut-être dès octobre, la volatilité du marché obligataire créant une boucle auto-renforcée de hausse des taux.
L’or étant un actif sans rendement, la hausse des taux d’intérêt réels accroît sans cesse le coût d’opportunité de la détention de l’or, limitant son potentiel de rebond.
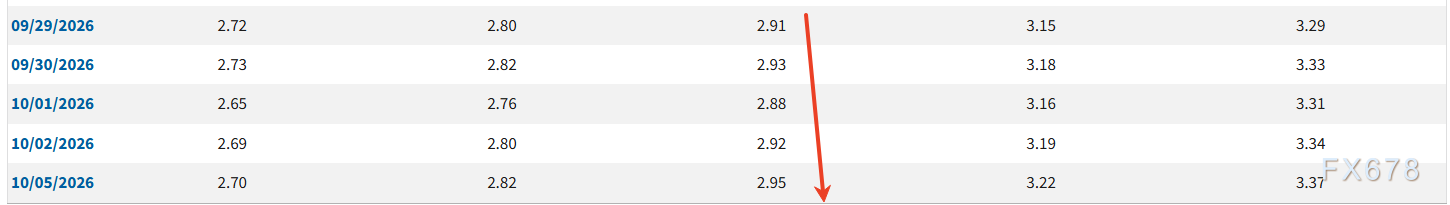
(Rendement des TIPS à 10 ans, Source : FED)
Bascule de la logique de valorisation : la force de l’indice du dollar domine le prix de l’or, compensant l'impact négatif de la dette US
L’or étant libellé en dollar, le marché suit depuis longtemps la règle centrale de valorisation “dollar fort, or faible” — un facteur clé qui limite récemment la reprise de l’or.
Derrière la flambée des rendements du Trésor américain, se cache la dégradation continue de la dette publique américaine – aggravée dans un contexte de taux élevés. Logiquement, la montée des risques de dette US devrait affaiblir la confiance dans le dollar et soutenir l’or en tant que valeur refuge.
Mais cet avantage est complètement compensé par les risques en Europe.
Face aux risques de la dette US, la crise européenne a éclaté plus tôt et plus violemment, captant l’essentiel de l’attention des capitaux mondiaux en quête de sécurité.
Parmi les principaux vendeurs figurent les investisseurs japonais, détenteurs d’importantes positions en dette française dont la surpondération dans leurs portefeuilles étrangers présente un risque de dénouement massif ; la vague persistante de ventes sur la dette européenne a provoqué une forte chute de l’euro, tombant à son plus bas niveau en dix-sept mois face au dollar.
Dans le contexte d’une comparaison des risques entre les grandes économies mondiales, la crise européenne l’emporte largement sur les risques de dette américains, forçant les capitaux en quête de refuge à se précipiter en masse vers les actifs en dollars, propulsant l’indice du dollar vers de nouveaux sommets.
En conséquence, le facteur négatif des problèmes de dette US est complètement éclipsé par la force du dollar, qui comprime la prime refuge sur l’or, devenant la clé de la pression actuelle sur le prix du métal jaune.
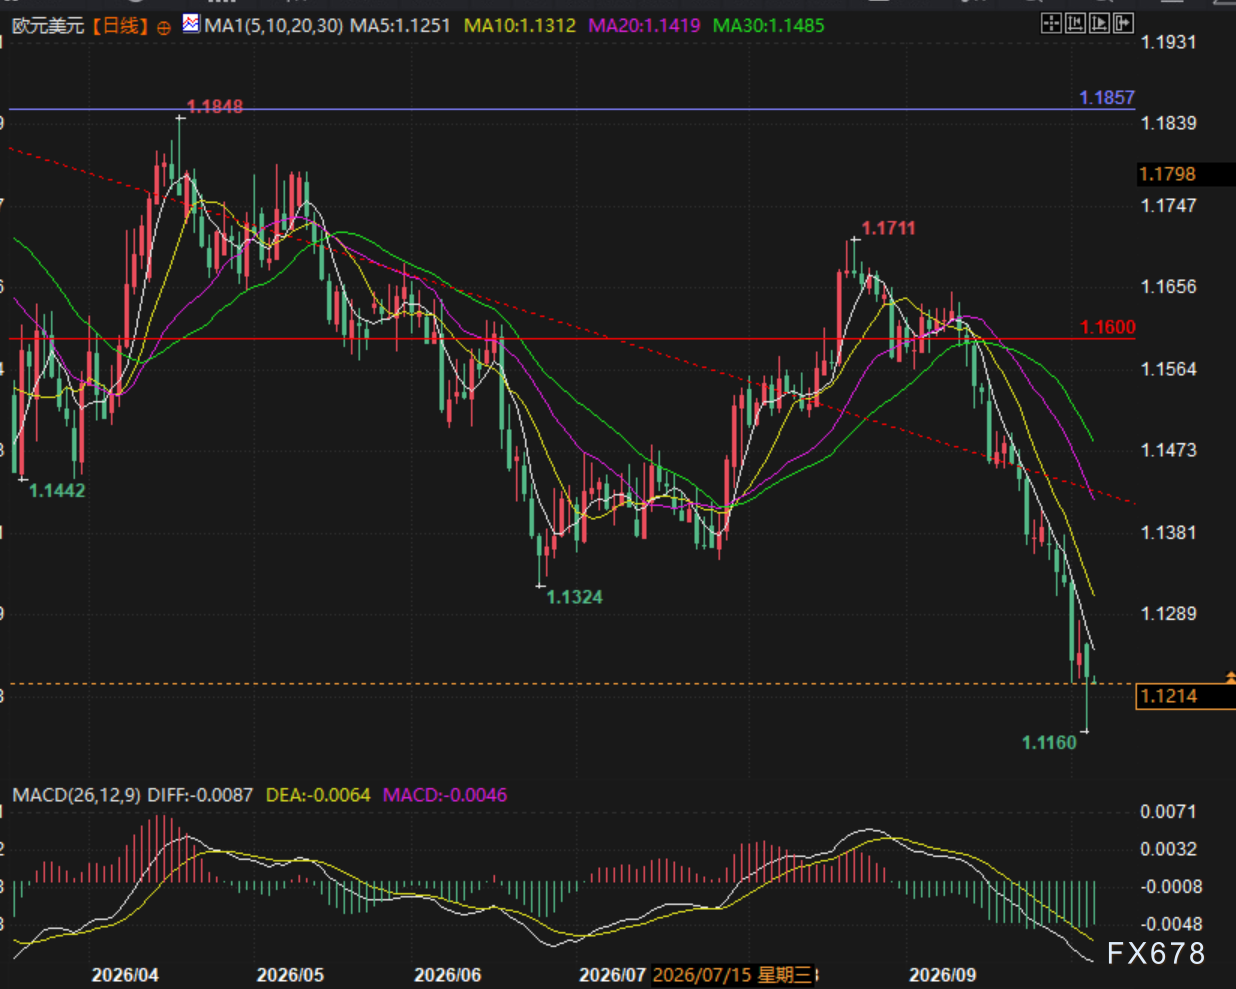
(Graphique journalier EUR/USD, source : Yihuitong)
Divergence des achats des banques centrales : l'énergie accentue la bataille haussiers-baissiers
Dans un contexte macroéconomique balancé entre facteurs haussiers et baissiers, le comportement des banques centrales quant à l’achat d’or diverge fortement, offrant un plancher mais ne suffisant pas à créer une tendance haussière. D’un côté, la tension persistante sur les marchés énergétiques mondiaux et la volatilité élevée des prix du pétrole ont poussé certains pays à faibles réserves de change à vendre leur or, pour obtenir des dollars et acheter du pétrole — ce qui exerce une pression à la baisse à court terme sur le prix de l’or.
D’un autre côté, la majorité des États souverains poursuivent leur stratégie de constitution de réserves d’or à long terme.
Le ministère russe des Finances a annoncé une forte hausse de ses achats de change et d’or, la période du 7 octobre au 6 novembre voyant ses achats d’or multipliés par cinq par rapport à septembre, renforçant son fonds souverain par les rentrées exceptionnelles du secteur pétrogazier — les achats officiels constituent ainsi un plancher solide de moyen/long terme pour le prix de l’or.
Prudence des capitaux particuliers : les ETF entrent lentement, pressions techniques marquées
Les ETF or, représentants des investisseurs particuliers et des capitaux spéculatifs de court terme, affichent une grande prudence.
Actuellement, la tendance technique globale sur l’or reste baissière, l’appétit pour la hausse au sein du marché est limité, le flux de capitaux dans les ETF est très lent et l'or manque donc d’un élan acheteur spéculatif pour amorcer un rebond.
Dans un marché déserté par les particuliers et soutenu uniquement par les banques centrales, le prix de l’or peine à initier une vraie tendance haussière, poursuivant une dynamique volatile et sous pression.
Résumé et principales variables à surveiller pour la suite
Le marché de l’or traverse actuellement une période tiraillée entre de multiples variables macroéconomiques, avec des facteurs haussiers (refroidissement de l’inflation, recul des anticipations de hausse des taux, achats officiels des banques centrales) et des facteurs baissiers (saut des taux réels, force du dollar, faiblesse des capitaux particuliers) qui s'annulent, générant une tendance incertaine.
Trois variables majeures détermineront la tendance future : (1) l’inflation US, les données du marché du travail et les résultats des grandes techs pour le troisième trimestre, qui détermineront la solidité de l’économie US et les points d’inflexion des taux réels ;
(2) L’évolution de la situation énergétique au Moyen-Orient et du conflit géopolitique entre les États-Unis et l’Iran, qui influencera directement le prix du pétrole et les anticipations d’inflation mondiales, et indirectement la trajectoire de politique monétaire de la Fed ;
(3) Le point d’inflexion dans le marché obligataire européen, notamment quand la vague des ventes de dette française s’apaisera, ce qui définira la dynamique EUR/USD ainsi que celle de l’indice du dollar.
À ce stade, sous l’influence principale des risques de la dette européenne, le poids de l’indice dollar dans le prix de l’or s’accentue : durant la période actuelle de force du dollar, la capacité de rebond du prix de l’or restera limitée, la dynamique globale demeurant conditionnée par la double pression des taux réels et du dollar.
Technique : l’or spot reste soumis à la lutte entre les haussiers portés par les anciennes chandelles positives et les baissiers représentés par les récentes bougies rouges, tandis que les moyennes mobiles demeurent baissières ; ici, nous attendons une consolidation technique pour corriger les indicateurs.
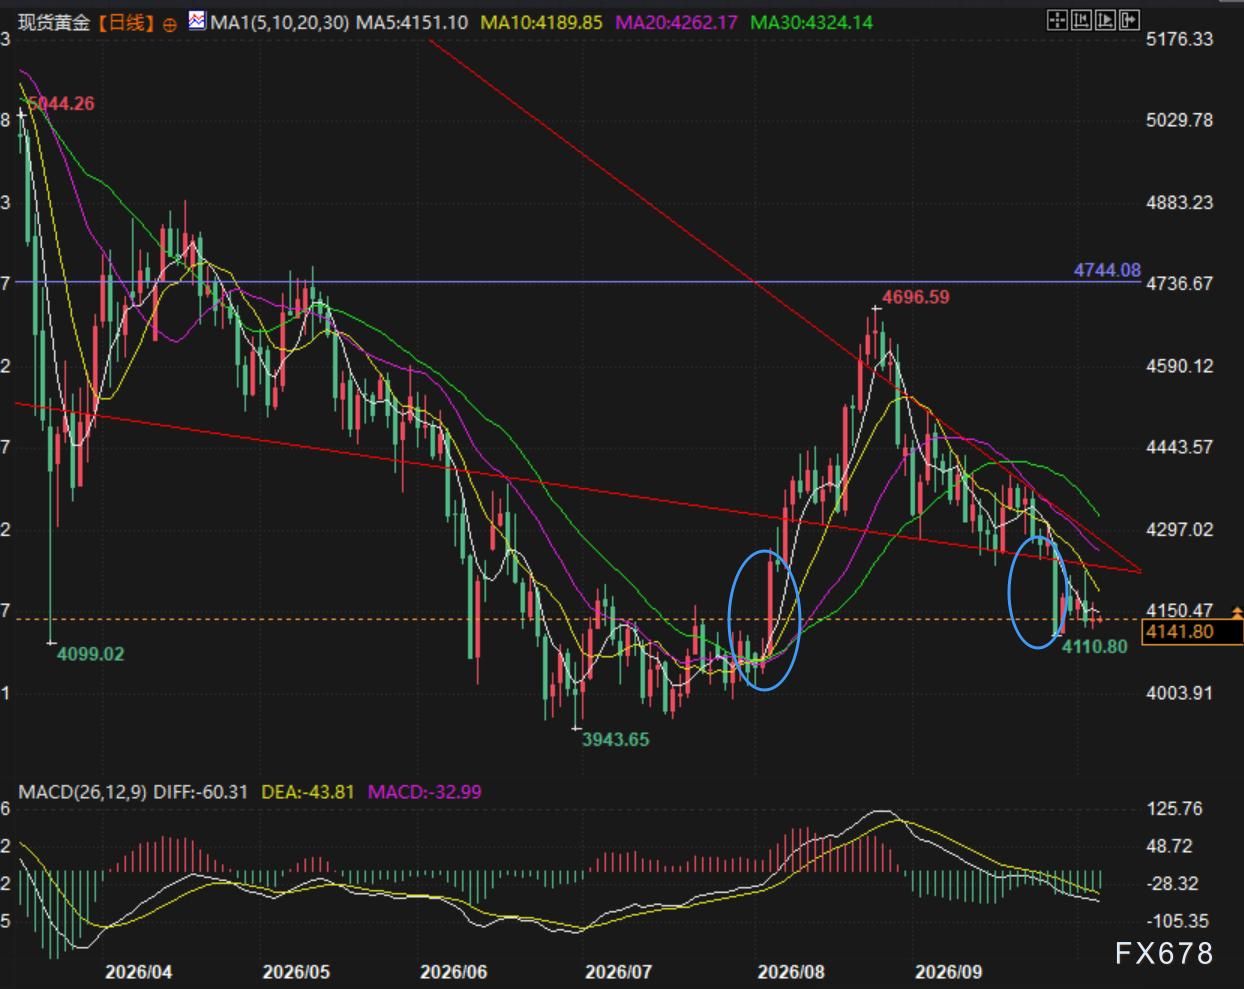
(Graphique journalier or spot, source : Yihuitong)
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des obligations américaines approche un sommet de 20 ans ! L'impasse de la dette américaine entre dans une "zone dangereuse". Quelles options reste-t-il à Washington ?
Le coût d'emprunt du gouvernement américain est en hausse, et il reste très peu de solutions simples pour freiner cette augmentation du coût d'emprunt.
TSMC prend des parts de marché à Intel, discute de la coopération avec Musk sur Terafab, le cours de l’action atteint un niveau historique
Le cours de TSMC a clôturé en hausse de 2,8 % sur le marché américain, tandis que l'action d'Intel, qui a rejoint le projet Terafab en avril de cette année, a chuté de 2,6 %. Elon Musk a confirmé sur les réseaux sociaux avoir entamé des discussions préliminaires avec TSMC concernant le projet Terafab. Selon des rapports, des experts de l'industrie estiment que la probabilité d'une collaboration entre TSMC et Terafab dépasse 80 %.
Le financement record de puces IA démarre la distribution : 42 milliards de dettes seniors garanties par la crédibilité de Broadcom, 18 milliards de dettes subordonnées à attendre l’introduction en bourse d’Anthropic.
Selon les rapports, environ 42 milliards de dollars de prêts garantis senior adossés à Broadcom ont été lancés en syndication en premier, Bank of America, Citi et Morgan Stanley commençant à transférer une partie de la dette à d'autres banques. Grâce à la note de crédit A- de Broadcom, il sera possible d'accéder à l'avenir au marché du placement privé ou des obligations de catégorie investissement. Par ailleurs, 18 milliards de dollars de dette subordonnée non garantie par Broadcom seront lancés ultérieurement, Blackstone s'étant engagé à en souscrire environ 9 milliards de dollars.
Prix des cryptos
Plus


