
La dette engendre des transactions de dépréciation monétaire, la relation traditionnelle entre l’or et les rendements des obligations américaines est remise en question

Huitong Finance, 6 octobre—— Lors de la conférence sur les métaux précieux de la London Bullion Market Association, des experts ont souligné que la dette mondiale élevée, l'inflation et d'autres facteurs favorisent les opérations de dépréciation monétaire, tandis que la corrélation négative traditionnelle entre l'or et les rendements obligataires s'affaiblit. La dette mondiale continue de croître, la composition des acteurs sur le marché obligataire change, et il existe un potentiel d'augmentation des investissements institutionnels dans l'or. En Asie, en particulier parmi les grandes puissances asiatiques, les investisseurs continuent d'acheter de l'or lors des baisses, et les jeunes générations privilégient l'or comme valeur refuge. Les perspectives à long terme restent haussières pour l’or, mais la demande en bijoux diminue lorsque le prix de l’or augmente, si bien qu’à court terme, les prix pourraient rester volatils.
Lors de la conférence annuelle mondiale sur les métaux précieux organisée par la London Bullion Market Association, plusieurs experts du marché ont indiqué que la hausse continue des dettes publiques, l’inflation persistante et les inquiétudes concernant le pouvoir d’achat à long terme des monnaies fiduciaires favorisent les transactions sur la dépréciation monétaire, et la relation traditionnelle entre l’or et le rendement obligataire est désormais remise en cause.
Cette table ronde, dont le thème était « Perspectives à long terme, transactions à court terme, analyse de la logique de dépréciation monétaire », était animée par Nicky Shiels, directrice de la stratégie sur les métaux et de la recherche chez MKSPAMP. Les analystes et gérants de fonds présents ont déclaré que, dans un contexte de hausse des rendements obligataires mondiaux, l’or fait preuve de résilience, traduisant une inquiétude croissante des investisseurs quant à la situation budgétaire des États.
Pression massive de la dette mondiale, absence persistante de discipline budgétaire
Vikram Dhawan, responsable des matières premières et gérant de fonds chez Japan India Joint Fund, a déclaré que la logique de la dépréciation monétaire découle du fait que la charge de la dette mondiale est devenue insoutenable. Il a dit : « La dette mondiale s’accroît chaque année de plusieurs milliers de milliards de dollars. Les gouvernements ont très peu de marge de manœuvre et n’ont d’autre choix que de recourir à une sorte de répression financière, c’est-à-dire tolérer une inflation plus élevée tout en s’efforçant de maintenir les coûts d'emprunt aussi bas que possible. Je constate que la dette publique ne cesse d’augmenter, sans aucun signe de discipline budgétaire effective. »
Shayne McGuire, gestionnaire de portefeuille au Teachers Retirement System of Texas, indique que la dépréciation monétaire n’est pas un concept nouveau. Dans l’Antiquité, les gouvernements réduisaient la teneur en métaux précieux des pièces pour déprécier la monnaie. Aujourd’hui, les investisseurs craignent que la croissance ininterrompue de la dette finisse par affaiblir la valeur intrinsèque des monnaies. Il déclare : « Avec l’augmentation du risque d’endettement, les préoccupations face à l’érosion du pouvoir d’achat sont de plus en plus centrales. »
Historiquement, une forte hausse des rendements mondiaux aurait violenté le prix de l’or, mais le lien négatif entre les deux s’est nettement affaibli. Même avec des rendements obligataires dépassant 5%, le prix de l’or se maintient au-dessus du seuil des 4 000 dollars. Vikram Dhawan précise qu’à court terme, l’or reste négativement corrélé aux rendements, mais que sur un cycle d’un à trois ans depuis la pandémie, cette relation s’est fortement affaiblie, voire s’est inversée par moments. Il explique : «
Évolution de la structure de financement, l’allocation institutionnelle en or devrait croître
Pour Dhawan, la hausse des rendements reflète davantage l’augmentation de la prime de durée que le seul renforcement de l'économie ou des anticipations de resserrement monétaire. La structure traditionnelle des acheteurs d'obligations souveraines change : les acheteurs peu sensibles à la fluctuation des prix que sont les banques centrales et les fonds de pension, sont progressivement remplacés par des investisseurs privés, lesquels exigent une compensation supérieure pour accepter risque de duration et risque fiscal. Cette dynamique risque de rompre durablement la corrélation habituelle entre or et marché obligataire.
McGuire explique que les difficultés du marché obligataire inciteront les institutions à intégrer davantage l’or dans leurs portefeuilles. Pendant longtemps, les grands fonds de pension américains n’allouaient qu’une part négligeable à l’or, qui n’était pas suffisante pour influencer le rendement global de leurs portefeuilles. Il dit : « Alors que les problèmes du marché obligataire deviennent de plus en plus apparents, cette situation finira par changer. L’or ne génère pas d’intérêt, mais il a surperformé beaucoup d’obligations. Jusqu’à présent, les grandes institutions n’en font pas un sujet central de débat, ce qui constitue à mes yeux une raison majeure d’être optimiste sur l’or à long terme. »
La demande asiatique soutient l’or, les jeunes investisseurs privilégient les actifs tangibles
Wei Yan, gestionnaire de portefeuille macroéconomique chez DymonAsia, a souligné qu’en période de faiblesse sur le marché immobilier ou boursier domestique, les investisseurs des grandes puissances asiatiques disposent de peu d'options pour préserver leur richesse, ce qui limite l’impact des taux réels élevés occidentaux sur la demande intérieure d’or. Il précise : « Lors des replis de marché, ils continuent d’acheter. Pendant la session asiatique, le prix de l’or s’en sort souvent mieux, ce qui montre l’appétit d’achat soutenu des investisseurs asiatiques, alors que les Occidentaux sont plus réticents à ‘poursuivre la hausse’ dans un contexte de rendements élevés. »
Dhawan ajoute que le changement de préférence de la jeune génération favorise aussi l'or. L’inflation persistante augmente la valeur nominale des avoirs, mais le pouvoir d’achat réel se détériore, de sorte que les jeunes sont davantage enclins à détenir des actifs tangibles pour se prémunir contre la perte de pouvoir d’achat. Il affirme : « Pour ceux qui souhaitent détenir des actifs réels, l’or répond parfaitement à tous leurs besoins. »
Les experts présents restent optimistes sur l'or à long terme, tout en rappelant que le commerce lié à la dépréciation monétaire ne signifie pas nécessairement une hausse continue des prix. Dhawan indique que la hausse du prix de l’or freine la demande traditionnelle en bijoux, ce qui limitera le potentiel haussier à court terme ; la volatilité pourrait dominer. McGuire souligne que, quelle que soit la majorité politique au pouvoir aux États-Unis, les déficits budgétaires continuent de croître sans que l’on note de correction de trajectoire sur le plan politique. Il explique : « Quel que soit le parti au pouvoir, les questions de dettes et de déficits restent largement ignorées par les marchés. »
Conclusion
En somme, la dette élevée au niveau mondial est en train de remodeler la logique de prix de l’or, et la relation négative traditionnelle entre or et rendement obligataire perd progressivement de son efficacité. Ce sont la demande physique asiatique et le potentiel d’augmentation des allocations institutionnelles qui soutiennent la tendance haussière de l’or sur le long terme. Toutefois, la faiblesse de la demande en bijoux probablement entraînera un marché de l'or volatil à court terme, rendant peu probable une hausse ininterrompue.
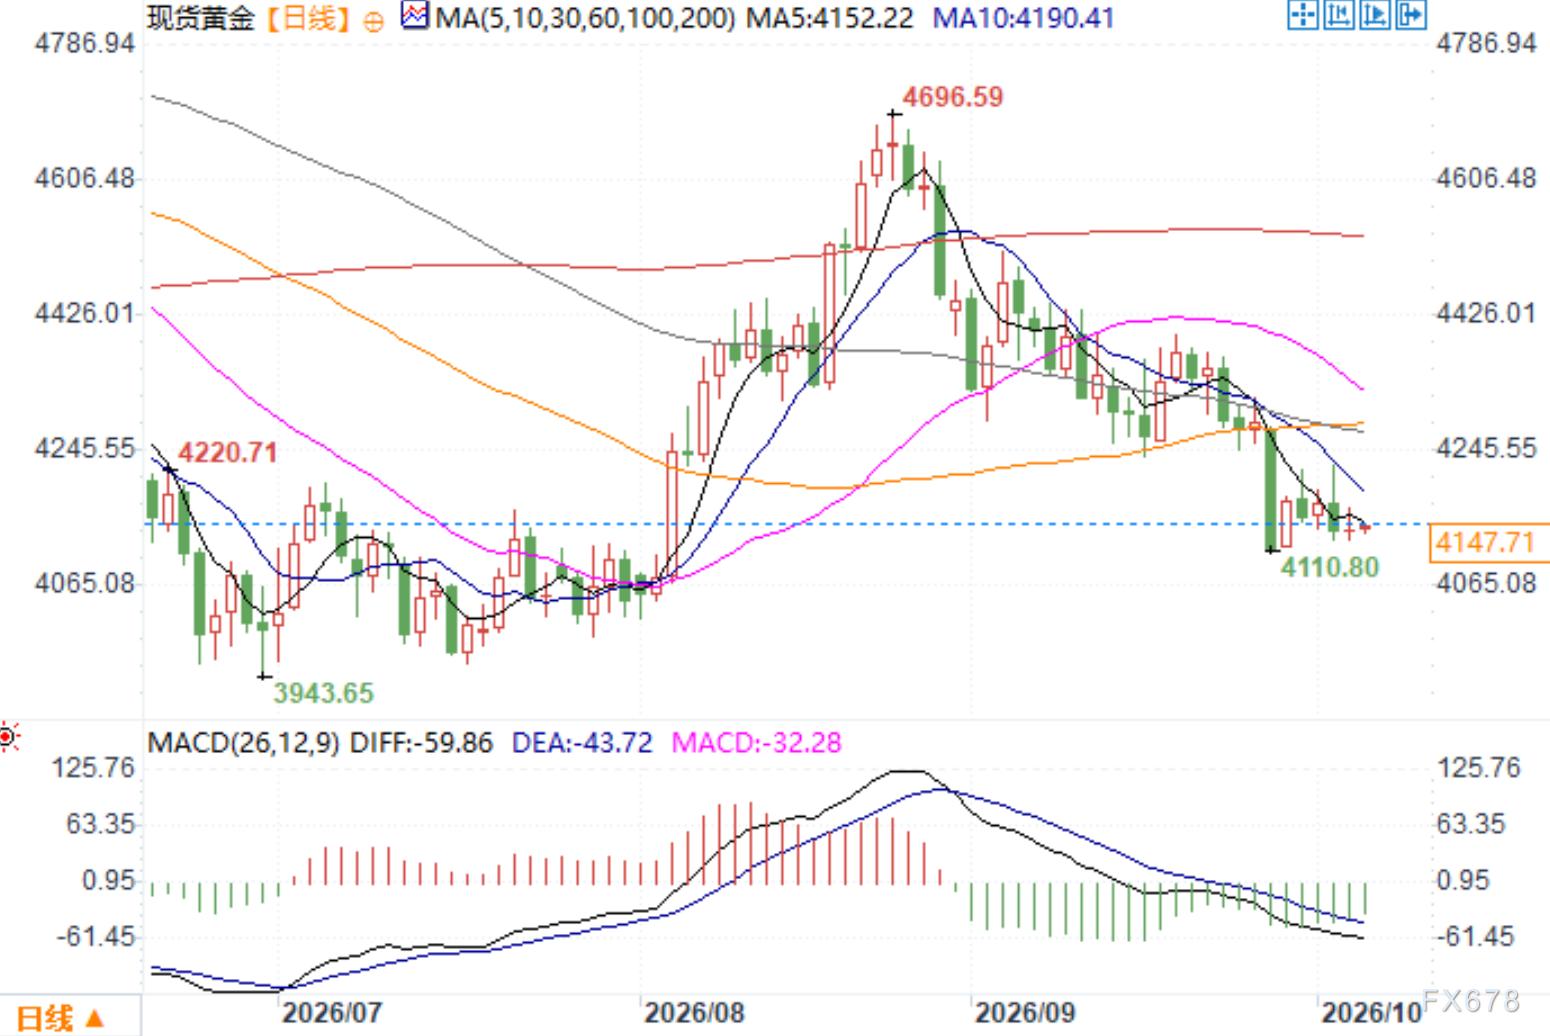
Graphique journalier de l'or au comptant - Source : Yihuitong
Fuseau horaire GMT+8, le 6 octobre à 08:59 : Or au comptant à 4147,71 dollars l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des obligations américaines approche un sommet de 20 ans ! L'impasse de la dette américaine entre dans une "zone dangereuse". Quelles options reste-t-il à Washington ?
Le coût d'emprunt du gouvernement américain est en hausse, et il reste très peu de solutions simples pour freiner cette augmentation du coût d'emprunt.
TSMC prend des parts de marché à Intel, discute de la coopération avec Musk sur Terafab, le cours de l’action atteint un niveau historique
Le cours de TSMC a clôturé en hausse de 2,8 % sur le marché américain, tandis que l'action d'Intel, qui a rejoint le projet Terafab en avril de cette année, a chuté de 2,6 %. Elon Musk a confirmé sur les réseaux sociaux avoir entamé des discussions préliminaires avec TSMC concernant le projet Terafab. Selon des rapports, des experts de l'industrie estiment que la probabilité d'une collaboration entre TSMC et Terafab dépasse 80 %.
Le financement record de puces IA démarre la distribution : 42 milliards de dettes seniors garanties par la crédibilité de Broadcom, 18 milliards de dettes subordonnées à attendre l’introduction en bourse d’Anthropic.
Selon les rapports, environ 42 milliards de dollars de prêts garantis senior adossés à Broadcom ont été lancés en syndication en premier, Bank of America, Citi et Morgan Stanley commençant à transférer une partie de la dette à d'autres banques. Grâce à la note de crédit A- de Broadcom, il sera possible d'accéder à l'avenir au marché du placement privé ou des obligations de catégorie investissement. Par ailleurs, 18 milliards de dollars de dette subordonnée non garantie par Broadcom seront lancés ultérieurement, Blackstone s'étant engagé à en souscrire environ 9 milliards de dollars.
Prix des cryptos
Plus


