
Les obligations américaines et l'or se stabilisent simultanément ! Le refroidissement du trading AI et la baisse des attentes de hausse des taux deviennent les principaux moteurs.

Alors que la durabilité de la fièvre d’investissement dans l’intelligence artificielle (IA) est remise en question et que les paris sur de nouvelles hausses des taux d’intérêt par la Fed s’atténuent, les obligations d’État américaines ont enregistré cette semaine leur meilleure performance hebdomadaire depuis février. Après une nouvelle baisse des actions des entreprises technologiques, les investisseurs se sont tournés vers les obligations d’État et autres actifs refuges, mettant à l’arrêt la vente massive d’obligations mondiales qui durait depuis plusieurs mois.
Vendredi, le rendement des bons du Trésor américain à 10 ans est tombé à 5,08 %, soit une baisse cumulative de 0,17 point de pourcentage sur la semaine. Ce taux de référence avait dépassé les 5,3 % la semaine dernière, son niveau le plus élevé depuis 2002 ; avant l’éclatement de la guerre Iranienne fin février, il était encore inférieur à 4 %. Les rendements des obligations évoluent en sens inverse de leur prix ; une baisse des rendements signifie un rebond des prix obligataires.
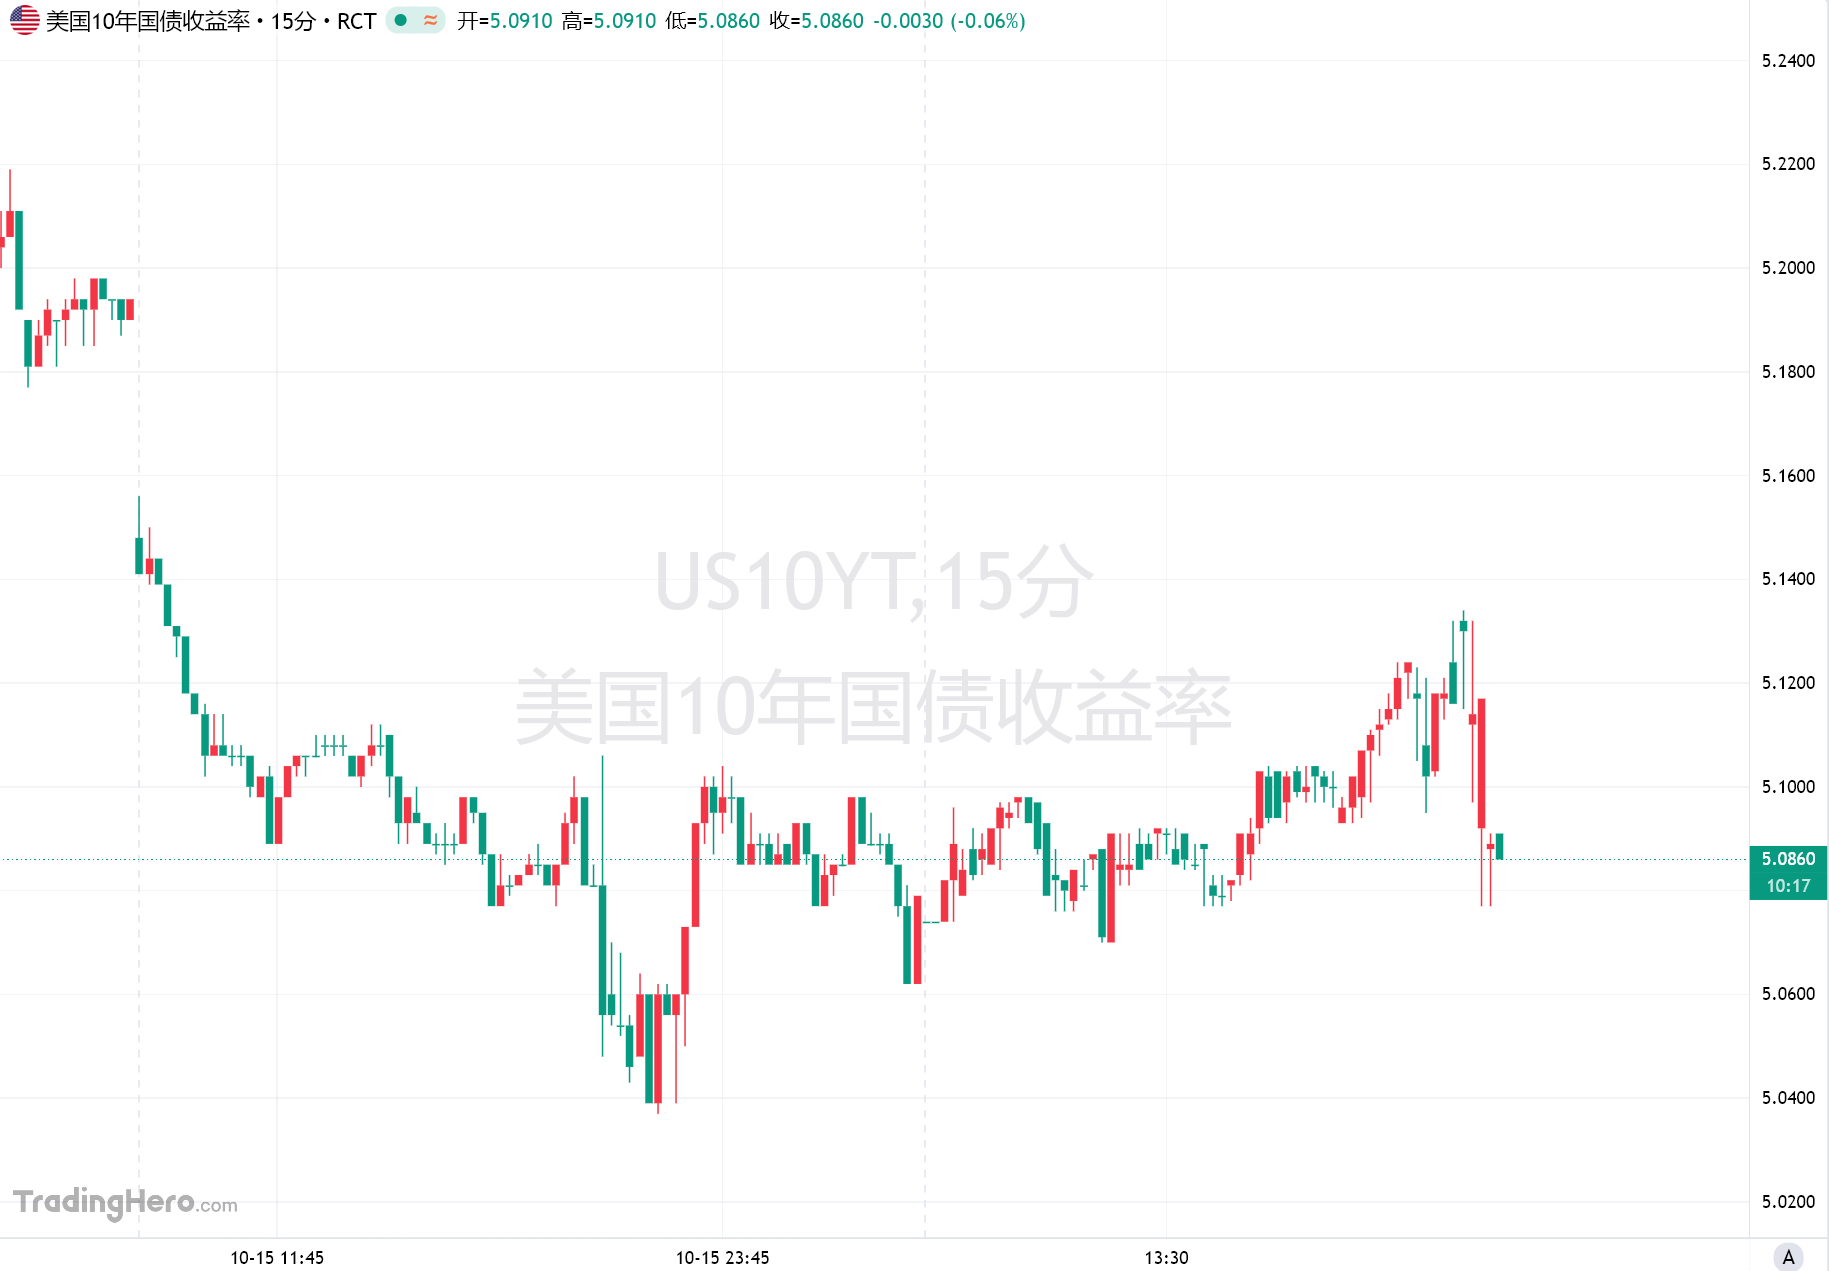
Trevor Greetham, responsable des investissements multi-actifs chez Royal London Asset Management, a déclaré que les rendements élevés attiraient les acheteurs d’obligations d’État. Le sentiment de prudence vis-à-vis des actions technologiques et l’idée que la Fed pourrait maintenir ses taux inchangés en octobre ont également soutenu le marché obligataire.
Les inquiétudes autour des investissements IA alimentent le retour des capitaux vers les obligations
La récente baisse des rendements sur les obligations américaines est survenue alors que la vente des actions technologiques s'accélérait de nouveau. Vendredi matin, l’indice Nasdaq 100 a chuté de 1 %, portant sa perte hebdomadaire à 4 % ; les fabricants de puces et les entreprises dites de “neocloud computing” ont continué de mener la baisse. Micron Technology (MU) a perdu 3,6 %, la société d’infrastructures cloud CoreWeave (CRWV) a encore reculé de 7,5 %, et ses obligations ont également été massivement vendues récemment.
Les obligations associées au secteur des centres de données ont reculé cette semaine, accentuant les doutes des investisseurs sur la pérennité de la fièvre d’investissement dans l’IA. Richard Saldanha, responsable mondial des actions chez Aviva Investors, a indiqué que la hausse des titres technologiques “a, il est vrai, défié la gravité pendant un moment”, mais que la pression d'une hausse durable du coût de l’emprunt commence finalement à se manifester.
Mohit Kumar, analyste chez Jefferies, attribue le rebond du marché obligataire aux craintes des investisseurs concernant le cycle d’investissement dans l’IA, ainsi qu’à des ajustements de positionnement sur le marché. Selon lui, une tendance typique de fuite vers la qualité s’est manifestée récemment et certains investisseurs ont été contraints de couvrir leurs positions baissières sur les obligations d’État.
Depuis le début de l’année, la hausse du coût de l’emprunt exerce une pression persistante sur les emprunteurs mondiaux, en particulier les entreprises à faible notation de crédit. Un investisseur a qualifié la situation des emprunteurs liés à l’IA de "moment darwinien", signifiant que la pression du marché teste leur capacité de survie.
De plus, les rendements élevés des obligations d’État américaines attirent d’importants flux de capitaux vers ce marché. De grands gestionnaires d’obligations, comme Pimco, estiment que les rendements des obligations sont désormais “plus attractifs” que la valorisation élevée des actions et les marges de crédit relativement serrées. Le rebond obligataire de la semaine a également atténué les pressions de financement subies par certaines économies européennes.
Le rendement des obligations d’État britanniques à 10 ans a reculé de 5,5 % à 5,37 % depuis le début du mois ; celui des obligations italiennes à 10 ans de presque 4,75 % à 4,48 %. Lors de la récente vente massive d’obligations mondiales, le coût des emprunts à long terme en Europe avait atteint un sommet n’ayant plus été observé depuis des décennies.
Fluctuations des données sur l’inflation et des anticipations de politique de la Fed
Le rebond du marché obligataire ne découle pas d’un relâchement des pressions inflationnistes. Les données publiées cette semaine montrent que l’inflation annuelle du CPI américain pour septembre a atteint 3,7 %. Outre le conflit au Moyen-Orient qui a tiré les prix de l’énergie vers le haut, les pressions inflationnistes s’étendent de l’énergie vers d’autres biens et services.
Après la publication du CPI mercredi, les traders ont d’abord vendu des obligations, pariant que la Fed relèverait ses taux plus fortement que prévu. À un moment donné ce jour-là, le marché intégrait même quatre hausses de 25 points de base sur l’année à venir.
Cependant, alors que la vente s’étendait aux actions, les investisseurs ont replongé dans les actifs refuges et le marché obligataire s’est renversé. Vendredi, Kevin Warsh, président de la Fed, s’est montré optimiste quant aux performances de l’économie américaine lors d’un événement du Fonds monétaire international (FMI) à Bangkok, mais n’a pas laissé entendre si de nouvelles hausses de taux étaient nécessaires ni donné de calendrier précis.
Le marché des futures prévoit désormais trois hausses de taux par la Fed au cours des 12 prochains mois, contre quatre précédemment anticipées. Les traders ont également réduit leurs prévisions de hausse pour octobre. À un moment, la probabilité de relèvement ce mois-ci était d’environ un tiers ; après l’intervention de Warsh, elle a chuté à 15 %. Il est désormais largement attendu que la Fed maintiendra ses taux inchangés ce mois-ci.
Gerald Gan, directeur des investissements de Reed Capital Partners, souligne que Warsh essaie de calmer les attentes “faucons” du marché concernant de nouvelles hausses et de rétablir une certaine stabilité sur le marché des Treasuries. Il ajoute que l’inflation reste une préoccupation. Un durcissement monétaire supplémentaire n’est pas exclu, mais les commentaires récents de Warsh suggèrent que la Fed ne se précipite pas pour relever les taux de manière continue.
Le rebond des Treasuries stabilise l’or
Le recul des rendements obligataires a aussi soutenu l’or. Vendredi, le cours spot de l’or s’est approché des 4200 dollars l’once, effaçant presque toutes les pertes subies dans la semaine. Jeudi, le prix de l’or a progressé de 1,6 %, enregistrant la plus forte hausse quotidienne en plus de deux semaines.
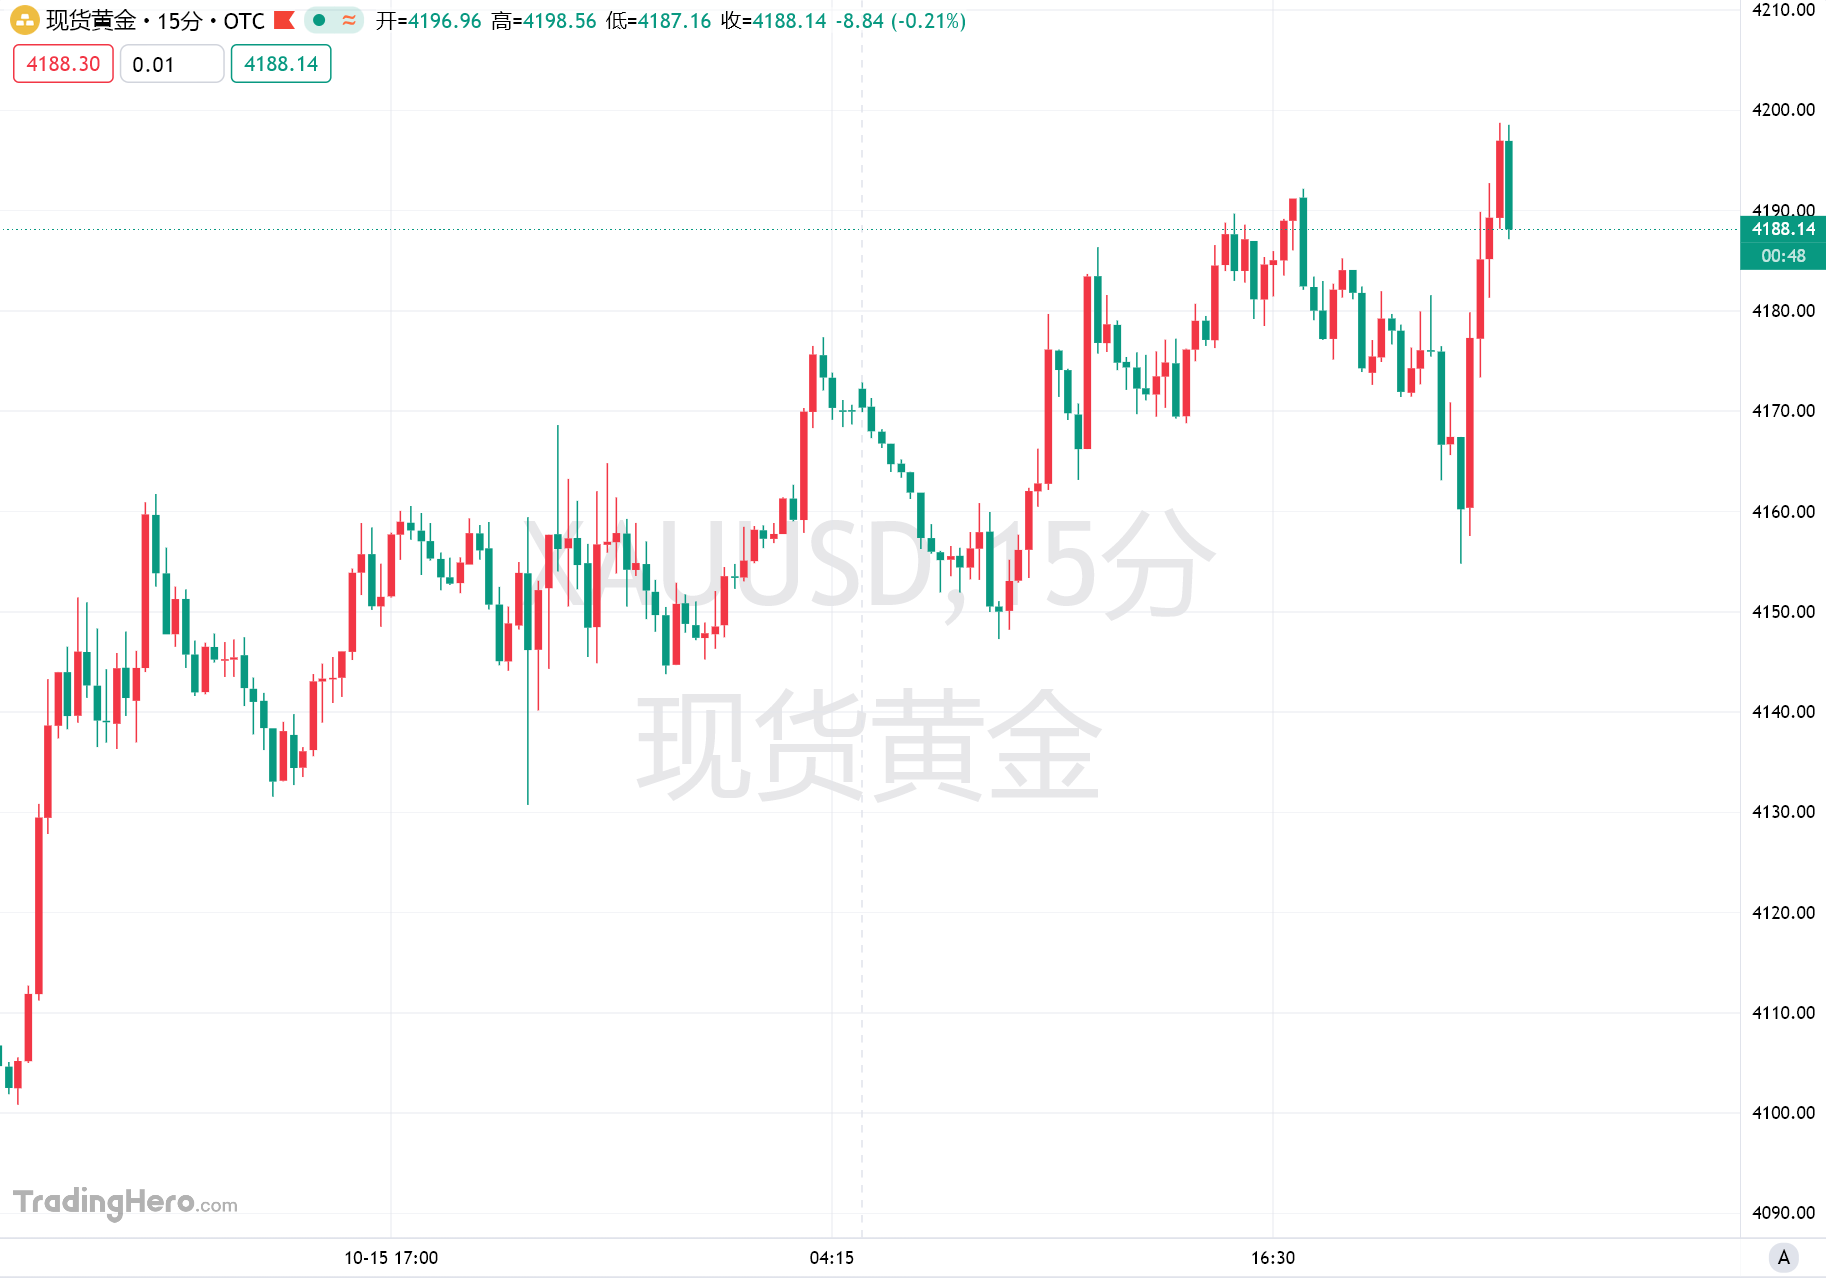
L’affaiblissement du dollar a encore soutenu le prix de l’or. Le billet vert est en passe de connaître sa première baisse hebdomadaire depuis cinq semaines, rendant l’or libellé en dollar moins cher pour les détenteurs d’autres monnaies. Nikos Tzabouras, analyste indépendant des marchés financiers, souligne que Warsh n’a donné aucun signal de politique monétaire lors de son intervention au FMI ; le marché continue donc d’anticiper un statu quo en octobre de la Fed, ce qui offre à l’or un potentiel de rebond à court terme.
Néanmoins, les perspectives de taux restent un facteur clé pour le cours de l’or. L’or est généralement considéré comme une couverture contre l’inflation, mais, ne rapportant pas d’intérêts, sa compétitivité diminue quand les taux augmentent.
Depuis le début de l’année, l’or a été sous pression à cause de la perspective d’une hausse des coûts d’emprunt ; depuis le déclenchement de la guerre américano-iranienne fin février, le prix de l’or a baissé d’environ un cinquième. Le conflit a perturbé le marché de l’énergie et renforcé l’inflation, incitant les banques centrales à resserrer leur politique monétaire. Le mois dernier, la Fed a aussi procédé à sa première hausse de taux depuis 2023.
Des analystes de ANZ soulignent dans un rapport que si les rendements obligataires et le dollar reculent, l’or pourrait de nouveau passer au-dessus de 5000 dollars l’once d’ici 2027. Cependant, plusieurs grandes sociétés de fonds communs indiennes ont annoncé jeudi soir la suspension des souscriptions importantes sur les ETF or, mettant ainsi un nouvel élément de volatilité sur le marché de l’or.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions des sociétés de puces américaines chutent pour la huitième séance consécutive ! 2 000 milliards de dollars de capitalisation boursière évaporés, la plus longue série de baisses depuis 2008
Cette semaine, les perspectives de rendement des investissements en IA ont été remises en question par le marché : l'indice des semi-conducteurs de Philadelphie a enregistré une baisse cumulée de 11,4 %, et le Nasdaq a chuté de plus de 4 % sur la semaine. Le cours de CoreWeave a reculé de plus de 25 % sur la semaine, les obligations sont tombées à un niveau de détresse, et le modèle de financement par dette à haut rendement est remis en cause. Les stratèges avertissent qu’un pessimisme excessif pourrait entraîner le risque de rater une reprise, tandis que "Madame Wood" a renforcé sa position sur CoreWeave, allant à contre-courant du marché.
En août, les capitaux étrangers sont revenus sur le marché des obligations américaines ; la détention britannique a dépassé pour la première fois le seuil de 1 000 milliards, tandis que la Chine et le Japon ont continué à réduire leurs positions, la détention chinoise atteignant son niveau le plus bas depuis 2008.
Selon un rapport du département du Trésor américain, les investisseurs étrangers ont acheté en net 108,9 milliards de dollars de bons du Trésor américain en août, inversant ainsi une baisse de deux mois de la détention totale. Parmi les dix principaux pays et régions détenteurs, seules la Chine et le Japon ont réduit leur exposition en août. Le Japon, premier « créancier » des États-Unis, a vu ses avoirs tomber à leur plus bas niveau depuis 22 mois, enregistrant une quatrième baisse consécutive au cours du mois où il est intervenu sur le marché des changes. La Chine, quant à elle, a connu une troisième diminution consécutive de ses avoirs, atteignant un nouveau plus bas depuis 2008 lors des deux derniers mois. Le Royaume-Uni, deuxième « créancier », a atteint un nouveau record historique de détention pour le deuxième mois consécutif. Le Canada a été le principal pays à augmenter ses avoirs en août, avec une hausse de 38,3 milliards de dollars, devenant le cinquième détenteur mondial. La Belgique a enregistré la deuxième plus grande augmentation, ajoutant 19,8 milliards de dollars.

Selon un reportage : SoftBank Group du Japon envisage d’acquérir Allied, la plus grande société de sécurité des États-Unis.
Le groupe SoftBank est en discussions préliminaires pour acquérir Allied Universal, la plus grande entreprise de sécurité aux États-Unis, avec une valorisation potentielle des capitaux propres atteignant 18 milliards de dollars. Avec environ 12 milliards de dollars de dettes, la valeur totale de la transaction pourrait approcher les 30 milliards de dollars. Masayoshi Son considère le secteur de la sécurité comme un terrain d’essai clé pour la technologie robotique, en cohérence avec sa stratégie autour de l’IA et de la robotique. Après l’annonce, l’ADR de SoftBank a chuté de près de 10 % en une seule journée.
Le déficit budgétaire des États-Unis pour l'exercice 2026 s'élève à 1 990 milliards de dollars, en hausse de 12 %, avec des paiements d'intérêts atteignant un niveau record.
Les dépenses des États-Unis pour l'exercice 2026 augmentent de 6 % pour atteindre 7,4 mille milliards de dollars, tandis que les revenus augmentent de 3 % pour atteindre 5,4 mille milliards de dollars, élargissant continuellement le déficit. Les dépenses nettes en intérêts augmentent de 81,4 milliards de dollars pour atteindre 1,05 mille milliards de dollars, établissant un nouveau record historique. La loi de réduction d'impôts promulguée par Trump a entraîné une baisse de plus de 70 milliards de dollars des recettes de l'impôt sur les sociétés. Besant cite le remboursement des droits de douane comme l'un des facteurs clés de l'élargissement du déficit. Le FMI, la Banque centrale européenne et le CBO remettent en cause ensemble la logique du "croissance pour résoudre le déficit".

Prix des cryptos
Plus


