
Prévisions du rapport financier du Q3 de Tesla (TSLA) : Après des livraisons supérieures aux attentes, pourra-t-elle inverser la pression de rentabilité due aux bénéfices manqués consécutifs ?
 Bitget2026/10/20 03:31
1. Points clés de l’investissement
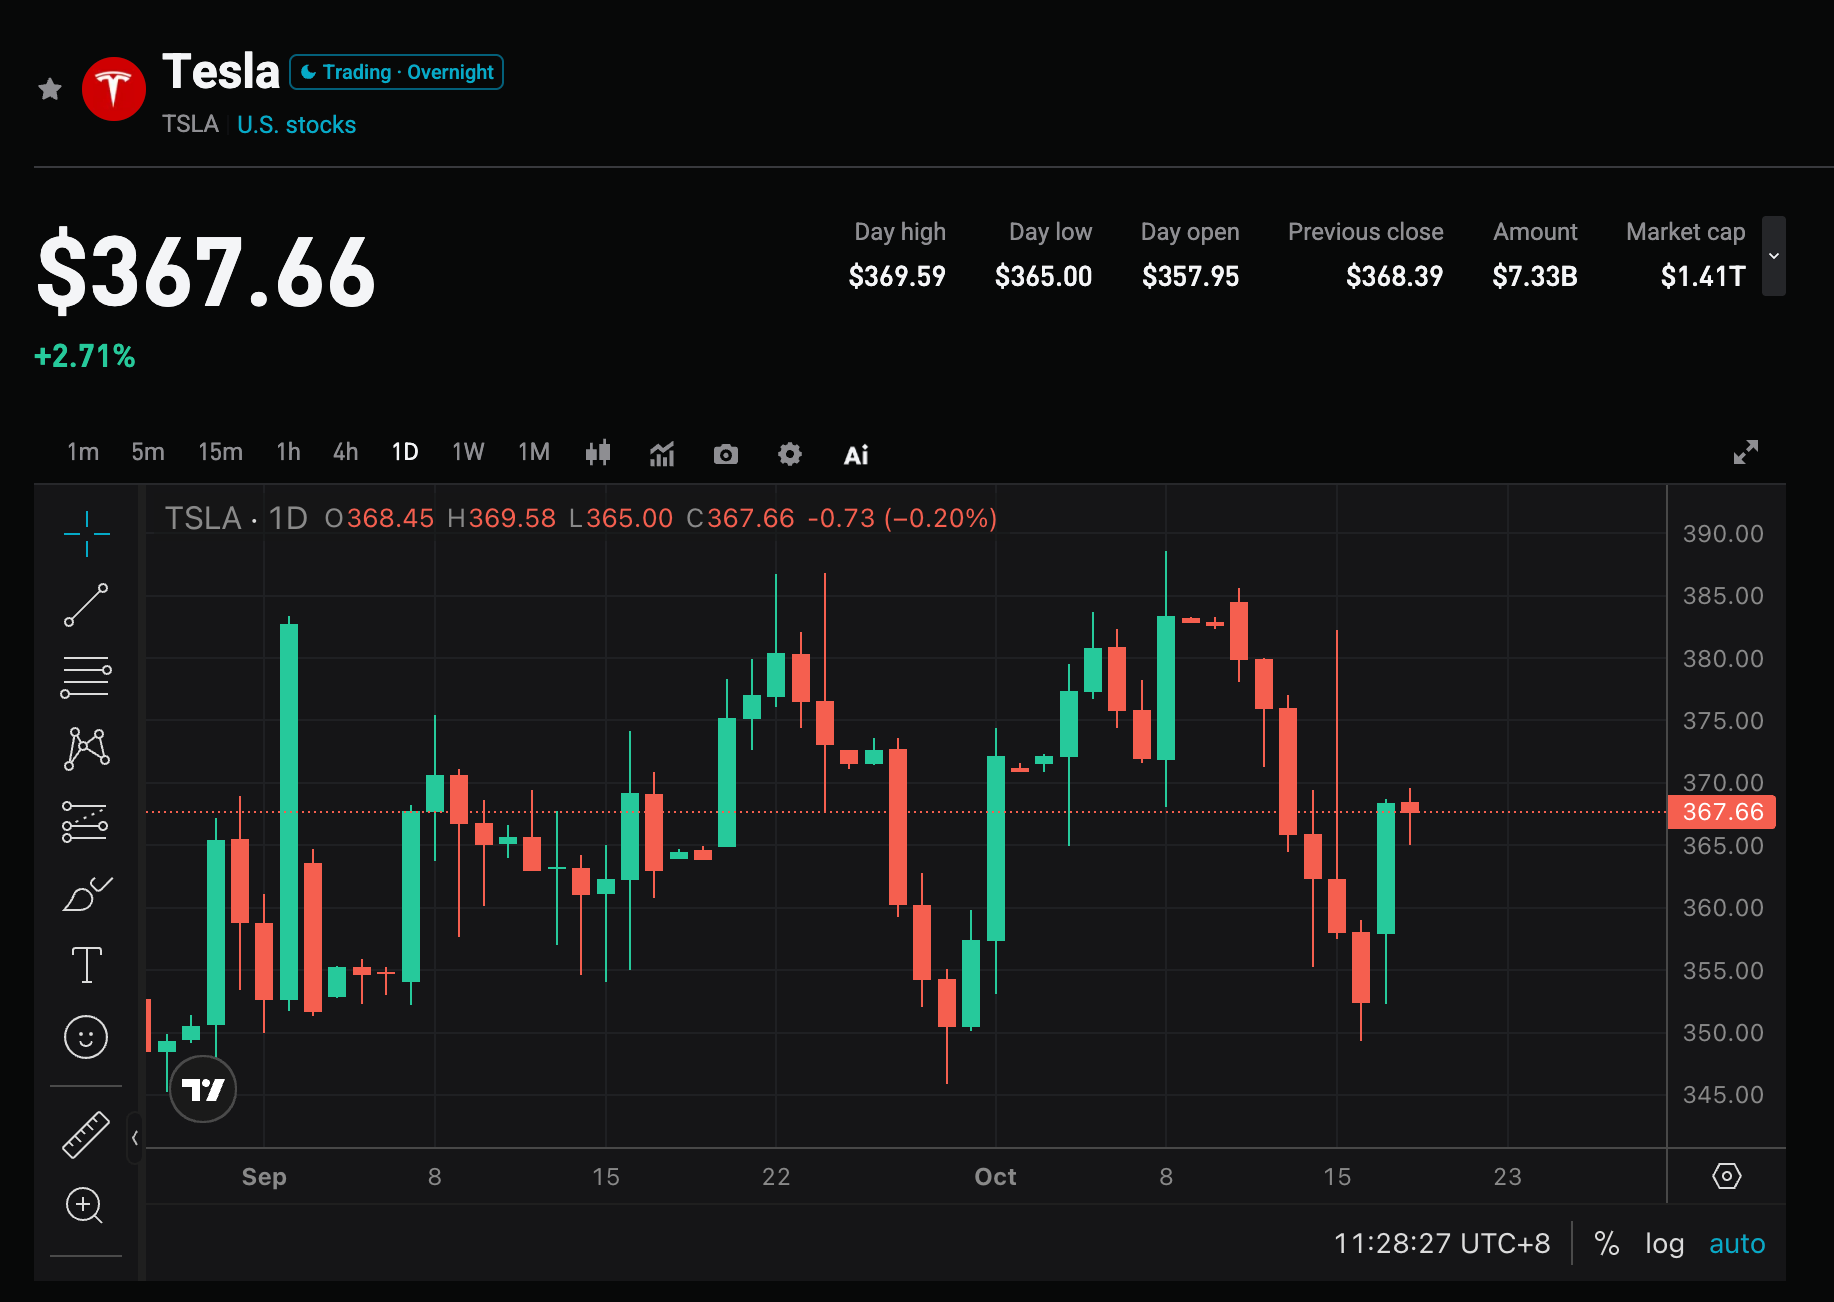
Tesla (TSLA.US) publiera ses résultats du troisième trimestre de l’exercice 2026 après la clôture du marché américain le 21 octobre 2026. Le consensus de Wall Street table sur un chiffre d’affaires d’environ 27,8 à 28,3 milliards de dollars US (stable ou en légère baisse en glissement annuel) et un bénéfice par action ajusté d’environ 0,43 à 0,45 dollar US (en baisse de 10 % à 14 % sur un an). L’entreprise a déjà communiqué une livraison au T3 de 486 532 véhicules (environ -2,1 % sur un an, mais supérieur aux attentes du marché) et un déploiement de stockage d’énergie de 13,7 GWh (environ +9,6 % sur un an).
Les enjeux de ce rapport de résultats ne résident pas dans les chiffres de livraison eux-mêmes (déjà publiés), mais dans la capacité de la marge brute automobile à se stabiliser, la contribution durable de l’activité énergie et l’avancement de la commercialisation du Robotaxi/FSD pour soutenir la valorisation. Les investisseurs porteront également une attention particulière à la pression sur le free cash-flow liée à de forts investissements, ainsi qu’aux commentaires de la direction sur la guidance annuelle et la thématique liée à l’IA.
2. Quatre grands points de vigilance
Point 1 : Après des livraisons supérieures aux attentes, le chiffre d’affaires et l’EPS peuvent-ils enfin arrêter de décevoir ?
Les livraisons du T3 dépassent le consensus de 25 000 véhicules environ, mais le chiffre d’affaires anticipé reste proche voire légèrement inférieur à celui de l’an passé. Sur les dix derniers trimestres, Tesla a raté le consensus sur le chiffre d’affaires à six reprises et sur l’EPS cinq à sept fois, soit un taux de surprises positives relativement faible. Si cette fois le chiffre d’affaires atteint le haut de la fourchette 28,3 milliards de dollars et que l’EPS se hisse à 0,45 dollar US ou davantage, cela contribuera à casser l’image “de livraisons solides mais de bénéfices en berne” ; le contraire renforcerait les craintes de nouvelle contraction des marges.
Point 2 : Marges automobiles et composition de la gamme
Les voitures restent la principale source de revenu ; on s’attend à une pression sur cette activité. Le marché surveillera de près la marge brute automobile par rapport au T2, ainsi que la contribution respective de la Model 3/Y et des autres modèles (dont Cybertruck). Le coût des matières premières, la politique tarifaire et le niveau des stocks impacteront directement les performances de marge. Des signaux de stabilisation offriraient un rempart à la valorisation ; à l’inverse, toute poursuite de la baisse renforcerait les doutes sur la demande et le pricing power.
Point 3 : Croissance des activités énergie et services comme facteur de contrepoids
L’activité stockage d’énergie enchaîne les performances remarquables, avec 13,7 GWh déployés au T3. Les revenus des pôles énergie et services pourraient jouer un rôle clé en contribuant aux résultats globaux ; leur dynamique de croissance et de marge feront l’objet d’une attention particulière. Si la branche énergie maintient une forte expansion, elle atténuera la pression pesant sur l’automobile et consolidera encore la narration de Tesla en tant qu’acteur technologique et énergétique intégré.
Point 4 : Robotaxi, FSD et rythme des investissements
Le T3 a vu le démarrage de certaines opérations Robotaxi, le marché suivra de près les kilomètres payants, les progrès de la souscription FSD et les mises à jour de calendrier de commercialisation par la direction. Sur l’ensemble de l’année, les investissements devraient dépasser 25 milliards de dollars, et le free cash-flow du T3 pourrait rester sous pression. L’enjeu pour le cours, à moyen-long terme, c’est la capacité de ces investissements à générer réellement des revenus issus de l’IA et de la conduite autonome.
3. Risques et opportunités
Catalyseurs à la hausse :
- Chiffre d’affaires et EPS largement supérieurs au consensus, marges automobiles en amélioration.
- Forte croissance de l’activité énergie, commercialisation de Robotaxi/FSD en avance, guidance annuelle révisée à la hausse par le management.
- Clarification de la trajectoire de rentabilité et du calendrier des retours sur investissements élevés par la direction.
Risques baissiers :
- Chiffre d’affaires ou EPS à nouveau en deçà des attentes, poursuite de la dégradation des marges automobiles.
- Free cash-flow fortement négatif, investissements en hausse sans avancement significatif du chiffre d’affaires en face.
- Progrès décevants pour Robotaxi/FSD, pression sur la valorisation exacerbée.
4. Conseils de stratégie de trading
Scénario haussier : Si le chiffre d’affaires, l’EPS et la marge brute s’améliorent ensemble, avec une direction délivrant des signaux positifs sur Robotaxi et l’énergie, la confiance du marché dans la valeur à long terme de l’IA et de la conduite autonome chez Tesla pourrait se renforcer, soutenant une revalorisation.
Scénario baissier : Si la profitabilité continue de souffrir, le free cash-flow se dégrade ou si les avancées sur l’autonomie sont jugées décevantes, cela pourrait déboucher sur des prises de bénéfices, d’autant dans un environnement technologique volatil.
Données clés :
- Chiffre d’affaires total et croissance annuelle
- EPS ajusté et marge brute automobile
- Revenus de l’activité énergie et volumes déployés
- Free cash-flow et investissements
- Indicateurs opérationnels Robotaxi/FSD et guidance annuelle
Conseil opérationnel : En cas de résultats supérieurs aux attentes et d’orientations positives, surveiller les opportunités de prise de position sur repli ; sinon, rester attentif à la volatilité de court terme et éviter de poursuivre à l’achat sur des niveaux élevés. Ajustez l’exposition et les stops en fonction de votre profil de risque personnel.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les dépenses en capital de l’IA influencent la vitalité économique de la Corée du Sud, la banque centrale avertit que les exportations pourraient diminuer de 100 milliards de dollars ! Pourquoi Goldman Sachs reste-t-il optimiste sur les actions coréennes et les deux géants du stockage ?
La banque centrale de Corée du Sud a averti qu'en cas de ralentissement des dépenses en intelligence artificielle, les exportations de puces du pays pourraient diminuer jusqu'à 100 milliards de dollars.

Les besoins de stockage des robots humanoïdes vont-ils augmenter de 20 fois en 5 ans ? Musk : Absurde, les robots auront des besoins de stockage "au-delà de tout", et l’intelligence supérieure les surpassera encore davantage.
Elon Musk classe l’intelligence super avancée séparément, affirmant que ses besoins en puissance de calcul dépassent largement ceux des robots et que près de 100 % de cette capacité sera déployée dans la computation spatiale lointaine. Parallèlement, le géant du stockage Micron place les robots humanoïdes et la conduite autonome au même niveau en tant que marchés principaux d’IA physique, reliant directement leurs besoins à sa gamme actuelle de produits de stockage à grande capacité et Haute Bande Passante.

« 72 % de tokens consommés mais seulement 27 % des dépenses »—la question clé du débat AI haussier vs baissier
Selon les données d'OpenRouter, la demande de token a explosé de 250 fois en 20 mois, mais 72 % du trafic se dirige vers les modèles open source les moins chers, ne représentant que 27 % des dépenses. Le prix du token s'effondre de 47 % chaque trimestre, tandis que le coût de location des GPU augmente simultanément de 160 %. L'argent va aux détenteurs de GPU et la facture est transférée aux actionnaires. Goldman Sachs estime que, étant donné l'absence de gains de productivité tangibles en dehors du secteur technologique, ce cycle de capitaux est en danger et la logique baissière domine.


Prix des cryptos
Plus


