
Prévisions du rapport financier du troisième trimestre de Corning (GLW) : la forte croissance des communications optiques avec l’IA peut-elle se poursuivre avec la validation accélérée de Springboard ?
 2026/10/26 06:08
1. Points clés de l'investissement
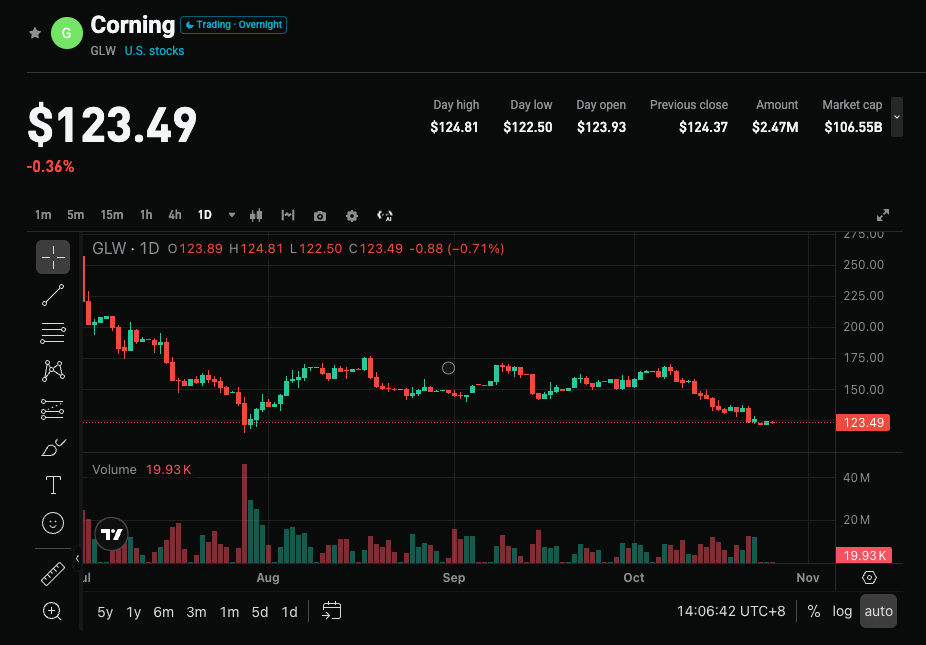
Corning (GLW.US) publiera ses résultats du troisième trimestre 2026 avant l'ouverture du marché US, le 27 octobre 2026. Le consensus de Wall Street prévoit un chiffre d'affaires d’environ 5 milliards de dollars (+17 % à +22 % en glissement annuel), et un bénéfice par action (BPA) principal d’environ 0,88 $ (+31 % en glissement annuel). Les prévisions internes de la société se situent entre 4,9 à 5 milliards de dollars (+16 % en glissement annuel) pour le chiffre d'affaires, et un BPA principal de 0,85 à 0,89 $ (+28 % en glissement annuel). Les attentes du marché sont proches de la limite supérieure de ces prévisions, le bruit de marché se situant autour de 0,89 $. Cette publication se concentrera principalement sur la capacité du segment AI Photonique à maintenir sa forte croissance, la conversion des commandes dans Enterprise Networks et Gen AI, ainsi que la progression de l’objectif Springboard (atteindre un taux d'exécution de chiffre d'affaires annualisé de 20 milliards de dollars fin 2026). Après une forte correction depuis les sommets de juin, le marché demeure très sensible à la valorisation et à la pérennité de la croissance.
2. Quatre axes d'attention majeurs
Focus 1 : la croissance élevée de la photonique et des Enterprise Networks peut-elle être maintenue
La photonique demeure le principal moteur de croissance. Au T2, ce segment a généré un chiffre d’affaires de 2,07 milliards de dollars (+32 % en glissement annuel), avec un bénéfice net en hausse de 77 % et une marge bénéficiaire record de 21 %. Les Enterprise Networks ont progressé de 65 %, les revenus liés à Gen AI ayant presque doublé. Le marché surveillera particulièrement la capacité des Enterprise Networks à maintenir ce rythme au T3, la conversion des commandes de centres de données AI en chiffres d’affaires réels, ainsi que le déploiement des contrats à long terme avec de grands clients comme Amazon, NVIDIA, Meta, etc. Si la croissance ralentit, des doutes pourraient émerger quant à la continuité du cycle AI Photonique.
Focus 2 : Avancement du plan Springboard et validation du taux d'exécution annualisé
L'entreprise a récemment relevé son objectif Springboard : 20 milliards de dollars de chiffre d'affaires annualisé fin 2026, 30 milliards en 2028, 40 milliards en 2030, marquant l’entrée dans une phase de forte accélération. Le management a indiqué que l'objectif de 20 milliards pourrait même être atteint avec un trimestre d'avance. Les investisseurs observeront si le chiffre d'affaires du T3 s'approche ou dépasse la limite supérieure des prévisions, ainsi que les commentaires sur le taux d'exécution et les progrès dans la nouvelle activité photonique, essentiels au maintien du récit de croissance long terme.
Focus 3 : Expansion des marges et amélioration des autres activités
Au T2, la marge opérationnelle principale s’est élevée à 20,9 %, avec une marge brute à 39,6 % et un flux de trésorerie libre robuste. Le marché surveillera la capacité de la photonique à préserver ou améliorer ses marges au T3, le retour à la rentabilité du segment solaire après maintenance, ainsi que toute reprise de l’activité Carrier (en hausse de seulement 1 % au trimestre précédent). Il faudra également rester attentif au risque d’une pression sur le verre spécialisé, liée à la hausse des prix des mémoires (les prévisions de livraison pour les smartphones étant en baisse de deux chiffres).
Focus 4 : Digest de la valorisation et potentiel de revalorisation après la forte correction du cours
Depuis le pic de juin (environ 270 $), le titre a chuté à la zone des 120-130 $. La valorisation s’est partiellement réduite, mais la qualité de la croissance reste très surveillée. Récemment, le sentiment du marché est passé de légèrement prudent à plus constructif, mais historiquement, même après plusieurs surprises positives, le cours a tendance à être confronté à des prises de bénéfices. Le discours du management sur les objectifs à moyen et long terme sera donc déterminant pour l’évolution du sentiment.
3. Risques et opportunités coexistent
Catalyseurs de hausse :
- Croissance élevée maintenue dans la photonique et les Enterprise Networks (avec près de 60 % ou plus pour les réseaux d’entreprise), accélération marquée des livraisons AI.
- Chiffre d’affaires total et BPA atteignant ou dépassant la limite supérieure des prévisions, et confirmation de l’atteinte du taux d’exécution Springboard de 20 milliards selon ou avant le calendrier.
- Marge bénéficiaire photonique maintenue à des niveaux records, activité solaire de retour à la rentabilité, flux de trésorerie libre restant robuste.
Risques baissiers :
- Résultats alignés sur le milieu de la fourchette ou légèrement au-dessous, ralentissement de la croissance des Enterprise, suscitant des inquiétudes sur un pic du cycle AI Photonique.
- Faiblesse persistante dans l’activité Carrier, pression sur le verre spécialisé due à la demande pour smartphones, ou hausse des dépenses d'investissement comprimant la trésorerie.
- Discours du management prudent sur les prévisions à venir, conjugué à une pression de valorisation élevée, pouvant mener à une correction supplémentaire.
4. Recommandations de stratégie de trading
Logique haussière : Si la photonique et les revenus totaux dépassent nettement les consensus, que les marges restent en expansion et que la progression de Springboard est confirmée, le récit du fournisseur essentiel d'infrastructures AI pourrait être renforcé, soutenant un redressement de la valorisation.
Risque baissier : Si les données sont simplement conformes ou que la croissance ralentit, accompagnées de prévisions prudentes, cela pourrait conduire à des prises de bénéfices, surtout dans un contexte de forte volatilité des valeurs technologiques.
Données clés :
- Chiffre d’affaires total et rythme de croissance annuel
- Rythme de croissance et marge bénéficiaire de la photonique et des Enterprise Networks
- Progrès du taux d’exécution annualisé Springboard et perspectives pour le prochain trimestre
- Marge opérationnelle principale et flux de trésorerie libre
Conseils d'exécution : Si les résultats surpassent les attentes et confirment les objectifs de long terme, surveiller les opportunités de réallocation post-correction ; si les données sont en demi-teinte ou si un ralentissement de la croissance se manifeste, attention au risque de volatilité à court terme et éviter de poursuivre à la hausse. Adapter la taille des positions et les stops en fonction de votre profil de risque.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prévision de la réunion de la Fed en octobre : pas de changement attendu cette semaine, le test crucial de Walsh en communication, le marché se concentre sur décembre
Selon FedWatch, il y a 90 % de probabilité que la Réserve fédérale américaine maintienne ses taux inchangés cette semaine. Le marché accorde une grande attention au discours de Waller : actuellement, l'inflation aux États-Unis continue de se détériorer. Si la Fed ne relève pas ses taux cette semaine, comment Waller expliquera-t-il la logique du "non relèvement des taux" tout en refusant de donner des indications prospectives, sans nuire à la confiance du marché dans la lutte de la Fed contre l'inflation, et tout en gardant une marge de manœuvre pour une hausse des taux en décembre ?
Prix des cryptos
Plus


