
Prévisions des résultats financiers du troisième trimestre de Google : forte croissance du secteur du cloud et fissures dans les dépenses en capital
 2026/10/27 04:38
🔥 Le radar des tendances sur les actions US est en ligne ! 3 grandes thématiques du marché actions US + 6 actions sélectionnées + 7 calendriers des grands événements – Où se situent les opportunités cette semaine sur les marchés américains ? Cliquez sur le lien pour visualiser d’un coup d’œil 22 axes de trading→
1. Points clés d'investissement en un coup d'œil
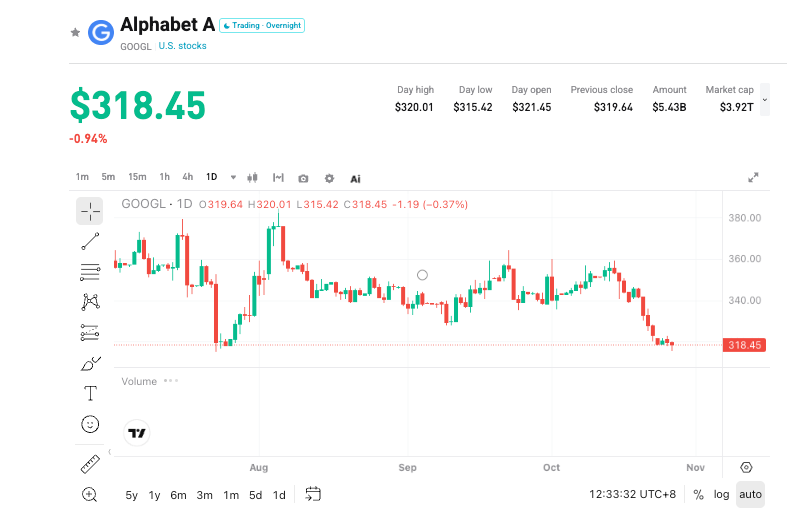
Alphabet (GOOGL.US) publiera ses résultats du troisième trimestre de l’exercice 2026 le 28 octobre 2026 après la clôture des marchés américains (en même temps que Microsoft). Wall Street s'attend à un chiffre d'affaires total de 127 à 130 milliards de dollars (environ (+25% sur un an)), un bénéfice net de 37 à 38 milliards de dollars (en nette baisse par rapport au trimestre précédent, car les gros gains liés aux investissements en actions ne seront plus inclus dans le GAAP). Le chiffre d'affaires de Google Cloud est attendu à 29 à 30,5 milliards de dollars ((+90%-100% sur un an)), avec une marge opérationnelle de 35,5% à 37% ; les dépenses d’investissement à 50 à 52 milliards de dollars (environ (+110% sur un an)), le flux de trésorerie disponible pourrait devenir négatif à **-15 milliards de dollars ou moins. Le cours de l’action oscille récemment autour de 320 dollars**, proche du seuil de coût de Berkshire. Ce rapport de résultats aura pour point central de vérifier si la forte croissance du cloud (y compris les TPU) saura compenser le ralentissement de la publicité et la pression sur la trésorerie.
2. Quatre points d'attention majeurs
Point clé 1 : Résilience du cœur de métier publicitaire et redistribution liée à l’IA
La publicité compte toujours pour 75%-77% du chiffre d’affaires, socle de base. Le marché anticipe des revenus publicitaires de 83,2 à 84,4 milliards de dollars ((+12,5%-13% sur un an)), dont le moteur de recherche environ 65 milliards de dollars (croissance ralentissant à +15%) et les publicités YouTube 11,2 à 11,6 milliards de dollars ((+10%-11%)). La part de marché dans la recherche reste stable à 89,3%, celle des navigateurs entre 73%-75%, sans impact marqué à court terme. Néanmoins, le développement de Gemini est relativement à la traîne (on l’appelle sur le marché « le Doubao américain »), et les effets de base élevés ainsi que la redistribution vers les concurrents restent des menaces ; l’évolution du trafic d’un trimestre à l’autre et la captation d’utilisateurs seront à surveiller de près.
Point clé 2 : Pérennité de la forte croissance de Google Cloud et du matériel TPU
Le cloud est actuellement le moteur de croissance le plus rapide, incluant les revenus des TPU propriétaires. Les revenus devraient dépasser 29 milliards de dollars, certains analystes attendent même plus de 30 milliards de dollars, avec un bénéfice d’exploitation supérieur à 10 milliards de dollars (voire un record de 11 milliards de dollars). Les obligations résiduelles d’exécution des contrats (RPO) atteignent 514 milliards de dollars (au-delà des attentes du marché à 480 milliards), dont plus de la moitié des commandes pourrait se concrétiser dans l’année, générant potentiellement plus de 250 milliards de dollars. La version TPU V9 est bien accueillie, les expéditions devraient croître de plus de 80%, franchissant potentiellement 6 millions d’unités sur l’année. Franchir les 30 milliards de revenus cloud sera un signal fort de validation.
Point clé 3 : Prévisions de dépenses d’investissement et tensions sur le cash-flow
Pour 2026, les prévisions de dépenses d’investissement sont d’environ 200 milliards de dollars, dont ce trimestre quelque 50 milliards de dollars et au quatrième trimestre autour de 70 milliards de dollars. Pour l’année suivante, le consensus du marché prévoit une accélération durable vers 300 à 350 milliards de dollars. Beaucoup de concurrents investissent moins que prévu, Alphabet pourrait donc abaisser ses dépenses ou publier des orientations prudentes pour l’année prochaine (ce qui profiterait à l’application, et serait défavorable au hardware). Les flux de trésorerie d’exploitation ne couvrent pas les besoins d’investissement : recours à la trésorerie ou à l’endettement, le flux de trésorerie libre pourrait empirer encore à **-15 à -18 milliards de dollars**. La dette et le risque de financement de l’IA suscitent l’attention du marché.
Point clé 4 : Forte chute du bénéfice net GAAP d’un trimestre à l’autre et pression sur la valorisation
En l’absence des apports des investissements en actions, le bénéfice net GAAP pourrait chuter d’environ 60% d’un trimestre à l’autre. Même si ce phénomène est compris du marché, la hausse mécanique du multiple de valorisation pourrait entraîner des ventes. Les performances corrigées, les RPO cloud actualisés, les commentaires de la direction sur les dépenses et perspectives publicitaires pour l’année en cours et la suivante, détermineront un tournant dans le sentiment des investisseurs.
3. Risques et opportunités concomitants
Facteurs de hausse :
- Chiffre d’affaires cloud dépassant 30 milliards de dollars, RPO révisés à la hausse au-delà de 550 milliards de dollars, marge opérationnelle supérieure aux attentes.
- Chiffre d’affaires global avoisinant ou dépassant 130 milliards de dollars, résilience du business publicitaire, rentabilité ajustée robuste.
- Dépenses d’investissement légèrement inférieures aux attentes ou prévisions prudentes pour l’an prochain, ce qui apaise les craintes sur la trésorerie et la dette.
Risques de baisse :
- Croissance publicitaire inférieure aux attentes, part de marché dans la recherche en recul ou accélération de la redistribution due à l’IA.
- Dépenses d’investissement supérieures aux attentes, prévisions agressives pour l’an prochain, nouvelle détérioration du flux de trésorerie libre.
- Bénéfice net GAAP très en dessous des attentes, combiné à une valorisation élevée et un environnement volatil pour les actions techno.
4. Conseils de stratégie de trading
Biais haussier : Si les performances dans le cloud (y compris TPU) dépassent largement les attentes et que les RPO sont révisés à la hausse, avec stabilité du segment publicitaire et dépenses sous contrôle, cela pourrait renforcer la confiance dans Google comme leader en infrastructures IA et soutenir la revalorisation de l’action.
Risques baissiers : Si les données clés ne font que répondre ou sont légèrement sous les attentes, que la pub ralentit ou que la pression sur les dépenses/cash flow dépasse les prévisions, cela pourrait déclencher des prises de bénéfices.
Données clés :
- Chiffre d’affaires total et son taux de croissance annuel
- Chiffre d’affaires cloud, marges et RPO de Google
- Performance et part de marché de la publicité (recherche/YouTube)
- Dépenses d’investissement et flux de trésorerie libre
- Perspectives pour l’année/révisions pour l’an prochain et profits GAAP vs ajustés
Conseils d’intervention : Si les résultats dépassent les attentes et que les perspectives sur le cloud sont positives, il sera pertinent de surveiller les opportunités après un repli. Si les chiffres sont mitigés ou que la pression sur les dépenses est forte, attention aux risques de volatilité à court terme ; il est préférable d’éviter de trop s’exposer. La taille de position et le seuil de coupure doivent être ajustés en fonction de votre tolérance individuelle au risque.
Avertissement : le contenu ci-dessus n’est fourni qu’à titre informatif et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Cerebras en hausse de plus de 10 % ! Oracle annonce l’introduction de Cerebras et Google pour la première fois, et étend sa collaboration avec Nvidia à un niveau « multi-gigawatt »
Oracle a annoncé l’introduction des puces d’IA Cerebras, avec une mise en service officielle prévue pour le premier semestre 2027. En plus de Cerebras, Oracle a également dévoilé une série de partenariats avec des fournisseurs de puces, couvrant Nvidia, Google et SambaNova Systems soutenu par Intel. Concernant sa collaboration avec Nvidia, Oracle a indiqué qu’elle allait étendre l’échelle de déploiement à un niveau « multi-gigawatt », en utilisant les derniers serveurs d’IA « Vera Rubin » de Nvidia.
Prix des cryptos
Plus


