
Prévisions des résultats financiers du T4 de l'exercice 2026 d'Apple (AAPL) : la baisse des volumes mais la hausse des prix des séries iPhone Duo/18 soutiendront le nouvel exercice financier
 2026/11/01 12:44
🔥 Radar des tendances des actions américaines déjà en ligne! 3 axes principaux des actions américaines + 6 titres sélectionnés + 7 calendrier des grands événements, où se trouvent les opportunités sur les actions américaines cette semaine ? Cliquez sur le lien pour voir les 22 directions de trading en un coup d'œil→
1. Points clés de l’investissement en bref
Apple (AAPL.US) publiera ses résultats du quatrième trimestre de l’exercice 2026 après la clôture du marché, le 2 novembre 2026 (heure de l'Est des États-Unis). Le consensus du marché prévoit des revenus totaux d’environ 113,322 milliards USD (+10,6% en glissement annuel), un bénéfice par action de 1,979 USD (+7,0% en glissement annuel). Goldman Sachs prévoit un chiffre d'affaires de 113,598 milliards USD (+11% en glissement annuel), légèrement supérieur au consensus et au sommet de la fourchette de prévisions de la société (9%—11%), un BPA de 2,01 USD, et maintient sa recommandation "achat" en relevant l’objectif de cours sur 12 mois de 360 USD à 390 USD. L’enjeu central de ce rapport sera de vérifier si la stratégie "moins de volume, plus de valeur" de la gamme iPhone 18 se concrétise, la force de la demande initiale pour le Duo à écran pliable, ainsi que la résilience de l’activité services face aux contraintes d’offre et l’orientation de la société pour le prochain trimestre.
2. Quatre points d'attention majeurs
Point 1 : Baisse des volumes, hausse des prix et optimisation de la structure pour l’iPhone 18
L’iPhone reste le principal moteur de croissance. Goldman Sachs anticipe des revenus iPhone au T4 de 56,561 milliards USD (+15% en glissement annuel), cohérent avec le consensus et le guidance "mid-teens" de la direction. Le volume d’expédition devrait baisser d’environ 4% (à environ 57,3 millions d’unités), tandis que le prix moyen grimperait d’environ 20% sur un an, reflétant le schéma "moins de volume, plus de valeur". Le recul des expéditions s’explique par la scission du cycle de lancement (absence du modèle de base), des contraintes d’approvisionnement mémoire/ composants et la hausse générale des prix qui pèse sur la demande ; partiellement compensé par l’effet résiduel de l’iPhone 17 et le lancement du 18 Pro (particulièrement en Chine et en Inde). Alors que les livraisons de smartphones de l’industrie chutent lourdement (environ -20% à -22%), la part de marché d’Apple grimpe de 18,2% à 22,4%, démontrant une certaine résilience. À surveiller : si la structure des livraisons s’oriente davantage vers le Pro/Pro Max, et si la hausse des prix ne se retrouve que partiellement dans les marges à court terme.
Point 2 : Contraintes d’offre, délais et signaux précoces autour du Duo
Les contraintes d’approvisionnement sont un facteur clé ce trimestre. La capacité de production en nodules avancés de SoC développée par Apple est tendue ; additionnée à la possibilité de retards d’assemblage du modèle A20 Pro en raison de l’approvisionnement DRAM, et à un rendement de production du Duo encore faible, la direction alerte sur un spectre de contraintes significativement aggravé. Le suivi des délais de Goldman Sachs montre que sur les 42 premiers jours, le délai mondial moyen pour les précommandes d’iPhone 18 Pro est de 24 jours, légèrement plus court que la génération précédente et en recul plus rapide ; le Pro Max tient mieux. La première semaine de précommandes du Duo donne un délai d’attente moyen mondial d’environ 100 jours, similaire dans toutes les régions, démontrant une demande initiale solide : en Chine, ventes de la première semaine de la gamme 18 Pro à +12% sur un an, représentant environ 33% des ventes nationales de smartphones ce trimestre ; en Inde, +15% à +28% estimés le premier jour. Les retours de la chaîne d’approvisionnement évoquent une hausse de 10% à 15% des commandes Pro Max, de 30% du Duo, face à une baisse sur le 18 Pro, total inchangé mais structure axée sur le haut de gamme. Les délais relèvent aussi de l’inventaire en canal et des capacités d’offre, il faudra donc tempérer avec les commentaires du management pour jauger la demande réelle.
Point 3 : Résilience de l’activité services et compensation du prix du Mac/iPad
Les services devraient progresser d’environ 10% sur un an, conforme au consensus et aux indications de la société (guidance précédente : 9,5%, incluant 2,5 points de vents de face sur le change). Goldman Sachs attend 31,521 milliards USD de revenus de services, avec une croissance de l’App Store qui ralentit à environ +2%, TAC (Google sharing) à environ +11% et les abonnements à environ +22%. Sur le secteur Mac — sujet à controverses — Goldman Sachs parie sur 8,683 milliards USD de chiffre d’affaires, stable sur un an et sous le consensus (+12%) ; les livraisons reculent d’environ 12%, compensé par une hausse moyenne des prix en juin d’environ 18%. À l’inverse, pour l’iPad, un CA de 7,398 milliards USD (+6% sur un an), au-dessus du consensus (+1%), également soutenu par une hausse de prix supérieure à 20% en juin. Sur le long terme, la robustesse de la marge brute et du parc installé demeure l’argument clé, mais il faudra observer si la croissance de l’App Store et des abonnements continue à ralentir ce trimestre.
Point 4 : Marge brute, guidance pour le prochain trimestre et potentiel de revalorisation
Goldman Sachs anticipe une marge brute de 47,8%, supérieure au consensus (47,5%) et proche du médian du guidage (47%—48%; hors remboursement des droits de douane : env. 46%—47%). Les dépenses opérationnelles sont attendues entre 19,1 et 19,4 milliards USD. Plus important encore pour le prochain trimestre : Goldman Sachs adopte une position plus prudente sur le F1Q27 (BPA 2,88 USD, CA 151,2 milliards USD, marge brute 46,8%), tous en deçà du consensus, et s’attend à un guidance de croissance compris entre bas et moyen chiffre en glissement annuel. Le relèvement de l’objectif de cours résulte principalement d’un regain de confiance dans le renouvellement autour du Duo, porté par une valorisation revue à la hausse de 37x à 40x (NTM+1Y), et non d’une hausse des prévisions de profits. Les commentaires lors de la conf call sur la guidance du trimestre de décembre et le rythme de normalisation de l’offre auront un impact direct sur le sentiment de court terme et l’ajustement de la valorisation.
3. Risques et opportunités simultanés
Catalyseurs haussiers :
- La croissance des revenus iPhone dépasse nettement 15%, la structure Pro/Pro Max et Duo excède les attentes, validant le schéma "moins de volume, plus de valeur".
- Les services maintiennent une croissance à deux chiffres, la marge brute approche le sommet de la fourchette, et la perspective pour le trimestre à venir est relativement optimiste.
- Des signaux de forte demande initiale pour le Duo (délais d’attente, ventes régionales) appuient le scénario d’un nouveau cycle de remplacement.
Risques baissiers :
- Le recul du volume d’expédition dépasse les attentes ou l’augmentation des prix bride la demande, amenant les revenus iPhone sous la fourchette "mid-teens".
- La contrainte d’offre continue de s’accentuer, ou la guidance est limitée à une faible croissance, déclenchant des inquiétudes sur la saison des fêtes.
- Le ralentissement accru de l’App Store, la pression sur le change et les coûts qui surpasse les prévisions, pèsent sur la marge globale et la profitabilité.
4. Conseils de stratégie de trading
Logique haussière : Si l’iPhone et les revenus globaux dépassent clairement le consensus, que la marge est solide et que la direction se montre optimiste sur la demande Duo et la guidance de décembre, cela pourrait renforcer le récit "cycle hardware + résilience des services", soutenant la revalorisation et la hausse de l’objectif de cours.
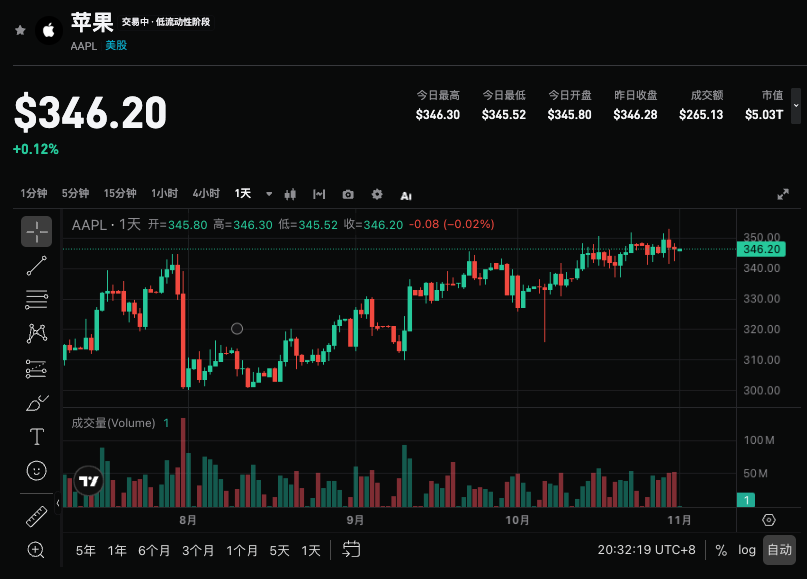
Risque baissier : Si les chiffres clés ne font que coller ou déçoivent légèrement, les commentaires sur les contraintes d’offre sont pessimistes, ou la guidance pour le prochain trimestre est faible, cela pourrait entraîner des prises de profits, notamment avec un cours déjà à des niveaux élevés.
Données clé :
- Revenu total & sa croissance annuelle, chiffre d’affaires iPhone avec structure volume/prix moyen
- Taux de croissance des services et performance détaillée App Store/abonnements
- Marge brute et exécution des dépenses opérationnelles
- Guidance de revenus et projections de contraintes d’offre pour le prochain trimestre (F1Q27)
Conseil opérationnel : Si les résultats battent les attentes et que la guidance est positive, surveillez les opportunités d’entrées sur correction ; en cas de chiffres moyens ou de prudence dans la guidance, attention au risque de volatilité à court terme et évitez les achats en haut de cycle. Adapter la taille de position et le stop-loss en fonction de sa tolérance au risque personnelle.
Avertissement : Le contenu ci-dessus est fourni à titre d’information uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Augmentation de près de 1 000 milliards en 90 jours ! Les dettes hors bilan de l’IA dépassent discrètement 4 100 milliards de dollars
La vague d'infrastructures liées à l'IA entraîne une croissance massive des engagements hors bilan, avec les sept principales entreprises technologiques ayant pris des engagements s'élevant à 4,11 mille milliards de dollars, soit près de mille milliards supplémentaires en seulement 90 jours, dépassant largement leur dette inscrite au bilan. Les baux de centres de données, les obligations d’achat et les garanties continuent de s’étendre, tandis que les agences de notation n’ont pas de critères uniformes. Le marché commence à s’inquiéter : si la croissance des revenus liés à l’IA ne suit pas l’exécution de ces engagements, ces dépenses colossales pourraient finir par affecter négativement la trésorerie et la valorisation des entreprises.


Guérison impossible : Goldman Sachs découvre que les travailleurs remplacés par l'IA ont généralement du mal à retrouver un emploi et tombent souvent dans la prochaine cible de l'IA.
Les licenciements causés par l’IA s’étendent désormais à l’ensemble des secteurs ! Goldman Sachs avertit que les personnes touchées risquent de sombrer dans un cercle vicieux d’« entrée immédiate dans un piège » : non seulement il est difficile de retrouver un emploi, mais 75 % d’entre elles seront à nouveau exposées au risque d’être remplacées par l’IA. Plus inquiétant encore, en cas de ralentissement économique, des dizaines de millions de licenciements liés à l’IA pourraient exploser simultanément, marquant le véritable début d’une tempête de chômage.

Prix des cryptos
Plus


