
PCE turun tak terduga + revisi naik GDP: Imbal hasil obligasi AS anjlok tajam, harga emas melonjak $10 dalam waktu singkat—sinyal apa yang tersembunyi di balik peristiwa ini?

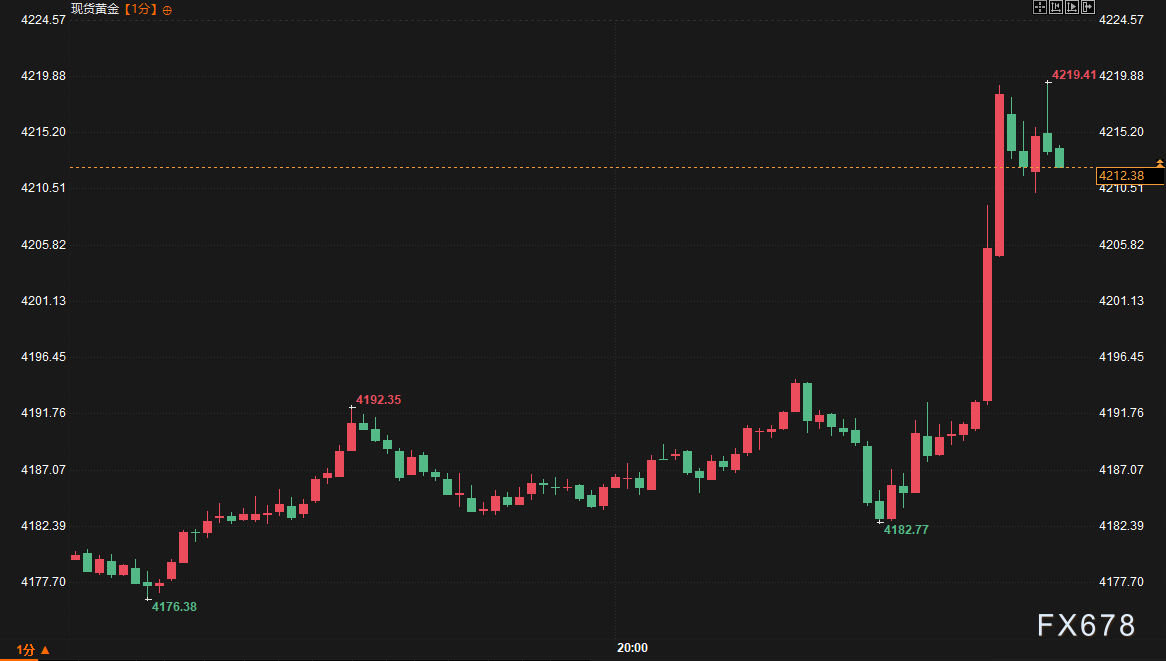
Indeks—— Pada hari Rabu (30 September), pukul 20:30 Waktu Beijing, Departemen Perdagangan Amerika Serikat secara bersamaan merilis Indeks Harga Pengeluaran Konsumsi Pribadi (PCE) bulan Agustus dan nilai akhir GDP kuartal kedua. Core PCE Agustus hanya naik 0,2% secara bulanan dan 3,0% secara tahunan, sedangkan PCE keseluruhan naik 0,3% bulanan dan 3,4% tahunan; nilai akhir GDP kuartal kedua direvisi naik menjadi 2,2%, dan nilai akhir pengeluaran konsumen naik menjadi 3,8%. Setelah data dirilis, harga emas spot melonjak lebih dari 10 dolar AS menjadi 4205 dolar AS/ons, dan perak spot juga naik secara bersamaan.
Pada hari Rabu (30 September) pukul 20:30 Waktu Beijing, Departemen Perdagangan Amerika Serikat secara bersamaan merilis Indeks Harga Pengeluaran Konsumsi Pribadi (PCE) bulan Agustus dan nilai akhir GDP kuartal kedua. Sebelumnya, pasar secara umum memperkirakan core PCE bulan ke bulan naik 0,3% dan tahunan 3,3%, PCE keseluruhan bulanan naik 0,4% dan tahunan 3,7%; nilai akhir GDP tahunan kuartal kedua diharapkan tetap 1,5%. Hasil aktual menyimpang secara signifikan: core PCE Agustus hanya naik 0,2% bulanan dan 3,0% tahunan, sedangkan PCE keseluruhan naik 0,3% bulanan dan 3,4% tahunan; nilai akhir GDP kuartal kedua direvisi naik menjadi 2,2%, dan nilai akhir pengeluaran konsumen naik menjadi 3,8%.
Setelah data dirilis, harga emas spot melonjak lebih dari 10 dolar AS menjadi 4205 dolar AS/ons, dan perak spot juga naik secara bersamaan; imbal hasil obligasi pemerintah AS 10 tahun turun sekitar 5 basis poin ke 5,205%, dan imbal hasil obligasi 2 tahun turun 4,57 basis poin; indeks futures saham seluruhnya naik.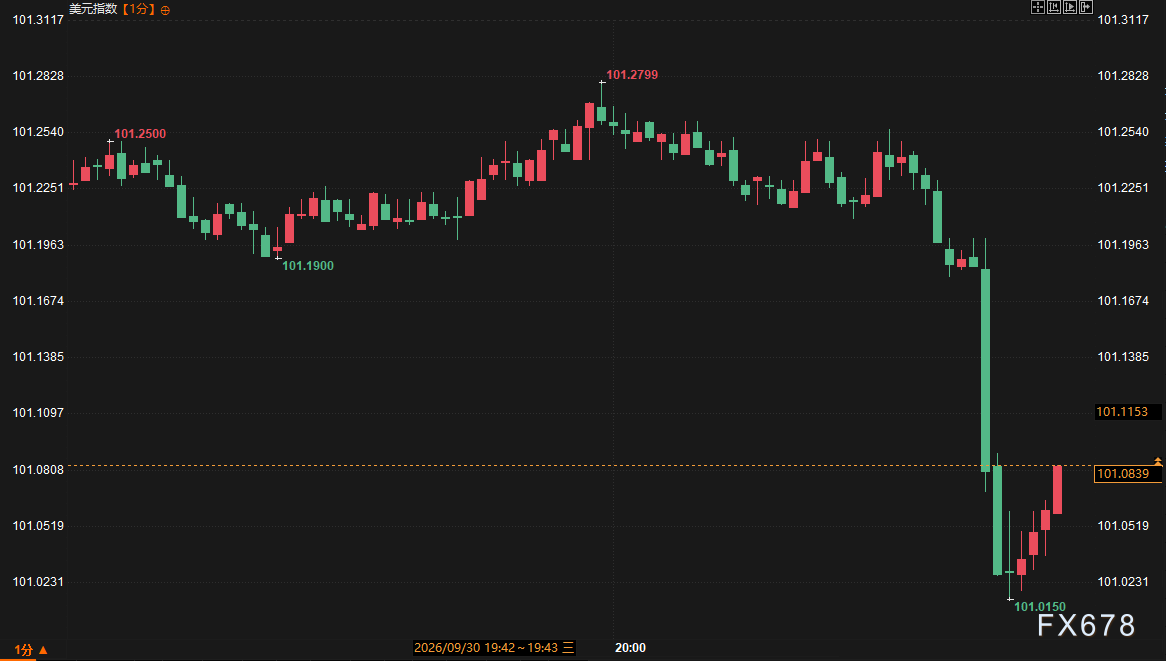
Analisis Mendalam Internet
Dari sisi fundamental, indikator inflasi secara keseluruhan lebih rendah dari perkiraan, terutama core PCE tahunan yang mencapai level terendah sejak Februari, secara langsung meredakan kekhawatiran pasar terhadap pengetatan kebijakan lanjutan oleh Federal Reserve dalam waktu dekat. Sementara itu, revisi naik nilai akhir GDP dan penguatan pengeluaran konsumen menunjukkan ketahanan ekonomi masih ada, membentuk kombinasi "pendinginan inflasi + pertumbuhan stabil". Dalam kasus serupa sebelumnya, ketika inflasi inti turun secara tak terduga tetapi data pertumbuhan tidak lemah, imbal hasil obligasi AS biasanya turun terlebih dahulu, dan aset berisiko serta logam mulia sama-sama diuntungkan. Data terakhir dibandingkan level tinggi sebelumnya, imbal hasil 10 tahun dengan cepat menurun dari titik tertinggi sebelum data dirilis, sementara harga emas menembus area konsolidasi jangka pendek.
Sebelum data dirilis, banyak institusi menyoroti kemungkinan revisi metodologi yang dapat menekan angka tahunan, namun angka bulanan tetap menjadi kunci, dengan ekspektasi pasar cenderung masih lengket; retail lebih banyak berfokus pada volatilitas potensial emas dan pasar saham AS. Setelah rilis, sudut pandang institusi dengan cepat beralih ke "kombinasi canary"—pendinginan inflasi memberi ruang bagi kebijakan untuk mengamati, pertumbuhan yang kuat membatasi ekspektasi pelonggaran berlebihan; retail lebih banyak mendiskusikan ledakan jangka pendek emas dan relaksasi emosi karena penurunan imbal hasil, dengan deviasi ekspektasi yang jelas. Futures suku bunga jangka pendek naik, trader mengurangi taruhan kenaikan suku bunga di Oktober, dikonfirmasi dengan turunnya imbal hasil dan naiknya indeks futures saham. Untuk logam mulia, emas dan perak mendapat dukungan jangka pendek; aset sensitif suku bunga juga mendapat keuntungan, namun dampak bullish dan bearish pada pasangan terkait masih membutuhkan data lanjutan untuk verifikasi.
Prospek Tren
Berdasarkan logika pasar, angka inflasi yang melandai membantu menekan tekanan naik imbal hasil, menopang emas tetap di kisaran relatif kuat, dan momentum rebound di futures saham AS juga berpotensi berlanjut selama perdagangan. Namun revisi naik pertumbuhan kuartal kedua dan kuatnya pengeluaran konsumen menunjukkan dinamika ekonomi belum melemah secara signifikan, sehingga ruang penurunan imbal hasil mungkin dibatasi oleh data pekerjaan dan harga jasa selanjutnya. Secara umum, tren akan berputar di sekitar "periode pengamatan jalur kebijakan", dengan fluktuasi jangka pendek logam mulia dan indeks saham masih didorong oleh perubahan imbal hasil.
Bacaan Tambahan
Core PCE adalah indikator inflasi favorit Federal Reserve, angka yang lebih rendah dari perkiraan biasanya menurunkan urgensi kenaikan suku bunga, ekspektasi suku bunga riil melemah sehingga meningkatkan daya tarik relatif emas yang tidak memberikan bunga, dan lonjakan harga emas lebih dari 10 dolar AS setelah data diumumkan merefleksikan transmisi tersebut.
Pendinginan inflasi mendorong penurunan imbal hasil, sementara revisi naik pertumbuhan membatasi besarnya penurunan. Kali ini imbal hasil obligasi 10 tahun dan 2 tahun turun bersamaan, menunjukkan pasar lebih fokus pada sinyal inflasi, tapi jika data tenaga kerja ke depan kuat, imbal hasil bisa kembali tertekan naik.
Sebelum rilis, institusi fokus pada risiko revisi metodologi dan keterlekatan bulanan, sementara retail menyoroti ekspektasi volatilitas emas dan indeks saham; setelah rilis, institusi menekankan "pertumbuhan stabil + inflasi melandai" sebagai periode pengamatan kebijakan, sedangkan retail secara langsung membahas ledakan jangka pendek dan relaksasi emosi di pasar.
Pengeluaran naik 0,9% bulanan sementara pendapatan hanya naik 0,2%, tingkat tabungan menurun, menandakan daya tahan konsumsi masih ada, namun keberlanjutannya perlu diamati apakah data pendapatan dan pekerjaan selanjutnya bisa mendukung.
Futures suku bunga jangka pendek menunjukkan ekspektasi kenaikan suku bunga Oktober semakin menurun, pasar memperoleh ruang observasi, namun data pertumbuhan dan konsumsi masih menunjukkan kebijakan sulit berbalik dengan cepat, sehingga data non-farm dan inflasi sektor jasa ke depan akan menjadi verifikasi utama.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Jika hasil obligasi pemerintah Amerika Serikat terus meningkat, tindakan apa yang akan diambil Washington selanjutnya?
Departemen Keuangan telah mempertahankan likuiditas dengan meningkatkan penerbitan surat utang negara jangka pendek dan melakukan buyback skala kecil. Ada pihak yang mengusulkan pengurangan pengeluaran untuk mengatasi beban utang. Pembatasan politik membuat risiko cenderung pada inflasi, yang pada akhirnya merugikan pemegang obligasi. Menurut laporan Reuters oleh Karen Brettell pada 5 Oktober, biaya pinjaman pemerintah Amerika Serikat terus naik, sementara opsi sederhana untuk mengendalikannya hampir habis. Imbal hasil obligasi pemerintah jangka panjang telah mendekati level tertinggi dalam dua dekade, dan faktor penyebabnya tampaknya bukan bersifat sementara. Pemerintah di Washington terus menerbitkan surat utang negara untuk menutupi defisit anggaran yang tidak menunjukkan tanda-tanda menyusut. Penurunan inflasi terjadi lambat. Selain itu, meskipun sektor properti dan otomotif mengalami kesulitan, tren investasi pada kecerdasan buatan (AI) tetap mempertahankan kekuatan ekonomi, sehingga suku bunga gagal turun. Akibatnya, dari total utang lebih dari $40 triliun, biaya pembayaran bunga saja sudah sekitar $1 triliun per tahun. Washington memiliki sejumlah cara untuk merespon situasi ini, mulai dari mengandalkan pinjaman jangka pendek hingga dalam kondisi ekstrem meminta intervensi Federal Reserve untuk menetapkan batas atas imbal hasil jangka panjang. Namun semakin jauh kebijakan ini diambil, risiko inflasi semakin tinggi, yang berarti penderitaan lebih lanjut bagi pemegang obligasi. Torsten Slok, Kepala Ekonom Apollo Global Management, menyatakan bahwa dari setiap $5 pajak yang diterima pemerintah, $1 digunakan untuk membayar surat utang negara. “Angka ini sangat tinggi, dan terus meningkat.” Dalam wawancara dengan majalah TIME pada 28 September, Presiden AS Donald Trump menyatakan bahwa utang bisa dibayar melalui pertumbuhan ekonomi atau inflasi. Namun jika cara-cara tersebut tidak berhasil, Departemen Keuangan memiliki opsi lain, mulai dari yang moderat hingga yang ekstrem. Saat ini, pemerintah mengandalkan penerbitan lebih banyak surat utang jangka pendek dan buyback hutang lama secara terbatas untuk mendukung likuiditas pasar. Dalam skenario yang memburuk, langkah selanjutnya membutuhkan intervensi Federal Reserve. Salah satu caranya adalah dengan membeli obligasi jangka panjang dalam skala besar, serupa dengan “Operation Twist” tahun 1961. Alternatif lainnya adalah menetapkan batas atas imbal hasil obligasi jangka panjang—kebijakan yang belum pernah diambil AS sejak Perang Dunia II. Semakin agresif langkah yang diambil, semakin rendah imbal hasil dapat ditekan, namun juga semakin besar risiko inflasi. “Kita semakin mendekati titik di mana pemerintah jelas-jelas tidak nyaman dengan level suku bunga saat ini,” ujar Jeffrey Gundlach, CEO DoubleLine Capital, dalam sebuah acara investasi. Operasi Twist Berdasarkan pengalaman, langkah peningkatan pertama adalah peluncuran penuh “Operation Twist” yang menjual surat utang jangka pendek dan membeli obligasi jangka panjang untuk meratakan kurva imbal hasil. Namun, implementasi yang efektif membutuhkan dukungan Federal Reserve, yang kemungkinan akan pasif kecuali terjadi krisis finansial serius. Menurut Slok, tanpa neraca Federal Reserve, sumber daya Departemen Keuangan untuk menurunkan suku bunga sangat terbatas. Namun, Kevin Warsh, mantan ketua Federal Reserve, pernah mengkritik kepemilikan besar obligasi oleh bank sentral, karena hal itu membingungkan batas antara kebijakan moneter dan manajemen utang pemerintah. Ia menyerukan adanya kesepakatan baru antara Departemen Keuangan dan Federal Reserve di mana tujuan neraca bank sentral dan penerbitan surat utang diumumkan secara terbuka. Yield Curve Control Jika pembelian dalam format “Operation Twist” tidak efektif, langkah berikutnya adalah kontrol jelas pada kurva imbal hasil. Dalam hal ini, bank sentral berjanji membeli surat utang pemerintah dalam jumlah tak terbatas untuk menjaga imbal hasil jangka panjang di bawah batas tertentu. Dari tahun 1942 hingga perjanjian Treasury-Fed tahun 1951, Federal Reserve pernah menetapkan batas imbal hasil obligasi negara 2,5% untuk mendukung pembiayaan perang dan pemulihan ekonomi pasca-perang. Bank of Japan menerapkan varian kebijakan ini pada tahun 2016-2024. Dengan menekan suku bunga secara artifisial, kontrol kurva imbal hasil dapat mengurangi tekanan politik dari defisit fiskal. Namun, kebijakan ini hanya efektif jika investor yakin bahwa pembayaran obligasi tidak akan tergerus inflasi. Jika kepercayaan hilang, pembelian obligasi yang dimaksudkan untuk menekan suku bunga justru akan memperparah inflasi yang coba disembunyikan. Veronique de Rugy, peneliti senior di Mercatus Center, George Mason University, menyatakan bahwa pada akhirnya satu-satunya solusi adalah pemotongan pengeluaran. “Kongres perlu melakukan penyesuaian fiskal, artinya penghematan. Federal Reserve tidak bisa melakukannya sendiri.” Jalan yang Berbeda John Higgins, Kepala Penasihat Ekon
"Imbal hasil obligasi AS yang tinggi + dolar AS yang kuat" menguji pasar negara berkembang
Morgan Stanley berpendapat bahwa kenaikan total imbal hasil obligasi pemerintah AS sekitar 90 basis poin, ditambah dengan penguatan dolar AS, telah meningkatkan sensitivitas pasar emerging terhadap guncangan eksternal dari 25% menjadi 55%-60%, level tertinggi dalam sejarah. Saat ini, selisih imbal hasil sovereign sekitar 200 basis poin, dan buffer valuasi telah habis. Divergensi antara arus masuk dana obligasi berdenominasi mata uang lokal dan imbal hasil mencapai tingkat tertinggi sejak 2013. Prediksi dasarnya adalah imbal hasil yang rendah, bukan penjualan besar-besaran yang tidak teratur, dengan fokus pada hedging terhadap rand Afrika Selatan dan peso Meksiko; hasil pemilu Brasil dapat menjadi variabel kunci.
Harga kripto
Lainnya


