
Harga emas naik, penurunan inflasi PCE menurunkan kemungkinan The Fed menaikkan suku bunga pada bulan Oktober

Huitong News 30 September—— Pada perdagangan pagi AS hari Rabu (30 September), harga emas spot menguat, sementara harga perak spot sedikit melemah. Data inflasi AS yang mendingin telah meredakan tekanan bagi Federal Reserve untuk segera memperketat kebijakan moneter, namun imbal hasil obligasi pemerintah AS yang tinggi dan dolar yang tetap kuat membatasi ruang rebound logam mulia. Emas spot diperdagangkan di sekitar $4184.55 per ons, naik 0,07% dalam sehari; perak spot berada di $60.974, turun 0,79%.
Pada perdagangan pagi AS hari Rabu (30 September), harga emas spot menguat, sementara harga perak spot sedikit melemah. Data inflasi AS yang melandai meredakan tekanan Federal Reserve untuk segera memperketat kebijakan moneter, namun imbal hasil obligasi pemerintah AS yang tetap tinggi dan dolar yang kuat membatasi ruang rebound logam mulia. Emas spot diperdagangkan di sekitar $4184.55 per ons, dengan kenaikan harian sebesar 0,07%; perak spot berada di $60.974, turun 0,79%.
Data Pengeluaran Konsumsi Pribadi (PCE) AS bulan Agustus dirilis, dengan PCE secara keseluruhan naik 0,3% secara bulanan, dan naik 3,4% secara tahunan; PCE inti naik 0,2% bulan-ke-bulan, naik 3,0% tahun-ke-tahun. Pendapatan pribadi tumbuh 0,2% secara bulanan, pendapatan disposabel naik 0,3%, sementara pengeluaran konsumsi rumah tangga melonjak 0,9%. Data menunjukkan bahwa meskipun permintaan akhir tetap kuat, tingkat inflasi telah melandai.
Data pekerjaan sektor swasta ADP tampil mengesankan, dan perhatian pasar tertuju pada laporan pekerjaan non-pertanian yang akan dirilis pada hari Jumat pukul 8:30 waktu timur AS, yang akan menjadi sinyal kunci berikutnya untuk menentukan arah suku bunga Federal Reserve. Sebelum data inflasi dirilis, probabilitas implisit kenaikan suku bunga Federal Reserve pada bulan Oktober turun ke kisaran rendah 40%, sementara di awal pekan kisaran tersebut sekitar 70%; sementara itu, imbal hasil obligasi AS 10 tahun tetap di sekitar 5,2%. Penurunan inflasi menekan ekspektasi kenaikan suku bunga, yang menguntungkan emas, namun ketahanan konsumsi rumah tangga dan data pekerjaan sektor swasta yang kuat kembali menekan ruang kenaikan emas.
Situasi Selat Hormuz dan ketegangan AS-Iran belum terselesaikan, namun ekspor minyak mentah di kawasan Teluk telah pulih, sehingga tekanan pasar minyak mentah pun sedikit mereda. Negara-negara pengekspor minyak di Teluk mengalihkan lalu lintas lewat kapal shuttle, ship-to-ship transfer, dan pipa minyak Timur-Barat Saudi untuk menghindari blokade, sehingga volume ekspor minyak mentah Timur Tengah telah kembali ke level tertinggi sejak konflik Iran berlangsung. West Texas Intermediate (WTI) diperdagangkan di sekitar $91 per barel, Brent mendekati $98.63 per barel. Meskipun harga minyak masih tinggi—cukup untuk membuat inflasi energi diperhitungkan oleh kebijakan Federal Reserve—namun sudah menjauh dari level puncak pada hari Senin yang sebelumnya memicu aksi jual logam mulia.
Harga minyak punya dua pengaruh bagi emas: penurunan harga minyak akan melemahkan efek inflasi yang mendorong imbal hasil obligasi dan dolar AS; tetapi jika kebuntuan negosiasi berlanjut dan risiko pengiriman masih ada, ini kembali mendukung permintaan safe haven pada emas.
Sebelum pembukaan pasar saham AS, sentimen risiko pasar global terpecah. Kontrak berjangka indeks saham AS melemah, S&P 500 futures turun 0,1%, Dow Jones futures turun 0,2%, Nasdaq futures turun 0,3%, sementara imbal hasil obligasi yang tinggi terus menekan valuasi saham. Pasar saham Eropa bergerak campuran, Prancis dan Jerman turun, Inggris sedikit menguat; mayoritas pasar saham Asia mencatat kenaikan. Dolar versus Yen dan Euro melemah sedikit, memberi dukungan pada harga emas, namun imbal hasil obligasi AS yang tetap tinggi membuat logam mulia sulit merebut kembali tren naik utama yang hilang sejak pelemahan hari Senin.
Pasar utama lainnya: Minyak WTI di New York naik ke $91 per barel; Brent di $98.63 per barel. Imbal hasil obligasi pemerintah AS bertenor 10 tahun bertahan di sekitar 5,258%. Indeks dolar mundur dari level tertinggi dua bulan yang dicapai hari Selasa.
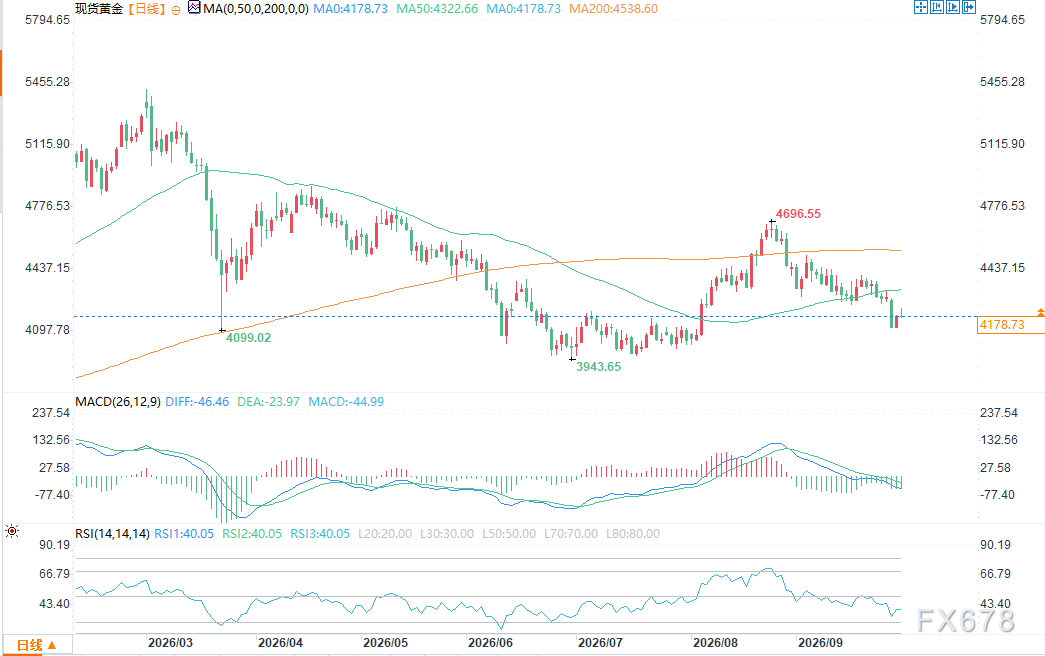
Target kenaikan berikutnya bagi bullish adalah mendorong harga emas bertahan di atas area resistensi $4210.63-$4222.11, jika dapat ditembus maka target selanjutnya ke $4238.00, lalu $4254.44.
Target jangka pendek bearish ialah membawa harga emas break ke bawah $4162.06, support lanjutan di $4136.44, lalu ke area $4000-$4020.
Resistensi pertama di $4210.63, resistensi kedua di $4222.11; support pertama di $4162.06, support kedua di $4136.44.
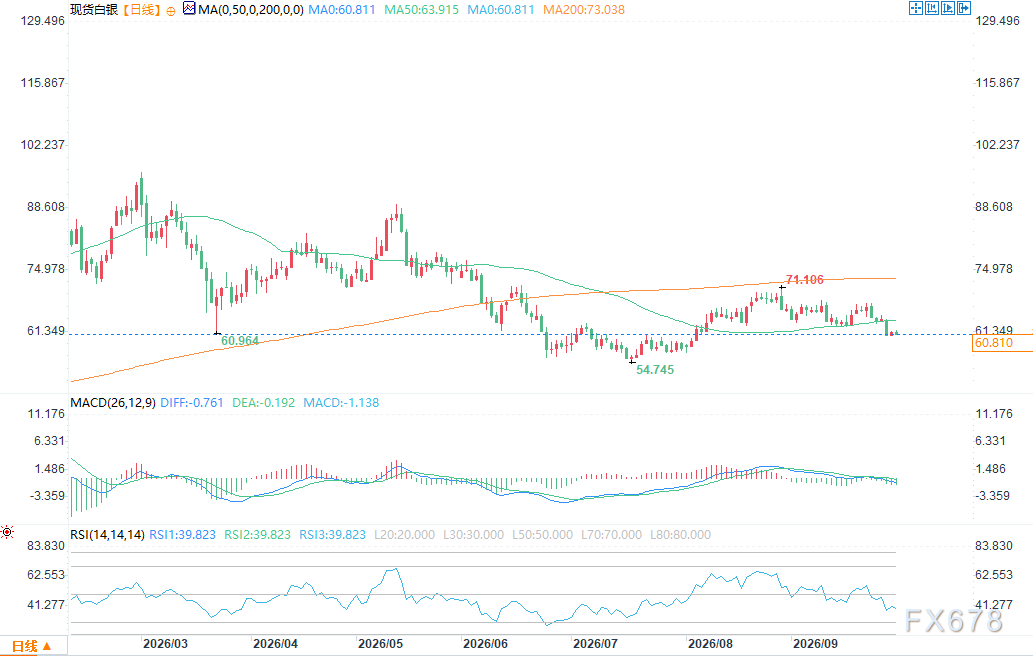
Bullish perak perlu mendorong harga perak kembali berada di atas daerah $62.069-$62.834, target selanjutnya setelah tembus adalah MA 50-hari sekitar $63.890, berikutnya $64.080.
Target penurunan bearish adalah break ke bawah $60.639, support selanjutnya $59.706, lebih dalam ke target area $56-$57.
Resistensi pertama di $62.069, resistensi kedua di $62.834; support pertama di $60.639, support kedua di $59.706.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Replikasi "momen semikonduktor": "transaksi bottleneck" dalam AI farmasi sedang terbentuk, siapa yang akan menjadi "penjual alat berikutnya"?
Investor Freda Duan menyatakan bahwa obat AI sedang membentuk peluang struktural seperti "bottleneck trading" di industri semikonduktor. Logika utamanya adalah: AI membuat eksperimen yang gagal tetap menjadi data pelatihan yang berharga, laboratorium basah sedang bertransformasi dari "pembuatan obat" menjadi "pembuatan data", sintesis DNA, produksi protein, dan CRO dapat menjadi "penjual alat" yang pertama mendapat manfaat.
Jika hasil obligasi pemerintah Amerika Serikat terus meningkat, tindakan apa yang akan diambil Washington selanjutnya?
Departemen Keuangan telah mempertahankan likuiditas dengan meningkatkan penerbitan surat utang negara jangka pendek dan melakukan buyback skala kecil. Ada pihak yang mengusulkan pengurangan pengeluaran untuk mengatasi beban utang. Pembatasan politik membuat risiko cenderung pada inflasi, yang pada akhirnya merugikan pemegang obligasi. Menurut laporan Reuters oleh Karen Brettell pada 5 Oktober, biaya pinjaman pemerintah Amerika Serikat terus naik, sementara opsi sederhana untuk mengendalikannya hampir habis. Imbal hasil obligasi pemerintah jangka panjang telah mendekati level tertinggi dalam dua dekade, dan faktor penyebabnya tampaknya bukan bersifat sementara. Pemerintah di Washington terus menerbitkan surat utang negara untuk menutupi defisit anggaran yang tidak menunjukkan tanda-tanda menyusut. Penurunan inflasi terjadi lambat. Selain itu, meskipun sektor properti dan otomotif mengalami kesulitan, tren investasi pada kecerdasan buatan (AI) tetap mempertahankan kekuatan ekonomi, sehingga suku bunga gagal turun. Akibatnya, dari total utang lebih dari $40 triliun, biaya pembayaran bunga saja sudah sekitar $1 triliun per tahun. Washington memiliki sejumlah cara untuk merespon situasi ini, mulai dari mengandalkan pinjaman jangka pendek hingga dalam kondisi ekstrem meminta intervensi Federal Reserve untuk menetapkan batas atas imbal hasil jangka panjang. Namun semakin jauh kebijakan ini diambil, risiko inflasi semakin tinggi, yang berarti penderitaan lebih lanjut bagi pemegang obligasi. Torsten Slok, Kepala Ekonom Apollo Global Management, menyatakan bahwa dari setiap $5 pajak yang diterima pemerintah, $1 digunakan untuk membayar surat utang negara. “Angka ini sangat tinggi, dan terus meningkat.” Dalam wawancara dengan majalah TIME pada 28 September, Presiden AS Donald Trump menyatakan bahwa utang bisa dibayar melalui pertumbuhan ekonomi atau inflasi. Namun jika cara-cara tersebut tidak berhasil, Departemen Keuangan memiliki opsi lain, mulai dari yang moderat hingga yang ekstrem. Saat ini, pemerintah mengandalkan penerbitan lebih banyak surat utang jangka pendek dan buyback hutang lama secara terbatas untuk mendukung likuiditas pasar. Dalam skenario yang memburuk, langkah selanjutnya membutuhkan intervensi Federal Reserve. Salah satu caranya adalah dengan membeli obligasi jangka panjang dalam skala besar, serupa dengan “Operation Twist” tahun 1961. Alternatif lainnya adalah menetapkan batas atas imbal hasil obligasi jangka panjang—kebijakan yang belum pernah diambil AS sejak Perang Dunia II. Semakin agresif langkah yang diambil, semakin rendah imbal hasil dapat ditekan, namun juga semakin besar risiko inflasi. “Kita semakin mendekati titik di mana pemerintah jelas-jelas tidak nyaman dengan level suku bunga saat ini,” ujar Jeffrey Gundlach, CEO DoubleLine Capital, dalam sebuah acara investasi. Operasi Twist Berdasarkan pengalaman, langkah peningkatan pertama adalah peluncuran penuh “Operation Twist” yang menjual surat utang jangka pendek dan membeli obligasi jangka panjang untuk meratakan kurva imbal hasil. Namun, implementasi yang efektif membutuhkan dukungan Federal Reserve, yang kemungkinan akan pasif kecuali terjadi krisis finansial serius. Menurut Slok, tanpa neraca Federal Reserve, sumber daya Departemen Keuangan untuk menurunkan suku bunga sangat terbatas. Namun, Kevin Warsh, mantan ketua Federal Reserve, pernah mengkritik kepemilikan besar obligasi oleh bank sentral, karena hal itu membingungkan batas antara kebijakan moneter dan manajemen utang pemerintah. Ia menyerukan adanya kesepakatan baru antara Departemen Keuangan dan Federal Reserve di mana tujuan neraca bank sentral dan penerbitan surat utang diumumkan secara terbuka. Yield Curve Control Jika pembelian dalam format “Operation Twist” tidak efektif, langkah berikutnya adalah kontrol jelas pada kurva imbal hasil. Dalam hal ini, bank sentral berjanji membeli surat utang pemerintah dalam jumlah tak terbatas untuk menjaga imbal hasil jangka panjang di bawah batas tertentu. Dari tahun 1942 hingga perjanjian Treasury-Fed tahun 1951, Federal Reserve pernah menetapkan batas imbal hasil obligasi negara 2,5% untuk mendukung pembiayaan perang dan pemulihan ekonomi pasca-perang. Bank of Japan menerapkan varian kebijakan ini pada tahun 2016-2024. Dengan menekan suku bunga secara artifisial, kontrol kurva imbal hasil dapat mengurangi tekanan politik dari defisit fiskal. Namun, kebijakan ini hanya efektif jika investor yakin bahwa pembayaran obligasi tidak akan tergerus inflasi. Jika kepercayaan hilang, pembelian obligasi yang dimaksudkan untuk menekan suku bunga justru akan memperparah inflasi yang coba disembunyikan. Veronique de Rugy, peneliti senior di Mercatus Center, George Mason University, menyatakan bahwa pada akhirnya satu-satunya solusi adalah pemotongan pengeluaran. “Kongres perlu melakukan penyesuaian fiskal, artinya penghematan. Federal Reserve tidak bisa melakukannya sendiri.” Jalan yang Berbeda John Higgins, Kepala Penasihat Ekon
Harga kripto
Lainnya


