
【Berita Terbaru】OpenAI menyebabkan semua saham AI jatuh, apa yang sebenarnya terjadi?

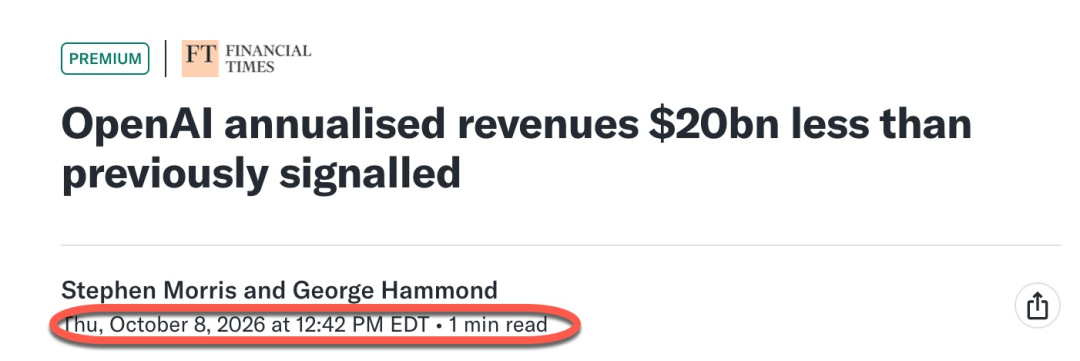
Pada pukul 12:42 siang waktu Timur AS pada hari Kamis, sebuah laporan mengenai pendapatan OpenAI memicu penilaian ulang ekspektasi pertumbuhan rantai industri AI di pasar.
Pendapatan tahunan OpenAI hingga akhir September mendekati 50 miliar dolar, hampir 30% lebih rendah dibandingkan sekitar 70 miliar dolar yang sebelumnya banyak beredar.
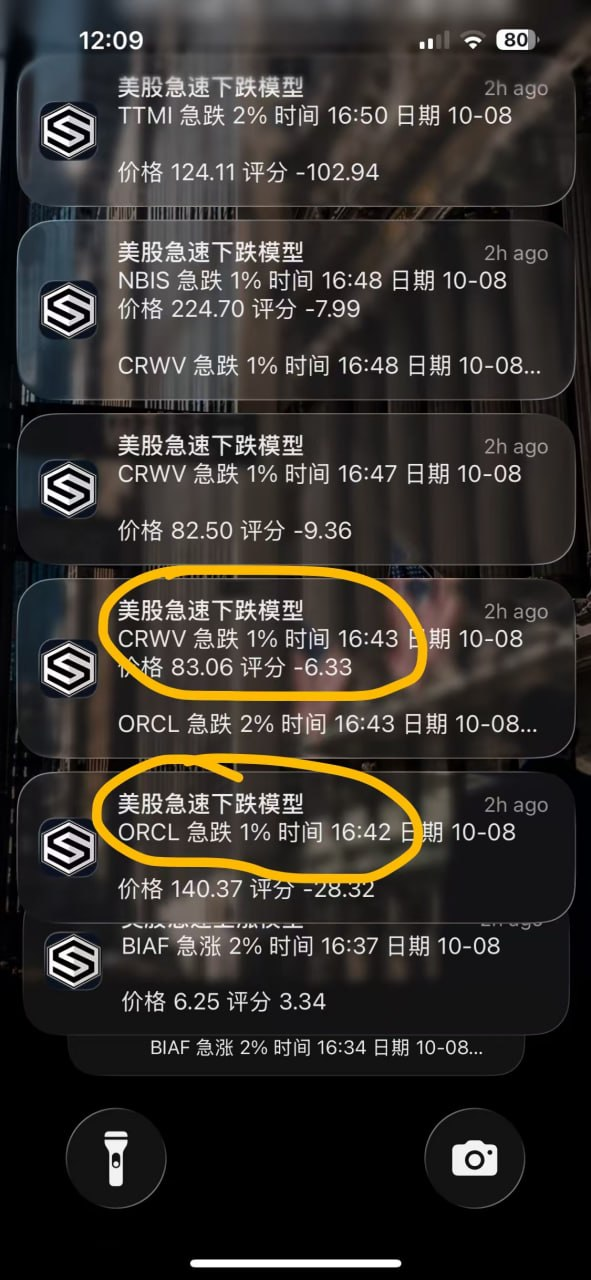
Aplikasi data besar saham AS “Model Penurunan Cepat Saham AS” dengan cepat menangkap pergerakan terkait perusahaan dan langsung mengirimkan peringatan mendadak ke ponsel saya.
12:42 (PST 16:42) PST 16:42, ORCL memicu peringatan penurunan mendadak 1%, harga saat itu 140,37 dolar;
12:43 (PST 16:43), hanya satu menit kemudian, CRWV memicu peringatan penurunan mendadak 1%, harga saat itu 83,06 dolar; ORCL juga memicu peringatan penurunan mendadak 2% lebih lanjut.
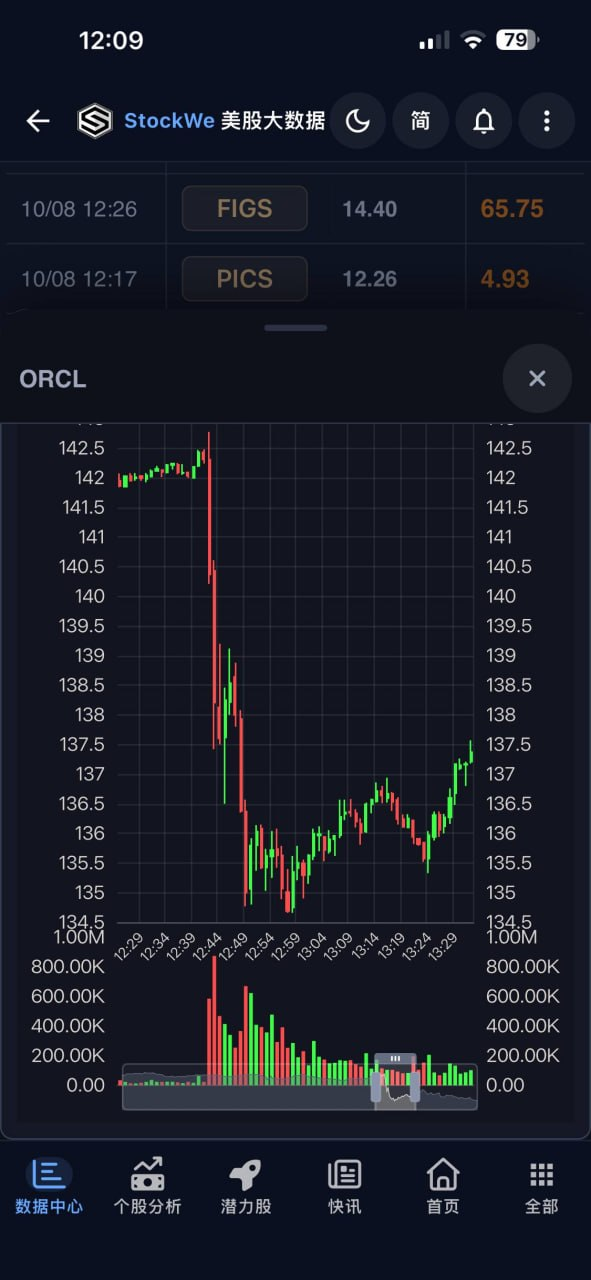
Jika Anda melihat peringatan dan grafik intraday bersama, waktu menjadi sangat jelas:
ORCL mulai anjlok cepat sekitar pukul 12:42 (UTC+8), kemudian turun dari atas 142 dolar ke sekitar 135 dolar, penurunan hampir 5%, hanya dalam 5 menit.
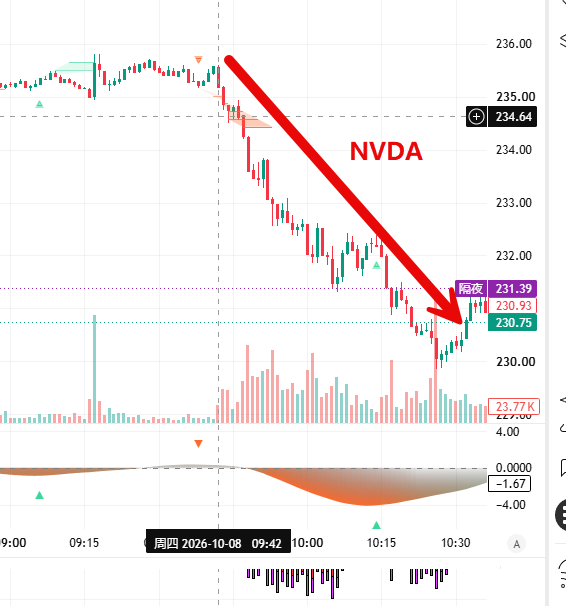
Peluang langka seperti ini memberikan kesempatan baik bagi anggota VIP kami untuk melakukan short selling pada saham AI seperti Nvidia NVDA dan AMD,
Peran App data besar StockWe saham AS adalah terus memantau kondisi pasar untuk Anda. Setelah sinyal penurunan mendadak terpicu, kode perusahaan, tingkat perubahan dan harga akan langsung dikirim ke ponsel Anda, memungkinkan Anda untuk memantau tren, memeriksa kepemilikan, dan memutuskan langkah selanjutnya.
Cara penghitungan pendapatan: Apa sebenarnya arti pendapatan tahunan?
Namun setelah menerima peringatan ini, kita juga harus memahami: Penurunan kali ini, sebenarnya mengubah apa dari perusahaan?
Selisih 20 miliar dolar terlihat besar, namun tidak bisa langsung dipahami sebagai OpenAI kehilangan pesanan 20 miliar dolar. Kali ini lebih banyak berkaitan dengan lingkup statistik pendapatan, sementara pasar sebelumnya membangun ekspektasi lebih tinggi untuk rantai industri AI berdasarkan angka yang lebih besar.
Menurut situs investasi saham AS, inilah yang harus terus kita bahas: Angka bisa dijelaskan dengan jelas, tetapi apakah penilaian yang menopang harga saham masih berlaku?
Kita harus menjelaskan dulu apa itu “pendapatan tahunan”, agar diskusi selanjutnya tidak melenceng.
Misalnya sebuah perusahaan memperoleh pendapatan 1 miliar dolar pada satu bulan, dikalikan 12, akan mendapat pendapatan tahunan 12 miliar dolar. Ini mencerminkan laju pendapatan saat ini, tidak berarti perusahaan telah mendapatkan 12 miliar dolar selama setahun terakhir, juga tidak menjamin perusahaan akan mempertahankan tingkat ini setiap bulan ke depannya.
Bagi perusahaan yang pertumbuhannya cepat, indikator ini berguna karena pendapatan pada bulan-bulan awal tahun yang lebih kecil akan menurunkan pendapatan tahunan, sehingga tidak mencerminkan perkembangan bisnis terbaru. Namun saat melihat angka ini, kita juga harus ingat: ia memperlihatkan kecepatan, pendapatan sepanjang tahun masih harus terealisasi bulan demi bulan.
Kontroversi OpenAI kali ini juga melibatkan perbedaan statistik dari saluran mitra.
Laporan publik menunjukkan bahwa statistik pendapatan tahunan Anthropic mencakup penjualan yang dihasilkan melalui saluran mitra seperti AWS, Google Cloud, sedangkan data yang diungkapkan oleh OpenAI tidak termasuk pendapatan dari saluran tersebut. Angka yang lebih tinggi sebelumnya berasal dari penyesuaian untuk memudahkan perbandingan oleh investor.
Anda dapat membaginya menjadi tiga bagian:
- Berapa uang yang dibayarkan pelanggan untuk layanan AI;
- Berapa pendapatan yang diakui perusahaan model dan platform cloud masing-masing;
- Berapa yang tersisa bagi perusahaan setelah dikurangi biaya komputasi, saluran, dan biaya lainnya.
Satu pembayaran pelanggan yang sama dapat melibatkan beberapa perusahaan dalam rantai industri, tetapi tidak boleh dijumlahkan ulang di data beberapa perusahaan berbeda lalu digunakan sebagai bukti besarnya permintaan akhir.
Jadi, selisih pendapatan kali ini tidak bisa langsung membuktikan pesanan menurun, apalagi menyimpulkan adanya penipuan keuangan. Kita harus memastikan dulu apakah lingkup statistik dari kedua angka itu sama.
Penyesuaian valuasi: Lingkup data bisa dijelaskan, lalu kenapa harga saham tetap turun?
Sebab investor sebelumnya sudah menghitung masa depan berdasarkan angka yang lebih besar.
Membeli saham rantai industri AI biasanya disertai penilaian seperti: pendapatan perusahaan model tumbuh semakin cepat, kemampuannya membeli chip dan menyewa komputasi juga meningkat, sehingga pendapatan dan keuntungan pemasok juga naik.
Sekarang, skala pendapatan perlu dimaknai ulang sehingga kemampuan pengadaan setelahnya juga perlu dievaluasi ulang.
Hitungan sederhana: Valuasi perusahaan tidak berubah, pendapatan dari 70 miliar dolar menjadi 50 miliar dolar, maka rasio valuasi terhadap pendapatan naik 40%.
Ini tidak berarti harga saham harus otomatis turun sekian persen, tetapi mengingatkan kita bahwa pada harga yang sama, perusahaan sekarang membutuhkan pertumbuhan lebih kuat di masa depan untuk menopangnya.
Rantai industri AI sangat sensitif terhadap hal ini, karena pembelian peralatan, ekspansi kapasitas, dan pendanaan biasanya dilakukan sebelum pendapatan direalisasikan. Besarnya investasi pemasok hari ini bergantung pada seberapa banyak klien akan membeli dan membayar di masa depan.
Kendati begitu, kita juga tidak boleh hanya terpaku pada selisih pendapatan saja. OpenAI masih menunjukkan pertumbuhan laju pendapatan keseluruhan Q3 sebesar 77% dan pertumbuhan laju bisnis korporasi sebesar 107%.
Jadi, menurut saya, kabar kali ini terutama mengguncang ekspektasi pasar, sementara belum cukup membuktikan permintaan AI telah berbalik.
Jika ke depannya muncul pengurangan pembelian oleh pelanggan, penundaan proyek, atau pemasok menurunkan proyeksi pendapatan dan pengiriman, barulah itu adalah perubahan operasional yang lebih langsung. Harga saham sudah turun, bukan berarti perubahan itu sudah terjadi, tetapi kita perlu mulai memantaunya dengan serius.
Tekanan arus kas: Pembukuan Oracle lebih patut dicermati
Sampai di sini, mungkin ada yang bertanya: Kenapa pendapatan perusahaan model bisa sangat berpengaruh bagi Oracle?
Lihat saja laporan keuangannya, maka akan mudah dipahami.
Oracle dalam kuartal pertama tahun fiskal 2027 melaporkan:
- Kewajiban kontrak yang belum diakui sebagai pendapatan mencapai 664 miliar dolar;
- Arus kas operasi sekitar 23,1 miliar dolar;
- Belanja modal sekitar 28,5 miliar dolar;
- Arus kas bebas yang diungkapkan perusahaan sekitar minus 5 miliar dolar.
Dalam arus kas operasi juga termasuk sekitar 11,36 miliar dolar pembayaran di muka pelanggan yang bernilai pembiayaan penting. Pembayaran di muka tentu baik karena mengurangi tekanan bagi Oracle untuk keluar modal membeli peralatan dan membangun data center. Namun setelah menerima uang, perusahaan tetap harus berinvestasi membangun dan delivering layanan, pembayaran di muka tidak dapat langsung dianggap sebagai laba yang sudah diperoleh.
Kewajiban kontrak 664 miliar dolar juga demikian. Itu mewakili bisnis yang harus dijalankan di masa depan, bukan kas yang ada di akun bank. Berapa banyak laba yang akhirnya bisa dihasilkan, masih tergantung waktu pengiriman, biaya dan kemampuan pelanggan.
Jika dilihat dalam jangka lebih panjang, permintaan pendanaan akan lebih jelas. Pada tahun fiskal 2026 Oracle, arus kas operasi sekitar 32 miliar dolar, arus kas bebas sekitar minus 23,7 miliar dolar; pada periode yang sama mengumpulkan dana utang 43 miliar dolar dan dana ekuitas 5 miliar dolar.
Ini adalah bisnis yang butuh modal keluar lebih dulu lalu pelan-pelan kembali lagi. Peralatan dan pembangunan dibayar di muka, pendapatan baru diakui belakangan, laba investasi datang lebih lambat lagi.
Selama pelanggan membayar sesuai kontrak dan proyek berjalan lancar, investasi semacam ini bisa mendorong pertumbuhan. Tapi bila pendapatan pelanggan tak sesuai ekspektasi, atau pendanaannya jadi sulit, pemasok juga bisa ikut tertekan.
Jadi, pasar memperhatikan pendapatan OpenAI juga untuk menilai apakah pengadaan jangka panjang terkait dengannya bisa berjalan stabil.
Kualitas komersialisasi
Kita selangkah lebih jauh: pertumbuhan pendapatan model pada akhirnya berasal dari pembayaran pelanggan. Tetapi peningkatan jumlah penggunaan dan peningkatan kemampuan menghasilkan uang bukanlah hal yang sama.
Penurunan biaya pemanggilan model dapat menarik lebih banyak pengguna, namun apakah pendapatan bisa meningkat masih tergantung sejauh mana volume penggunaan bertambah.
Misal harga per panggilan turun setengah, volume pemanggilan naik 50%, total pendapatan justru turun 25%; jika volume pemanggilan naik dua kali lipat, pendapatan baru bisa sama dengan sebelumnya.
Meskipun pendapatan bertambah, perusahaan masih harus membayar biaya komputasi, pelatihan, R&D, dan penjualan. Jika biaya turun lebih cepat, laba bisa membaik; jika persaingan memaksa harga turun terus, pengguna bertambah tetapi defisit kas juga bisa melebar.
Maka, dalam menilai komersialisasi perusahaan model, saya akan memperhatikan beberapa data sekaligus:
- Apakah pelanggan berbayar terus bertambah;
- Apakah pertumbuhan volume penggunaan membawa pertumbuhan pendapatan;
- Apakah biaya penyediaan layanan menurun;
- Apakah kerugian operasi dan pembakaran kas membaik.
Data keuangan Anthropic juga perlu dipisahkan seperti ini. Laporan publik tentang pendapatan 2025 sekitar 4,6 miliar dolar, kerugian operasi sekitar 8,06 miliar dolar; kerugian bersih sekitar 42 miliar dolar dipengaruhi beban akuntansi besar dan tidak bisa dianggap langsung sebagai kas yang terbakar dalam satu tahun.
Menurut situs investasi saham AS, perusahaan model selanjutnya harus membuktikan pertumbuhan pembayaran pelanggan bisa memperbaiki hasil operasi. Jika pendapatan makin besar tapi defisit kas juga makin lebar, tekanan pendanaan tetap belum terpecahkan.
Kembali ke perusahaan yang kita miliki
Pada akhirnya kita tetap harus memeriksa portofolio sendiri: Seberapa besar pengaruh kabar ini terhadap perusahaan yang Anda miliki?
Pemasok chip, platform cloud, operator data center, dan perusahaan model menghasilkan uang dengan cara berbeda, tidak bisa dipukul rata dengan satu kesimpulan hanya karena semuanya terkait AI.
Untuk pemasok chip dan komunikasi optik, saya akan melihat pembelian pelanggan, jadwal pengiriman dan daya saing produk. Kontroversi pendapatan perusahaan model mempengaruhi valuasi, tetapi tidak berarti pemasok langsung kehilangan pesanan hari itu juga.
Untuk operator data center dan komputasi, saya lebih memperhatikan konsentrasi pelanggan, biaya pendanaan, dan pemulihan kas. Jika ekspansi butuh terus berutang dan pelanggan utama bergantung pada pembiayaan untuk membayar, kita tak bisa menilai nilai hanya berdasarkan besaran kontrak.
Perusahaan dengan bisnis utama matang dan arus kas stabil lebih mampu menanggung investasi AI, tetapi tetap harus membuktikan bahwa belanja tambahan bisa membawa pendapatan, laba, atau efisiensi yang lebih baik.
Selanjutnya, saya akan fokus pada empat hal:
- Apakah kontrak besar bisa berubah menjadi pendapatan sesuai rencana;
- Apakah pembayaran pelanggan stabil dan piutang tertagih normal;
- Apakah setelah belanja modal bertambah, arus kas bebas membaik;
- Apakah pertumbuhan pendapatan disertai perbaikan marjin kotor dan hasil operasi.
Saya lebih suka meneliti perusahaan yang bisa mengubah pesanan menjadi pendapatan, dan pendapatan menjadi kas. Perusahaan yang terus bergantung pada pendanaan dan pemulihan laba yang lambat, butuh harga beli lebih rendah untuk mengantisipasi kemungkinan penilaian yang keliru.
Kontroversi OpenAI kali ini masih belum membuktikan permintaan AI sudah maksimum. Tetapi hal ini membuat kita menyadari satu hal: Angka pendapatan memang bisa membuat harga saham naik, namun imbal hasil jangka panjang tetap harus mengandalkan perusahaan benar-benar dapat menghasilkan laba.
Pada pelaporan keuangan berikutnya, saya akan lebih memperhatikan berapa banyak dari investasi ini yang telah memberi pengembalian kas. Jawaban ini, jauh lebih membantu kita menilai nilai saham yang kita miliki dibanding kontrak yang baru saja ditandatangani.
Data Besar Saham AS
Meluncurkan fitur "Perhatian Saya"
Masukkan kode saham AS yang ingin Anda pantau, maka Anda dapat membangun pool pemantauan saham Anda sendiri. Sistem AI kuantitatif kami akan terus menelusuri:
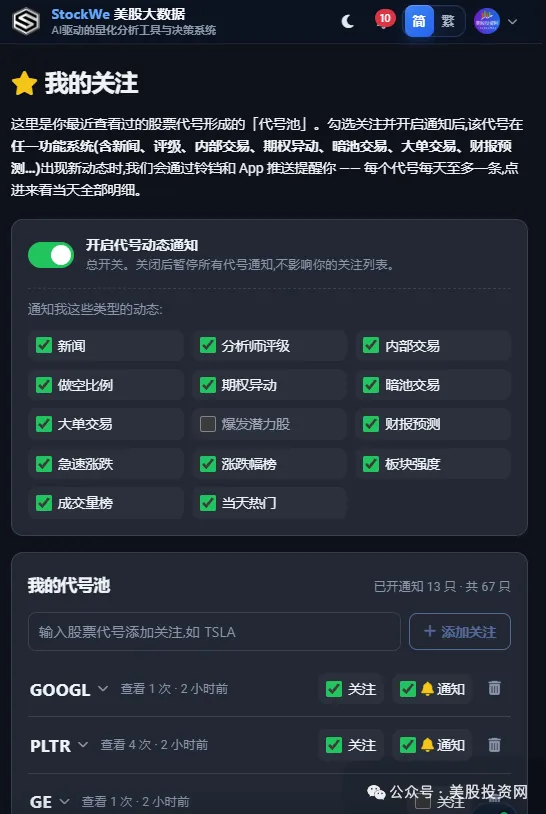
Berita, rating analis, transaksi internal, rasio short selling, pergerakan opsi, transaksi dark pool, transaksi besar, prediksi laporan keuangan, pergerakan harga naik turun ekstrim, dan tren penting lainnya.
Misalnya Anda pantau NVDA, berapa banyak berita hari ini, apakah ada pergerakan opsi, perubahan di dark pool atau transaksi besar, tinggal klik untuk melihat langsung.
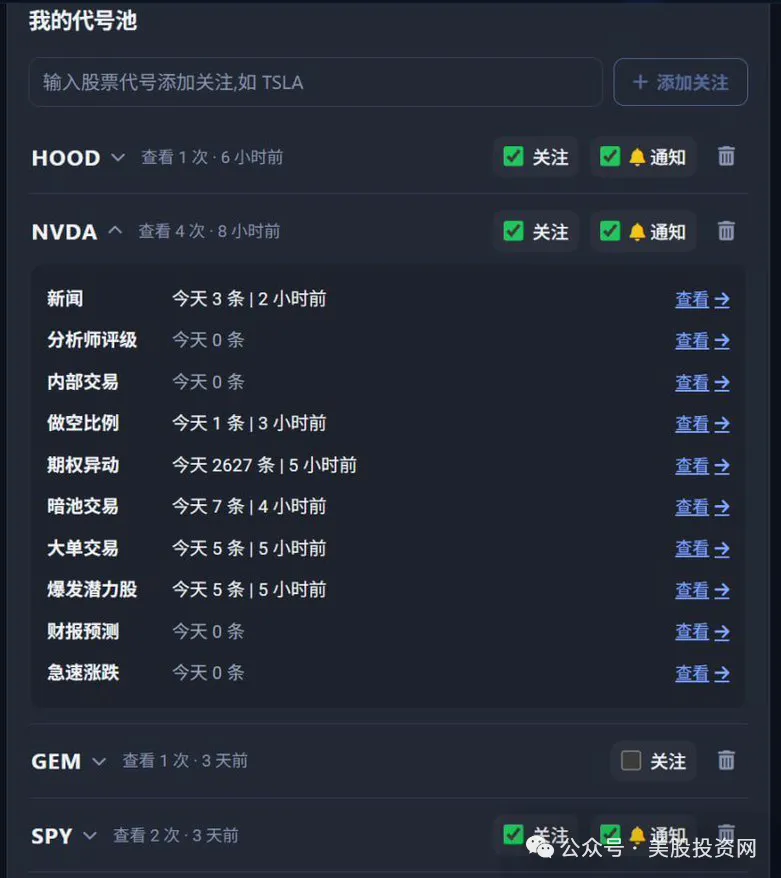
Yang lebih penting, setelah notifikasi APP diaktifkan, begitu saham yang Anda awasi ada kabar baru, akan langsung dikirimkan notifikasi.
Dulu Anda harus mencari informasi sendiri, kini seluruh saham yang ingin Anda pantau bisa diserahkan ke sistem, pengawasan 7×24 jam.
Bagi pemegang saham jangka panjang, ini adalah sistem peringatan saham individual;
Bagi trader pola dan opsi, ini adalah radar pergerakan real-time.
Masukkan kode sahamnya, jangan lewatkan perubahan penting.
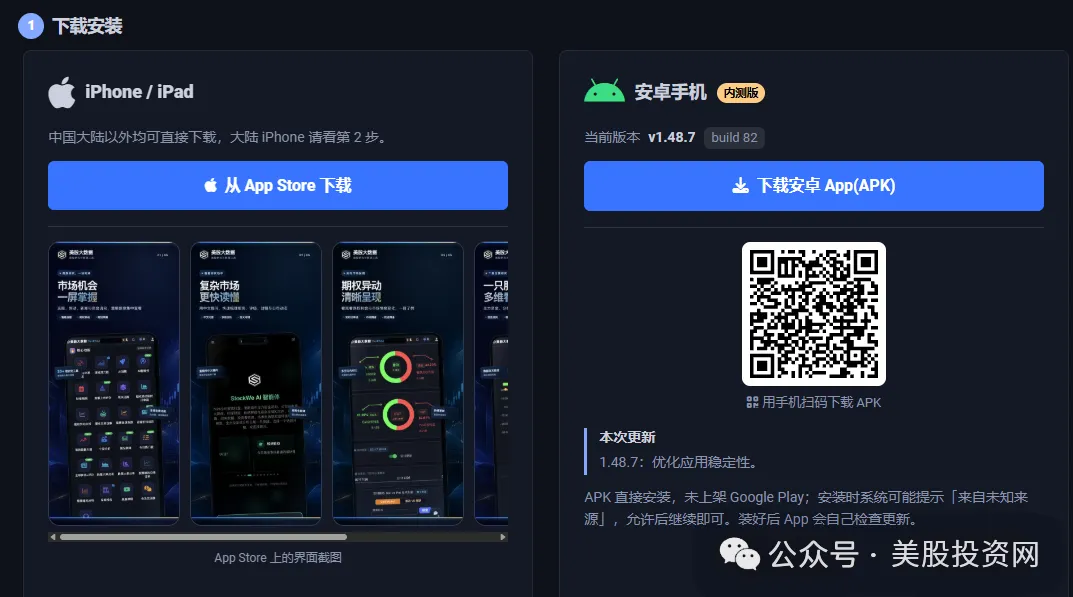
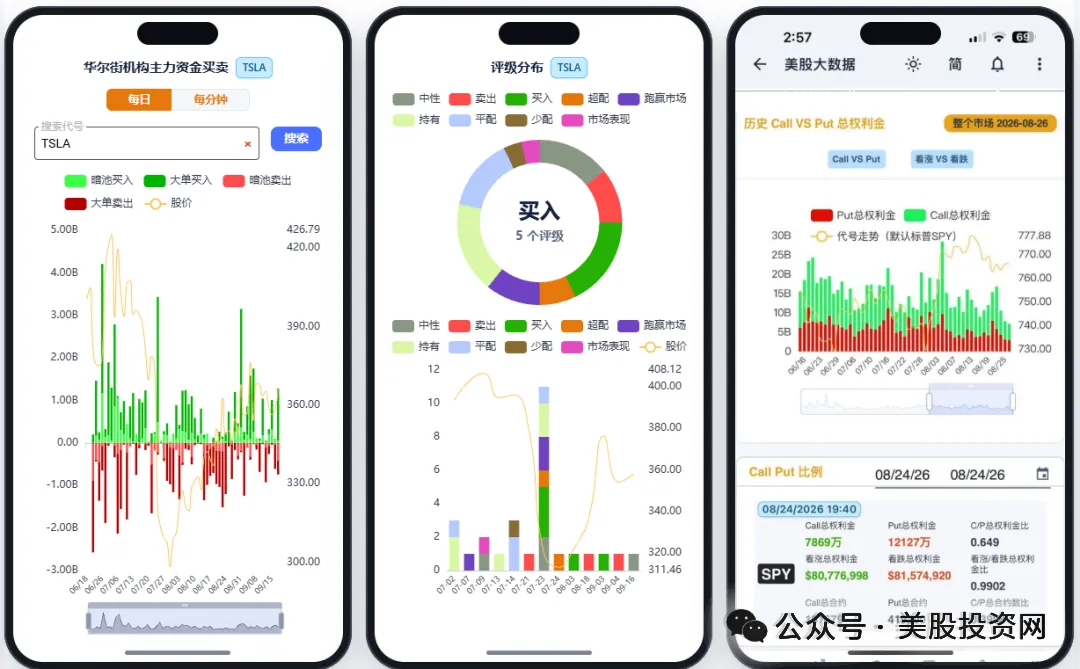
Klik link asli untuk download APP
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs: Tetap optimis terhadap prospek industri penyulingan, Valero Energy (VLO.US), Marathon Petroleum (MPC.US), dan HF Sinclair (DINO.US) sebagai pilihan utama
Goldman Sachs tetap optimis terhadap lingkungan keseluruhan industri pengolahan minyak dan menekankan bahwa mereka lebih memilih saham dengan peringkat "beli", termasuk Valero Energy, Marathon Petroleum (MPC.US), dan HF Sinclair (DINO.US).
Pinjaman Mencapai Rekor Tertinggi, Kebangkrutan Meningkat: Apakah Risiko Utang Petani Amerika Serikat Diremehkan?
Jumlah dana yang dipinjam oleh petani Amerika untuk mempertahankan operasional telah mencapai tingkat tertinggi dalam sejarah, namun peningkatan kredit non-tradisional dan kredit dari pemasok menyebabkan adanya kekurangan dalam kemampuan pemerintah federal saat ini untuk mengukur dan melacak utang pertanian.
Starbucks (SBUX.US) menolak berkomentar tentang rumor akuisisi Chipotle (CMG.US): Saat ini fokus penuh pada transformasi, potensi akuisisi mungkin akan sangat mahal
Starbucks (SBUX.US) pada hari Kamis menolak berkomentar terkait sebuah laporan yang menyebutkan bahwa Starbucks pernah mencoba untuk mengakuisisi Chipotle Mexican Grill (CMG.US).
Harga kripto
Lainnya


