
Pratinjau Laporan Keuangan Q3 Palantir: Bisakah Pertumbuhan Komersial di AS Berlanjut dan Ada Ruang untuk Meningkatkan Panduan Tahunan?
 2026/11/02 02:17
🔥 Radar Saham AS Panas Sudah Tersedia! 3 garis utama saham AS + 6 saham pilihan + 7 kalender peristiwa besar, di mana peluang saham AS minggu ini? Klik link untuk melihat 22 arah trading dalam satu gambar→
1. Tinjauan Poin-Poin Investasi
Palantir (PLTR.US) akan mengumumkan laporan keuangan kuartal ketiga tahun fiskal 2026 setelah penutupan pasar saham AS pada 2 November 2026, dengan panggilan telepon pada pukul 5 sore waktu bagian timur AS. Konsensus Wall Street memperkirakan total pendapatan sekitar US$2,18 miliar (yoy sekitar +84,7%), laba per saham disesuaikan US$0,41 (nyaris dua kali lipat secara tahunan). Proyeksi pendapatan Q3 perusahaan sendiri ialah US$2,16–2,164 miliar (rata-rata sekitar +83% ), laba operasional yang disesuaikan US$1,292–1,296 miliar.
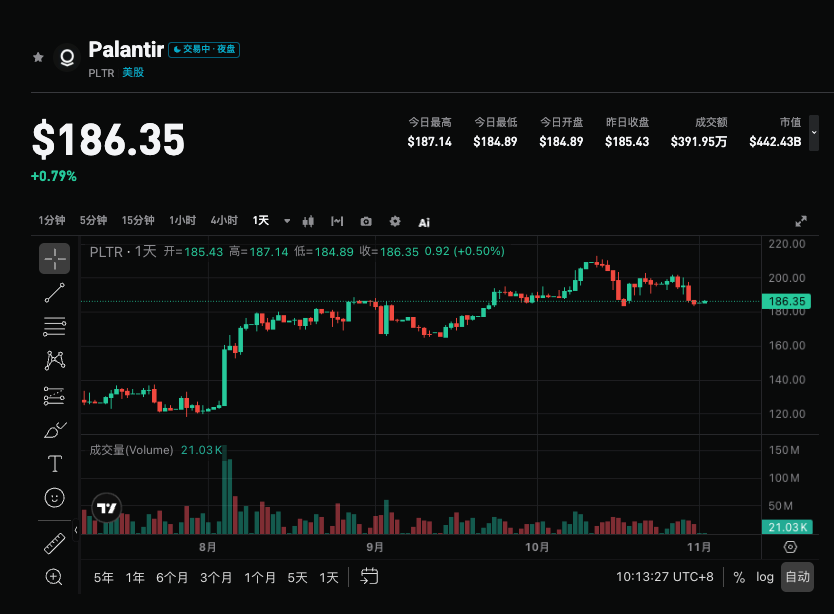
Morgan Stanley berdasarkan wawancara dengan channel dan mitra memperkirakan pendapatan aktual dapat mencapai US$2,27–2,29 miliar (+92–94%), menandai kenaikan pertumbuhan untuk kuartal ke-13 berturut-turut, tetapi tetap mempertahankan peringkat netral (Equal-weight), menganggap valuasi tinggi telah sepenuhnya mencerminkan ekspektasi optimistis, koreksi harga menjadi waktu yang lebih baik untuk masuk posisi. Kali ini, pasar sangat memperhatikan apakah bisnis komersial AS dapat mempertahankan pertumbuhan tinggi, peluang kenaikan proyeksi tahun penuh, serta verifikasi kinerja dalam lingkungan valuasi tinggi.
2. Empat Fokus Utama
Fokus 1: Bisnis Komersial AS Apakah Bisa Melanjutkan Pertumbuhan Tinggi
Bisnis komersial AS masih menjadi mesin pertumbuhan utama. Pada Q2 segmen ini pendapatannya naik drastis 149% menjadi US$764 juta, tetapi basis pembanding naik signifikan, ditambah pertumbuhan jumlah pelanggan turun dari 42% menjadi 35%, sehingga mempercepat pertumbuhan lebih lanjut makin sulit. Pasar dan institusi (termasuk Morgan Stanley, Citi) secara umum menilai bahwa mempertahankan pertumbuhan sekitar 140% sudah merupakan hasil yang bagus. Investor akan fokus pada tingkat retensi bersih, jadwal realisasi kontrak besar serta kemajuan aktual monetisasi platform AIP untuk menilai apakah permintaan tetap kuat.
Fokus 2: Tingkat Kelebihan Ekspektasi dan Ketahanan Bisnis Pemerintah
Proyeksi resmi perusahaan menandakan pertumbuhan sekitar +83%, sedangkan konsensus ekspektasi sekitar +85%, Morgan Stanley memperkirakan +92–94% (atau 5–6% di atas proyeksi, lebih rendah dari Q2 sebesar 7,6%). Bisnis pemerintah AS tumbuh 90% pada Q2 menjadi US$809 juta, diperkirakan masih memberikan kontribusi pertumbuhan yang stabil untuk kuartal ini. Apabila pendapatan aktual jauh melampaui batas atas proyeksi perusahaan dan mendekati atau melebihi US$2,27 miliar, akan mengonfirmasi kekuatan permintaan berbasis AI; hanya sesuai proyeksi tengah dapat menimbulkan kekecewaan.
Fokus 3: Ruang Kenaikan Proyeksi Tahun Penuh dan Prospek Q4
Saat ini proyeksi pendapatan tahun penuh adalah US$8,15–8,158 miliar (sekitar +82%). Proyeksi kinerja Q4 akan menjadi indikator terpenting selanjutnya, dan akan menentukan apakah proyeksi pendapatan tahun penuh dapat dinaikkan lagi. Beberapa institusi (seperti Citi) memperkirakan proyeksi pertumbuhan tahun penuh bisa naik sekitar 10 poin persentase lagi, didorong oleh bisnis AS. Jika manajemen menaikkan proyeksi dan memberikan pandangan positif, hal itu akan menunjang valuasi tinggi; sebaliknya, proyeksi hati-hati bisa membebani harga saham.
Fokus 4: Profitabilitas, Pengendalian Pengeluaran, dan Penyesuaian Valuasi Tinggi
Perusahaan pernah mengindikasikan pengeluaran operasi Q3 akan meningkat (rekrutmen musiman dan pemasaran produk), margin laba kotor yang disesuaikan mungkin terpengaruh biaya cloud hosting. Perlu memperhatikan apakah margin laba operasional disesuaikan tetap mendekati 60% dan kinerja arus kas bebas. Harga saham telah naik signifikan sejak laporan terakhir, valuasi tinggi (target harga skenario optimistis DCF US$295, namun probabilitas implisit opsi hanya 9,3%, dan skenario pesimis turun hingga US$81) berarti meski data baik, reaksi pasar bisa beragam, koreksi justru dianggap sebagai titik masuk yang lebih baik.
3. Risiko dan Peluang Bersamaan
Pemicu Kenaikan:
- Pertumbuhan pendapatan bisnis komersial AS signifikan di atas 140%, atau total pendapatan mencapai lebih dari US$2,27 miliar, mengonfirmasi kelanjutan pertumbuhan tinggi.
- Jelas melampaui ekspektasi dan menaikkan lagi proyeksi pendapatan tahun penuh ke tingkat lebih tinggi, dengan profitabilitas tetap stabil.
- Bisnis pemerintah dan komersial internasional kinerjanya melebihi ekspektasi, platform AIP mendapat lebih banyak umpan balik positif dari klien.
Risiko Penurunan:
- Pertumbuhan bisnis komersial AS melambat ke bawah 140%, atau total pendapatan hanya memenuhi proyeksi tengah perusahaan, gagal melampaui ekspektasi signifikan.
- Proyeksi tahun penuh gagal naik atau prospek Q4 hati-hati, ditambah kenaikan pengeluaran menekan margin laba.
- Dalam lingkungan valuasi tinggi, meski data baik tetap mungkin muncul aksi jual berdasar fakta (sell the fact) untuk ambil untung.
4. Saran Strategi Trading
Logika Long: Jika bisnis komersial AS dan total pendapatan jelas di atas konsensus (mendekati atau melebihi US$2,27 miliar), serta manajemen menaikkan proyeksi tahun penuh dan memberi prospek positif, dapat memperkuat kepercayaan pasar pada Palantir sebagai pemimpin perangkat lunak AI dan menopang perbaikan valuasi.
Risiko Short: Jika data utama hanya sesuai atau sedikit di atas proyeksi perusahaan, pertumbuhan bisnis melambat, atau proyeksi hati-hati, dapat memicu aksi ambil untung, terutama di lingkungan valuasi tinggi dan volatilitas saham teknologi.
Data Kunci:
- Total pendapatan dan pertumbuhan tahunan (apakah di atas US$2,27 miliar)
- Pertumbuhan pendapatan komersial AS dan tren kontrak
- Apakah proyeksi pendapatan Q4 dan tahun penuh dinaikkan
- Margin laba operasional yang disesuaikan dan kinerja arus kas bebas
Saran Operasi: Jika hasil jauh di atas ekspektasi dan proyeksi positif, bisa perhatikan peluang masuk setelah koreksi; jika datanya lemah atau proyeksi cenderung pesimis, waspadai risiko volatilitas jangka pendek dan hindari mengejar harga tinggi. Pengelolaan posisi dan stop loss disesuaikan dengan toleransi risiko masing-masing.
Disclaimer: Konten di atas hanya untuk referensi, bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai

Interpretasi Saham Baru AS| Menyentuh Dua Jalur Konsumsi dan Industri, Tiga Logika Menggambarkan Peta Pertumbuhan AOJE.US
Saat pendapatan dan laba keduanya menurun, cerita pertumbuhan seperti apa yang akan diceritakan oleh Ojie Co., Ltd. untuk meyakinkan para investor di Nasdaq agar membeli sahamnya?

Pengeluaran modal AI mencapai puncaknya? Goldman Sachs: Titik balik sudah dekat, AI sedang beralih dari "super tema" menjadi "narasi biasa"
Goldman Sachs menilai bahwa pertumbuhan belanja modal AI telah mendekati puncaknya, dan tema ini telah berubah dari “narasi supercharged” selama tiga tahun terakhir menjadi “cerita biasa” yang memiliki sisi positif dan negatif, sehingga pasar tidak lagi memberikan dukungan satu arah dalam penilaian. Sementara itu, S&P 500 dan Nasdaq hampir tidak bergerak dalam enam bulan terakhir. Musim laporan keuangan kali ini “cukup untuk mempertahankan posisi, tetapi tidak cukup untuk kembali memicu kenaikan harga.”

Harga kripto
Lainnya


