
Di balik anjloknya harga emas pada bulan Oktober: harga minyak memegang kendali penetapan harga, Goldman Sachs mengungkapkan penarikan dana spekulatif sebesar 19,5 miliar dolar AS

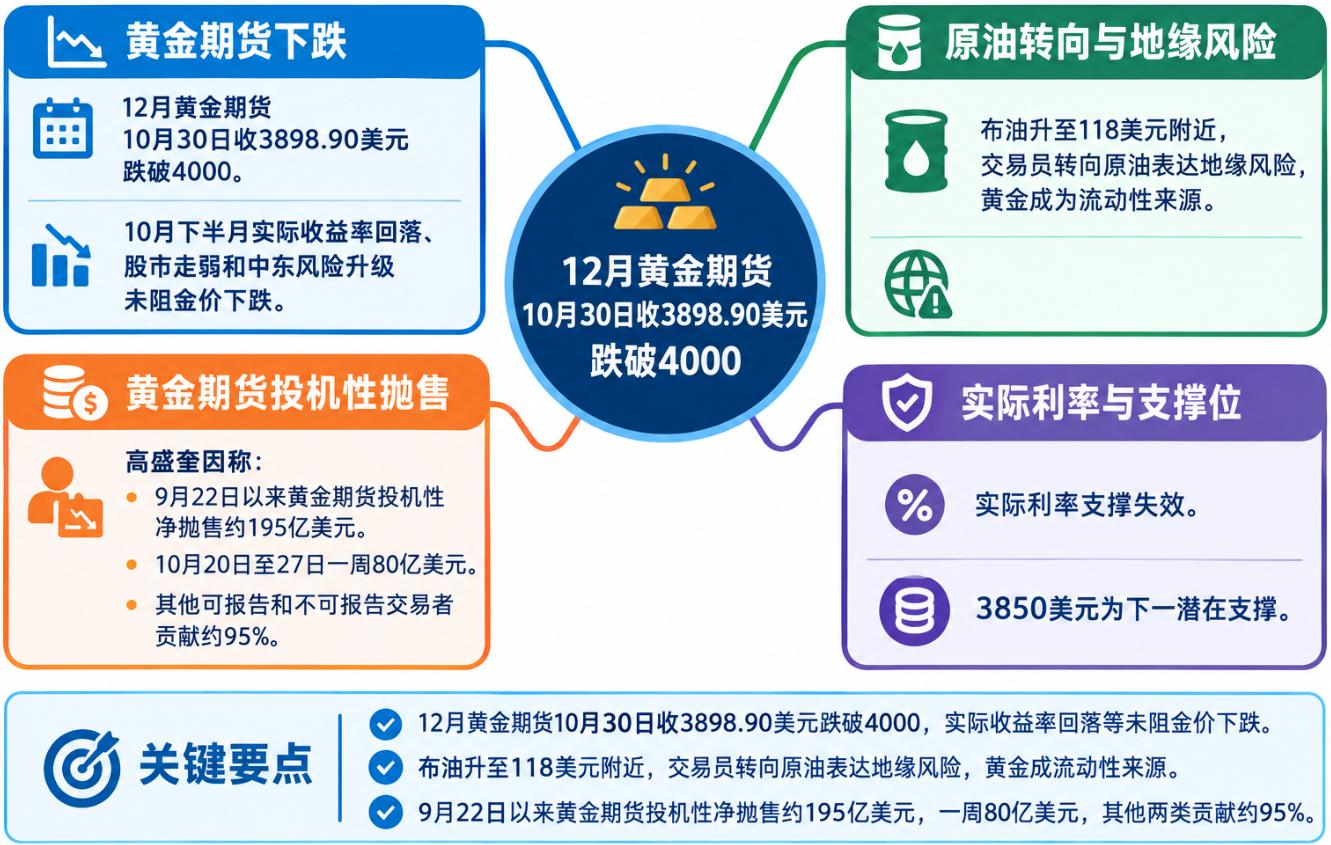
Kontrak berjangka emas dengan penyerahan Desember ditutup pada 30 Oktober di angka 3898,90 dolar AS, menembus batas 4000 dolar AS. Pada paruh kedua bulan Oktober, kinerja emas sangat berbeda dibandingkan dengan aset safe haven tradisional: turunnya imbal hasil riil AS, melemahnya pasar saham, dan meningkatnya risiko eskalasi konflik militer di Timur Tengah, semuanya tidak mampu mencegah penurunan harga emas.
Di balik gelombang penjualan ini, logika perdagangan pasar sedang mengalami perubahan. Harga minyak mentah Brent melonjak hingga mendekati 118 dolar AS, premi risiko geopolitik menyebar ke seluruh kurva kontrak minyak berjangka, semakin banyak trader memilih mengekspresikan risiko perang langsung lewat minyak mentah daripada membeli emas.
Sementara itu, analisa Robert Quinn, analis Goldman Sachs, terhadap data posisi Commodity Futures Trading Commission (CFTC) Amerika Serikat menunjukkan, sejak 22 September, kontrak berjangka emas secara kumulatif mengalami penjualan spekulatif bersih sekitar 19,5 miliar dolar AS. Dalam satu minggu dari 20 hingga 27 Oktober saja, skala penjualan mencapai 8 miliar dolar AS.
Yang patut diperhatikan adalah sumber dana tersebut. Dalam gelombang penjualan terbaru, trader 'Other Reportables' dan 'Non-Reportables' menyumbang sekitar 95%, sementara total posisi long kategori lainnya masih berada di level tertinggi sejarah.
Harga Minyak Gantikan Emas, Jadi Instrumen Utama Aksi Geopolitik Risiko
Performa emas yang tidak biasa di bulan Oktober terutama perlu dijelaskan dari pasar minyak.
Kontrak berjangka minyak mentah Brent dengan penyerahan Januari sempat bertengger di kisaran 118 dolar AS, mencerminkan pasar memperhitungkan premi risiko yang lebih tinggi akibat potensi eskalasi konflik militer di Timur Tengah. Yang menjadi perhatian bukan hanya harga minyak itu sendiri, tetapi juga tren penyebaran premi risiko ke kontrak jangka panjang.
Ketika premi risiko perang meluas dari kontrak penyerahan dekat ke kontrak jangka panjang, itu berarti pasar tak hanya khawatir gangguan pasokan sementara, namun juga kemungkinan gangguan pasokan, eskalasi militer, hingga ketidakpastian logistik yang berlangsung lebih lama.
Perubahan ini juga memengaruhi cara investor mengekspresikan risiko geopolitik. Trader semakin cenderung langsung membeli minyak mentah, dan menggunakan emas sebagai sumber likuiditas. Mereka mungkin menjual emas untuk mendanai posisi investasi lain, memenuhi persyaratan margin, atau menurunkan risiko portofolio secara keseluruhan.
Meskipun pengiriman fisik minyak mentah Teluk Persia sebagian besar telah kembali normal, pasar minyak tetap memperhitungkan premi risiko eskalasi konflik militer Timur Tengah yang cukup besar.
Sejalan dengan itu, hubungan terbalik antara harga minyak Brent dan logam mulia menjadi semakin nyata. Dulu, ketegangan geopolitik biasanya mendorong arus dana ke emas dan perak; tapi pada paruh kedua Oktober, saat minyak mentah naik, logam mulia justru terus melemah.
Kinerja pasar menunjukkan, jika hubungan ini berlanjut dalam waktu dekat, setiap kenaikan 10% harga Brent bisa menyebabkan penurunan sekitar 4% pada emas. Ini hanyalah observasi terhadap kinerja pasar baru-baru ini dan bukan aturan perdagangan yang bisa diterapkan secara mekanis. Terlebih lagi, saat harga minyak telah memperhitungkan banyak premi risiko geopolitik, korelasi tersebut bisa cepat berubah seiring dinamika pasar.
Hal ini juga menjelaskan mengapa emas tidak menunjukkan ciri aset safe haven tradisional dalam siklus konflik Timur Tengah kali ini. Minyak mentah secara bertahap menjadi instrumen utama pengukuran risiko geopolitik, sementara emas di beberapa transaksi justru berperan sebagai alat pendanaan dan penyesuaian eksposur risiko.
Namun, harga minyak hanya menjelaskan sebagian penyebab penurunan emas. Hal yang benar-benar perlu diperjelas adalah investor mana saja yang menjadi aktor utama penjualan emas besar-besaran.
Net sell 19,5 Miliar Dolar dalam Lima Minggu, Dana di Luar Hedge Fund Tradisional jadi Motor Utama
Quinn dalam laporan bertajuk “Emas Berjangka: Penjualan Spekulatif Beruntun Lima Pekan” menganalisis data posisi trader CFTC hingga 27 Oktober.
Data menunjukkan, sejak 22 September, kontrak berjangka emas secara kumulatif mengalami penjualan spekulatif bersih sekitar 19,5 miliar dolar AS. Dalam satu minggu statistik yakni 20-27 Oktober, Managed Money, Other Reportables, dan Non-Reportables secara total memangkas eksposur sekitar 8 miliar dolar AS.
Dari 8 miliar dolar tersebut, 5,2 miliar dolar berasal dari penutupan posisi (long/laba direalisasikan), sementara 2,8 miliar dolar berasal dari pembukaan posisi short baru.
Perbedaan ini sangat penting. Yang pertama menunjukkan investor menarik keluar dari posisi lama, sementara yang kedua berarti sejumlah dana mulai secara aktif mengambil posisi short pada emas, bukan hanya mengambil untung setelah harga naik.
Dengan harga sekitar 4000 dolar AS per ons, nilai nominal 19,5 miliar dolar setara dengan 150 ton emas. Namun, angka ini hanya mencerminkan nilai nominal di pasar berjangka, bukan berarti ada 150 ton emas fisik yang benar-benar dijual di pasar.
Dari perubahan posisi terlihat, posisi spekulatif emas meningkat cepat saat harga naik pada September, namun segera berbalik saat harga kembali turun.
Yang benar-benar mengejutkan adalah komposisi pihak yang melakukan penjualan.
Pasar biasanya terlebih dahulu memperhatikan hedge fund, Commodity Trading Advisor (CTA), serta akun makro leverage. Dana-dana inilah yang sering dianggap sebagai kekuatan utama penjualan ketika momentum pasar berbalik dan harga turun tajam.
Namun, data Quinn menunjukkan, dalam satu minggu statistik terbaru, Other Reportables dan Non-Reportables menyumbang sekitar 95% dari total penjualan spekulatif. Dari pihak lainnya, posisi long yang ditutup berkontribusi sekitar 4 miliar dolar AS.
Kategori Other Reportables ini sangat penting untuk diperhatikan. Kategori ini mencakup pelaku pasar berskala besar yang tidak bisa dikelompokkan dengan mudah ke dalam Managed Fund, Swap Dealer, atau Commercial Hedger tradisional.
Pelaku seperti ini mungkin termasuk institusi proprietary trading, family office, serta akun institusi lainnya. Namun, CFTC tidak mengungkapkan identitas spesifik pelaku pada data kategorisasi ini.
Ini berarti tekanan jual di pasar emas tidak hanya berasal dari hedge fund tradisional. Bahkan jika akun spekulatif paling diperhatikan telah memangkas posisi besar-besaran, investor lain tetap bisa memiliki posisi long dalam jumlah signifikan.
Laporan Quinn juga mengungkap risiko lain.
Selama Oktober, posisi long total kategori lainnya sempat melebihi 20% dari total open interest kontrak emas berjangka. Hingga 27 Oktober, proporsi itu turun ke sekitar 18%, namun tetap lebih tinggi dari 11%-12% pada awal tahun ini.
Dengan kata lain, pasar telah mengalami banyak penutupan posisi, tetapi potensi tekanan kelebihan posisi belum benar-benar hilang. Fokus investor bukan hanya pada apakah hedge fund sudah sepenuhnya keluar, namun juga pada kemungkinan dana dengan kecepatan penyesuaian lebih lambat akan terus keluar.
Selain itu, laporan posisi CFTC hanya mencerminkan posisi hingga Selasa, 27 Oktober. Setelah itu, harga emas masih lanjut turun. Jadi, data yang ada hanya memperlihatkan pola penjualan sebelum emas menembus level kunci, tapi tak bisa mengungkap berapa banyak posisi yang benar-benar ditutup dalam beberapa hari terakhir. Laporan posisi berikutnya akan memberi informasi lebih lengkap.
Tingkat Bunga Riil Gagal Menopang Harga Emas, Biaya Proteksi Penurunan Naik Jelas
Faktor harga makro tradisional juga menunjukkan bahwa koreksi emas kali ini sudah tidak lagi bisa dijelaskan sekadar oleh pergerakan yield riil maupun dolar AS.
Quinn mencatat, antara 20 hingga 27 Oktober, imbal hasil riil AS tenor 10 tahun turun 11 basis poin, tapi harga emas tetap turun sekitar 1,6%. Pada periode yang sama, minyak Brent naik 4,1%, dan dolar AS menguat 0,6%.
Turunnya imbal hasil riil biasanya menjadi sentimen positif bagi emas yang tak memberikan pendapatan bunga, namun penguatan dolar AS dan kenaikan harga minyak bisa membebani. Tapi dalam sepekan itu, dukungan dari imbal hasil riil tak cukup menahan tekanan dari faktor lain.
Antara 27 hingga 30 Oktober, harga emas turun lagi 4,3%, Brent Oil lanjut naik 3,7%, sementara dolar dan yield riil justru menurun dari angka sebelumnya.
Kombinasi ini menunjukkan, perdagangan di pasar semakin terpengaruh oleh penyesuaian posisi dan kebutuhan likuiditas akibat dinamika geopolitik, sehingga hubungan harga dengan yield riil tradisional untuk sementara bukan faktor utama penentu harga.
Manajemen likuiditas oleh institusi negara juga bisa menjadi saluran penularan risiko potensial. Kenaikan harga energi dapat meningkatkan kebutuhan pembiayaan dolar AS bagi negara pengimpor minyak, dan ketidakstabilan geopolitik bisa mengubah preferensi likuiditas pengelola cadangan devisa negara.
Pada perang Iran-Maret 2026, Turki pernah menjual emas, dan mendapatkan likuiditas melalui swap berbasis emas demi mempertahankan nilai lira Turki. Ini menunjukkan, emas yang dijadikan cadangan devisa pun bisa digunakan untuk memperoleh likuiditas jika diperlukan.
Namun, data posisi CFTC tidak bisa menidentifikasi apakah institusi negara melakukan penjualan di pasar berjangka, dan analisis Quinn tidak membuktikan bahwa bank sentral negara-negara kini menjual emas fisik. Ini hanya kemungkinan mekanisme penularan risiko, bukan sumber penjualan yang sudah terbukti terjadi.
Patut dibedakan pula aksi pembelian struktural oleh lembaga resmi dengan penutupan posisi leverage di pasar berjangka. Bank sentral bisa saja terus menambah cadangan emas fisik untuk keperluan jangka panjang, bersamaan dengan investor spekulatif yang masih menjual berjangka dalam jumlah besar, menekan harga pasar. Kedua kelompok ini memiliki motivasi investasi dan siklus transaksi yang sangat berbeda.
Pasar opsi menyediakan perspektif lain: Investor saat ini membayar biaya lebih tinggi untuk proteksi penurunan harga emas.
Quinn menunjukkan, volatilitas tersirat tiga bulan emas dan skewness put-call 25 Delta terstandarisasi (25-delta put-call skew) keduanya mengalami kenaikan. Skewness sudah mencapai persentil ke-85 dari rentang volatilitas setahun terakhir.
Hal ini mencerminkan kekhawatiran investor terhadap risiko penurunan harga emas makin dalam. Sebelumnya saat harga emas naik, dana bersedia membayar premi untuk terlibat dalam tren naik; ketika pasar mulai lemah, investor makin menekankan proteksi penurunan lebih lanjut.
Namun, harga opsi sendiri tidak bisa membedakan apakah transaksi terkait bertujuan membeli proteksi penurunan atau murni spekulatif bearish pada emas.
Departemen perdagangan komoditas Goldman Sachs atas transaksi pasar Jumat lalu juga menunjukkan investor masih belum punya keputusan arah yang jelas.
Departemen tersebut menyebut, beberapa investor long sudah merasa khawatir dengan jatuhnya harga emas, sementara calon pembeli masih mempertimbangkan apakah harga sekarang bisa jadi peluang masuk, tetapi partisipasi klien secara langsung relatif terbatas.
Mayoritas aksi jual dilakukan di pasar elektronik; aktivitas di CME (Chicago Mercantile Exchange) mengalami peningkatan mencolok, begitu pula dengan volume transaksi ETF emas, SPDR Gold Trust (GLD).
Departemen perdagangan komoditas Goldman Sachs menganggap 3850 dolar sebagai zona support potensial berikutnya, sambil mengakui kegagalan support sebelumnya di 3950 dolar benar-benar di luar ekspektasi.
Karena itu 3850 dolar menjadi level harga yang patut diawasi, meski bukan berarti koreksi kali ini pasti berakhir di sana. Memastikan apakah gelombang penjualan sudah mendekati akhir, perlu mengamati apakah tekanan jual di kontrak berjangka mulai mereda, biaya proteksi penurunan di pasar opsi berkurang, serta apakah korelasi terbalik antara harga minyak dan emas mulai melemah.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Interpretasi Saham Baru AS| Menyentuh Dua Jalur Konsumsi dan Industri, Tiga Logika Menggambarkan Peta Pertumbuhan AOJE.US
Saat pendapatan dan laba keduanya menurun, cerita pertumbuhan seperti apa yang akan diceritakan oleh Ojie Co., Ltd. untuk meyakinkan para investor di Nasdaq agar membeli sahamnya?

Pengeluaran modal AI mencapai puncaknya? Goldman Sachs: Titik balik sudah dekat, AI sedang beralih dari "super tema" menjadi "narasi biasa"
Goldman Sachs menilai bahwa pertumbuhan belanja modal AI telah mendekati puncaknya, dan tema ini telah berubah dari “narasi supercharged” selama tiga tahun terakhir menjadi “cerita biasa” yang memiliki sisi positif dan negatif, sehingga pasar tidak lagi memberikan dukungan satu arah dalam penilaian. Sementara itu, S&P 500 dan Nasdaq hampir tidak bergerak dalam enam bulan terakhir. Musim laporan keuangan kali ini “cukup untuk mempertahankan posisi, tetapi tidak cukup untuk kembali memicu kenaikan harga.”

Harga kripto
Lainnya


