
L’alba della “DA” di Ethereum: come l’aggiornamento Fusaka rende Celestia e Avail “superflui”?

L'articolo esplora il concetto di blockchain modulare e il processo attraverso cui Ethereum migliora le sue prestazioni tramite l'aggiornamento Fusaka, analizzando le sfide del layer DA come Celestia e i vantaggi di Ethereum. Il riassunto è stato generato da Mars AI. Questo riassunto è stato prodotto dal modello Mars AI, la cui accuratezza e completezza è ancora in fase di aggiornamento iterativo.
Nell’ambito delle criptovalute, abbiamo assistito all’ascesa e alla caduta di innumerevoli grandi progetti. Molti team hanno cercato di conquistare quote di mercato di Ethereum, sempre con le stesse motivazioni: la chain di base non è abbastanza buona—troppo costosa, troppo lenta, non scalabile, oppure troppo restrittiva per gli sviluppatori. Esempi recenti includono Plasma, che ha lanciato una stablecoin Layer-1 (L1) indipendente, e Monad, che punta su una EVM L1 ad alta capacità di throughput.
Col passare del tempo, però, Ethereum ha ripetutamente smentito queste accuse. L’aggiornamento “The Merge” ha dimostrato che Ethereum può effettivamente passare al Proof of Stake (PoS); l’aggiornamento “Dencun” ha sfatato la convinzione che i Rollup (soluzioni Layer-2 per alleggerire la rete Ethereum) non possano mai scalare a causa dei costi troppo elevati.
Giovedì scorso, Ethereum ha ufficialmente lanciato l’aggiornamento Fusaka, sfidando con forza la narrativa secondo cui “Ethereum non può soddisfare la domanda di Rollup ad alto throughput”—proprio il presupposto su cui si basano molte blockchain modulari.
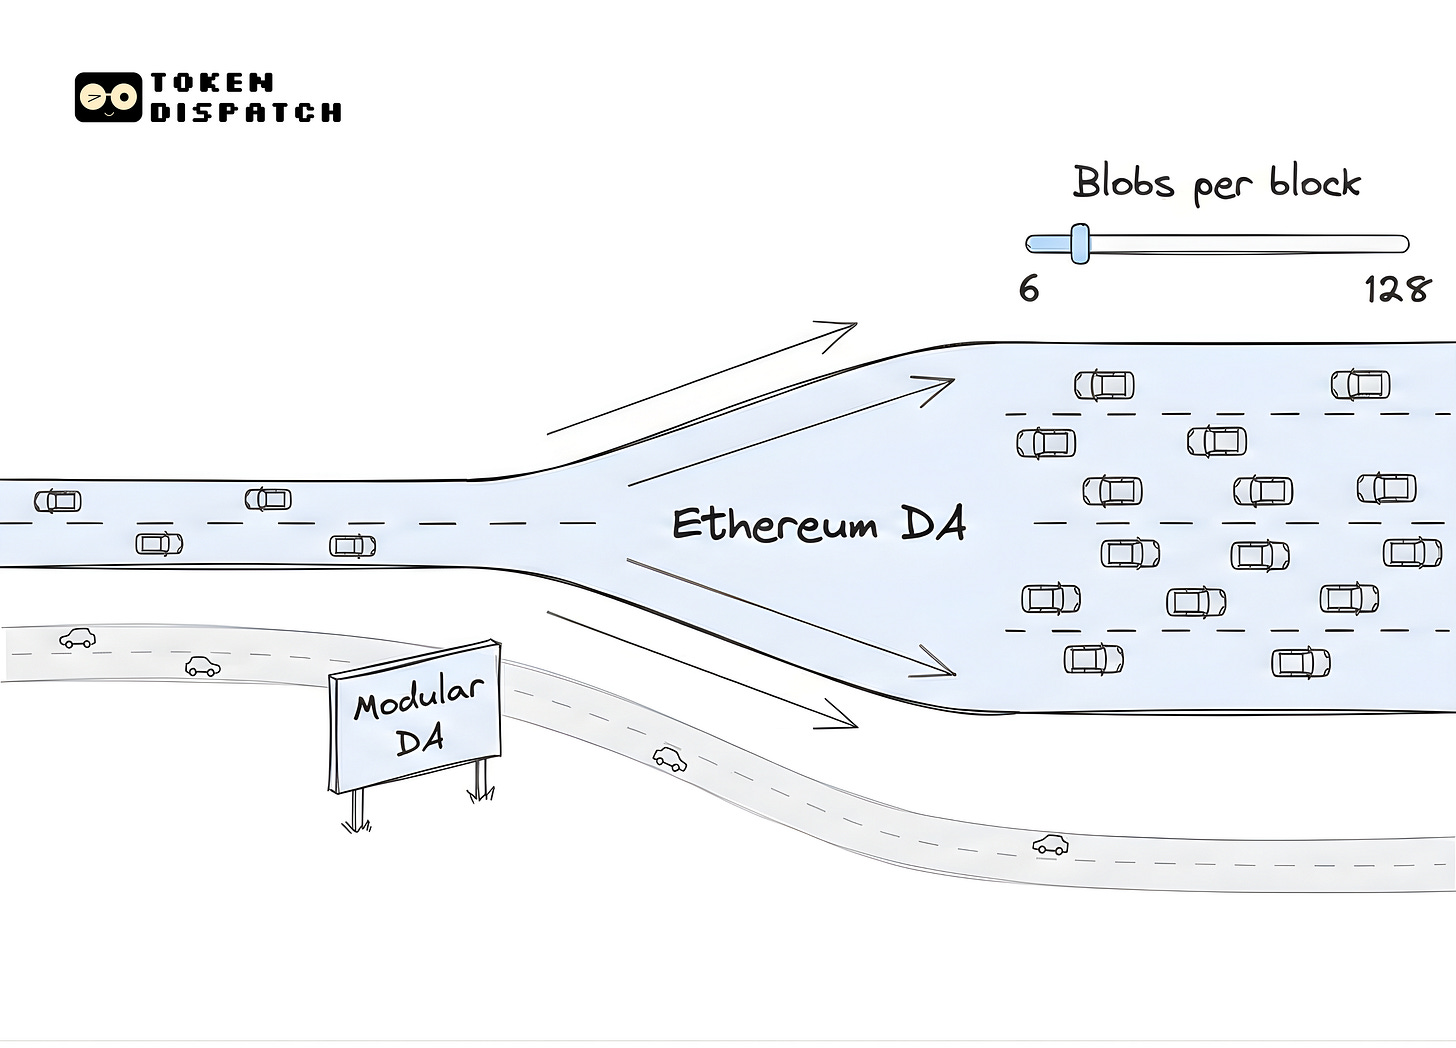
Nella storia di oggi, esploreremo la natura delle blockchain modulari e i cambiamenti portati dall’aggiornamento Fusaka.
Alla fine del 2023, un team con una profonda comprensione dei sistemi distribuiti ha introdotto il concetto di “blockchain modulare”, ovvero una blockchain composta da tre componenti modulari: execution, settlement e data availability. Questo team è Celestia.
Il design della rete Celestia nasce con l’obiettivo di fornire uno dei pezzi del puzzle: la data availability (DA). Il cuore della DA consiste nel dimostrare che i dati sono stati pubblicati sulla rete. Quindi, quando una chain genera un nuovo blocco, i nodi scaricano tutti i dati per verificare la DA.
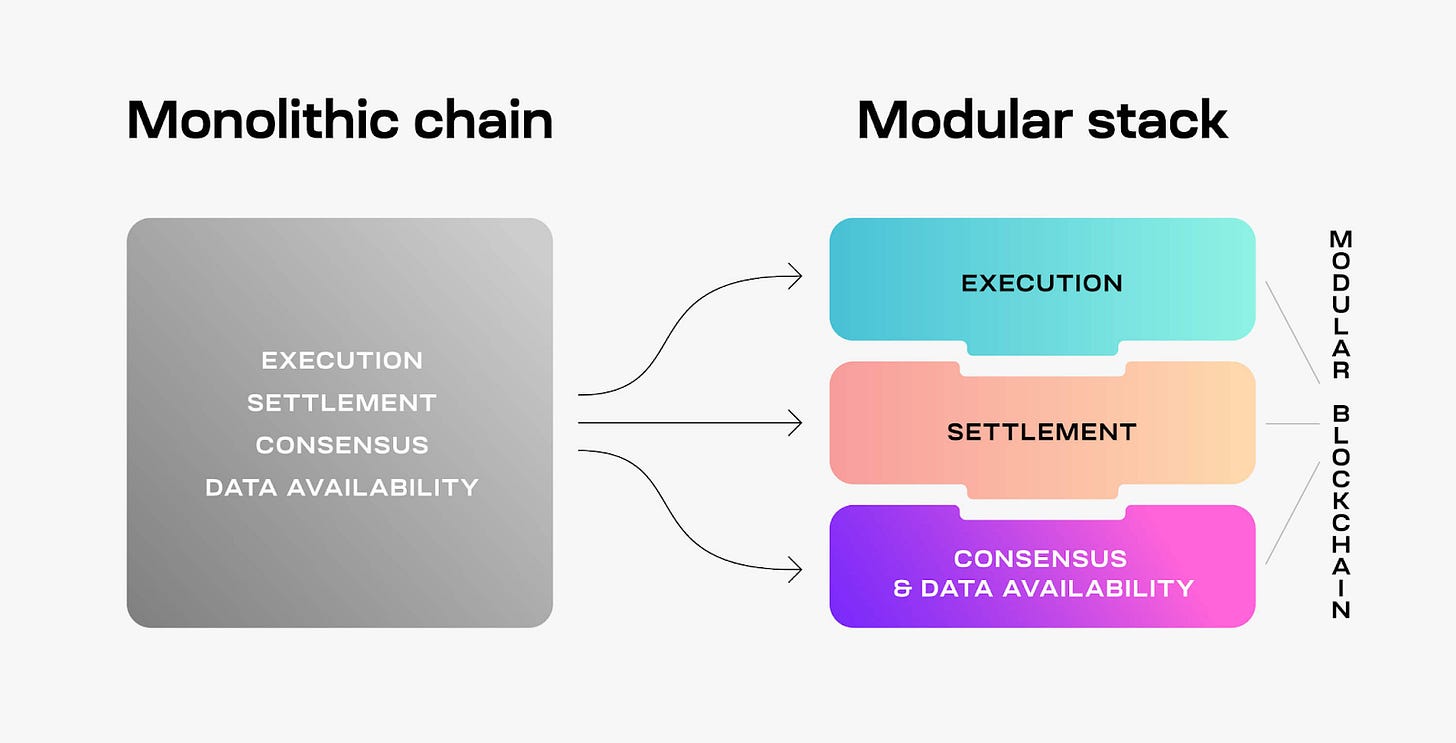
L’idea di Celestia è quella di facilitare l’avvio di una blockchain a chiunque, sfruttando i “pezzi del puzzle” delle infrastrutture esistenti. I progetti possono scegliere Arbitrum Orbit per l’execution, Ethereum per il settlement, e magari Celestia, EigenDA o Avail DA per soddisfare le esigenze di data availability.
La scommessa iniziale di Celestia era: nel 2023, il basso throughput e l’alto costo del Gas di Ethereum lo rendevano inadatto ai Rollup che necessitano di una DA ad alto throughput.
All’epoca, i margini di profitto dei Rollup su Ethereum erano esigui. I team potevano trattenere solo circa il 20% delle commissioni generate e, in alcuni casi, le commissioni di settlement superavano addirittura i ricavi dagli utenti. Gli aggiornamenti successivi, Dencun e Pectra, hanno cambiato questa situazione, riducendo i costi di settlement e migliorando la sostenibilità economica degli operatori Rollup.
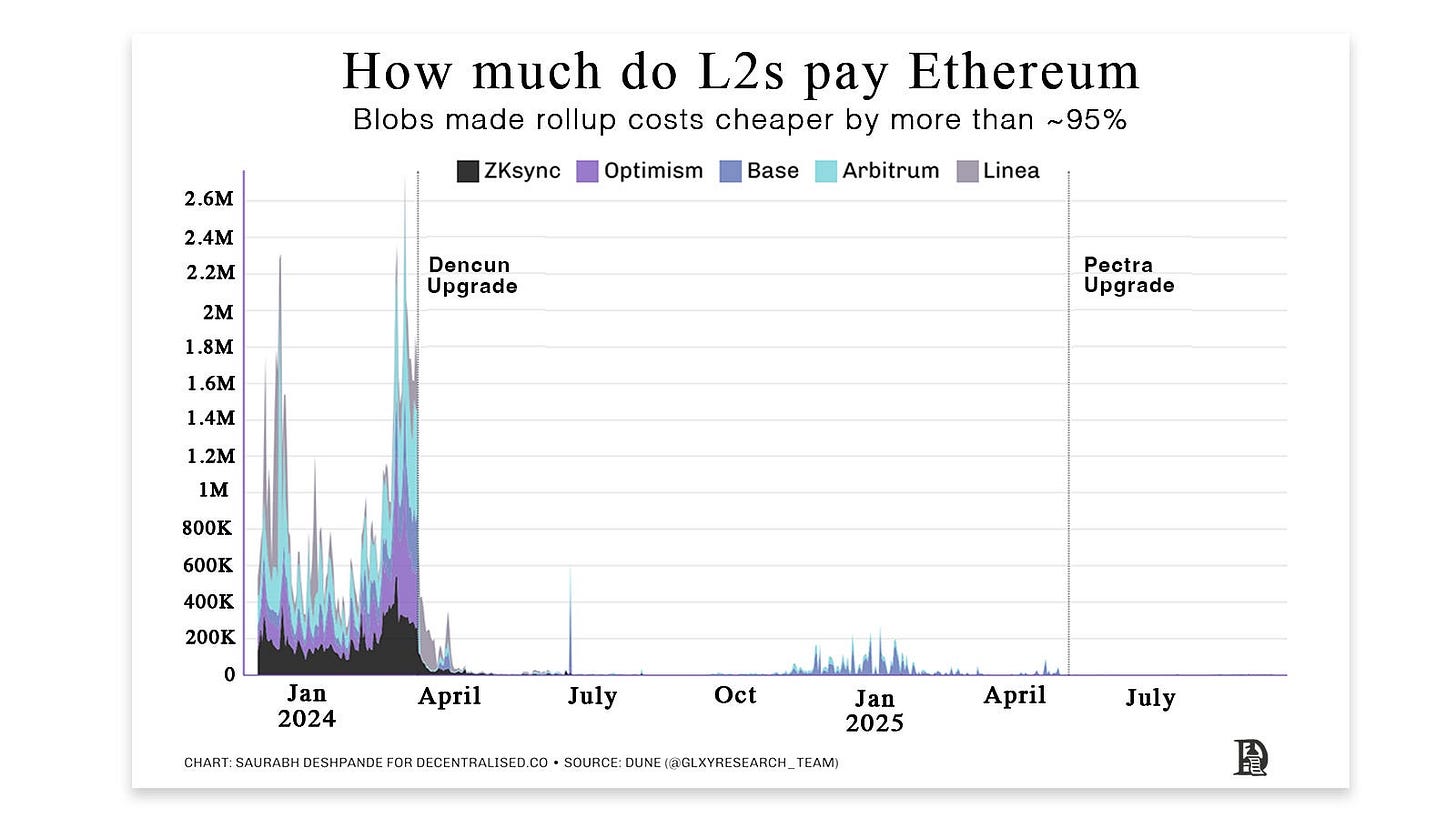
L’aggiornamento Dencun ha introdotto un nuovo spazio chiamato Blobs per archiviare i dati dei Rollup, sostituendo il precedente “calldata”. I Blob sono circa il 95% più economici del calldata. Dencun è stato il primo passo per rendere i costi dei Rollup più accessibili.
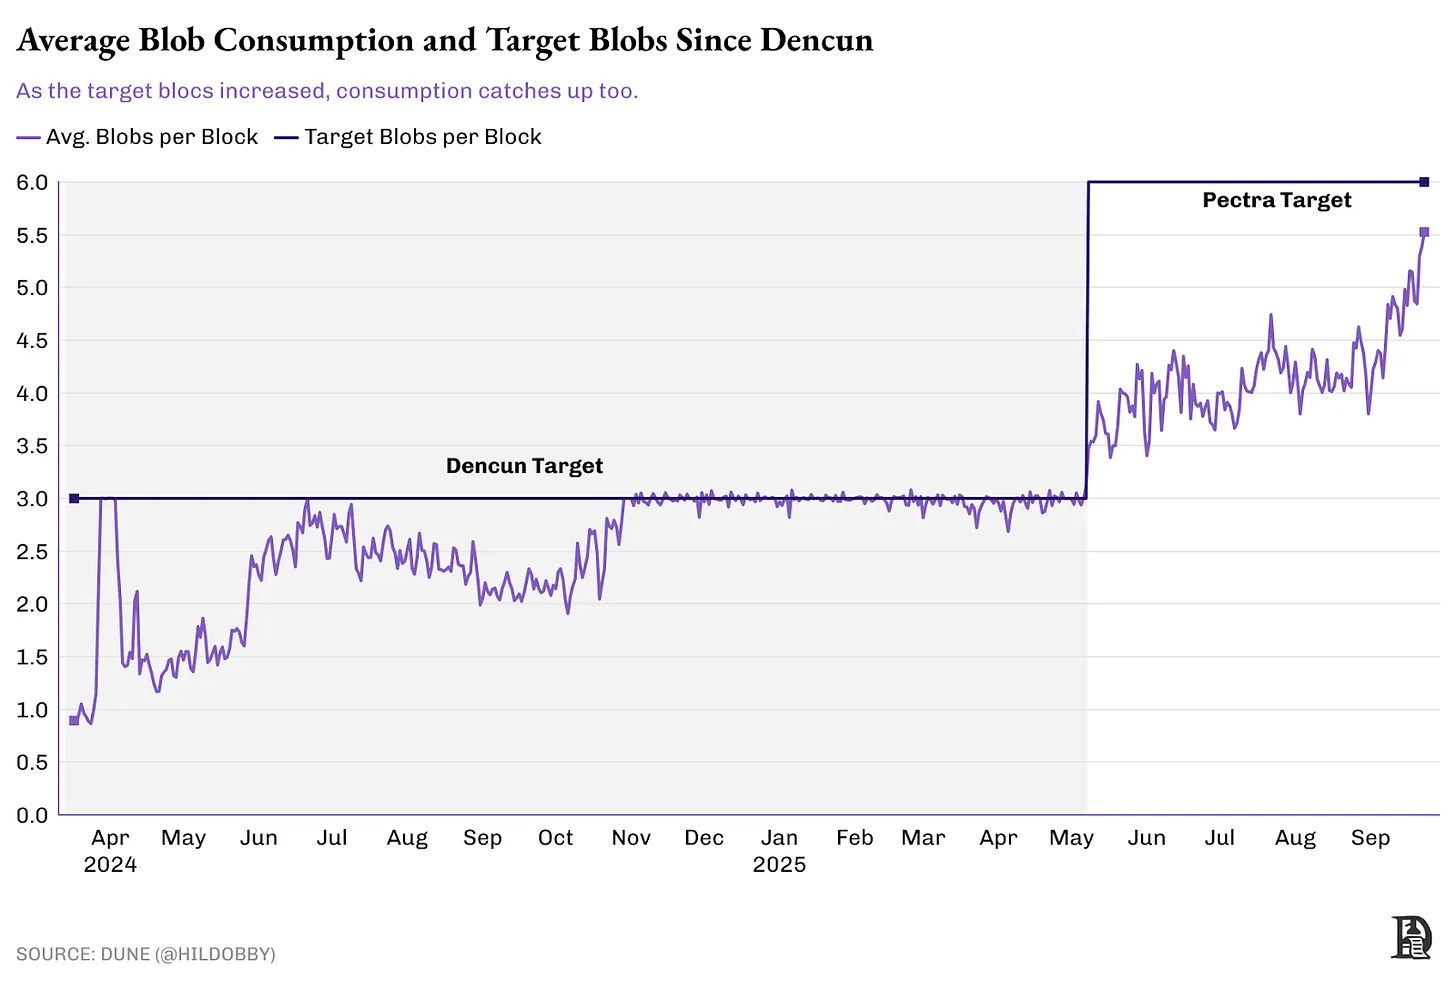
Subito dopo è arrivato Pectra. Questo aggiornamento ha aumentato il numero di Blob per blocco. Se il primo passo è stato creare uno spazio separato per i dati dei Rollup, il secondo è stato aumentarne la capacità. Con l’implementazione di Pectra, l’obiettivo è stato portato a 6 Blob per blocco.
I Rollup hanno trasferito i risparmi sui costi agli utenti. Il risultato è stato una drastica riduzione dei costi di transazione L2, da 50 centesimi a circa 3-4 centesimi.
La visione di Celestia è separare la data availability dall’execution, facilitando la scalabilità delle blockchain riducendo il carico sulla L1 sottostante. L’auspicio è vedere più Rollup operare su un unico layer DA.
Sebbene la visione di “molteplici Rollup” si sia realizzata, questo mercato è stato conquistato da Ethereum. Questi aggiornamenti hanno portato enormi benefici a Ethereum, che ora fornisce soluzioni DA a oltre 55 Rollup e ospita un TVL (valore totale bloccato) superiore a 40 billions di dollari.
Nel frattempo, il layer DA fatica oggi a ottenere adozione. Nelle ultime 24 ore, Celestia ha guadagnato solo 67 dollari di commissioni giornaliere, gestendo 1.600 Blob; al confronto, Ethereum ne ha gestiti 41.000.
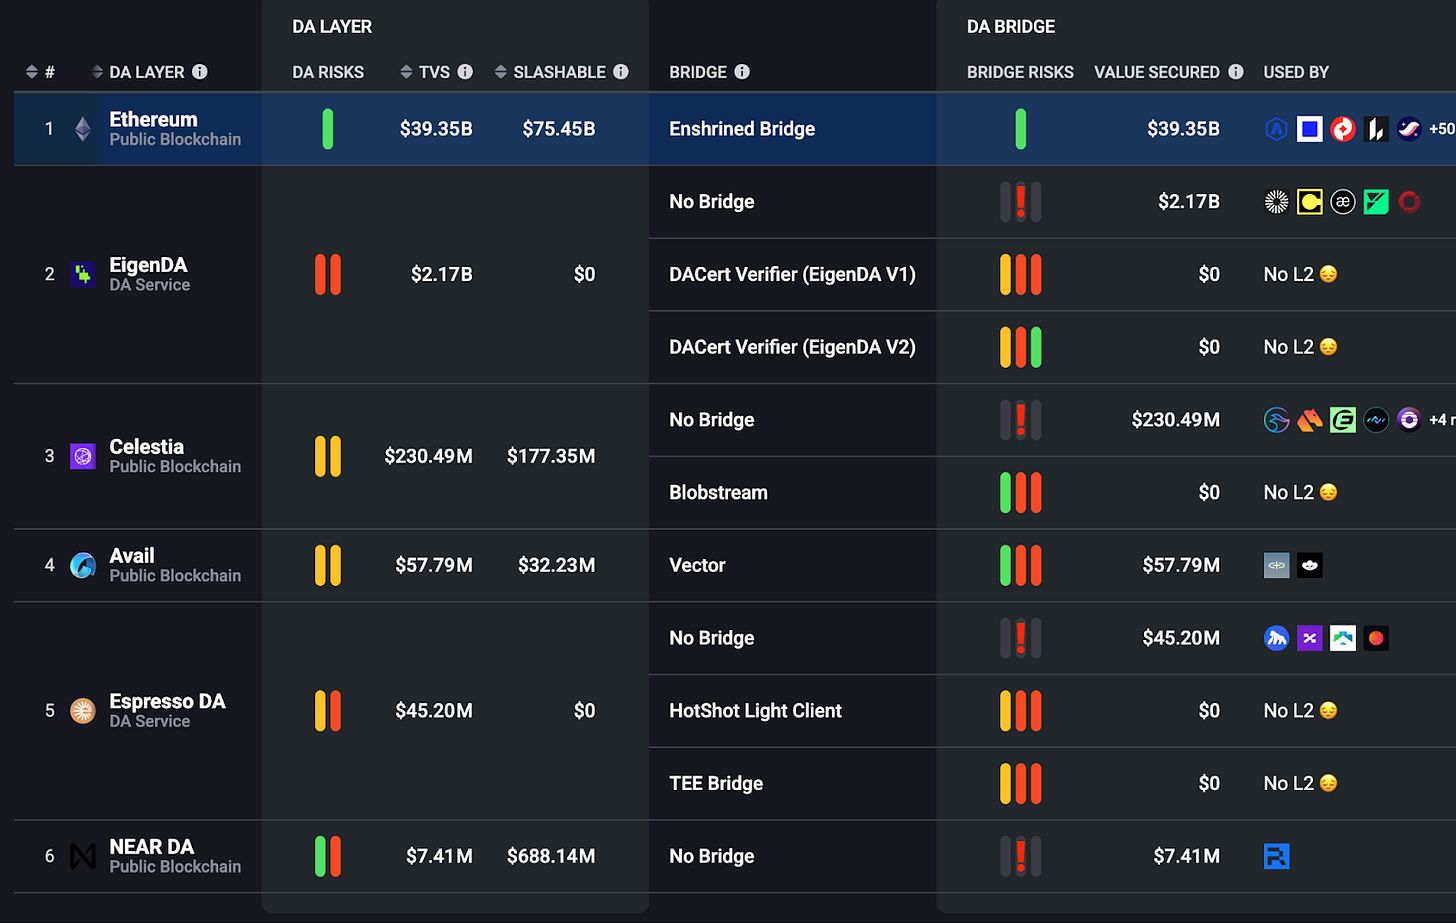
@L2Beat
Questi numeri presto sembreranno “roba da poco”.
Con il recente aggiornamento Fusaka di Ethereum, è stato implementato PeerDAS, un nuovo metodo di campionamento dei dati che aumenta notevolmente l’efficienza nella verifica della data availability.
Ogni nodo controlla minuscoli frammenti di dati casuali e, collettivamente, garantisce che la rete disponga di tutti i dati. Grazie al campionamento, Ethereum ha aumentato la capacità dal target attuale di circa 6 Blob per blocco a circa 10-15 Blob per blocco, e questo meccanismo permette di incrementare gradualmente il numero di Blob per blocco in futuro senza necessità di hard fork. La capacità dei Blob raddoppierà tra un mese e, col tempo, crescerà da 10 a 128 per blocco. Tutto ciò avverrà senza costringere i validatori domestici (piccoli validatori) ad aggiornare il proprio hardware.
L’aumento dell’offerta di spazio nei blocchi riduce il prezzo dei Blob e i costi operativi degli L2, rendendo più facile mantenere un L2 redditizio.
Questo mi ricorda il 2023, quando chain DA come Avail e Celestia pubblicavano tabelle comparative per mostrare che la loro capacità di throughput era superiore a quella dell’aggiornamento EIP-4844 Denarius di Ethereum. All’epoca, i dati di throughput dei layer DA erano davvero superiori rispetto al futuro prossimo di Ethereum. Tuttavia, con l’aggiornamento Fusaka, Ethereum punta a raggiungere il limite di 128 Blob per blocco, pari a circa 16MB/blocco, ovvero il doppio della capacità attualmente offerta da Celestia.
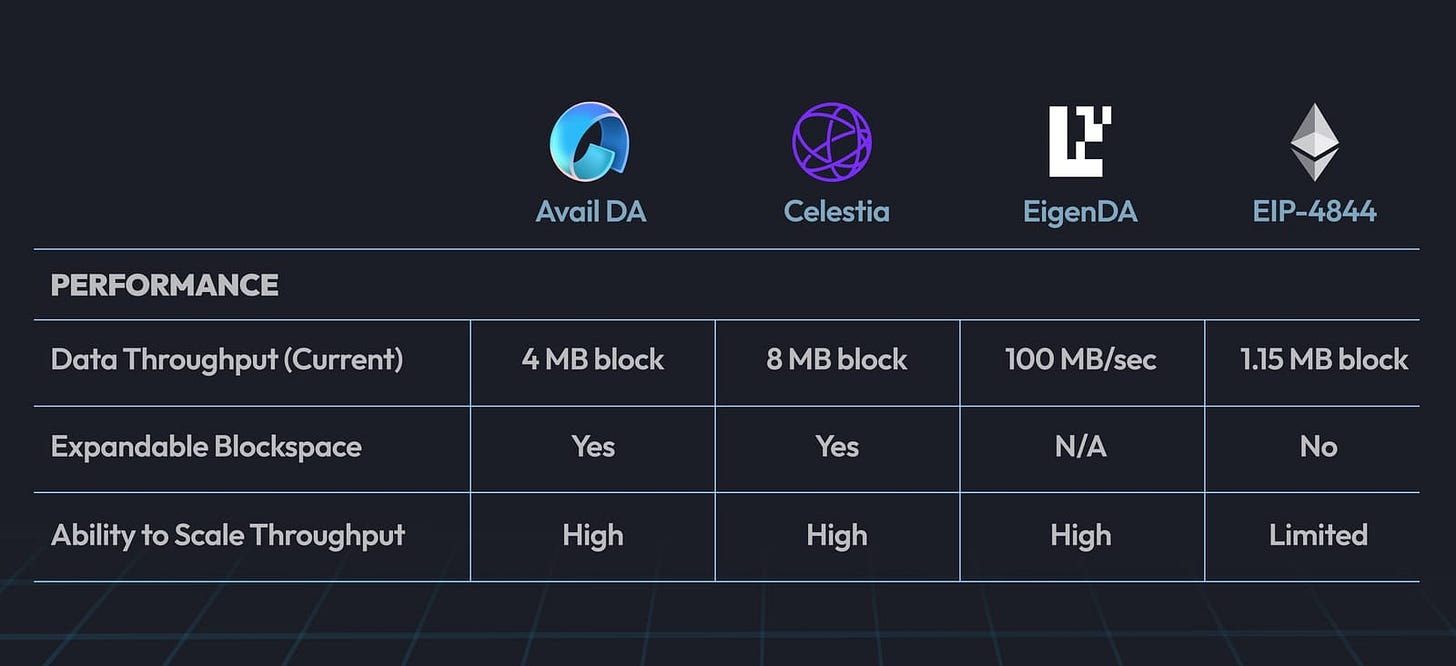
@Availproject
Fusaka rappresenta una pietra miliare importante per Ethereum. La chain ha ampliato con successo la propria capacità di transazione senza escludere i validatori domestici tramite l’aumento dei requisiti hardware, evitando così la centralizzazione della rete.
Fusaka è una celebrazione del percorso di Ethereum verso un futuro “Rollup-centric”. Dai prezzi delle transazioni L2 del 2023, ormai allineati a quelli delle altre transazioni, fino ai Blob PeerDAS di oggi, la rete ha compiuto un lungo cammino.
È sorprendente notare che PeerDAS è solo una delle 13 EIP (Ethereum Improvement Proposal) implementate in questo storico aggiornamento. Oltre a PeerDAS, Fusaka include l’aumento del limite di Gas e introduce una Base fee dei Blob soggetta a limiti di costo di esecuzione, assicurando che le commissioni dei Blob non scendano a zero. Questo potrebbe quindi aumentare le entrate dei validatori per ogni Blob.
I Rollup ora dispongono di un layer dati più prevedibile e scalabile, eliminando la paura che la rete venga sovraccaricata nei periodi di picco. Questa stabilità consente ai team di concentrarsi sugli aggiornamenti infrastrutturali: possono decentralizzare gli ordinatori, sperimentare design a latenza più bassa e migliorare l’esperienza utente senza preoccuparsi che i costi DA possano improvvisamente ritorcersi contro di loro.
Va però sottolineato che, dopo Fusaka, la capacità dei Blob partirà da 10 per blocco e potrà raddoppiare ogni mese solo tramite i meccanismi di rete integrati. Se questi aumenti mensili saranno implementati senza intoppi, sarà la vera prova pratica per PeerDAS. Lo stesso vale per il pricing dei Blob. Sebbene il nuovo prezzo minimo rafforzi gli incentivi per i validatori, l’impatto sull’esperienza utente dei Rollup non è ancora del tutto chiaro.
Nei prossimi mesi, seguirò con attenzione gli interessanti effetti secondari che Fusaka avrà sui Rollup e sulla loro user experience. Non appena avrò aggiornamenti, tornerò a condividerli.
Fino ad allora, godetevi questa stagione di festività.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

La Banca del Giappone si sposta verso una modalità "anti-inflazione"! Kazuo Ueda suggerisce che c'è ancora spazio per ulteriori aumenti dei tassi, le azioni di dicembre attirano attenzione
La Banca centrale del Giappone ha mantenuto venerdì il tasso di interesse di politica monetaria all'1,25%, ma durante la conferenza stampa successiva il governatore Kazuo Ueda ha rilasciato segnali di politica monetaria che meritano più attenzione rispetto alla stessa decisione sul tasso di interesse.

Scommettere tutto sull'AI brucia la mucca da soldi: questa volta il mercato non “premia” più chi brucia denaro!
La competizione dispendiosa nell'AI è ora sotto scrutinio per la redditività: la crescita delle pubblicità di ricerca Google è scesa al livello più basso degli ultimi cinque trimestri, mentre il flusso di cassa libero di Amazon per il trimestre è crollato a -33,5 miliardi di dollari. Nonostante ciò, entrambe le aziende mantengono un piano di spesa in capitale superiore a 400 miliardi di dollari. Con il rallentamento delle principali attività generatrici di cassa e l'aumento del debito e delle esigenze di finanziamento, il mercato sta passando dal premiare gli investimenti in AI a interrogarsi sul loro ritorno economico. La logica di valutazione dei giganti tecnologici è pronta per una rivalutazione.

Wall Street vede l'ambizione di AWS, ma non riesce a comprendere il futuro del business pubblicitario di Amazon
Il bilancio del terzo trimestre di Amazon mostra risultati contrastanti: gli ordini arretrati di AWS sono aumentati del 189% raggiungendo 5780 miliardi di dollari, e il CEO ha promesso raramente una crescita superiore al 40% tra il 2027 e il 2028, puntando a un fatturato di mille miliardi nei prossimi cinque-dieci anni. Tuttavia, la crescita del settore pubblicitario è crollata dal 26% al 12%, mentre le spese in conto capitale hanno raggiunto i 77,3 miliardi di dollari, superando di gran lunga le aspettative, causando un calo del 7% delle azioni nel dopo mercato. Le principali banche di Wall Street continuano a mantenere la raccomandazione di acquisto, ma ammettono che la minaccia strutturale degli agenti AI sull’ecosistema pubblicitario resta una questione irrisolta.
Prezzi delle criptovalute
Altro


