
Bel Fuse (NASDAQ:BELFA) registra vendite superiori alle aspettative nel quarto trimestre dell’anno fiscale 2025

Il fornitore di sistemi e dispositivi elettronici Bel Fuse (NASDAQ:BELFA) ha riportato
È ora il momento giusto per acquistare Bel Fuse?
Bel Fuse (BELFA) Q4 CY2025 Highlights:
- Ricavi: 175,9 milioni di dollari contro una stima degli analisti di 173,4 milioni di dollari (crescita annua del 17,4%, superamento dell'1,5%)
- EPS Rettificato: 1,98 dollari contro una stima degli analisti di 1,10 dollari (superamento dell’80,8%)
- EBITDA Rettificato: 37,59 milioni di dollari contro una stima degli analisti di 34,13 milioni di dollari (margine del 21,4%, superamento del 10,1%)
- Previsione Ricavi per Q1 CY2026 è di 172,5 milioni di dollari a metà intervallo, superiore alla stima degli analisti di 162,3 milioni di dollari
- Margine Operativo: 14,7%, in calo rispetto al 18,1% dello stesso trimestre dell'anno precedente
- Margine di Free Cash Flow: 14,9%, in aumento rispetto all'1,4% dello stesso trimestre dell'anno precedente
- Capitalizzazione di Mercato: 2,91 miliardi di dollari
"Bel ha registrato un forte quarto trimestre, con vendite e percentuale di margine lordo nella fascia alta della nostra guidance", ha affermato Farouq Tuweiq, Presidente e CEO.
Panoramica Aziendale
Fondata dal ventiseienne Elliot Bernstein durante il boom dell’elettronica dopo la seconda guerra mondiale, Bel Fuse (NASDAQ:BELF.A) fornisce sistemi e dispositivi elettronici ai settori delle telecomunicazioni, networking, trasporti e industria.
Crescita dei Ricavi
La performance delle vendite a lungo termine di un’azienda può indicare la sua qualità complessiva. Ogni azienda può sperimentare un successo a breve termine, ma quelle di maggior successo godono di una crescita sostenuta per anni. Negli ultimi cinque anni, Bel Fuse ha aumentato le sue vendite con un tasso di crescita annuale composto del 7,7%. La sua crescita è stata leggermente superiore alla media del settore industriale e dimostra che le sue offerte sono apprezzate dai clienti.
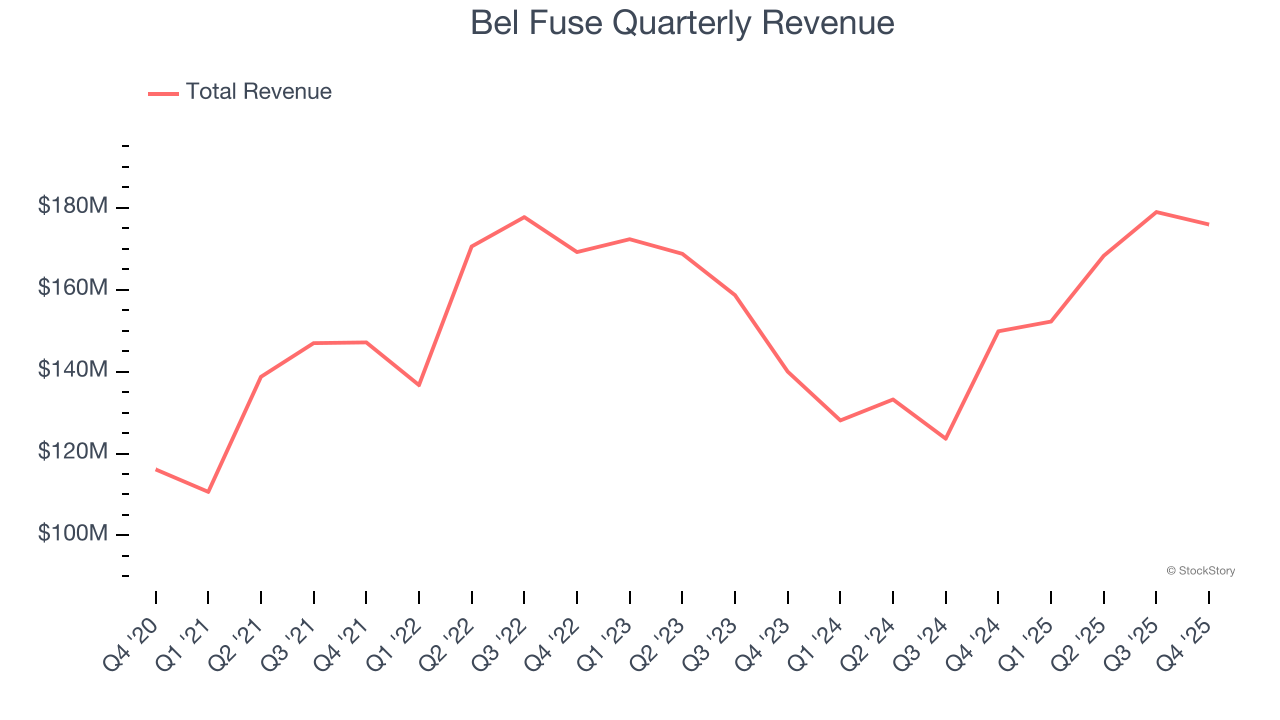
Noi di StockStory diamo la massima importanza alla crescita a lungo termine, ma nel settore industriale una visione storica di mezzo decennio può non cogliere cicli, tendenze di settore o un’azienda che capitalizza su catalizzatori come una nuova commessa o una linea di prodotto di successo. Le recenti performance di Bel Fuse mostrano che la domanda si è rallentata, poiché la crescita annualizzata dei ricavi negli ultimi due anni, pari al 2,7%, è stata inferiore alla sua tendenza quinquennale. Siamo cauti quando le aziende del settore vedono rallentamenti nella crescita dei ricavi, poiché ciò potrebbe segnalare un cambiamento nei gusti dei consumatori favorito da bassi costi di switching.
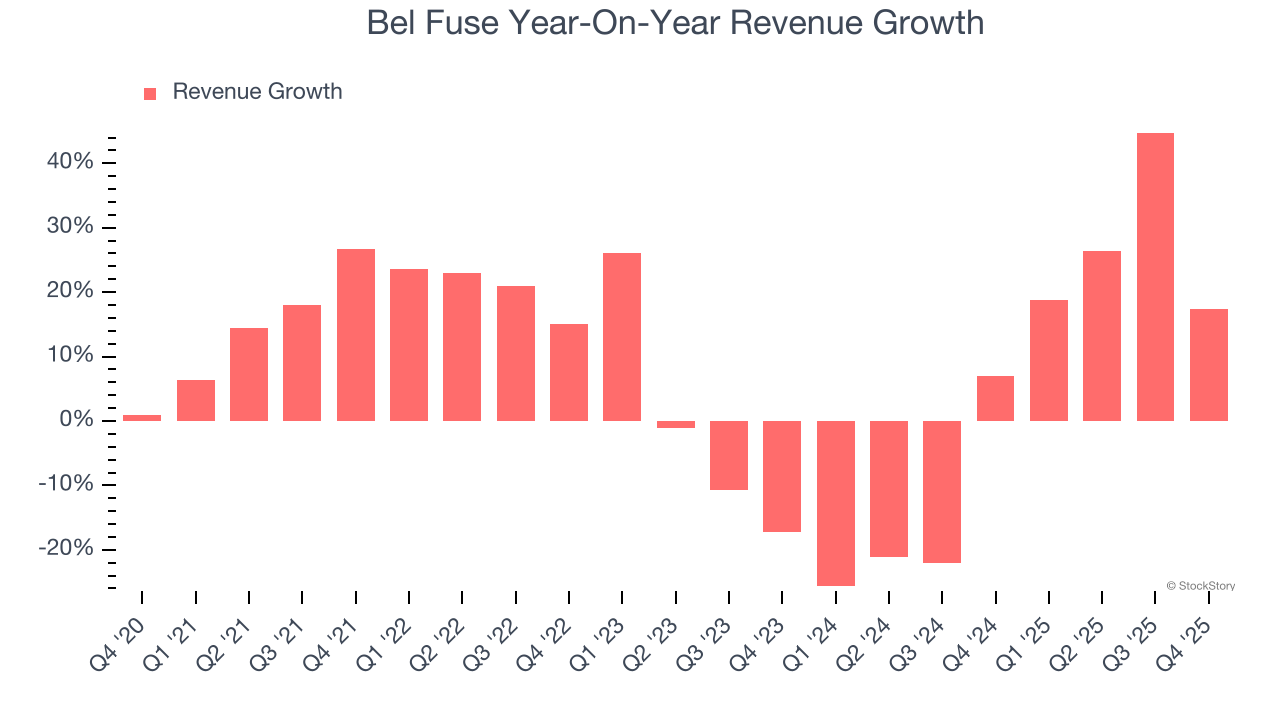
In questo trimestre, Bel Fuse ha riportato una crescita annuale dei ricavi del 17,4% e i suoi 175,9 milioni di dollari hanno superato le stime di Wall Street dell'1,5%. La dirigenza aziendale prevede attualmente un aumento delle vendite del 13,3% su base annua nel prossimo trimestre.
Guardando avanti, gli analisti sell-side prevedono una crescita dei ricavi del 5,9% nei prossimi 12 mesi. Sebbene questa proiezione suggerisca che i suoi nuovi prodotti e servizi stimoleranno una migliore performance dei ricavi, resta comunque al di sotto della media del settore.
Microsoft, Alphabet, Coca-Cola, Monster Beverage: tutte sono iniziate come storie di crescita poco conosciute che hanno cavalcato una tendenza massiccia. Ne abbiamo identificata una nuova: un'opportunità redditizia nel settore dei semiconduttori AI che Wall Street sta ancora sottovalutando.
Margine Operativo
Bel Fuse è stata un’azienda efficiente negli ultimi cinque anni. È stata una delle imprese più redditizie nel settore industriale, vantando un margine operativo medio del 12,2%.
Osservando la tendenza della sua redditività, il margine operativo di Bel Fuse è aumentato di 10,8 punti percentuali negli ultimi cinque anni, poiché la crescita delle vendite le ha fornito un notevole leverage operativo.
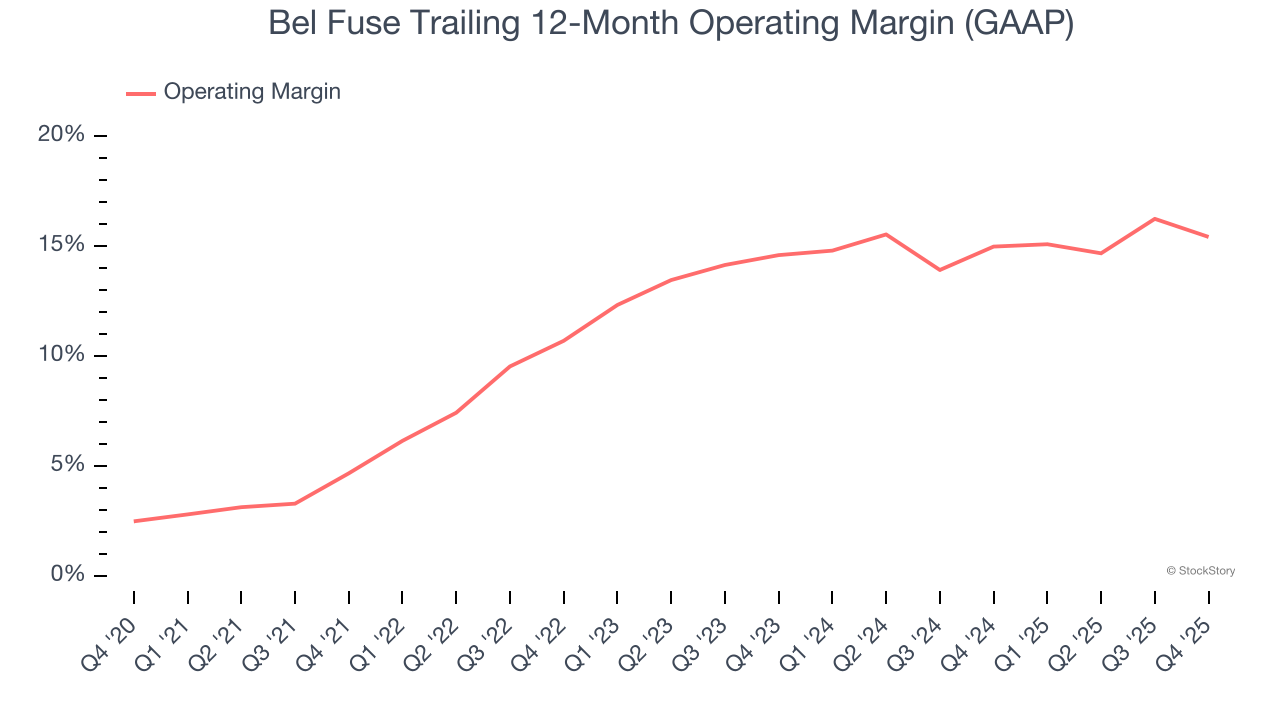
In questo trimestre, Bel Fuse ha generato un margine operativo del 14,7%, in calo di 3,4 punti percentuali rispetto all'anno precedente. Al contrario, i suoi ricavi e il margine lordo sono effettivamente aumentati, quindi si può presumere che sia stata meno efficiente perché le sue spese operative come marketing, R&S e costi amministrativi sono cresciuti più rapidamente dei ricavi.
Utile per Azione
Le tendenze dei ricavi spiegano la crescita storica di un’azienda, ma la variazione a lungo termine dell’utile per azione (EPS) indica la redditività di tale crescita – ad esempio, un’azienda potrebbe gonfiare le vendite attraverso spese eccessive in pubblicità e promozioni.
L’EPS di Bel Fuse è cresciuto con un incredibile tasso di crescita annuale composto del 48,1% negli ultimi cinque anni, superiore alla crescita annualizzata dei ricavi del 7,7%. Questo ci dice che l’azienda è diventata più redditizia per azione man mano che si espandeva.
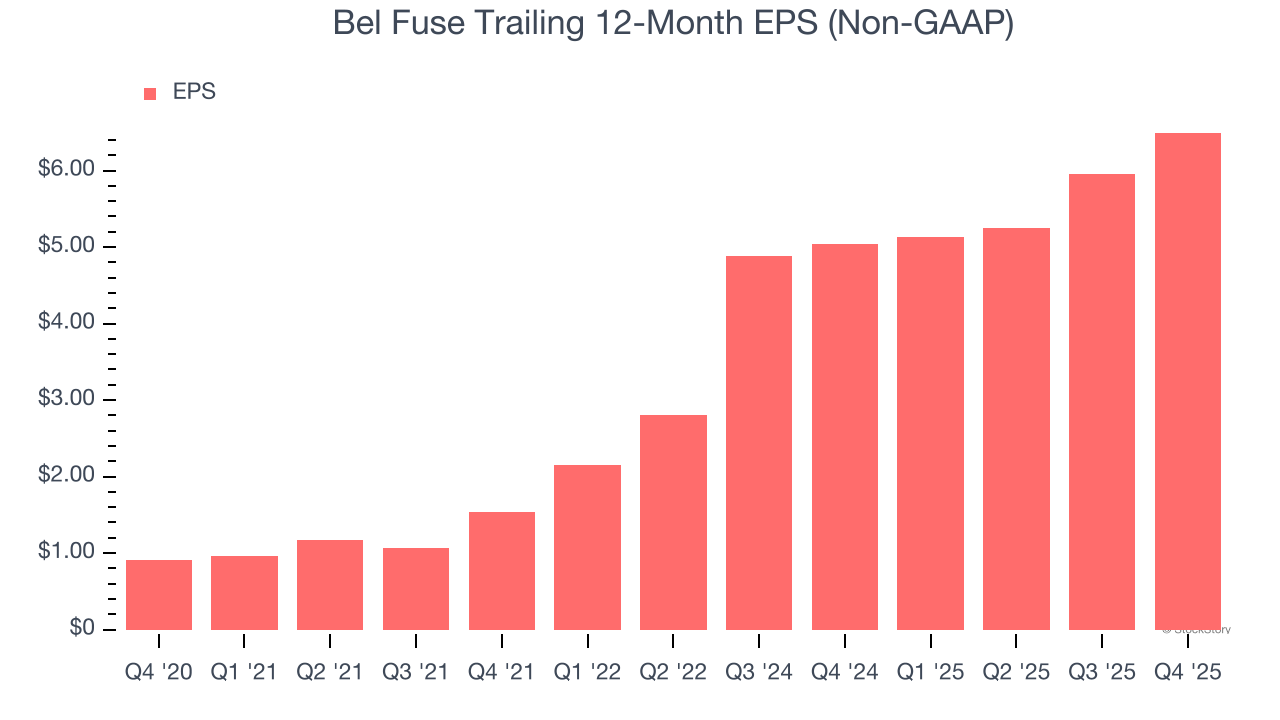
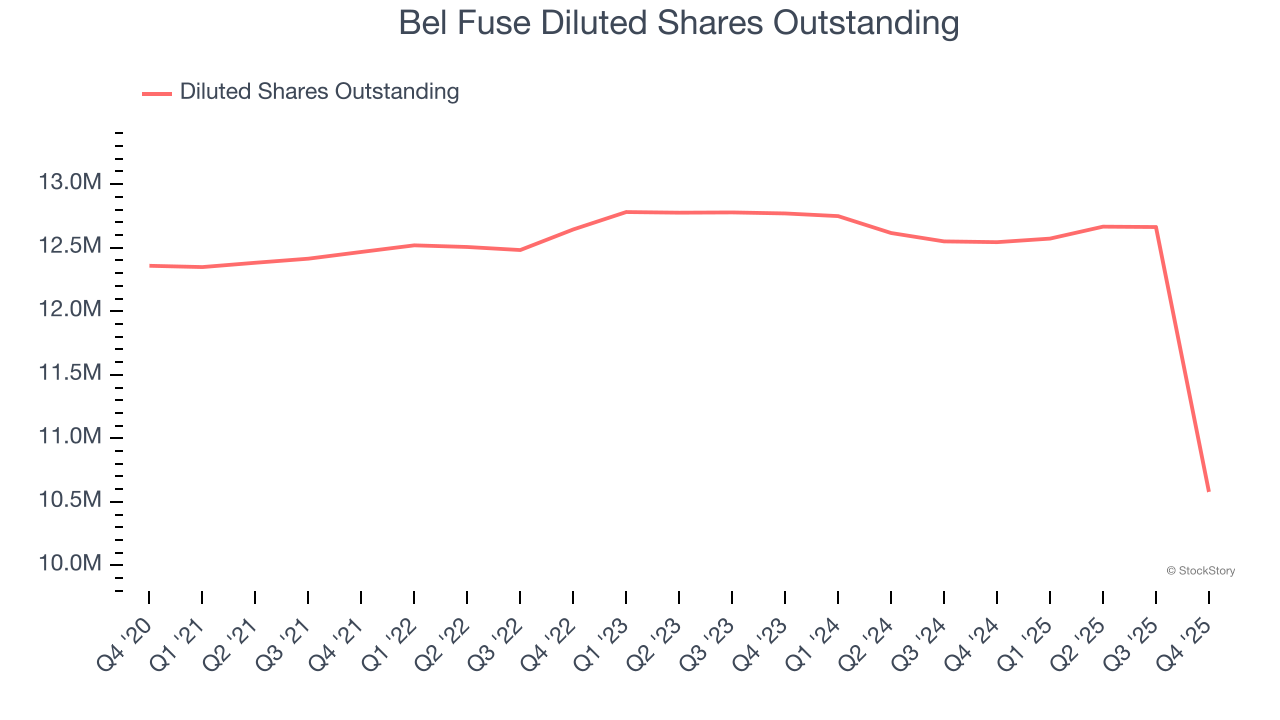
Possiamo analizzare più a fondo gli utili di Bel Fuse per comprendere meglio i driver delle sue performance. Come accennato in precedenza, il margine operativo di Bel Fuse è diminuito in questo trimestre ma è aumentato di 10,8 punti percentuali negli ultimi cinque anni. Anche il numero di azioni è diminuito del 14,4% e questi fattori insieme sono segnali positivi per gli azionisti perché il miglioramento della redditività e i buyback azionari accelerano la crescita dell’EPS rispetto a quella dei ricavi.
Come per i ricavi, analizziamo l’EPS su un periodo più breve per vedere se ci stiamo perdendo un cambiamento nell’azienda.
Per Bel Fuse, la crescita annuale dell’EPS dell’ultimo anno, pari al 7,9%, è stata inferiore alla sua tendenza quinquennale. Speriamo che la crescita possa accelerare in futuro.
Nel Q4, Bel Fuse ha riportato un EPS rettificato di 1,98 dollari, in aumento rispetto a 1,45 dollari nello stesso trimestre dell’anno precedente. Questo dato ha facilmente superato le stime degli analisti, e gli azionisti dovrebbero essere soddisfatti dei risultati. Nei prossimi 12 mesi, Wall Street si aspetta che l’EPS annuale di Bel Fuse cresca del 3,9%, attestandosi a 6,49 dollari.
Punti Chiave dai Risultati di Bel Fuse del Quarto Trimestre
È stato positivo vedere che Bel Fuse ha superato le aspettative degli analisti sull’EPS in questo trimestre. Siamo stati anche entusiasti che l’EBITDA abbia ampiamente superato le stime di Wall Street. In una visione d’insieme, pensiamo che si sia trattato di un ottimo trimestre. Il titolo è rimasto stabile a 214,21 dollari subito dopo la pubblicazione dei risultati.
Bel Fuse è attualmente un’opportunità di investimento interessante? L’ultimo trimestre è importante, ma non tanto quanto i fondamentali e la valutazione a lungo termine, quando si decide se acquistare il titolo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
33,5 miliardi di dollari! Questo numero di Amazon ha "spaventato" il mercato
Il flusso di cassa libero di Amazon nel terzo trimestre è crollato a -33,5 miliardi di dollari, quattro volte superiore alle previsioni di mercato che erano di -7,7 miliardi di dollari, a causa del doppio impatto di 77,3 miliardi di spese in conto capitale e 48,1 miliardi di nuovo debito in un solo trimestre. La crescita di AWS ha raggiunto il massimo degli ultimi cinque anni con il 39,3%, ma risulta comunque inferiore alle attese degli investitori, con un margine di profitto in calo. La guidance per l'utile operativo del quarto trimestre è di 31 miliardi di dollari, ben al di sotto delle previsioni di Wall Street e degli investitori. Il problema principale è che per ogni dollaro guadagnato da AWS, sono legate quasi 4 dollari di nuove spese.
La "pausa falco" della banca centrale giapponese è stata attuata! L'inflazione di base soddisfa gli standard, aprendo la strada a un ritorno all'aumento dei tassi a dicembre. Sotto la vendita di AI, lo yen ritrova il suo status di valuta rifugio.
La Banca del Giappone ha mantenuto invariato il tasso d'interesse, affermando che la tendenza dell'inflazione ha raggiunto per la prima volta l'obiettivo. La Banca del Giappone ha lasciato il tasso di riferimento invariato e, per la prima volta, ha dichiarato che il tasso di inflazione potenziale ha raggiunto l'obiettivo del 2%, un risultato storico che apre la porta a un possibile nuovo aumento dei tassi già a dicembre.
Le azioni degli hedge fund stanno amplificando il rischio delle azioni tecnologiche!
Gli hedge fund stanno silenziosamente completando un pericoloso cambio di strategia: passando dal vendere allo scoperto singoli titoli al vendere allo scoperto gli indici. Questo cambiamento sta accelerando la crescita della correlazione tra le azioni, facendo scomparire il “cuscinetto anti-leva” che un tempo attenuava la volatilità. Secondo i dati di Goldman Sachs, l’esposizione corta dei fondi sugli indici e sugli ETF ha raggiunto il livello più alto degli ultimi dieci anni. Il VIX rischia di salire in modo disordinato, e la vulnerabilità a bruschi cali dei prezzi delle azioni si sta silenziosamente accumulando.

Il trading AI si raffredda, i flussi di capitale rifugio si riversano sui titoli di Stato USA! "L’ancora di riferimento per la valutazione degli asset globali" verso il primo calo mensile in otto mesi
Venerdì, a causa della svendita delle azioni tecnologiche statunitensi, gli investitori si sono riversati sui titoli di Stato americani come bene rifugio, e durante la sessione asiatica il rialzo dei prezzi dei Treasury statunitensi si è addirittura accelerato.
Prezzi delle criptovalute
Altro


